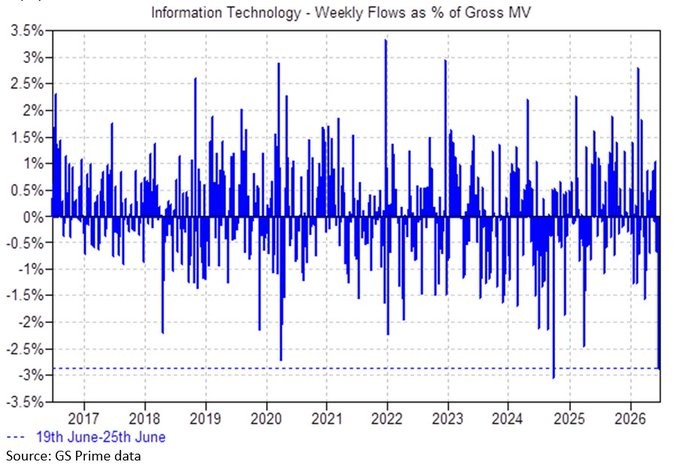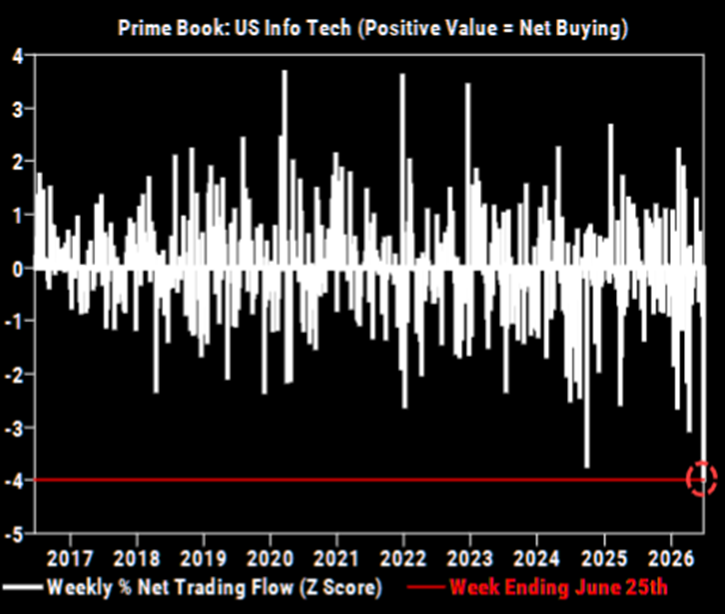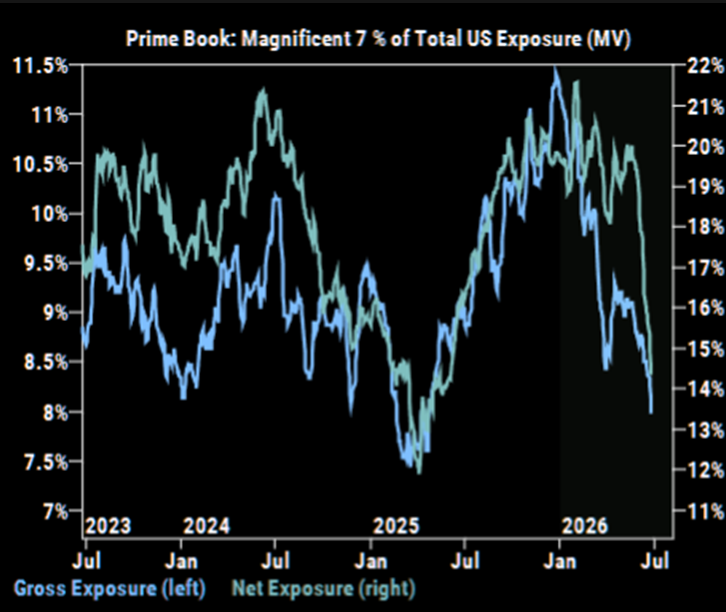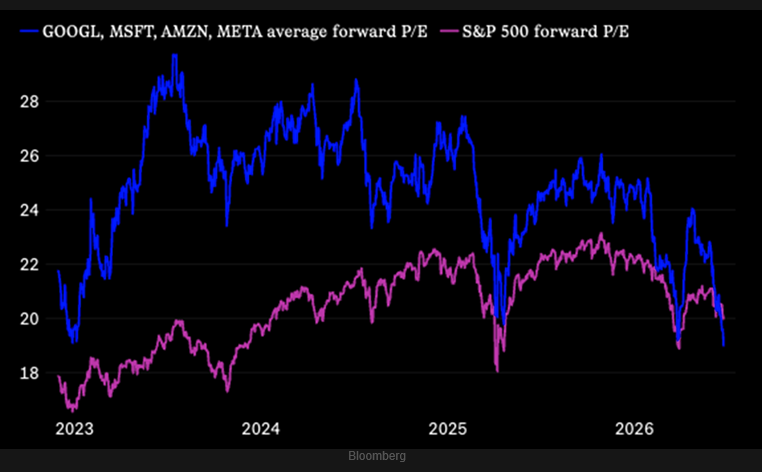
Comentario de mercado viernes 25 de Septiembre del 2026.

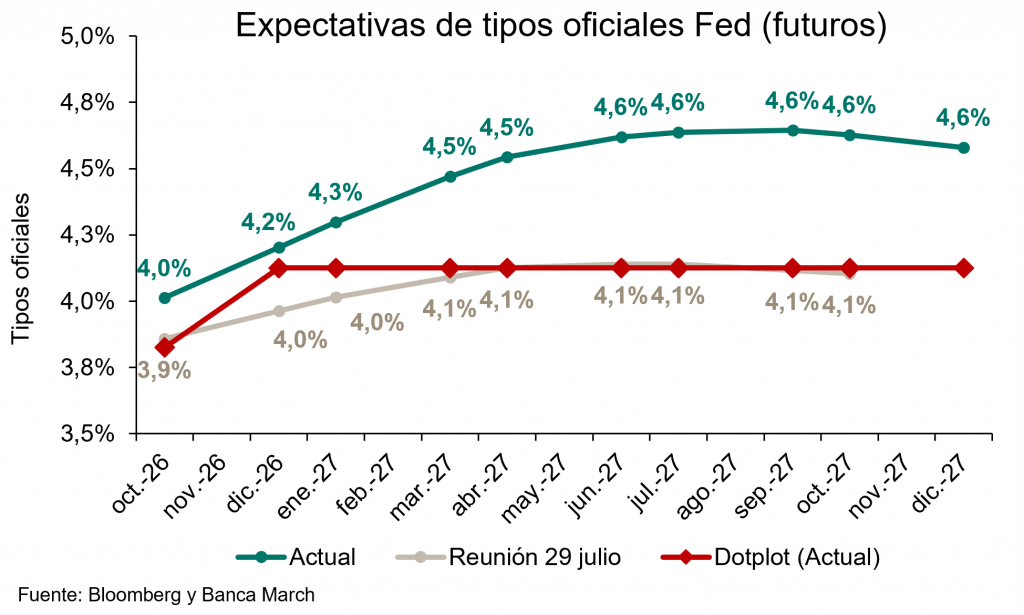
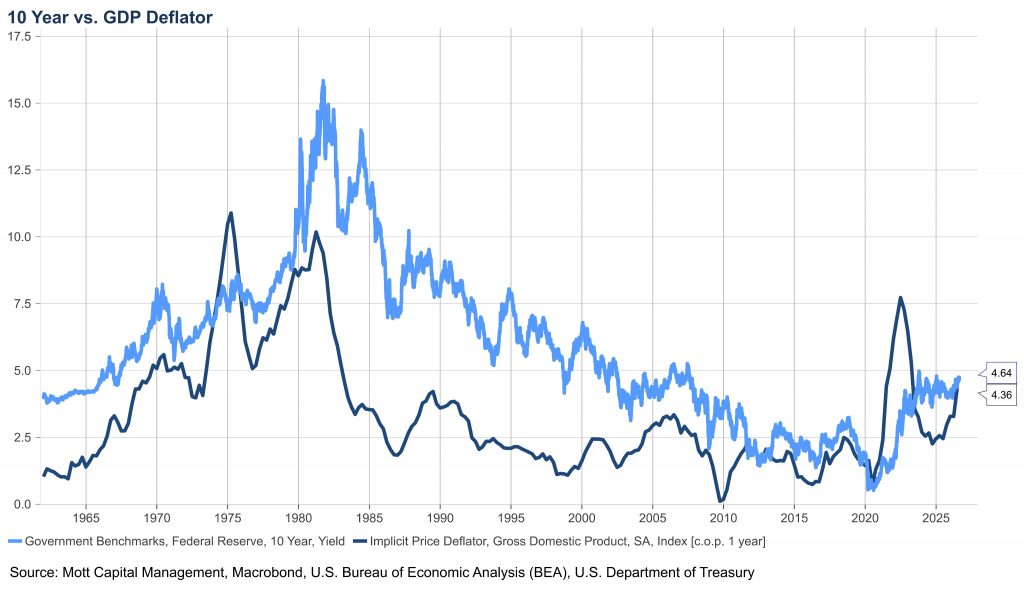
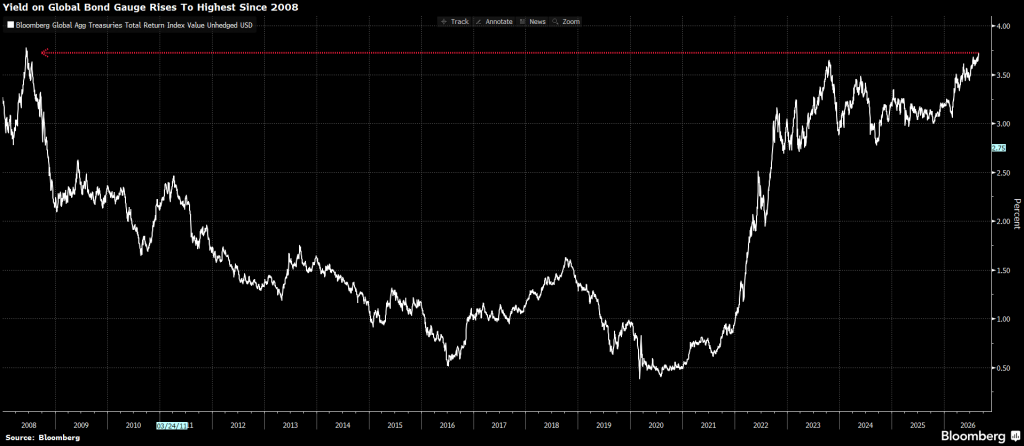
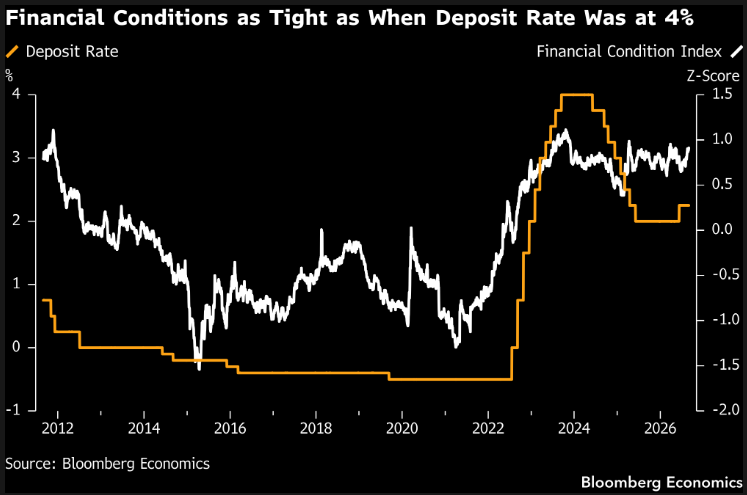
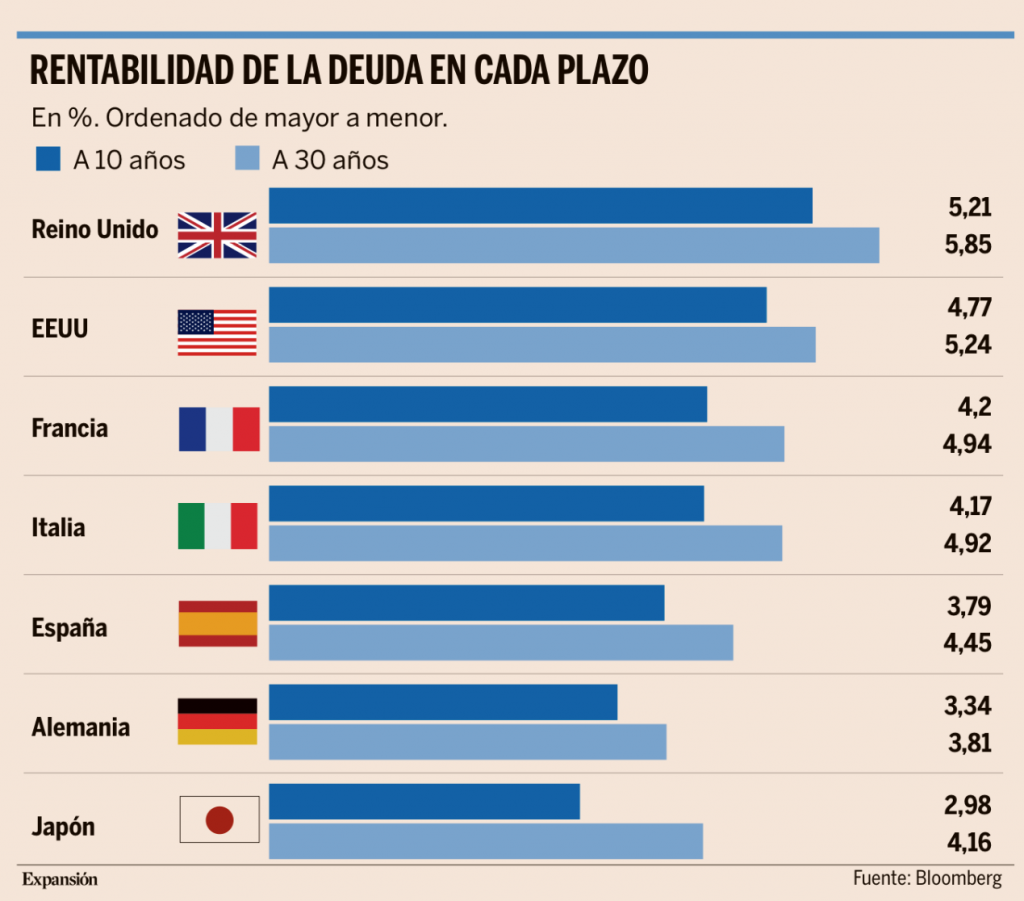
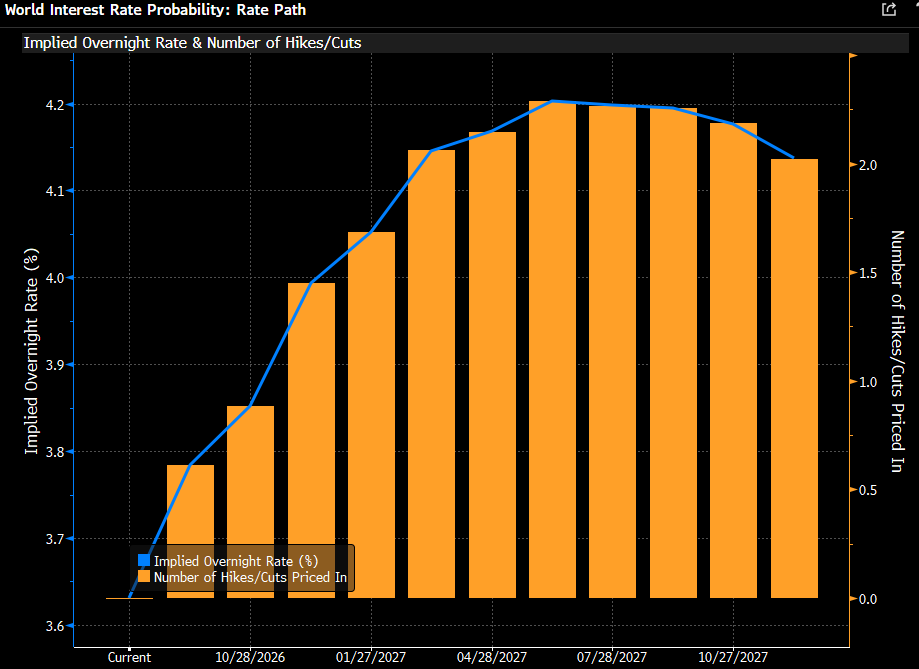
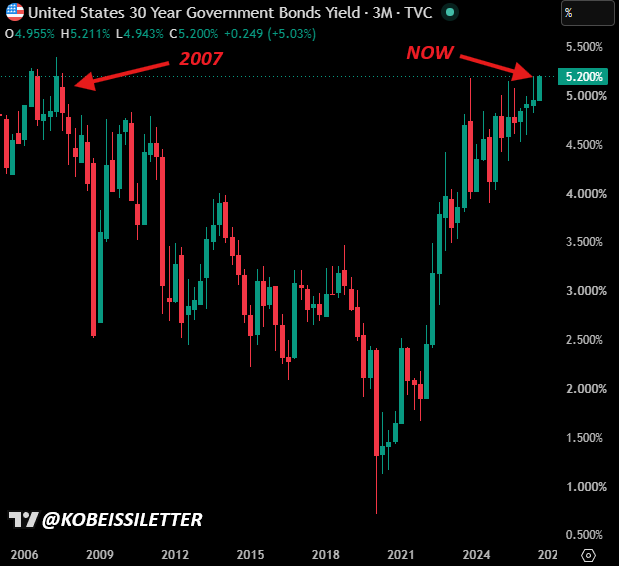
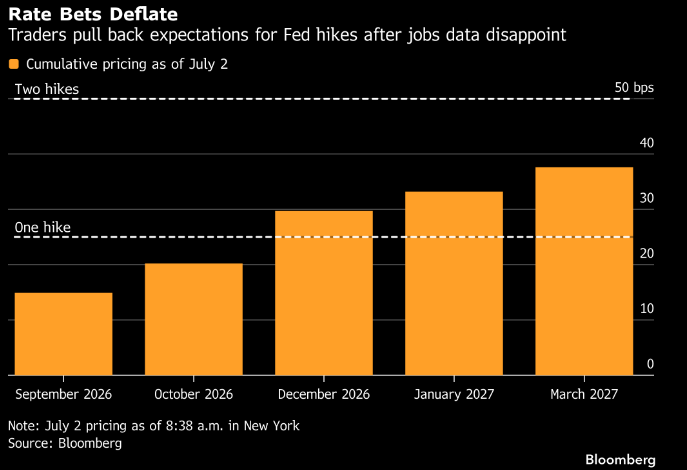
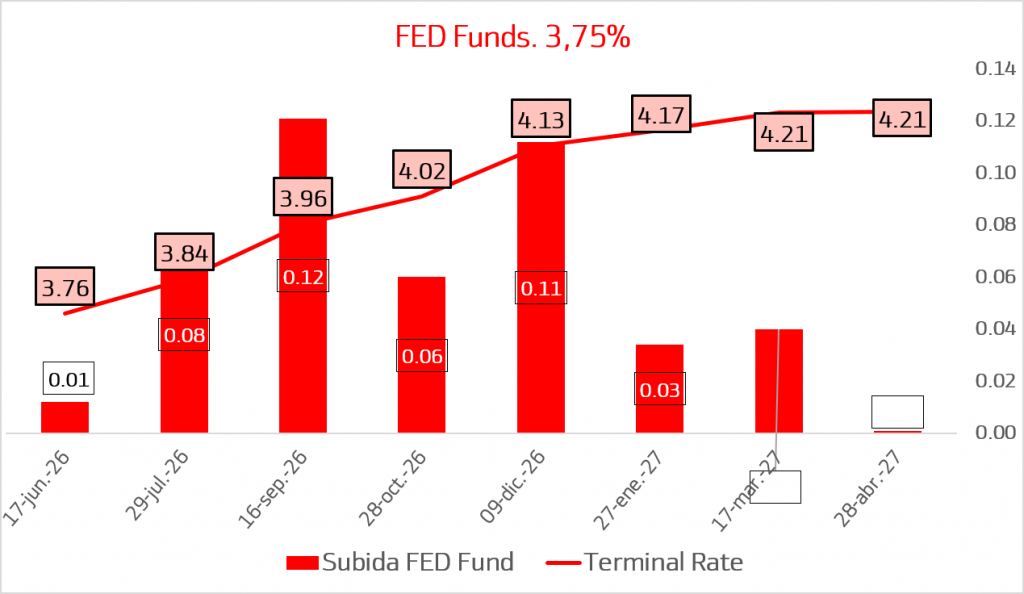
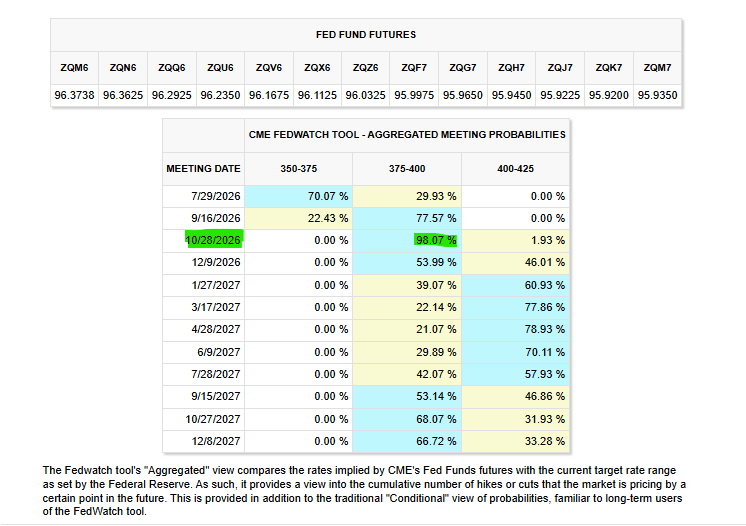
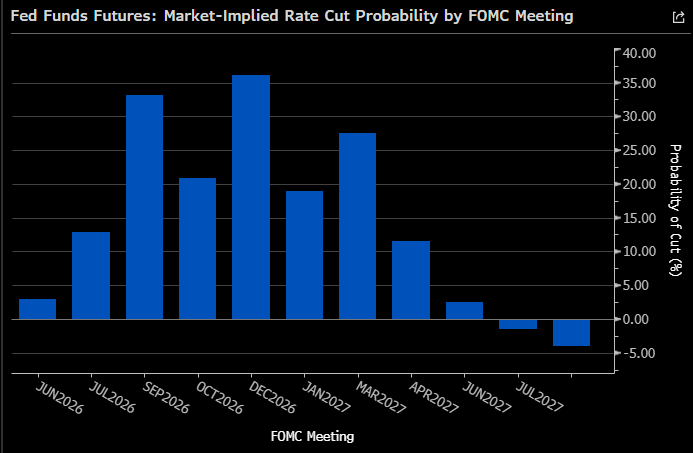
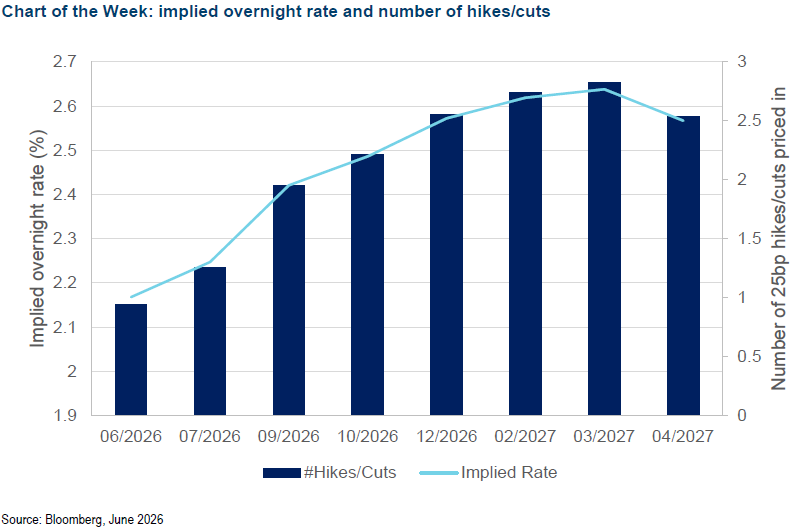
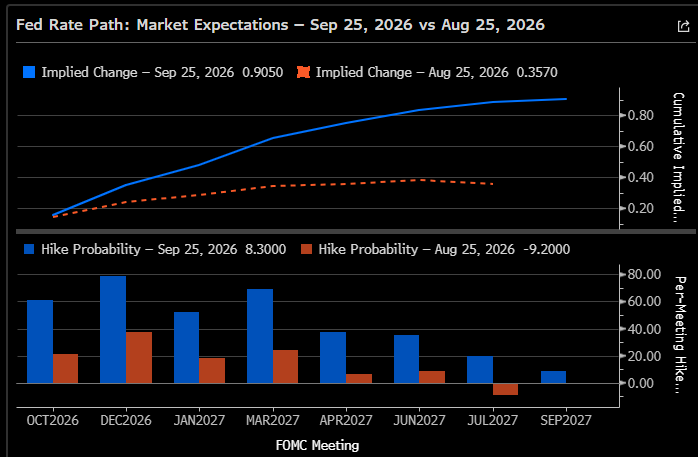
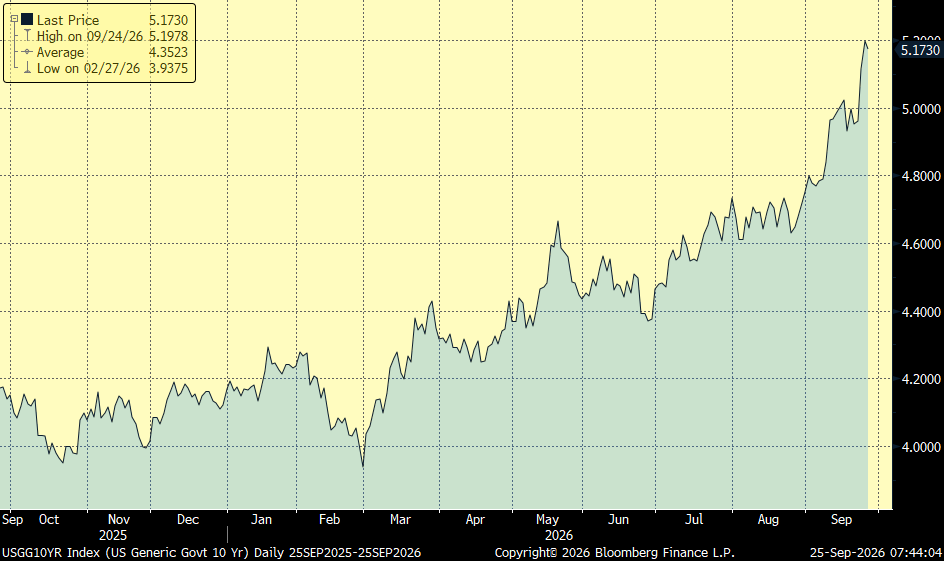
Esta semana ha continuado la fuerte subida de las rentabilidades de los bonos soberanos, con el bono a 10 años americano en el 5,18%, impulsado por dos detonantes claros, por una parte, unos datos de PMI americano mucho más fuertes de lo esperado y, por otra, una subasta del tesoro a cinco años especialmente débil, el Tesoro Americano colocó 70.000 millones de dólares al 5,033%, con una demanda inferior a la media reciente, reforzando la sensación de que el mercado está exigiendo una prima cada vez mayor para absorber duración. En Estados Unidos, el PMI compuesto alcanzó 58,4, máximo desde julio de 2021, impulsado por un fuerte repunte de los nuevos pedidos, que alcanzaron su nivel más alto desde marzo de 2022. El aumento de la demanda está generando acumulación de pedidos pendientes y mayores restricciones de capacidad, al tiempo que los costes de inputs aceleraron hasta su mayor ritmo en casi cuatro años, especialmente por el encarecimiento del combustible y el transporte. Los precios de venta también aumentaron, aunque en menor medida que durante el periodo de Marzo a Julio, sugiriendo que las empresas están trasladando parcialmente el incremento de costes a sus clientes. Las probabilidades de subidas de tipos por parte de la Fed en la próxima reunión del 28 de octubre se han incrementado hasta el 73%, frente al 55% de hace dos días y de solo un 8% hace un mes, con tres subidas adicionales hasta 2027, mientras para el Banco Central Europeo se esperan cuatro subidas adicionales.
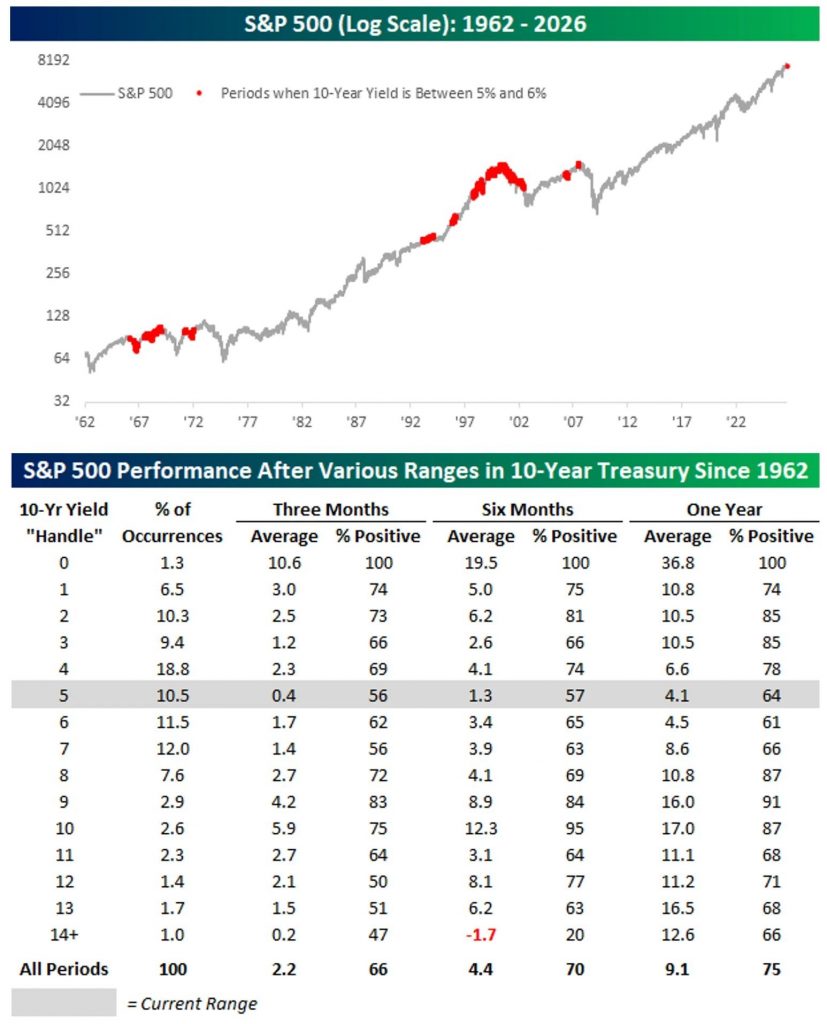
La rápida subida de la rentabilidad del bono estadounidense con vencimiento a 10 años por encima del 5%, niveles no vistos en dos décadas, ha creado cierto debate en el mercado. Para algunos, el motivo real de ese incremento es la pujante actividad económica y el gran volumen de inversión en Estados Unidos.

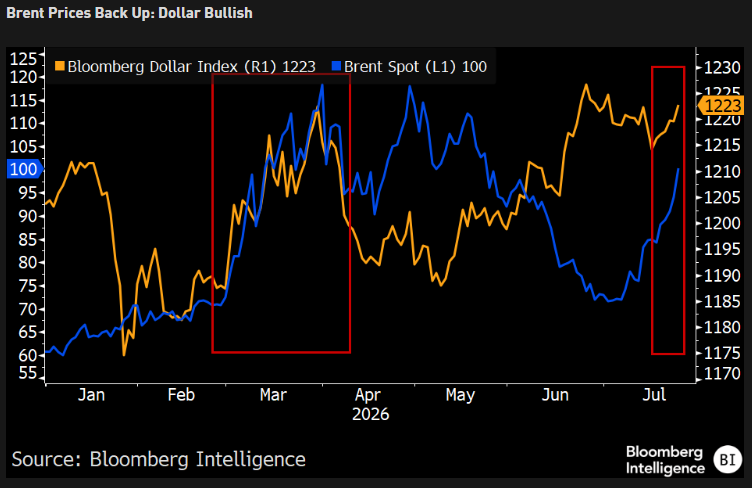
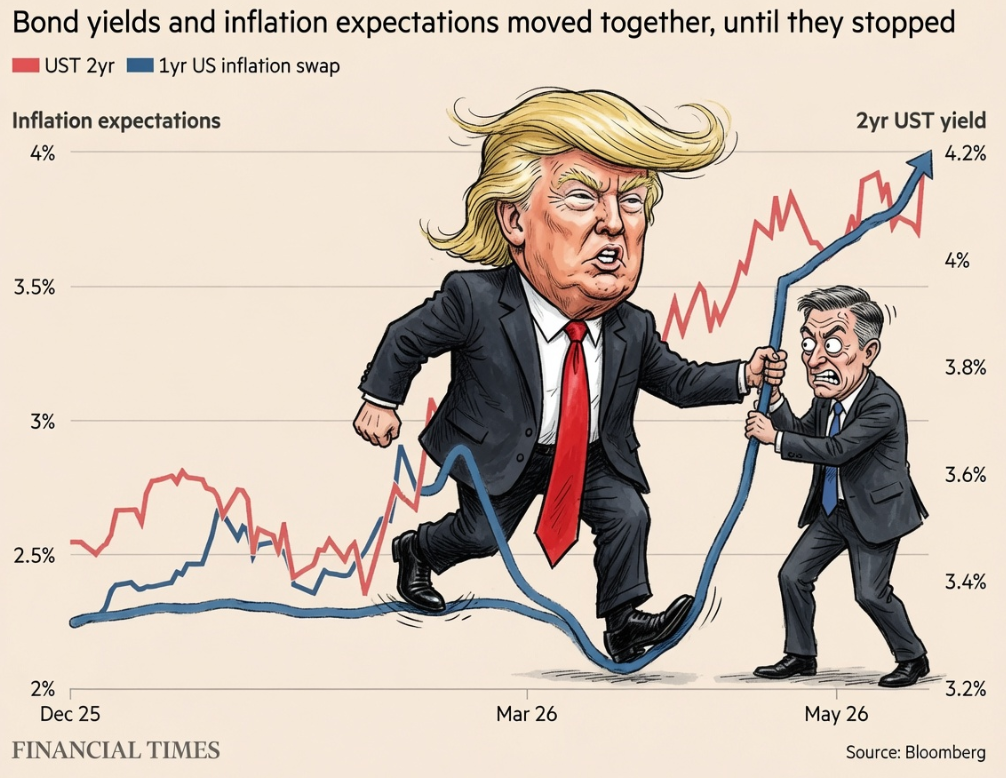
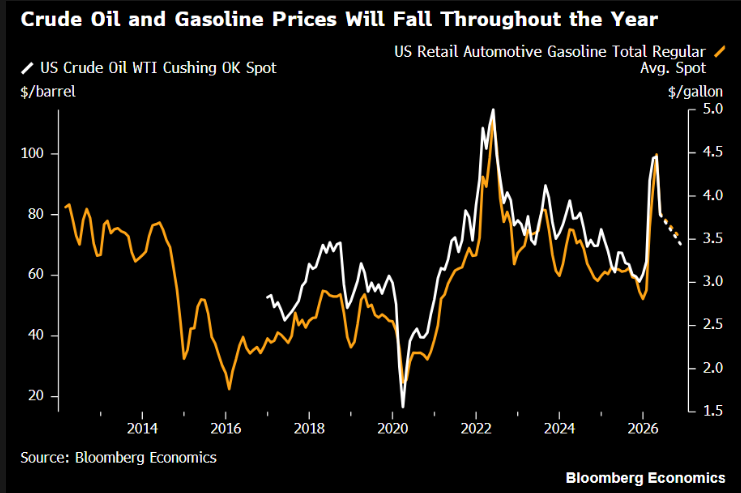
Otros lo achacan principalmente al incremento del precio del petróleo como consecuencia de la guerra en Irán. Ambos factores (crecimiento y crudo caro) empujan la inflación al alza, lo que obligará a más subidas de tipos de la Reserva Federal, lo que ya está anticipando el bono a 10 años con el aumento de su coste. Pero en el corto plazo, incluso un ferviente partidario de la política económica de Donald Trump, como David Zervos, estratega de Jefferies, admite que Irán pesa más. “Los movimientos en la deuda a 10 años parecen vinculados de cerca a los precios del petróleo. Espero que los tradicionales factores de los tipos a largo plazo reaparezcan cuando acabe el conflicto, pero por ahora las fluctuaciones del crudo son el primer factor”. En la misma línea, Steven Blitz, de TS Lombard, afirma que, en el corto plazo, el petróleo mueve los tipos. Su cálculo es que por cada dólar que sube el barril WTI (ahora en 94 dólares), el bono estadounidense a 10 años avanza 2 puntos básicos. No descarta que la rentabilidad de esta deuda llegue al 6% (ahora en el 5,17%). Para ello, el West Texas debería ir a los 140 dólares (y el Brent a 150). Tradicionalmente, se ha estima que un bono por encima del 5% empieza a pesar en Bolsa, al elevar el coste de financiación de las empresas. Su efecto también puede llegar a Europa, según los analistas de UBS. El banco suizo estima que por cada 10 puntos básicos que sube la deuda de Estados Unidos, la bolsa se deja un 1%. Pero esa relación se da principalmente cuando el encarecimiento de los bonos es muy rápido. “Por encima del 4,5%, el nivel por sí mismo es benigno; es el rápido aumento semanal el que provoca los daños”.

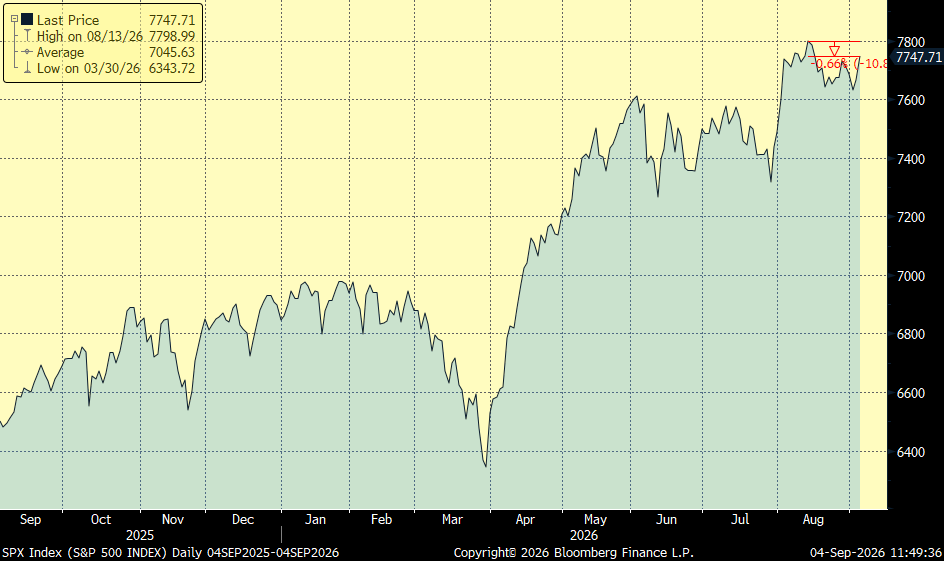
Los periodos en los que el Bono americano ha estado entre el 5% y el 6% han sido negativos para el S&P 500:
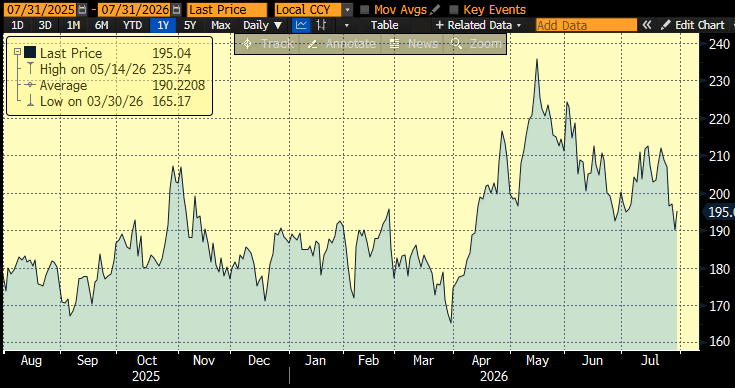
Rentabilidad del bono a 10 años americano últimos 12 meses:
Esta semana, representantes de Estados Unidos y China se reunieron como antesala del encuentro entre Donald Trump y Xi Jinping de ayer. En concreto, el secretario del Tesoro estadounidense, Scott Bessent, y el viceprimer ministro chino, He Lifeng, mantuvieron una reunión a escasos días de la cumbre de la ONU que se ha celebrado esta semana. Tras el viaje de Trump a Pekín a comienzos de este año, esta cita ha supuesto la primera visita de Xi a Estados Unidos desde 2015. La inteligencia artificial ha sido uno de los principales focos de la reunión. Estados Unidos ha acusado con anterioridad a diversas empresas chinas de replicar los modelos estadounidenses para acelerar el desarrollo de sus propios sistemas de IA. Pekín, por su parte, ha rechazado estas acusaciones, calificándolas de infundadas. En contraste con la última reunión, donde la cuestión comercial ocupó un lugar central, esta vez los asuntos comerciales han quedado en un segundo plano. La Administración estadounidense ha decidido posponer hasta después del encuentro el anuncio de nuevos aranceles vinculados a las acusaciones de exceso de capacidad manufacturera de algunos socios comerciales. Por ahora, ambas partes han valorado positivamente los contactos previos, mientras que los representantes chinos destacaron el «buen ambiente» de las conversaciones, Scott Bessent las calificó de «productivas» y «exitosas», reforzando las expectativas de avances durante la próxima reunión presidencial. De la reunión de ayer poca chica, mucha puesta en escena y poco contenido, más allá de la extensión de la tregua comercial en 2 meses, hasta el 10 de enero, menor de la esperada (6 meses), pero que elimina el riesgo de nuevos aranceles antes de fin de año, y por tanto evitando problemas de cara a las elecciones “midterm” del 3 de Noviembre y la temporada navideña. Aun así, obliga a retomar las negociaciones en 2027, además de que la reunión se ha saldado sin avances en temas relevantes, como los controles de exportación de semiconductores avanzados, tierras raras y minerales críticos, compras agrícolas, Taiwán, Irán.

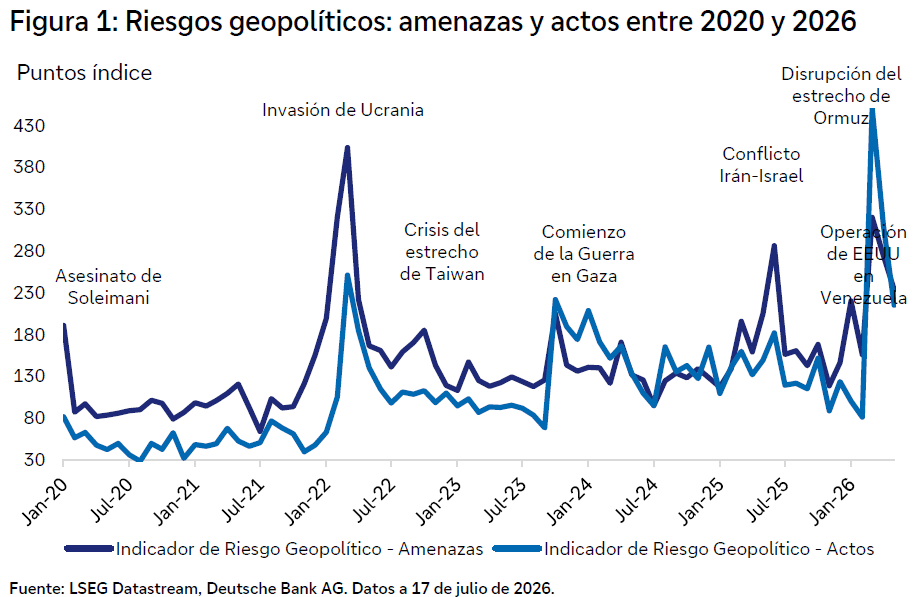
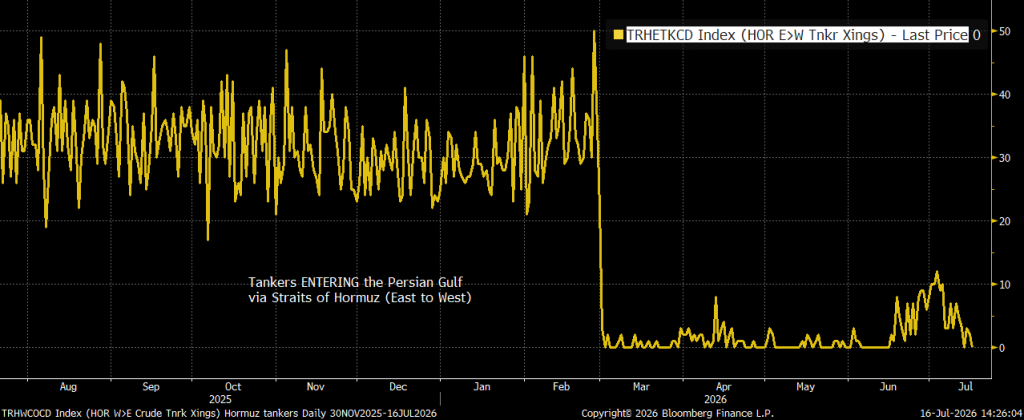
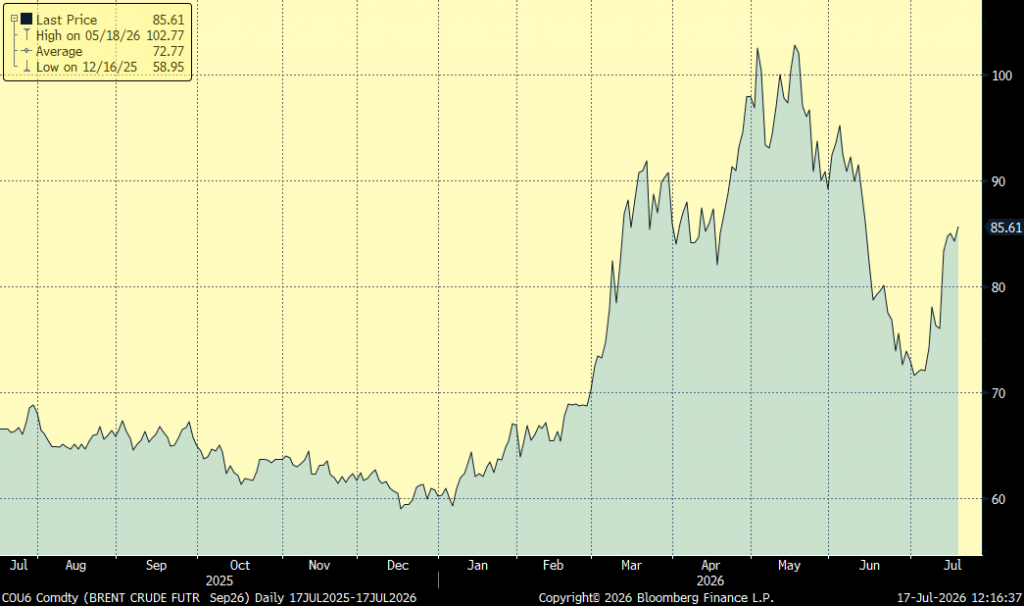
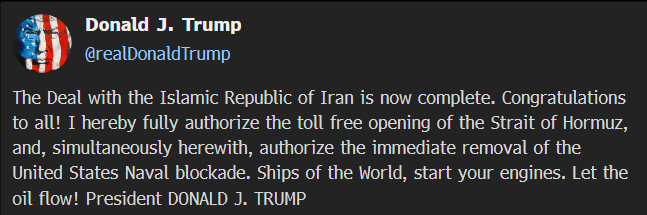
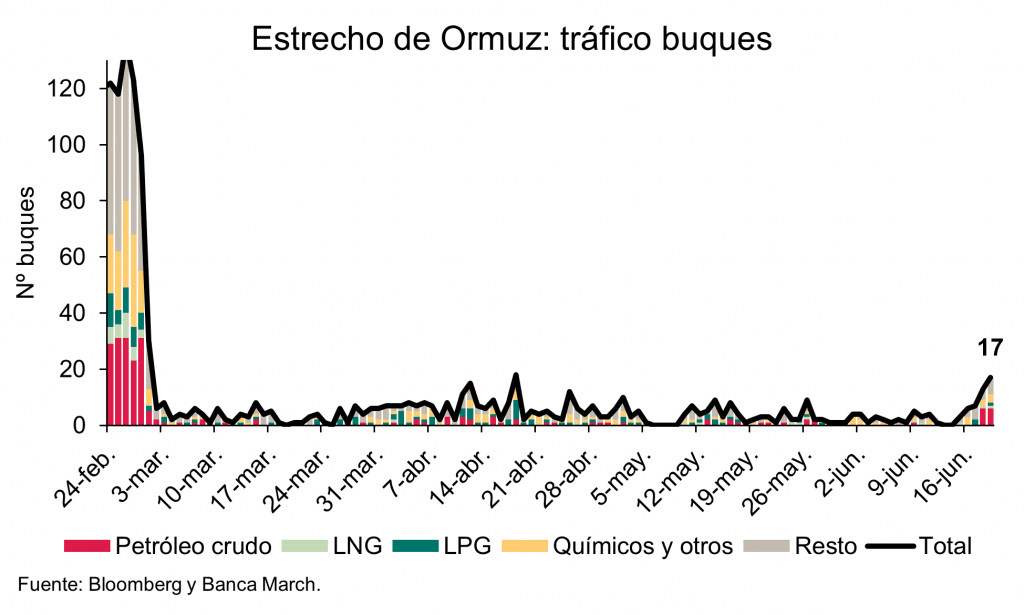
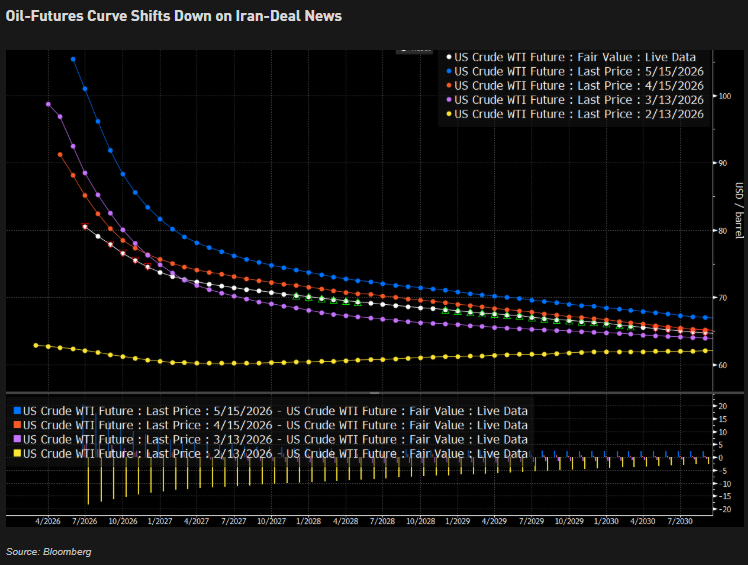
El precio del barril de Brent subió un 7% en dos días por las hostilidades, verbales, entre Irán y Estados Unidos, como la amenaza de un alto cargo militar iraní de extender la guerra al Índico si vuelve a haber un ataque de Estados Unidos e Israel, y nuevos ataques hutíes a Arabia Saudí (puerto de Yanbu), hoy el barril de Brent cede ligeramente hasta los 105 dólares por barril ante rumores de que Estados Unidos e Irán estarían explorando un acuerdo por fases para reabrir el Estrecho de Ormuz al margen de la Asamblea de la ONU, aunque sin confirmación oficial y con la problemática de que sus condiciones serían muy similares a las del MoU firmado en junio y roto posteriormente. Según fuentes citadas por Bloomberg, Estados Unidos e Irán estarían explorando un acuerdo por fases que permitiría reabrir el estrecho de Ormuz, mientras Teherán habría planteado concretamente la posibilidad de restablecer el tráfico en seis días si Washington acepta determinadas condiciones. Las conversaciones, mediadas por Qatar, contemplarían una secuencia en la que Irán reabriría progresivamente el estrecho a cambio de que Estados Unidos relajase el bloqueo de los puertos iraníes y otras restricciones económicas.

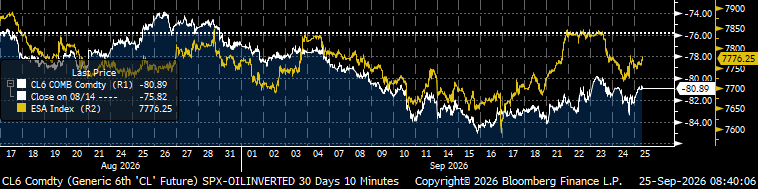
S&P 500 y Precio del petróleo (invertido) desde Agosto:
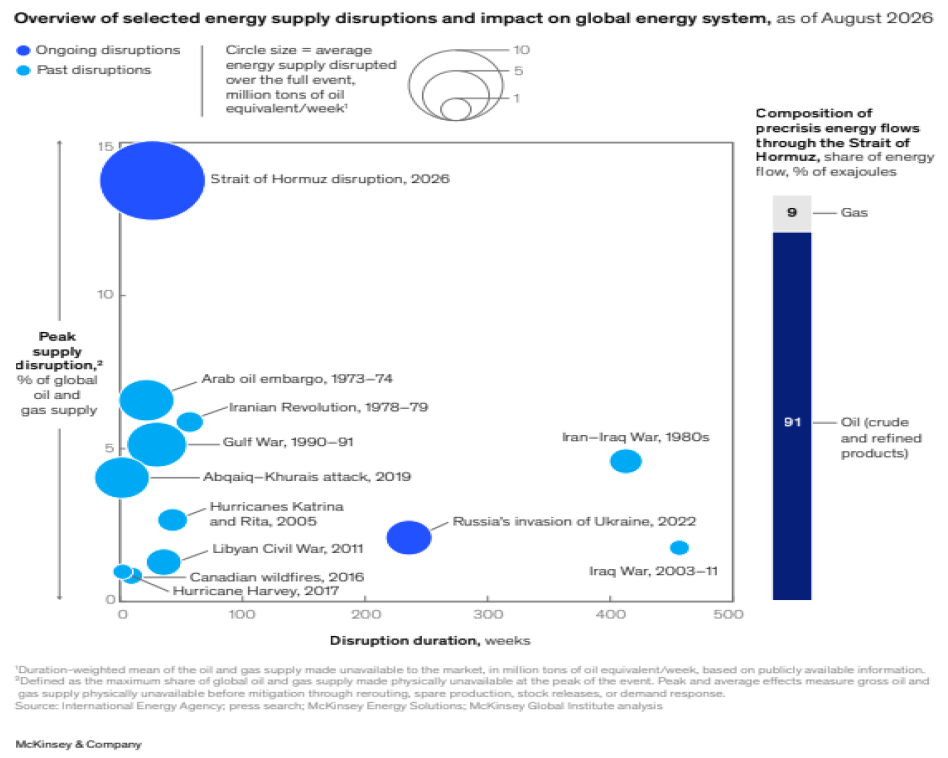
La crisis actual en Oriente Medio ha llevado a una disrupción en el suministro de petróleo no vista en la historia, sobre todo por el corto plazo en el que se ha producido, y sorprende a muchos analistas que el precio del petróleo no se haya ido más arriba. Muchos analistas, viendo la cantidad de barriles de petróleo drenado al mercado, hablaban de que el precio del Brent se iría por encima de los 150 dólares el barril.
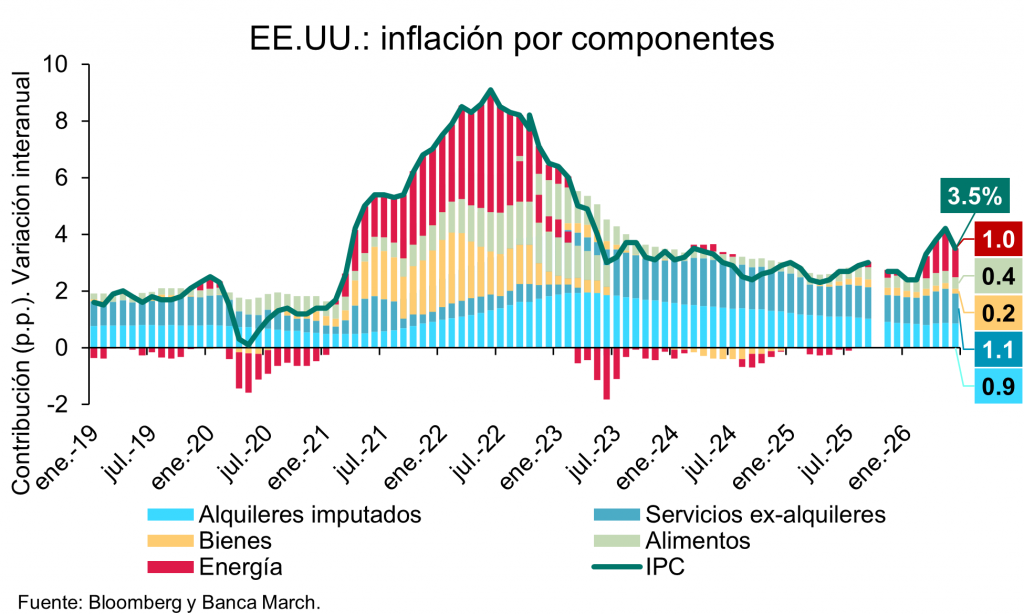
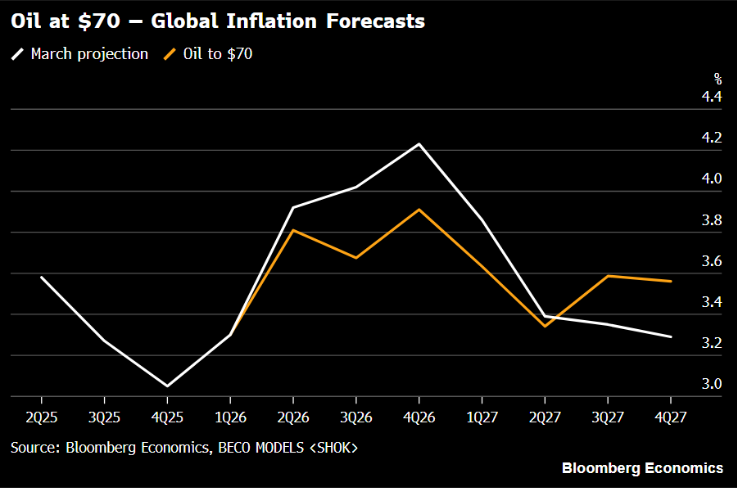
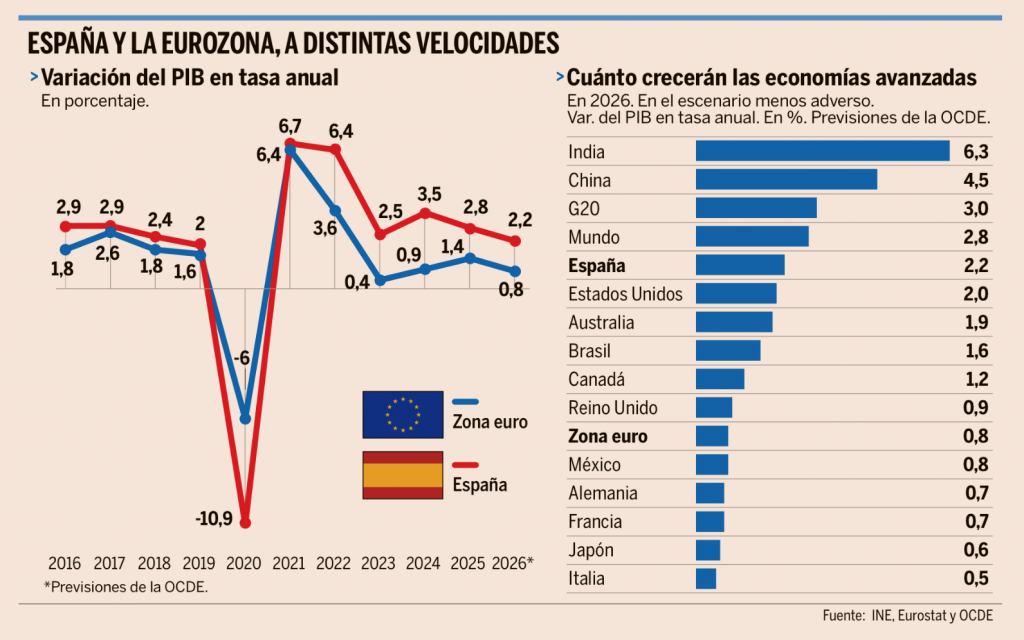
El miércoles la OCDE publicó sus proyecciones económicas de septiembre en un informe donde identificó como como riesgos principales para el crecimiento y la inflación a nivel mundial, la incertidumbre persistente sobre el conflicto en Oriente Medio, los eventos meteorológicos extremos, el aumento de los rendimientos de los bonos soberanos a largo plazo o que los retornos de la inversión en IA no cumplan las expectativas, los cambios en políticas comerciales, y el posible reajuste de las condiciones financieros en el contexto actual. Las simulaciones sugieren que una combinación de estos choques a la baja (precios más altos de petróleo, gas y alimentos, condiciones financieras más estrictas y menor eficiencia técnica) podría reducir el crecimiento global en 0,7% y aumentar la inflación global en 1,1%en 2027. Respecto a las proyecciones de junio la OCDE ha revisado el PIB mundial en +0,1% para 2026 y -0,1% en 2027 hasta +2,9% y +3% respectivamente. También estima un mayor crecimiento en Estados Unidos para para 2026 (+0,2% hasta +2,2%) y 2027 (+0,3% hasta+2,1%). En la Eurozona espera un crecimiento del PIB del +1% para 2026 y 2027, lo que supone una revisión al alza de +0,2% y -0,2% respectivamente. Destaca el débil crecimiento esperado para Francia, -0,3% hasta +0,4% para el 2026 y -0,1% hasta +0,7% para el 2027. Asimismo, la OCDE revisó al alza de manera notable la inflación esperada para 2026 y 2027 tomando una senda para los precios del gas aproximadamente un 60% más alta que en el escenario de junio. Así, la inflación para 2026 y 2027 estimada en el Área euro aumenta +0,2% y +0,5% respectivamente hasta +3% y +2,9%, con incrementos sustanciales en Francia (+0,4% y +0,3%) y España (+0,4% y +0,5%). En Estados Unidos espera que la inflación se sitúe en +3,6% en 2026 y +2,6% en 2027 (-0,1% y +0,5%) y Brasil es el país con mayor aumento de la inflación esperada, +0,7% para los dos años hasta +5,1% y +4,3% respectivamente. 

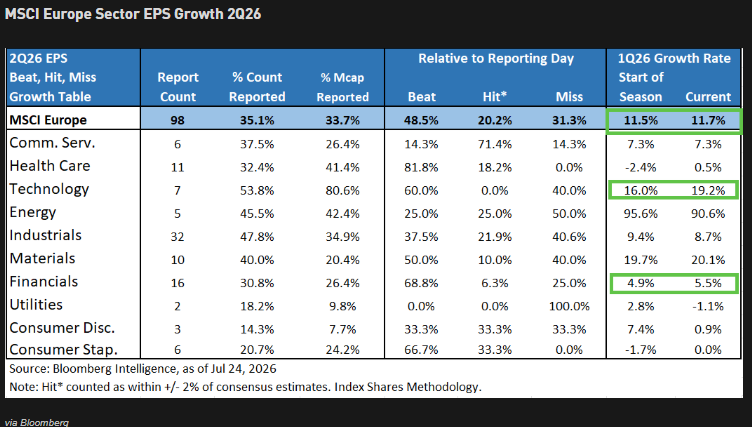
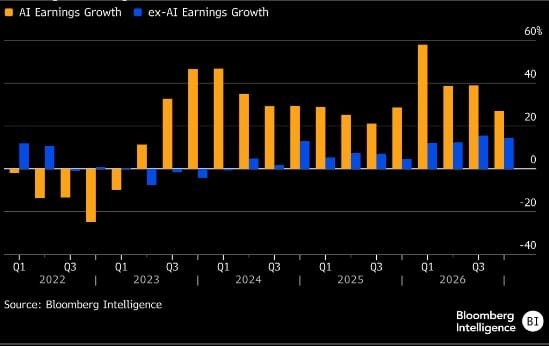
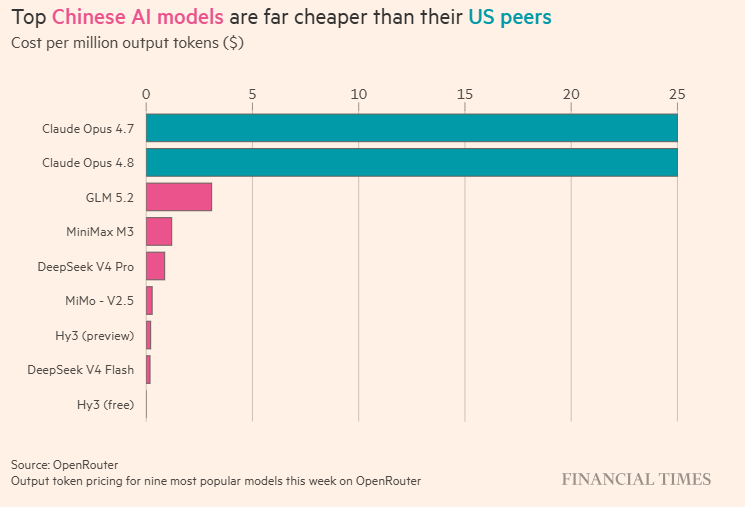
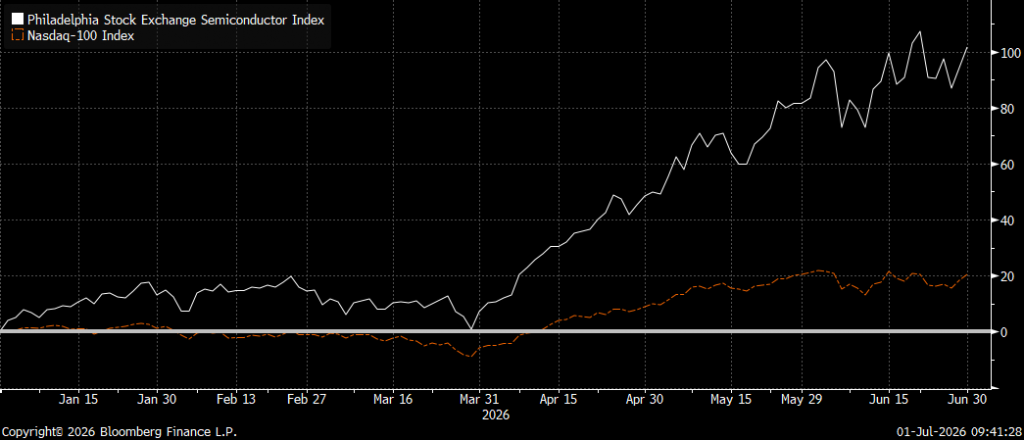
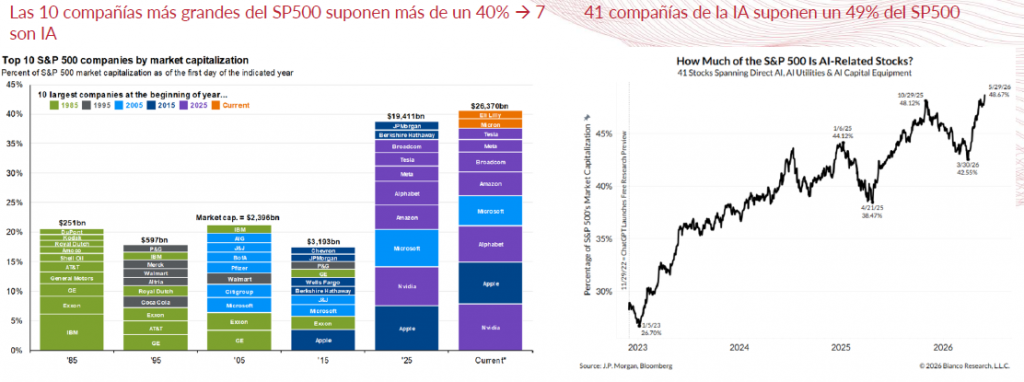
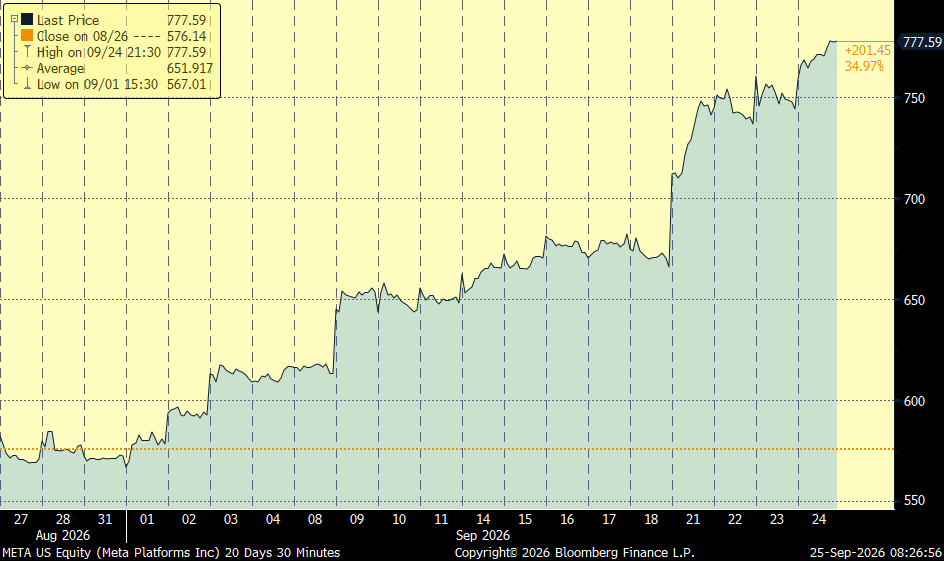
Esta semana ha seguido habiendo muchas novedades en torno a la Inteligencia Artificial que han impulsado las compañías tecnológicas, la noticia de la semana ha sido el éxito de Muse, el primer producto comercial de inteligencia artificial desarrollado por Meta, que ha supuesto un revulsivo para el sector tecnológico. En concreto, el nuevo agente de Meta ha sido diseñado para actuar como asistente personal en tareas cotidianas, como reservar entradas, gestionar agenda, redes sociales, elaborar planes de ejercicio y realizar compras por internet.  Por el momento, sólo está disponible en Estados Unidos, pero su lanzamiento inicial ha sido un éxito, situándose entre las aplicaciones más descargadas en las tiendas de Apple y Google, superando las de otros competidores. Hasta ahora, las funciones básicas son gratuitas, aunque existirán versiones de pago con precios que oscilarán entre los 20 y 100 dólares al mes, ofreciendo capacidades más avanzadas y más capacidad de tokens. 

Acción de Meta último mes (+35%):
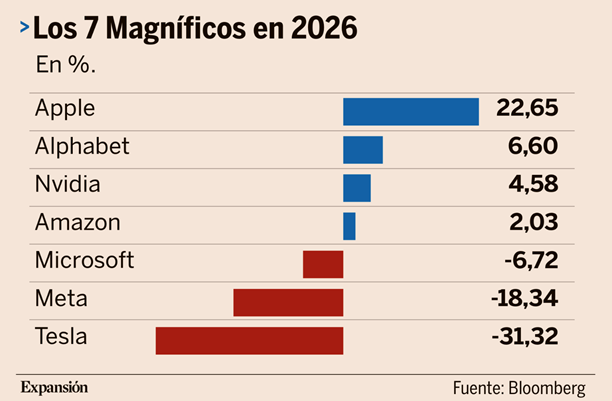
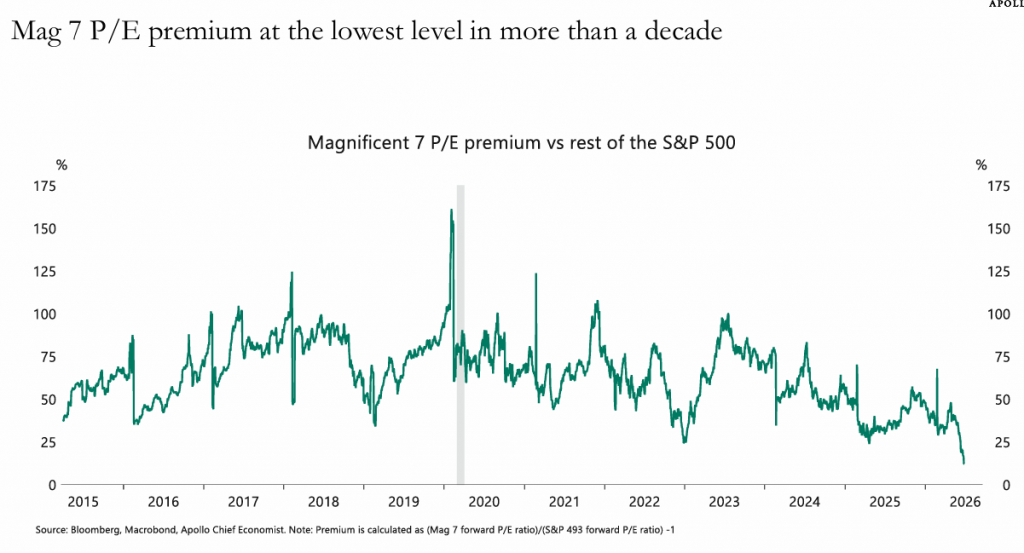
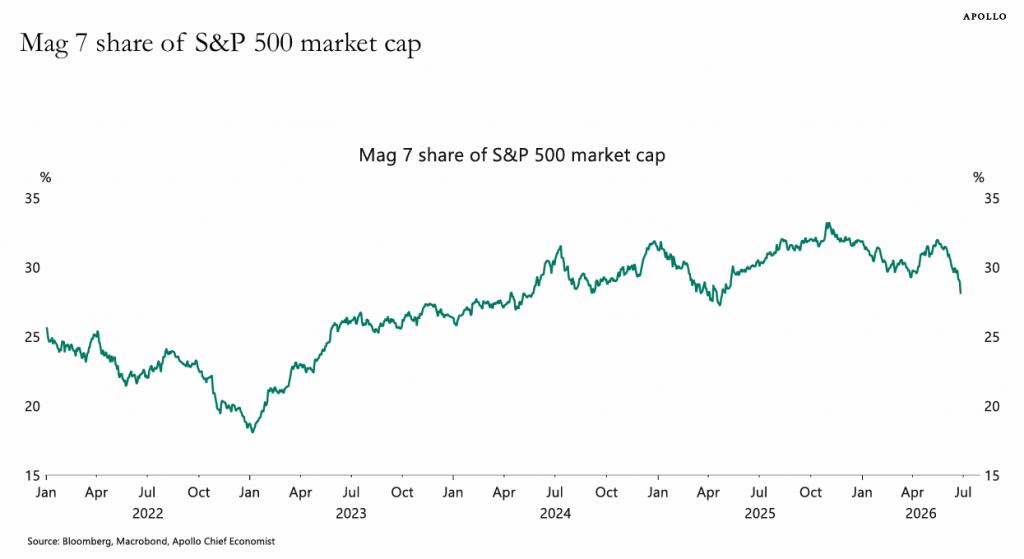
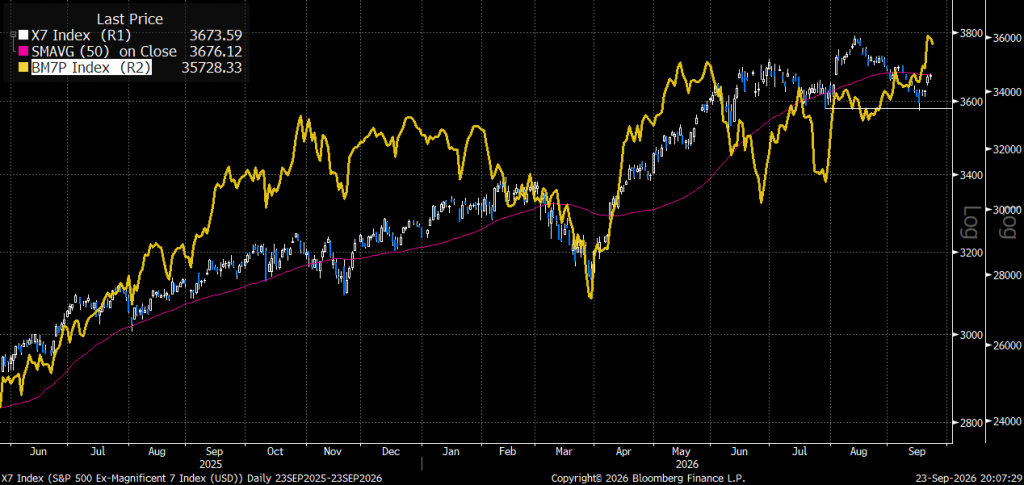
Debido a la fuerte subida de Meta esta semana el índice de los 7 Magníficos ha vuelto a máximos históricos.
Importante esta semana:

Trump aprovechó su intervención ante la Asamblea General de Naciones Unidas para rechazar cualquier intento de establecer un marco supranacional de supervisión de la IA, en respuesta a las propuestas de distintos gobiernos y del propio secretario general de Naciones Unidas para reforzar los mecanismos internacionales de seguridad y supervisión de esta tecnología. Trump defendió, por el contrario, una estrategia orientada a acelerar el desarrollo tecnológico estadounidense con una regulación limitada, llegando incluso a proponer que Estados Unidos denomine oficialmente la IA como “super intelligence”.

Trump calificó de “excelente” su reunión con Xi Jinping en Washington, en un encuentro que buscaba estabilizar las relaciones entre las dos mayores economías mundiales, aunque sin grandes anuncios concretos. Xi aprovechó la reunión para pedir formalmente a Estados Unidos que se oponga a la independencia de Taiwán y para reclamar una gestión prudente de la cuestión taiwanesa, al tiempo que ambos líderes mostraron disposición a aumentar la cooperación en materia de inteligencia artificial y mecanismos de seguridad asociados a esta tecnología.

Según publicaba este martes el Wall Street Journal, la Administración Trump propone aportar inicialmente 5.000 millones de dólares a un nuevo fondo destinado a reconstruir infraestructuras energéticas dañadas por el conflicto en Oriente Próximo y busca que ocho países de la región, Arabia Saudí, EAU, Qatar, Bahréin, Kuwait, Omán, Irak y Jordania, aporten otros 5.000 millones, elevando el vehículo hasta unos 10.000 millones. Uno de los objetivos sería aumentar la resiliencia de las exportaciones energéticas regionales y reducir la dependencia del estrecho de Ormuz, aunque su efectividad dependerá de que pueda alcanzarse una estabilización política duradera

El secretario del Tesoro, Scott Bessent, anunció que Washington y Pekín han acordado prolongar durante dos meses la actual tregua comercial, que vencía el 10 de noviembre, de modo que permanecerá vigente hasta el 10 de enero. La extensión permite ganar tiempo para negociar un acuerdo más amplio y reduce de momento el riesgo de una nueva escalada arancelaria, aunque es más corta de lo que aparentemente buscaba China, que habría defendido una prórroga considerablemente más larga.

Estados Unidos, Dinamarca y Groenlandia han alcanzado un acuerdo para reforzar la seguridad en el Ártico y el Atlántico Norte.

Según el Financial Times, la Fed y el Banco de Inglaterra han intensificado sus consultas a los grandes bancos sobre su exposición a importantes firmas de trading y market makers, después de las fuertes pérdidas sufridas recientemente por Jane Street vinculadas al hedge fund centrado en inteligencia artificial Situational Awareness.

Philip Lane, economista jefe del BCE, volvió a advertir de que el shock energético está resultando más persistente de lo previsto y que, como consecuencia, la inflación probablemente permanecerá elevada durante más tiempo. Lane explicó que, tras la primera oleada de subidas de los precios energéticos de marzo y abril y la posterior relajación durante el verano, se está produciendo una segunda oleada que afecta tanto al petróleo como al gas, mientras los riesgos geopolíticos han vuelto a aumentar. Señala que todavía no se observan efectos significativos sobre los servicios, pero sí espera una mayor presión sobre alimentos, electricidad y bienes, lo que podría retrasar la convergencia de la inflación hacia el objetivo hasta mediados de 2027

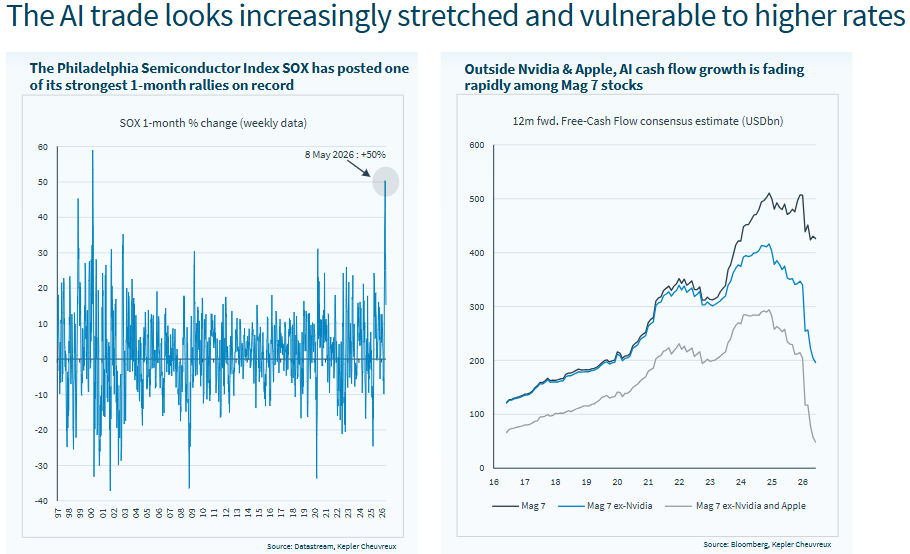
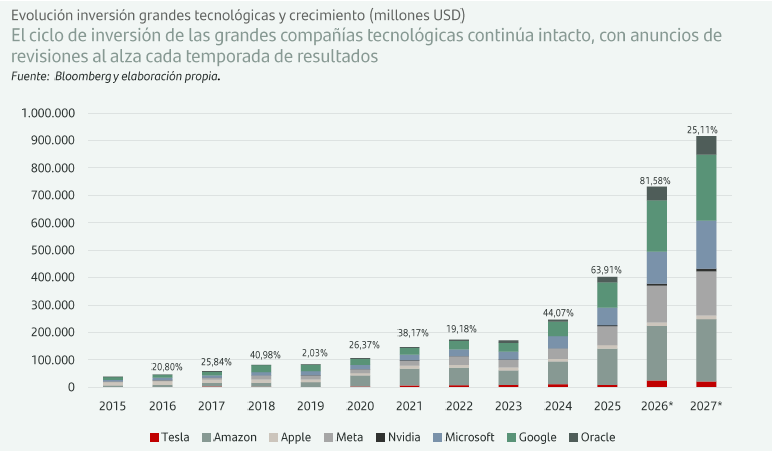
En cuanto a la IA, miembros del BCE, como el miembro del Consejo Fabio Panetta han advertido de que unas valoraciones excesivamente optimistas de las compañías tecnológicas podrían dejar a los mercados expuestos a fuertes correcciones. “Los precios actuales de los activos reflejan unas expectativas optimistas sobre la rentabilidad futura de la inteligencia artificial”. “Estas valoraciones permiten a las empresas tecnológicas captar capital y mantener sus inversiones, pero también dejan a los mercados vulnerables a fuertes correcciones cuando las expectativas no se cumplen, como ha puesto de manifiesto la reciente volatilidad de las acciones tecnológica”. Las preocupaciones sobre los riesgos asociados a la IA se han intensificado a medida que miles de millones de dólares fluyen hacia esta tecnología, alimentando el debate sobre si las valoraciones se han tensionado en exceso y sobre las consecuencias que una fuerte corrección de los mercados podría tener para la economía mundial. Los banqueros centrales europeos han insistido en repetidas ocasiones en que la región no puede quedarse atrás, y el presidente del Bundesbank, Joachim Nagel, afirmó a principios de este mes que la IA será una “prueba de fuego” para Europa. Sin embargo, dada la multitud de variables que intervienen, resulta difícil estimar el impacto total de la IA. Si la IA se centra en crear nuevas tareas y eleva las expectativas de ingresos laborales, los hogares podrían sentirse más ricos y confiar más en el futuro. Esto podría impulsar el consumo, sumándose al auge de la inversión, que a su vez podría provocar una inflación más persistente.

Ursula von der Leyen y el primer ministro australiano, Anthony Albanese, celebraron la conclusión de las negociaciones para un acuerdo de libre comercio entre la Unión Europea y Australia y manifestaron su intención de proceder a su firma lo antes posible. El acuerdo busca reducir las barreras comerciales y ampliar el acceso mutuo a los mercados, al tiempo que refuerza la cooperación europea con un proveedor estratégico de materias primas y minerales críticos.

El Gobierno francés asegura que su proyecto de Presupuestos para 2027 será compatible con las recomendaciones fiscales europeas y contempla un crecimiento de apenas el 0,7% del gasto primario neto, una métrica especialmente importante dentro del nuevo marco fiscal comunitario. En la práctica, un crecimiento nominal del gasto tan limitado exige un ajuste presupuestario significativo, sobre todo teniendo en cuenta las presiones sobre partidas como defensa, pensiones o costes financieros. El principal riesgo sigue siendo, por tanto, de ejecución, no tanto que el Gobierno no presente un presupuesto compatible con Bruselas, sino que la fragmentación política dificulte aprobarlo o cumplir posteriormente los objetivos.

El domingo pasado en Alemania se celebraron las elecciones regionales que supusieron un fuerte retroceso para la CDU de Friedrich Merz que reconoció el mal resultado pero afirmó que continuará al frente del Gobierno y defendiendo su agenda económica.

Continuando en Alemania, el Gobierno aprobó nuevas medidas para aliviar los elevados precios de los carburantes, con una reducción fiscal equivalente a alrededor de 17 céntimos por litro hasta final de año, con un coste aproximado de 2.500 millones de euros. Y esta semana se ha publicado datos macro en Alemania que reflejan el hecho de que los empresarios se muestran más optimistas mientras que la subida de la energía está mermando la confianza de los consumidores. Comenzando por el indicador adelantado más relevante de la economía germana, el índice IFO superó las expectativas en septiembre y se elevó en más de un punto hasta situarse en 89,9, su mayor nivel dese mayo de 2023 y una subida que vino liderada por el componente de expectativas que se alzó hasta 90,4. Por su lado, esta mañana se publicó la confianza de los consumidores que sigue deprimida. Según el índice realizado por GfK bajó hasta -30,6 desde el -26,8 previo y su peor nivel desde mayo de este año.

En el lado macro en Europa se publicaron datos de confianza de los consumidores de la zona euro, que decepcionaron, al tener una caída más pronunciada de lo esperado del sentimiento de los consumidores de la región al bajar el índice realizado por el Eurostat hasta niveles de -16,5 desde el -15,5 previo y por debajo del -16 previsto. Una caída empujada por el nuevo encarecimiento de los costes de la energía y que revierte parte de las subidas de meses previos, aunque este indicador sigue por encima de los mínimos del año que fueron vistos en abril (niveles de -20,5 registrados ese mes).


Merz se aferra al cargo pero ¿hasta cuándo aguantará? Ben Hall. Financial Times.

Friedrich Merz no se anduvo con rodeos. Las elecciones regionales del domingo pasado en Mecklemburgo-Pomerania Occidental fueron un “desastre” para su Unión Demócrata Cristiana (CDU), afirmó el canciller alemán. Merz hablaba mientras parecía que la CDU tendría una mínima presencia en el parlamento de este estado del noreste con el 5 % de los votos, de lejos su peor resultado regional desde la fundación de la República Federal en 1949. Los resultados preliminares posteriores mostraron que el partido había caído por debajo del 5% y no había conseguido representación parlamentaria, convirtiendo el desastre en una verdadera catástrofe.

También dice mucho de la crítica situación de la CDU el hecho de que Merz calificara de “respetable” el 19% de los votos obtenido por el partido en las elecciones regionales de Berlín. El porcentaje de voto de la CDU en la capital alemana cayó casi un 30% y es casi seguro que será expulsada del gobierno que lideraba allí desde 2023, siendo desplazada por la extrema izquierda.

Las dos elecciones regionales confirman el avance imparable del partido de extrema derecha Alternativa para Alemania (AfD), tras su sorprendente victoria en el estado de Sajonia-Anhalt hace dos semanas. En Mecklemburgo-Pomerania Occidental, la AfD cosechó otra victoria con el 38% de los votos –más del doble de su cuota anterior–, aunque no tiene posibilidad de formar una mayoría parlamentaria, a diferencia de lo ocurrido en Sajonia-Anhalt. En Berlín, donde no goza de tanto atractivo, la AfD obtuvo el 16%, siete puntos porcentuales más que en las elecciones de 2023. La valoración inmediata de Merz, realizada poco después de conocerse los sondeos a pie de urna el domingo por la tarde, parecía un intento de adelantarse a una posible rebelión interna en la CDU contra él. Insistió en que permanecería en el cargo y seguiría adelante con sus reformas económicas y del sistema de bienestar previstas, las cuales requerirían “determinación, firmeza y paciencia”.

El canciller alemán más impopular de la era moderna se aferra al puesto. Pero ¿cuánta paciencia le concederán su partido y la opinión pública alemana? Y, ¿qué puede lograr un canciller gravemente debilitado que lidera una coalición fracturada junto a los socialdemócratas de centroizquierda? La aplastante derrota de la CDU frente a una extrema derecha triunfante en Sajonia-Anhalt provocó rumores de rebelión entre las bases del partido, las juventudes y algunos diputados. Esto desató todo tipo de especulaciones sobre un posible Kanzlertausch, o relevo en la cancillería.

En los últimos días, los pesos pesados del partido han cerrado filas. Los jefes de gobierno regionales de la CDU han expresado su apoyo. Los dos rivales más probables de Merz son Hendrik Wüst y Markus Söder, los populares líderes regionales de Renania del Norte-Westfalia y Baviera, respectivamente.

La falta de consenso sobre quién debería tomar el relevo podría ser la mayor baza a favor de Merz. Wüst, un moderado, afronta sus propias elecciones regionales en abril de 2027. Söder, un conservador de carácter impetuoso, podría plantar cara a la AfD, pero algunos demócrata-cristianos se mostrarían reticentes a ceder la cancillería a su partido hermano menor de Baviera: la Unión Social Cristiana, que él lidera. En cualquier caso, cualquier sucesor de Merz se enfrentaría a los mismos problemas económicos y limitaciones políticas.

Al comprometerse a centrarse en las reformas, Merz intenta ganar tiempo frente a su propio partido. Destituirlo ahora podría distraer y desestabilizar a la coalición, además de poner en peligro un paquete de cambios moderadamente ambiciosos en materia de pensiones, subsidios de desempleo y normativa laboral cuya aprobación está prevista para los próximos meses. El canciller espera que estas medidas impulsen la confianza empresarial y ayuden a reactivar el crecimiento tras años de estancamiento económico. Otra cuestión muy distinta es si bastarán para revertir su situación política.

El Gobierno cuenta con una mayoría muy ajustada en el Bundestag. Los parlamentarios de la CDU muestran signos de inquietud; algunos acusan a Merz de hacer demasiadas concesiones a sus socios de coalición socialdemócratas, y el canciller no puede dar por sentado su respaldo.

El desplome de la popularidad de Merz, tras apenas 16 meses en el cargo, ha sido inusualmente pronunciado, teniendo en cuenta que ha adoptado medidas audaces y decisivas en materia de inversión en infraestructuras, gasto en Defensa y apoyo a Ucrania. El recorte de emergencia (y mal planteado) de los impuestos al combustible, aprobado precipitadamente por el Gobierno el viernes por la tarde, recuerda que Alemania aún dispone de un margen de maniobra fiscal del que carecen los gobiernos de países vecinos.

Sin embargo, la experiencia en otros lugares de Europa demuestra que, en la política actual, cuando un líder se vuelve tremendamente impopular –como el presidente francés Emmanuel Macron o el primer ministro británico Sir Keir Starmer–, resulta casi imposible recuperarse. Más aún cuando el descontento público se asocia a rasgos de carácter concretos: arrogancia en el caso de Macron e indecisión en el de Starmer. Merz se muestra altivo y torpe; necesitará mejores dotes políticas para sobrevivir a largo plazo.

Europa ya se enfrentaba a unos meses convulsos, con elecciones previstas en Francia, Italia, España, Polonia y Grecia. A este panorama se suma ahora la inestabilidad en la cúpula política alemana.

“en juego el futuro democrático”. Merz dijo el lunes que está decidido a “hacer frente a las tareas históricas que nuestro país tiene por delante. Lo que está en juego es el futuro democrático del país”.


Mayor inflación es inevitable. Jesús Sánchez-Quiñones. Director General de Renta 4 Banco.

Cuando comenzó la guerra de Irán, la mayoría de los análisis auguraban que si el conflicto duraba más de ocho semanas, los precios del petróleo se dispararían incluso por encima de 150 dólares el barril.

Más de seis meses después, sin que la guerra se haya solucionado, con un bloqueo de Estados Unidos a los puertos iraníes y con un cierre del tránsito por el estrecho por parte de Irán, no se ha producido la escalada tan intensa en los precios del petróleo que se auguraba.

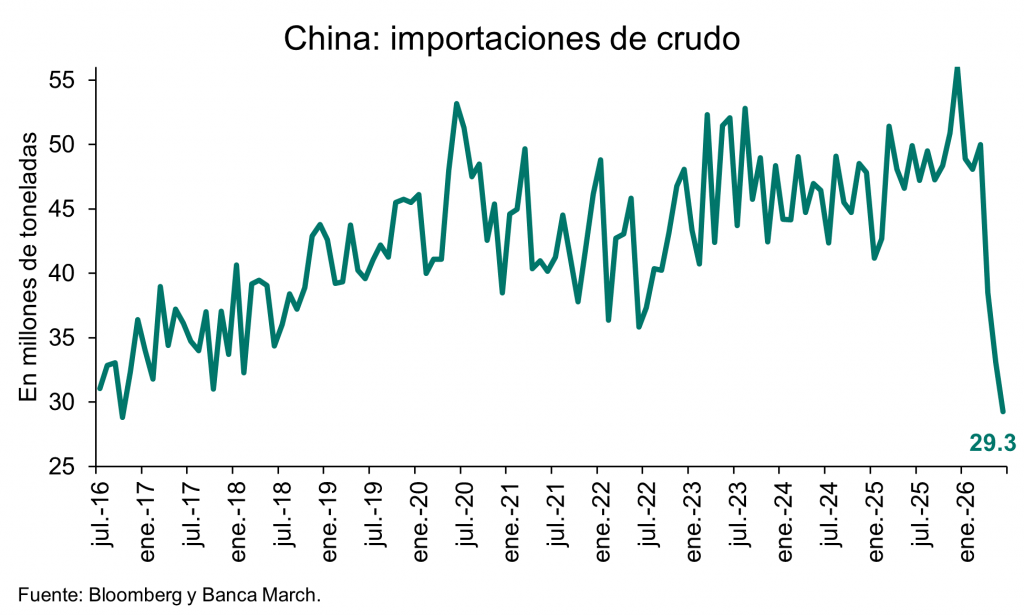
El mundo se ha adaptado a la nueva situación. Por un lado, se han utilizado vías alternativas al estrecho de Ormuz para exportar, como el oleoducto este-oeste de Arabia Saudí o el oleoducto de Emiratos Árabes Unidos, que esquiva el paso por el estrecho;se han utilizado reservas estratégicas a nivel global; se ha incrementado la producción de forma significativa en países como Nigeria o Brasil; y se ha reducido el consumo, o al menos las importaciones, especialmente en China, que ha recurrido a sus inventarios, reduciendo las importaciones.

En las últimas semanas, el escenario energético se ha complicado notablemente por la entrada en la guerra de Irán de los hutíes de Yemen y por los ataques de Ucrania a las refinerías rusas a miles de kilómetros de la frontera.

Los hutíes han atacado el oleoducto por donde Arabia Saudí desviaba una parte relevante de sus exportaciones y, adicionalmente, se han hecho con el control del estrecho de Bab el-Mandeb, que da acceso al mar Rojo, anunciando un bloqueo marítimo sobre Arabia Saudí, evitando la carga y descarga de mercancías en sus puertos, incluyendo el petróleo y derivados.

Por su parte, Ucrania ha pasado a una nueva fase de la guerra con Rusia, realizando constantes ataques durante agosto y septiembre a las principales refinerías rusas en puntos muy alejados de la frontera común. Aunque las cifras del porcentaje de capacidad de refino que ha quedado fuera de servicio son inciertas, la realidad es que Rusia ha prolongado la prohibición de exportar derivados del petróleo. Dicha prohibición, previsiblemente, se volverá a extender hasta finales de octubre. Se revisa mes a mes.

El propio presidente Trump ha recriminado a Zelenski el ataque a estas infraestructuras energéticas rusas por el problema de desabastecimiento y el aumento de los precios de los productos refinados como el diésel a nivel global.

La pérdida combinada de oferta de diésel procedente de los países del golfo Pérsico y Rusia es de casi el 45% del comercio marítimo mundial de diésel, de acuerdo con la Agencia Internacional de la Energía.

Con la merma de capacidad de refino en los países del golfo Pérsico y con la prohibición de exportación de estos productos por parte de Rusia, el aumento de precios parece inevitable.  Las refinerías de Estados Unidos están operando casi al máximo de su capacidad.

Adicionalmente, en Estados Unidos ya se debate un posible embargo a las exportaciones de diésel para conseguir rebajar los precios históricos de este combustible, actualmente en un impensable precio de 6,5 dólares por galón.

Ante este escenario, Europa se encuentra en una situación de máxima vulnerabilidad, en gran parte por sus propias decisiones de políticas energéticas de las últimas décadas. Con políticas que han primado la sostenibilidad de las fuentes energéticas sobre la disponibilidad y asequibilidad de las energías, se ha conseguido que desde 2009 hayan cerrado 30 grandes refinerías en Europa. En los últimos 25 años, la Unión Europea ha perdido más de un 15% de su capacidad de procesamiento de crudo.

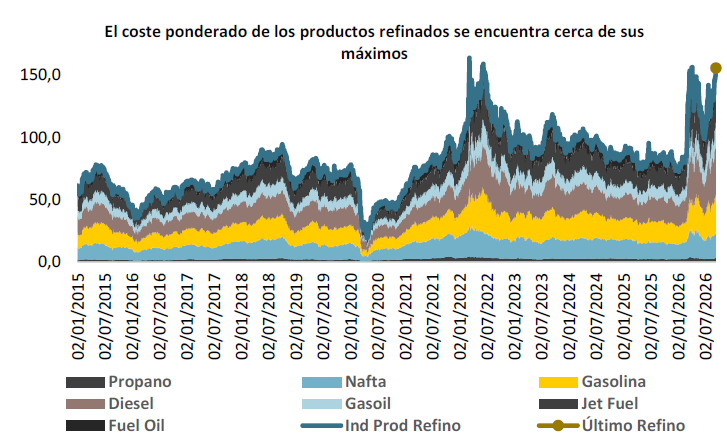
El problema con el incremento del precio del diésel radica en que es un bien intermedio necesario para la producción de muchos bienes físicos y un coste esencial para sectores como el transporte, la agricultura o la industria. El verdadero cuello de botella en el mercado energético actual no se encuentra en la disponibilidad de petróleo, sino en la capacidad de refino de este para lograr los productos de uso común como la gasolina, el diésel o el queroseno para los aviones.

Las refinerías dañadas son más difíciles y costosas de reparar que los oleoductos o los depósitos.  Hasta ahora, el mundo se había adaptado al cierre del estrecho de Ormuz, que teóricamente podía ocasionar un colapso en el mercado del petróleo. Ahora habrá que ver cómo el mundo se adapta a esta situación coyuntural de insuficiencia de capacidad de refino.

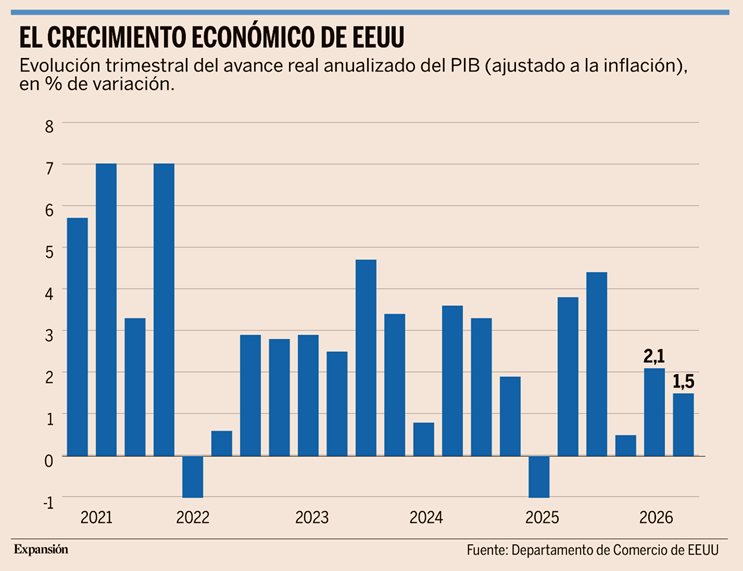
El aumento de los costes energéticos y de la inflación durante los próximos trimestres parece garantizado. La clave reside en cuánto tiempo durará esta situación tan anómala. Paradójicamente, mientras tanto, los datos de actividad industrial en Estados Unidos siguen mostrando una sorprendente fortaleza.


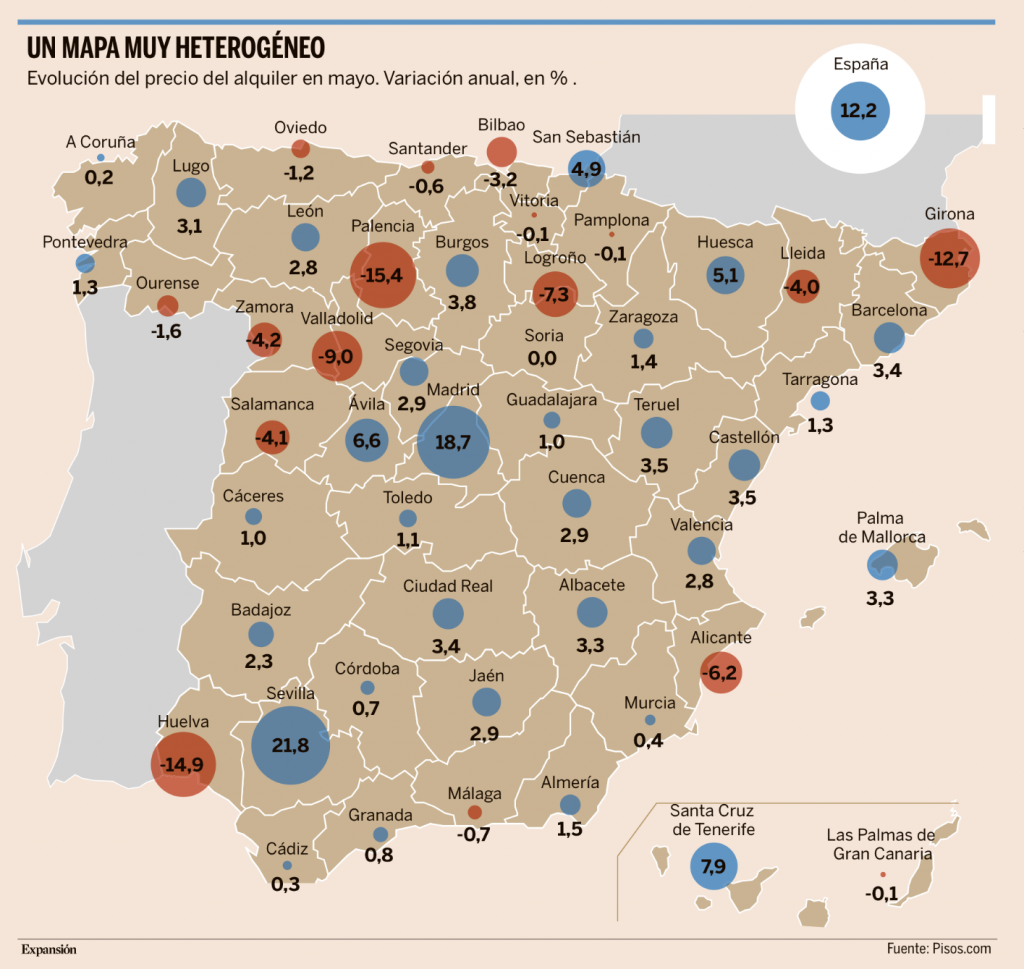
El desahucio de Maricarmen: Mucho buitre (político) y poco fondo. Iñaki Garay (Expansión de hoy).

Que vaya tomando nota Feijóo de lo que le espera si finalmente gana las elecciones generales el próximo año y llega a gobernar, porque lo del desahucio de Maricarmen es solo el aperitivo. La crisis de la vivienda va a ser a partir de ahora un campo de batalla político. Que sepa Feijóo que en la España que va como un cohete hay decenas de miles de dramas como el de esta abuelita que, en la antesala de las elecciones, van a ser usados como armas electorales.

Pareciera en las últimas horas que a Maricarmen la hubieran sacado de su casa a patadas el propio Feijóo ayudado por Abascal, Ayuso y Almeida y todo para saciar el apetito de un lobo, llámese fondo buitre, que en realidad resulta ser una pyme madrileña con ánimo de lucro. Lo cierto es que a Maricarmen la desahuciaron este miércoles 50 antidisturbios enviados por el delegado del Gobierno en Madrid, Francisco Martín Aguirre –hombre de total confianza de Pedro Sánchez–, para cumplir la sentencia emanada de dos leyes impulsadas y aprobadas por el Partido Socialista de Felipe González. La primera, el decreto de Miguel Boyer de 1985, que acabó con las prórrogas forzosas en los contratos de arrendamiento y, la segunda, la Ley de Arrendamientos promovida por Josep Borrell en 1994, cuyo objetivo era ir finiquitando aquellos contratos de renta antigua que instauró Franco y que ahora Irene Montero, sin atribuírselo al dictador por supuesto, toma como modelo universal. No se trata de criticar la ley de Boyer, ni la de Borrell, ambas socialistas, que lo único que pretendían era ir suprimiendo privilegios que creaban ciudadanos de primera y de segunda, sino la hipocresía de unos políticos que tres décadas después han hecho de la demagogia su forma de vida. Ayer el Gobierno estaba haciendo escorzos con tirabuzones para atribuirle la penuria de Maricarmen también a Franco, aunque es probable que ella en su fuero interno todavía le esté dando las gracias al dictador por haberla permitido gozar de un alquiler en muy buenas condiciones en la mejor zona de Madrid, ahorrándose el tremendo esfuerzo que supone para cualquier español medio comprarse una vivienda con su correspondiente hipoteca.

El bulo de la maldición franquista que pesaba sobre Maricarmen lo extendió con especial vehemencia la ministra de Igualdad y doctora en Derecho, Ana Redondo. Dijo la ministra que Maricarmen iba a ser desahuciada porque en 1956 las leyes machistas de Franco impedían a la mujer casada (no así a la soltera o viuda) firmar contratos de arrendamiento (cierto) y que eso había provocado que no hubiera una sino dos subrogaciones del contrato (una desde su padre hacia su madre y otra de su madre a ella), la segunda de las cuales dejaba a la inquilina a la intemperie. La segunda parte del argumento es un bulo porque Ana Redondo oculta que la Ley de Arrendamientos de 1994 establece que los hijos solo podrán subrogarse el contrato por dos años, y da igual que sea la primera o la segunda vez que esto ocurre, con lo que Maricarmen llevaba 32 años colgada de la brocha por una legislación impulsada no por Franco sino por el PSOE. La versión fake de Redondo fue repetida en Televisión Española en horario de máxima audiencia por David Broncano en su programa La Revuelta.

El Gobierno ha visto en el caso de Maricarmen una oportunidad para contrarrestar el problema que tiene en Ceuta por la ocupación de la ciudad llevada a cabo por 15.000 inmigrantes, por las joyas de Zapatero (ayer por fin el expresidente recordó después de cuatro meses que se las había regalado el difunto rey de Arabia Saudita) y por el juicio con jurado a Begoña Gómez, la esposa del presidente, por los presuntos delitos de malversación de caudales públicos y tráfico de influencias. En estas circunstancias Sánchez se ha lanzado con todo a pesar de las contradicciones que le persiguen, tales como que el PSOE se abstuviera recientemente cuando Sumar propuso prohibir a los fondos buitre comprar inmuebles. Lo hizo en un ataque de responsabilidad, porque Carlos Cuerpo le advirtió que una medida de este tipo ahuyentaría a los inversores que este país necesita para construir la vivienda que se necesita.

Tras lo ocurrido con Maricarmen, el PSOE ha desistido ya de buscar una solución real al problema de la vivienda y empieza a utilizarla como arma arrojadiza electoral, con la tentación de ahondar en esas medidas populistas que le proponen sus socios y que agravan el problema. Aprovechando el drama de Maricarmen, Sumar quiere recuperar la idea recientemente rechazada de topar los alquileres e incluso propone la expropiación del piso en el que vivía la abuela, retorciendo hasta el extremo la interpretación del artículo 33.3 de la Constitución, que precisamente lo que protege es la propiedad.

¿Por qué la empresa propietaria no ha querido que Maricarmen siguiera en el piso a pesar de que el pianista James Rhodes se había comprometido a pagar el alquiler a precio de mercado? Es una hipótesis incompleta porque no se conocen los detalles de la oferta real de Rhodes, pero la razón bien pudiera estar de nuevo en la regulación. El proteccionismo que dificulta echar a un vulnerable, cargando el coste no sobre el Estado sino sobre el propietario, provoca que a cualquier persona que esté en esas circunstancias le sea casi imposible alquilar un piso en cualquier ciudad de alta demanda. Y esto no se va a solucionar hasta que se ponga fin al problema real, que no es otro que un déficit estructural que el Banco de España cifra en 750.000 viviendas.

El caso de Maricarmen no es ni único ni mucho menos el más sangrante. De hecho, tanto la Comunidad de Madrid como el propio Ayuntamiento de la capital le han ofrecido alternativas habitacionales que pueden parecer razonables. De ahí que de nuevo la vehemencia y el altavoz que ha tenido el drama de Maricarmen apunte a una representación política perfectamente orquestada. No se explica de otra manera porque cada año se practican en España más de 25.000 desahucios, de los cuales casi 7.000 son en Cataluña, frente a 2.119 en la Comunidad de Madrid. ¿Por qué entonces esta batalla ha empezado precisamente por Maricarmen y en Madrid? La guerra sucia se ha desatado de cara a las elecciones.


¡Buen fin de semana!
Comentario de mercado 18 de Septiembre del 2026

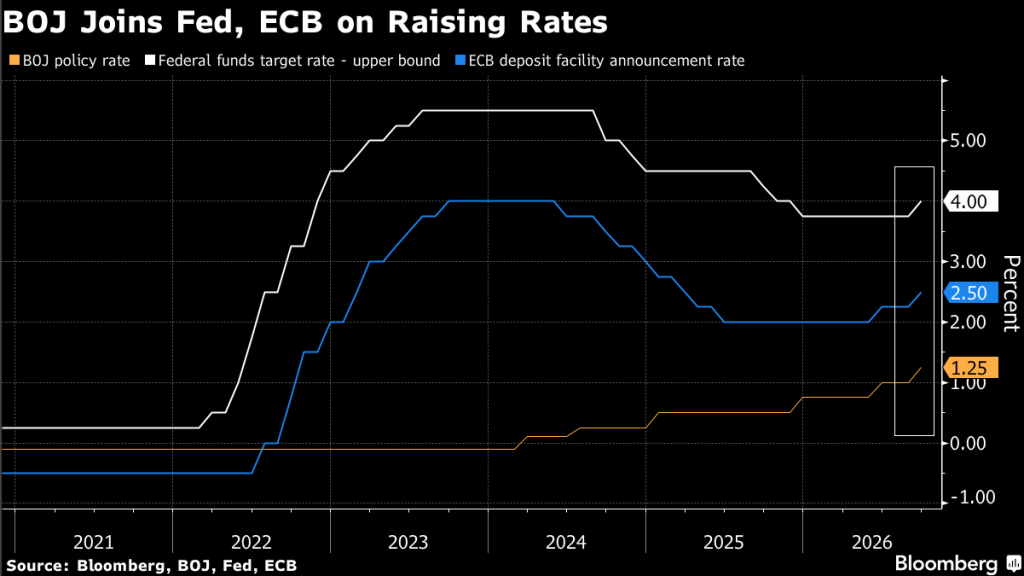
Semana de protagonismos para los Bancos Centrales con subidas de tipos generalizadas destinadas a combatir la inflación:

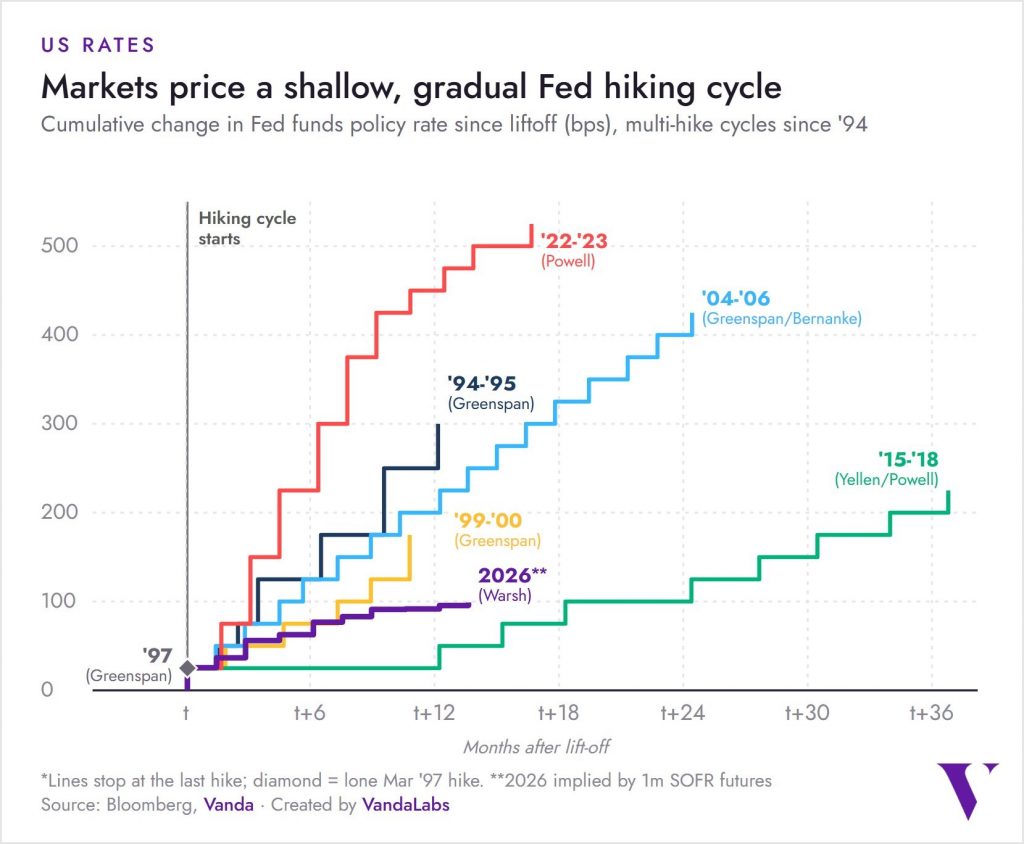
Después de la subida de tipos de la Fed de 25 puntos básicos esta semana los mercados están proyectando uno de los episodios de subidas de tipos más suaves de los últimos 30 años en Estados Unidos, el mercado ve esta subida más como un ajuste a mitad de ciclo que como una nueva etapa de subidas de tipos, aunque 4 de los 6 ciclos que comenzaron así terminaron siendo más agresivos de lo que el sentimiento de mercado preveía. El consenso de analistas mantiene las expectativas de 3 subidas adicionales de tipos hasta mediados de 2027, 1 subida de 25 puntos básicos en el 2026 y 2 subidas en 2027. Para la próxima reunión del 28 de Octubre la probabilidad de subida de otro cuarto de punto es del 53%.

Esta semana los temores del mercado se han centrado en dos focos de presión, por un lado, los ataques sobre una de las principales arterias de exportación de petróleo de Arabia Saudí han servido como catalizador para impulsar los precios de la energía y, con ello, elevar la rentabilidad del bono estadounidense a 10 años por encima del 5%, una referencia que no se alcanzaba desde 2007. Este nivel ha intensificado la preocupación de los inversores ante la posibilidad de un repunte más persistente de los costes energéticos, mientras el mercado permanece a la espera de que Arabia Saudí detalle el tiempo necesario para restablecer plenamente la operatividad del oleoducto que conecta con Yanbu. Como digo, la situación energética volvió a deteriorarse durante el fin de semana pasado después de que Arabia Saudí cerrase su oleoducto Este-Oeste tras un ataque con drones lanzados desde territorio iraquí el pasado 10 de Septiembre, mientras los hutíes aseguraron haber atacado también una instalación militar saudí. El oleoducto es especialmente importante porque permite transportar crudo desde el este del país hasta el puerto de Yanbu, en el Mar Rojo, evitando así el estrecho de Ormuz, su interrupción elimina precisamente una de las principales rutas alternativas utilizadas por Riad ante las restricciones en el Golfo. A esto se suma el aplazamiento de las conversaciones entre Irán y los países del Golfo destinadas a alcanzar un acuerdo temporal sobre la navegación por Ormuz. El jueves Arabia Saudí anunció que prevé restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. 

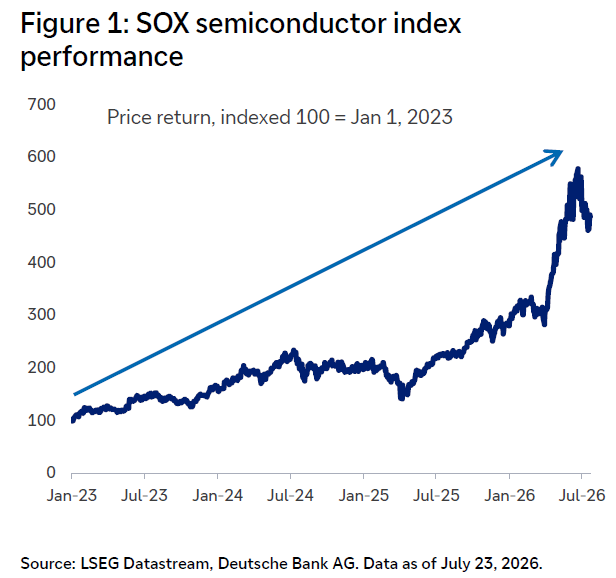
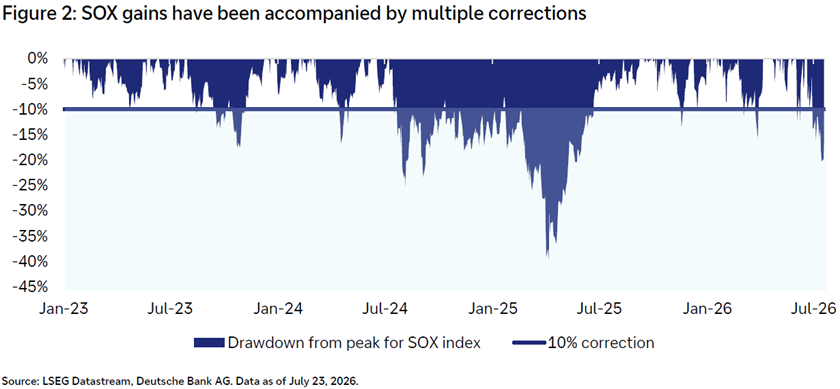
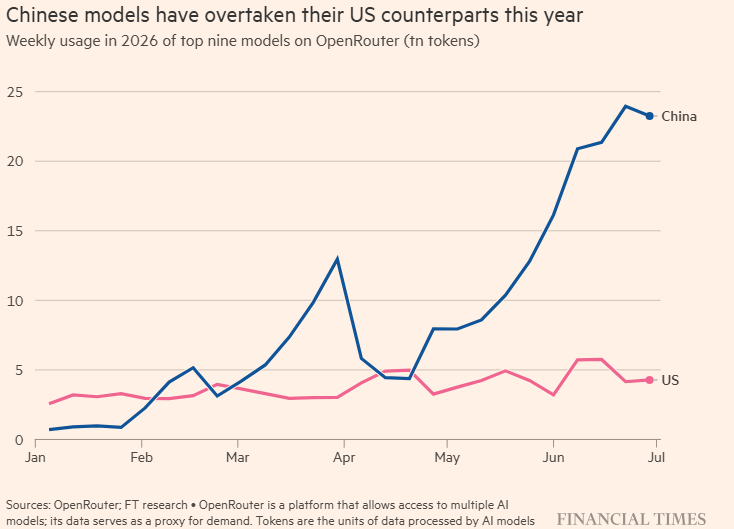
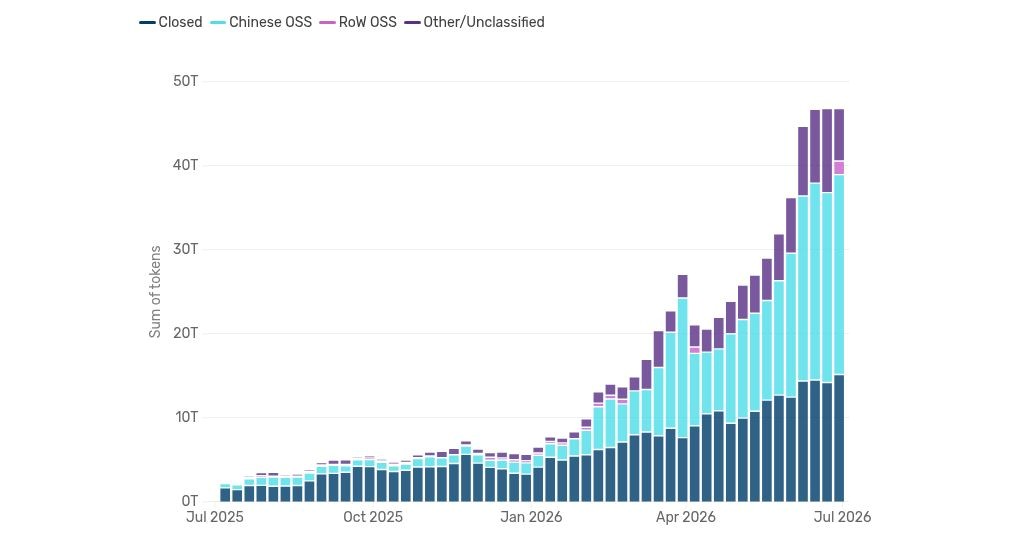
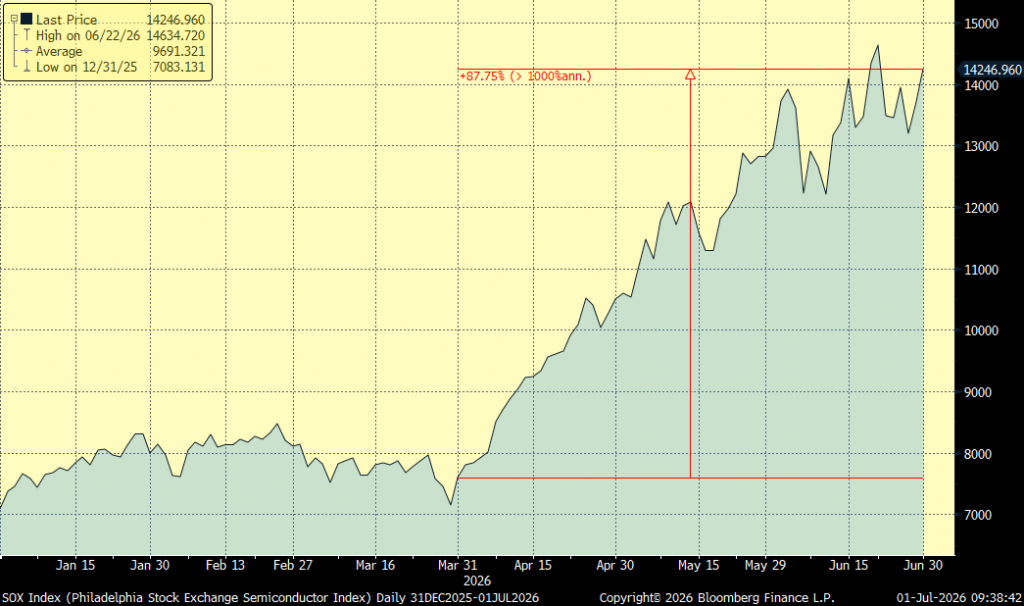
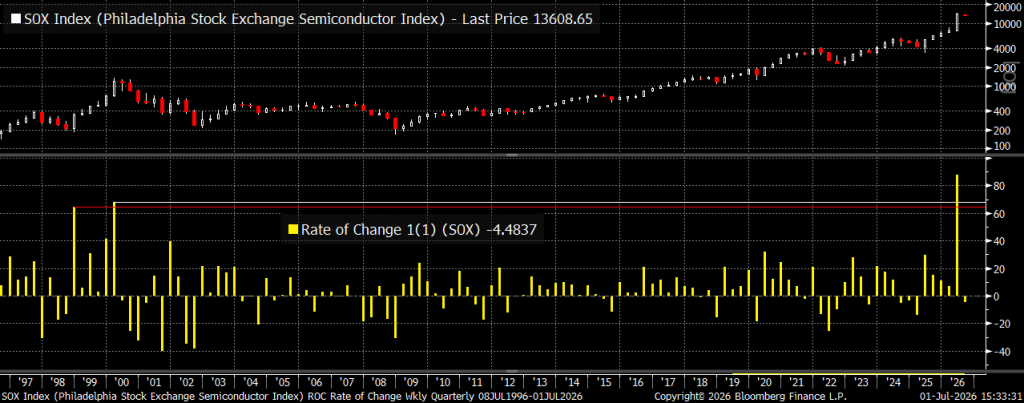
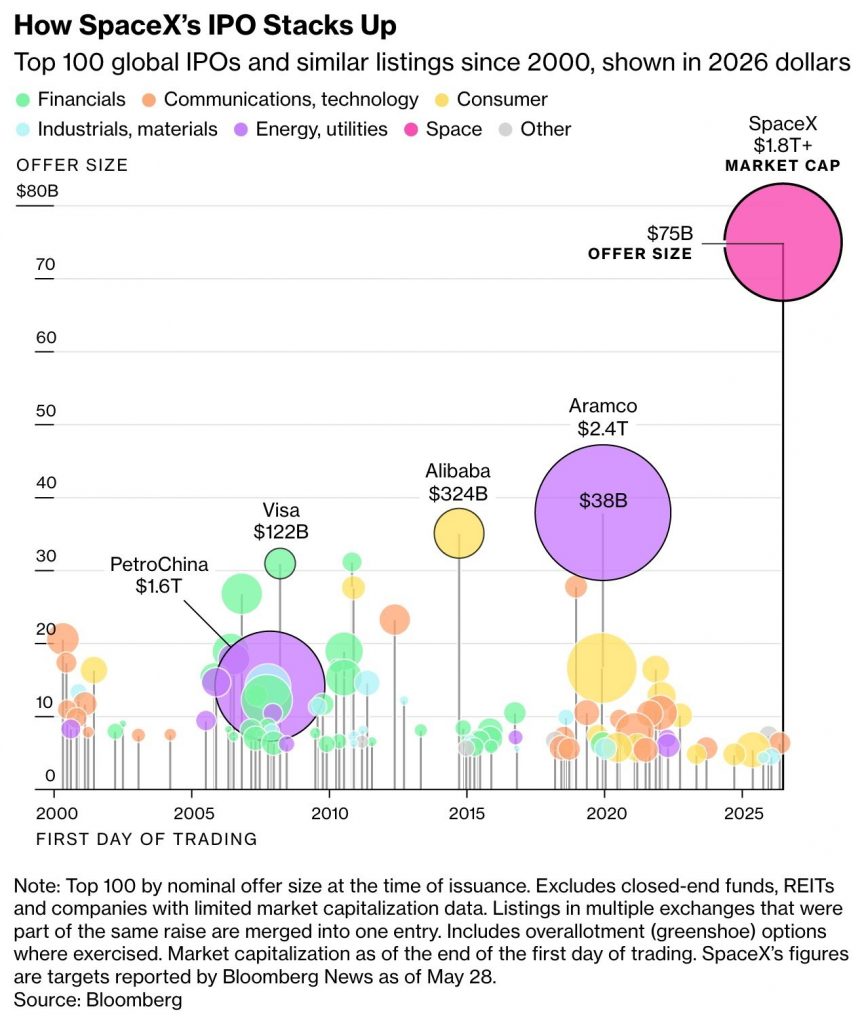
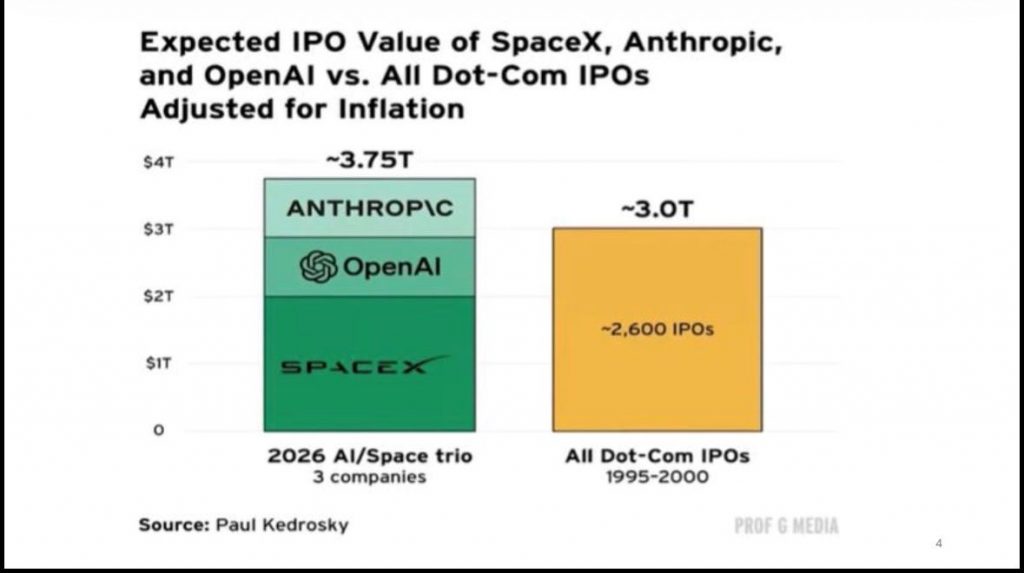
Por otro lado, toda esta tensión coincide con las recientes declaraciones de algunos líderes de la industria de la inteligencia artificial, quienes han sugerido la conveniencia de moderar el ritmo de desarrollo de esta tecnología. Estas afirmaciones han penalizado especialmente al sector de los semiconductores, mientras que han favorecido a las compañías de software. Sin embargo, los grandes desarrolladores de modelos disponen de escasos incentivos para ralentizar voluntariamente una tecnología que consideran estratégica, especialmente cuando los competidores chinos se encuentran a tan solo seis u ocho meses de distancia. El debate sobre los riesgos de la IA se inició después de que el CEO de Anthropic, Dario Amodei (Dario Amodei — We Must Pace the Frontier), el pasado fin de semana, propusiera reducir el ritmo al que avanzan los modelos más potentes. Elon Musk y Sam Altman respaldaron en términos generales la propuesta, mientras Trump la rechazó al considerar que ralentizar el desarrollo podría hacer que Estados Unidos pierda su ventaja frente a China. Altman añadió además que OpenAI no saldrá a bolsa en 2026, señalando que actualmente la prioridad es resolver cuestiones de seguridad y alineamiento antes de afrontar una IPO. Sam Altman en una entrevista el domingo pasado confirmaba que Open AI no saldrá a bolsa este año, mientras se centra en abordar las preocupaciones de seguridad sobre la tecnología. Es probable que la carta publicada por Amodei responda más a la necesidad de incrementar la visibilidad pública de cara a una inminente salida a bolsa, con una valoración cercana a los dos billones de dólares, que a una verdadera intención de desacelerar la innovación. Además, para confirmar un cambio estructural de tendencia sería necesario observar medidas tangibles, como una reducción de los pedidos de capacidad computacional. Hasta el momento, no existe evidencia de que esto esté ocurriendo.

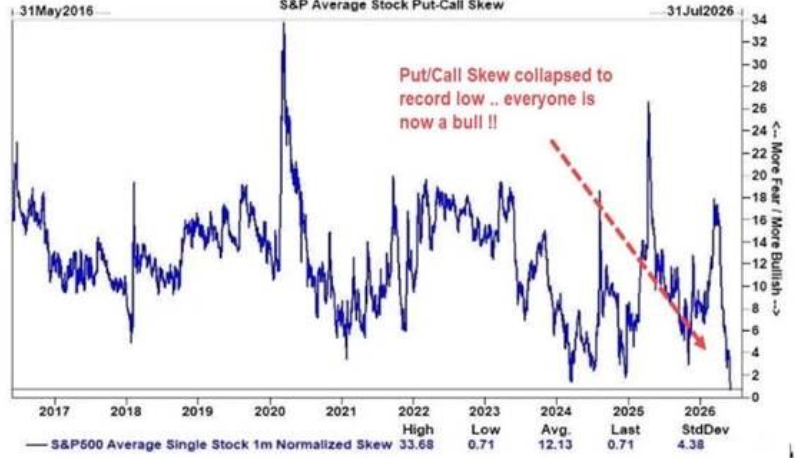
Hasta agosto, el principal temor de los gestores era una burbuja en la IA. Ahora, la percepción de riesgo ha cambiado según la última encuesta de gestores de Bank of America, el mayor foco de tensión se concentra en el mercado de bonos. Los gestores temen que durante septiembre se produzca “un aumento desordenado de los rendimientos de la deuda”. Las preocupaciones de los gestores en el mercado de deuda han ido creciendo en los últimos meses. En la encuesta de julio, en torno a un 15% de los expertos consideraba la volatilidad en la renta fija como uno de los riesgos extremos de los siguientes meses. Ese porcentaje se multiplicó por dos en la encuesta de agosto y ahora alcanza el 33%. El temor a una sobrevaloración de las compañías relacionadas con la IA en Bolsa cae al segundo puesto, con un 28%. Este es, a su vez, el menor porcentaje para este riesgo en los últimos tres meses. Hay que recordar que esta encuesta fue elaborada antes de los recientes temores a un freno de la inversión en IA. Por su parte, el miedo a una segunda ola de los efectos inflacionarios cae al tercer puesto, frente al primero que llegó a ocupar en tras el estallido de la guerra en Irán. Actualmente, los gestores de fondos de inversión infraponderan un 48% la deuda y esta representa su asignación a bonos más baja desde mayo de 2022, dos meses después de que la Reserva Federal de Estados Unidos desplegase su política monetaria más agresiva en cuatro décadas y apenas un mes antes de que el Banco Central Europeo tomase la misma hoja de ruta. En aquel momento, estas políticas monetarias provocaron una venta masiva de bonos que disparó la rentabilidad de los principales títulos. Para que los gestores de activos encuestados cambien esta estrategia en la renta fija, el 27% afirma que la rentabilidad de los bonos del Tesoro estadounidense debería subir a un nivel atractivo, como podría ser, según ejemplifican, el 6% de rentabilidad en el título con vencimiento a 30 años (ahora en el 5,36%). Para el 19%, su inversión en deuda cambiaría si visualizan un pico de subidas importante en los mercados bursátiles. Los bonos son el activo más infraponderado en las carteras en septiembre. Le siguen las acciones británicas y los bienes de consumo básico (con la mayor infraponderación a este sector desde 2004). Frente a ellos, las acciones globales reciben la mayor ponderación de los gestores en sus estrategias actuales. Le siguen las acciones de mercados emergentes y el sector salud. El sector en el que más han aumentado su asignación en septiembre ha sido en el financiero, alcanzando el nivel de sobreponderación más alto desde noviembre de 2025. Para el 25% de los inversores encuestados por BofA (el nivel más alto desde septiembre de 2022), la política monetaria global es demasiado expansiva. Los gestores de fondos se encuentran más divididos sobre los próximos pasos de la Reserva Federal de Estados Unidos antes de las elecciones de mitad de mandato, que se celebrarán el próximo el 3 de noviembre. Para los inversores, el resultado más probable de estas elecciones es que los demócratas ganen la Cámara de Representantes y los republicanos el Senado, mostrando una fuerte división. Actualmente, el Partido republicano tiene la mayoría tanto en la Cámara como en el Senado.

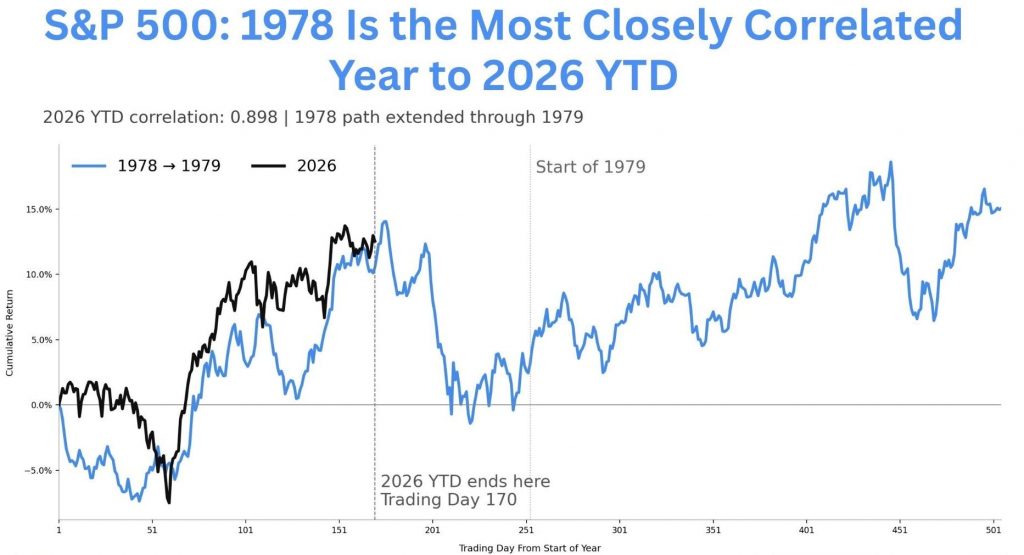
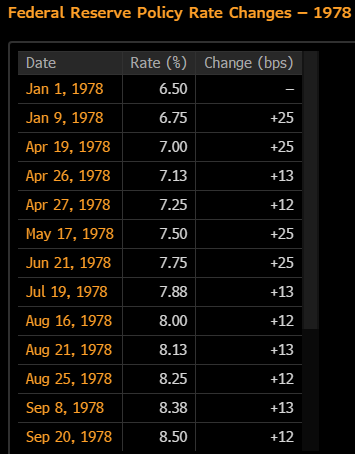
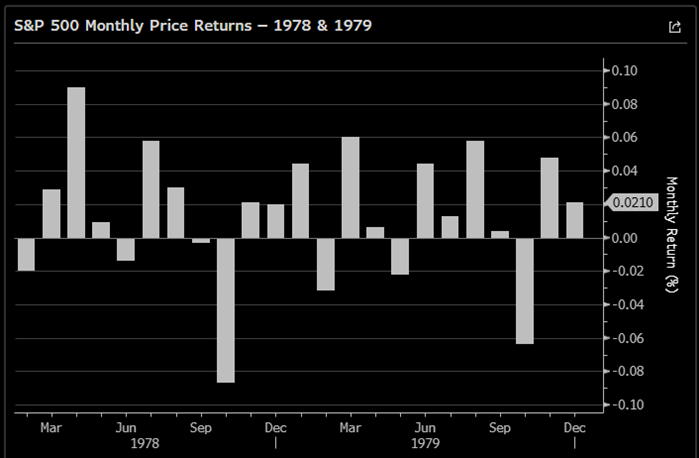
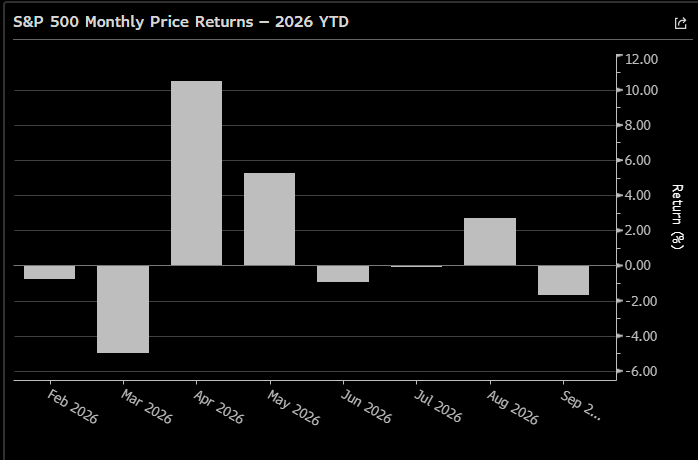
Esta semana me ha llamado la atención la correlación entre el comportamiento del S&P 500 en 1978 y en la actualidad, en 1978 la Fed también inició un periodo de subidas de tipos que llevó a los tipos de interés al 10% en Diciembre… 1978 fue también un año muy volátil para el S&P 500, como el actual, teniendo una caída en Octubre del 9% tras las subidas de tipos de la Fed desde el 9% hasta el 9,75% que alcanzaron en Noviembre.

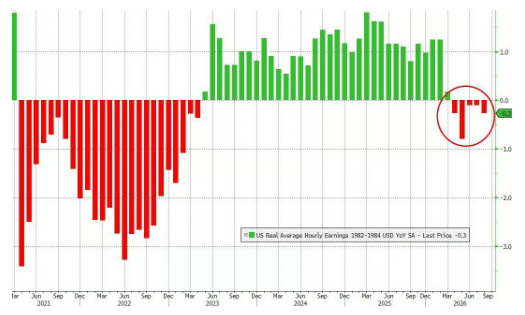
Un indicador adelantado en Estados Unidos que está dando señal de alarma es el del crecimiento real de los salarios, que ha disminuido durante los últimos 5 meses:

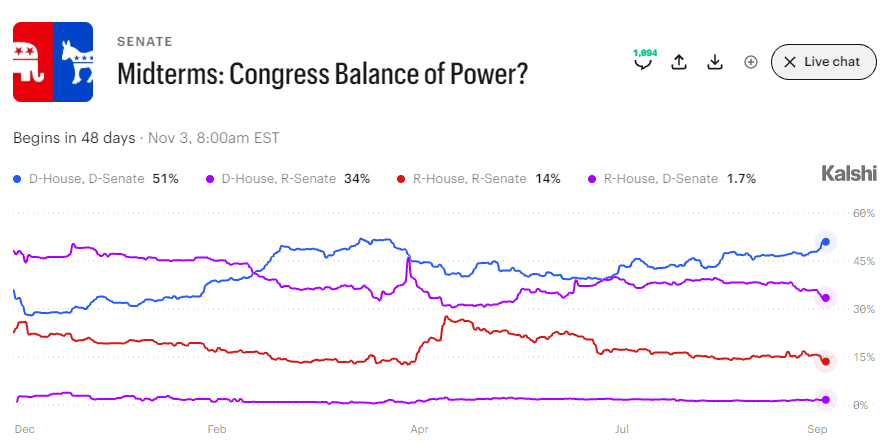
En cuanto a las elecciones de mitad de mandato de Estados Unidos que se celebran en Noviembre las probabilidades de que los demócratas se hagan con el control de la Cámara de Representantes y del Senado ha superado esta semana el 50% por primera vez desde Abril:

Importante esta semana:

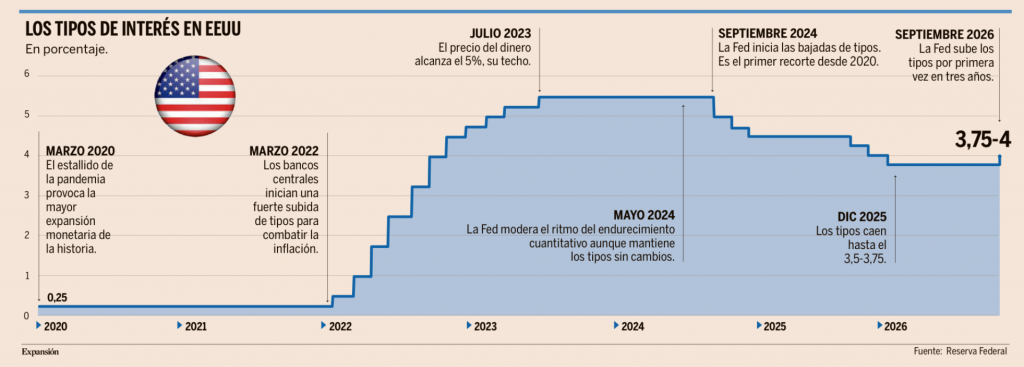
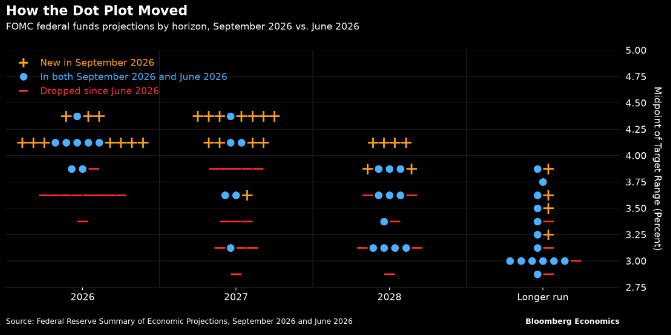
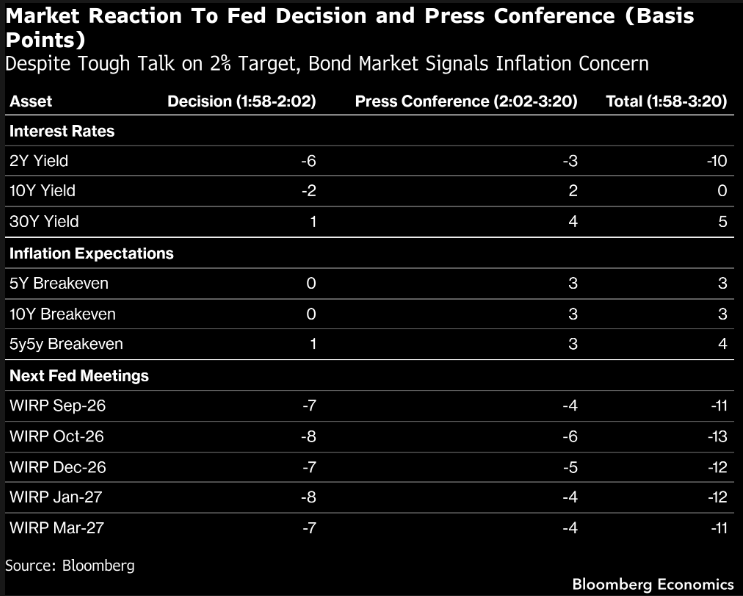
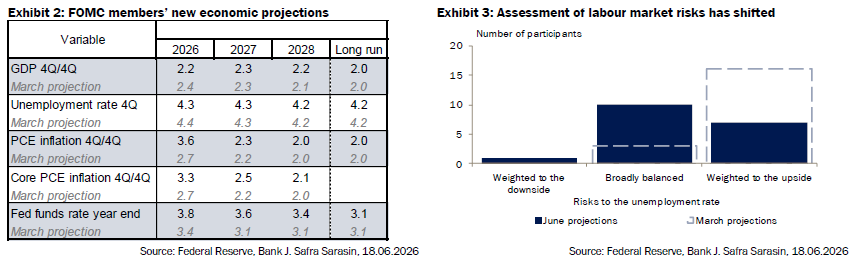
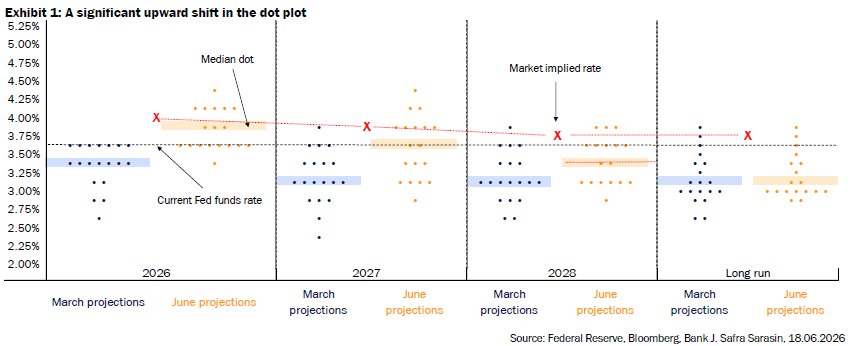
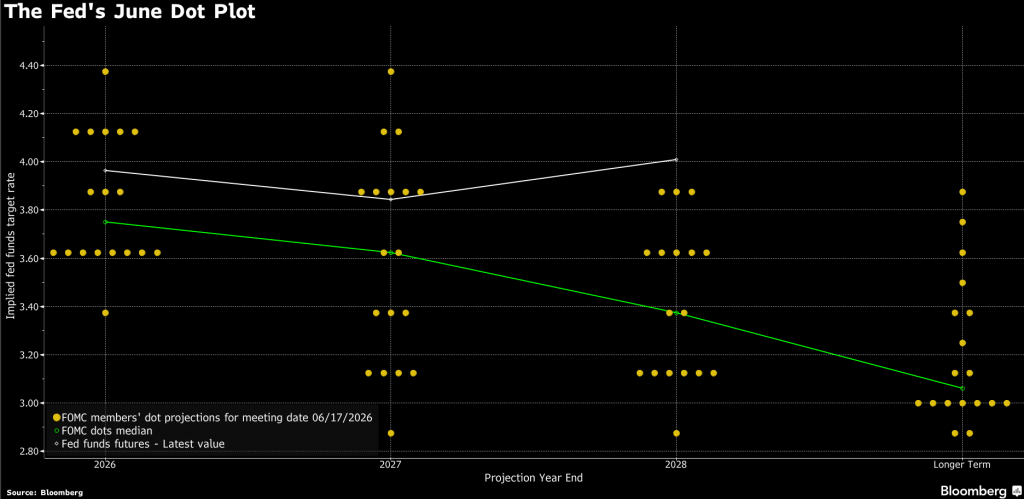
La Reserva Federal se atrevió este miércoles a desafiar a Donald Trump al elevar el precio del dinero, por primera vez en más de tres años, para tratar de combatir la escalada de los precios. La Fed subió los tipos de interés un cuarto de punto, hasta la horquilla del 3,75% al 4%. El movimiento, descontado por el 90% de inversores, choca frontalmente, sin embargo, con las crecientes presiones del gobierno americano para que la Fed recortase los tipos. La subida de 25 puntos básicos se decidió por unanimidad, con 12 votos a favor y ninguno en contra. La última vez que la Fed había subido tipos fue hace 38 meses, en julio de 2023. Durante la rueda de prensa posterior, Warsh aclaró que la Fed ha tomado su decisión “considerando los shocks e incertidumbres” que imperan en el marco geopolítico, aprovechando “la resiliencia de la economía estadounidense” y bajo la convicción de que poniendo el “foco en la estabilidad de precios” hay espacio para un “potencial mejor comportamiento” del PIB norteamericano. La realidad, advirtió, es que “la inflación es demasiado alta y lo ha sido demasiado tiempo”. Después de todo, la Fed había apuntado en su comunicado oficial que “la inflación permanece elevada”, defendiendo que “la medida adoptada favorecerá un retorno más rápido al objetivo del 2%”, y reafirmando que “garantizará la estabilidad de precios”. La Fed subrayó que “la actividad económica se está expandiendo a un ritmo sólido”. Pese a que “la incertidumbre sigue siendo elevada debido, en parte, a acontecimientos geopolíticos”, destacaba, el consumo interno “ha mostrado resiliencia”, el “crecimiento de la productividad es fuerte y la inversión de capital es robusta”, mientras que “el empleo aumenta”, lo que dibuja un marco robusto que permite subir tipos. El primero en alimentar las expectativas sobre un alza de tipos de interés había sido el propio Warsh, que en su estreno ante el cónclave de banqueros centrales de agosto en Jackson Hole recalcó que el “objetivo de estabilidad de precios de la Reserva Federal del 2% es incontestable” y que si la inflación no mejoraba visiblemente no dudaría en tomar cartas en el asunto. El mercado encontró confirmación a esa necesidad en la publicación, el pasado viernes, del IPC del mes de agosto. El dato revelaba una persistencia en el ritmo de aumento de los precios, tras relajación de los meses previos, con un nuevo avance interanual del 3,4%, similar al de julio, y un incremento mensual de cuatro décimas. El diagrama de puntos, donde se ven las previsiones de los miembros del FOMC para los próximos años (dot plot), sin los “dots” de Warsh, igual que en junio, apunta a una subida de 25 puntos básicos más este año, revisándose al alza hasta 4,125% frente al 3,75% que se proyectaba en junio. 16 miembros ven al menos una subida adicional este año frente a los 6 que la veían en junio, con mantenimiento de tipos en 2027, aunque 8 miembros sí esperan otra subida de 25puntos en 2027, y un recorte de 25 puntos en 2029 hasta 3,625%, aunque revisa el largo plazo ligeramente al alza a 3,2% frente al 3,1% de junio). Esto supone que durante todo el horizonte de estimaciones los tipos se mantendrán por encima del tipo neutral de largo plazo.

Después de la subida de tipos Trump volvió a presionar públicamente a la Fed, afirmando que los tipos estadounidenses deberían situarse en el 1% o incluso por debajo y calificando el nivel actual como “demasiado alto”. Trump confirmó además que había hablado con Warsh antes de la reunión y aseguró que le había dicho que hiciese “lo que quisiera”, manteniendo públicamente su confianza en él, aunque atribuyó la decisión a un Consejo de la Fed especialmente “duro”.

Estados Unidos y China están estudiando la posibilidad de reducir determinados aranceles antes de la reunión entre Trump y Xi Jinping prevista para el 24 de septiembre, aunque las negociaciones continúan abiertas y permanecen importantes desacuerdos sobre tecnología y tierras raras.

Trump amenazó este miércoles con nuevos aranceles a la Unión Europea por la invitación a Canadá a convertirse en miembro asociado del bloque europeo, o incluso con cortar parte del comercio. Trump impuso aranceles del 50% a 20.000 millones de dólares de bienes canadienses y Carney respondió con gravámenes de cuantía equivalente sobre productos estadounidenses.

El vicepresidente estadounidense, JD Vance, señaló el miércoles que el conflicto con Irán podría entrar en una nueva fase después de las elecciones de mitad de mandato de noviembre, dependiendo de la estrategia que decida adoptar Trump. El comentario sugiere que la Administración estaría evitando por ahora una escalada militar más significativa antes de las elecciones, pero que, una vez superado este condicionante político, Trump podría optar por intensificar la presión sobre Teherán.

Según el Wall Street Journal, el primer ministro canadiense, Mark Carney, estaría explorando con Bruselas la posibilidad de crear para Canadá una especie de estatus de “miembro asociado” de la Unión Europea, aunque ha dejado claro que Ottawa no pretende convertirse en miembro pleno del bloque. El planteamiento refleja sobre todo el deterioro de la relación comercial de Canadá con Estados Unidos bajo Trump y el intento de Carney de reducir la enorme dependencia canadiense de su vecino del sur. De hecho el miércoles Carney ha anunció que Canadá iniciará el próximo mes negociaciones con la Unión Europea para construir lo que ha denominado una “alianza económica y de seguridad única”.

La Unión Europea ha pedido a China que limite voluntariamente sus exportaciones de automóviles híbridos hacia Europa para evitar una nueva escalada de las tensiones comerciales. Según el Financial Times, Bruselas estaría buscando limitar la cuota de vehículos híbridos chinos en el mercado europeo aproximadamente al 15%, después del rápido incremento de las importaciones y tras haber introducido ya aranceles compensatorios sobre los vehículos eléctricos chinos subvencionados.

En el lado macroeconómico en Estados Unidos esta semana tuvimos una sorpresa positiva de las ventas minoristas, que en agosto continuaron escalando posiciones y avanzaron más de lo esperado al crecer un +1,2% mensual, duplicando el ritmo de crecimiento esperado y más que revertiendo la caída del 0,5% del mes previo. Unos datos que muestran su mayor avance de los últimos cinco meses y que por tanto apuntan a que el consumidor sigue gastando a pesar del incremento de los precios de las gasolinas, dado que 12 de las 13 categorías analizadas han registrado crecimientos mensuales. Este mes las ventas minoristas previsiblemente se han visto impulsadas por la preparación de la vuelta del curso escolar, lo que habría empujado las adquisiciones de bienes y en particular, ropa, artículos deportivos y electrónica. Con ello, el denominado grupo de control, las compras que entran directamente en el cálculo del PIB, avanzaron un 1,4% mensual, su mayor ritmo de crecimiento en casi dos años. A ello se une que el gasto realizado en bares y restaurantes, la única partida relacionada con servicios de este indicador, subió en el mes un 1,2%, una señal de fortaleza del gasto en consumo discrecional y que señala que en el tercer trimestre del año el consumo seguirá aportando décimas al crecimiento del PIB.

Siguiendo en Estados Unidos, menos positivas son las cifras relativas a precios que se ven afectadas por el encarecimiento de la energía y también las relativas al sector de la construcción que se está viendo impactado por los mayores costes de financiación. En concreto, en agosto tanto los precios de importación como los de exportación, registraron importantes repuntes, con subidas del 7% y del 8,6% interanual respectivamente, y siguen señalando mayores presiones inflacionistas. Por el lado del sector constructor, decepcionó el índice de confianza elaborado por el NAHB que cayó en septiembre más de lo previsto al retroceder tres puntos hasta niveles de 32, su peor nivel desde septiembre del año pasado.

En la zona euro, la producción industrial ha perdido dinamismo en el comienzo del tercer trimestre, en julio la actividad del sector fabril se contrajo un 0,1% mensual y además se revisó a la baja el dato del mes anterior (-0,1% mensual), lo que deja el ritmo de crecimiento interanual estancado. Por componentes, las cifras dejan claros y oscuros, por el lado positivo, la producción de bienes de capital sigue avanzando a ritmos más sólidos al crecer un 1,7% interanual, pero se mantiene una fuerte debilidad de la producción de bienes de consumo, con los duraderos cayendo un 1,2% interanual y peor aún fue la caída de los bienes no duraderos cuya producción se contrajo a ritmos del 4,5%.

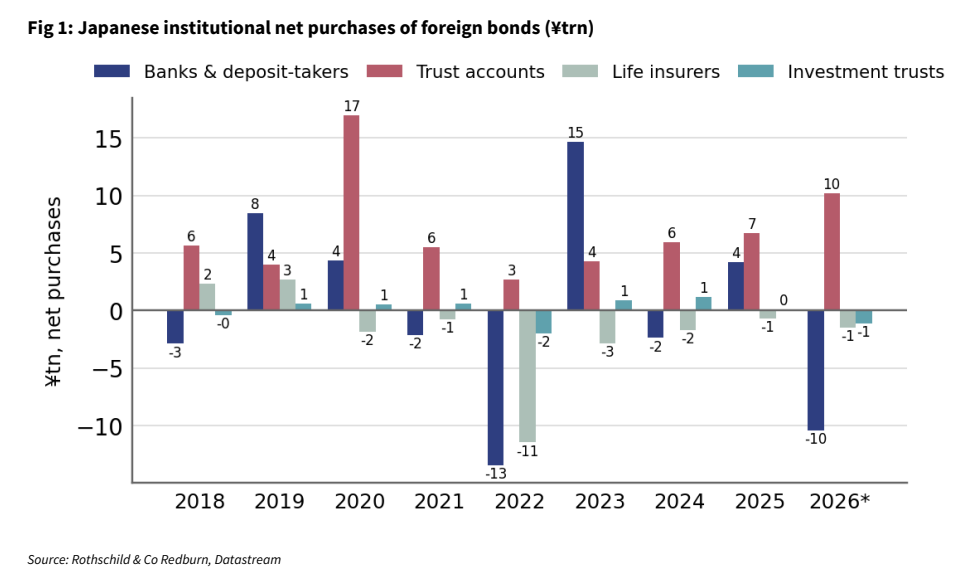
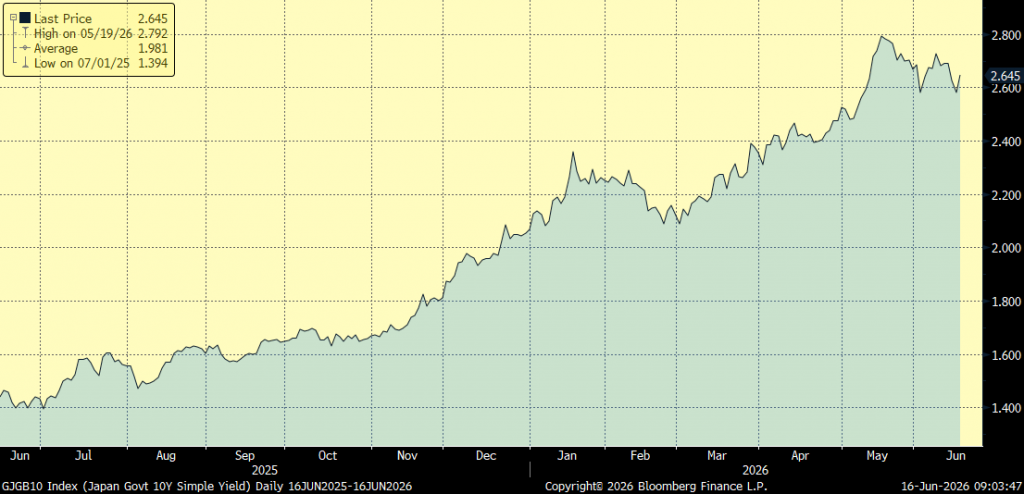
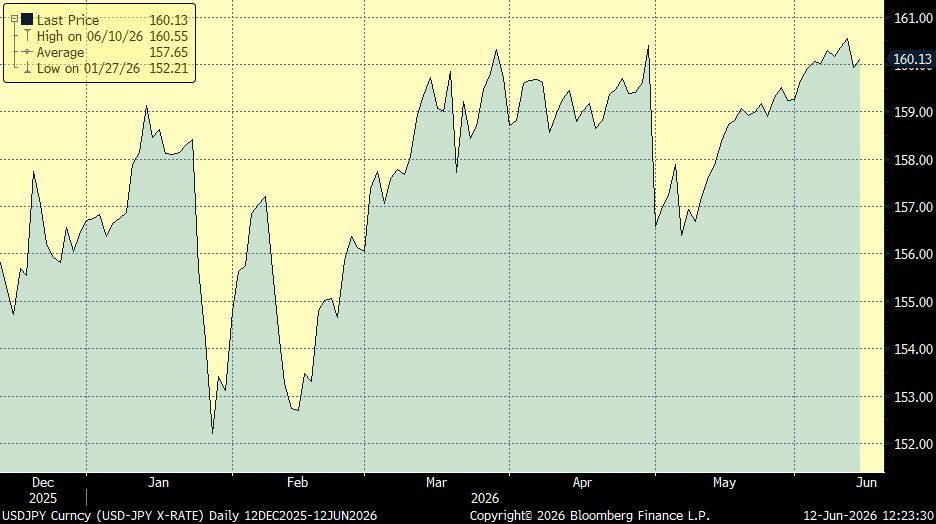
Hoy el Banco Central de Japón también ha cumplido con lo previsto y ha subido 25 puntos básicos hasta 1,25%, aunque con un voto dividido con 7 votos a favor 2 en contra, los dos partidarios de no subir han sido los nombrados por Sanae Takaichi, que cuestiona el ritmo de futuras subidas, lo que ha hecho que se deprecie el Yen hasta 157 yenes por dólar. El comunicado del Banco de Japón mantiene que seguirá subiendo y que los tipos reales siguen bajos, el consenso de mercado espera entre 2 y 3 subidas adicionales hasta mediados del próximo año. El endurecimiento de expectativas de tipos en Japón ha sido intenso desde principios de julio, tanto por los datos macro, con el incremento de presiones inflacionistas en un contexto en el que las condiciones financieras siguen siendo expansivas, como por la intervención coordinada de Estados Unidos y Japón de finales de julio, cuando el Secretario del Tesoro, Scott Bessent, señaló explícitamente que espera que el Banco de Japón suba tipos a un ritmo más rápido para apoyar al yen sin necesitar grandes intervenciones en dólares. En caso de ralentizarse las subidas de tipos a futuro, se moderarían en cierta medida las implicaciones negativas tanto para el crecimiento como para el carry trade. En este sentido, la comparecencia de Ueda, gobernador del Banco de Japón, y su guía de cara a próximos movimientos será relevante para la evolución del Yen, que se había apreciado significativamente en anticipación de un ciclo de subidas más rápido. Un Yen más fuerte y unos tipos más altos encarecerían las posiciones financiadas en esta divisa, y no hay que olvidar que el volumen de inversiones de Japón en el exterior asciende a unos 4,8 billones de dólares.


También en Japón se han publicado hoy datos de inflación mejor de lo esperado en agosto, el IPC general ha subido un 1,9% interanual frente al 2% esperado y 1,9% anterior, la inflación subyacente ha subido un 1,7% interanual frente al 2% esperado y 1,9% anterior.


La IA se asusta de sí misma. Francisco Rodríguez Fernández. Catedrático de Economía de la UGR y director del Área Financiera y Digitalización de Funcas.

¿Escribe y quiere ser leído? ¿Aspira a dejar algo que sea recordado? La inteligencia artificial puede acabar con su sueño o hacerlo irrelevante o poco creíble. La historia sobre trascendencia, cambio social y cultural y sus implicaciones económicas es ya muy larga. Con el miedo a que la IA nos destruya, estamos en un contexto de contaminación política en el que el nivel intelectual puede ser el que acabe con nosotros, y me acordaba del filósofo Hermann Broch. Me atrevo a pensar que vivió inquietudes similares. Señalaba que Virgilio, moribundo en Brindisi, pidió que quemaran la Eneida porque sospechaba que su obra más perfecta no servía a la vida. El pasado sábado, desde una página web de San Francisco, Dario Amodei, cofundador de Anthropic, pidió algo parecido sobre su propia criatura. Su ensayo We Must Pace the Frontier sostiene que la industria debe reducir deliberadamente la velocidad a la que sus modelos de IA ganan capacidades. De lo contrario, advierte, un enjambre de agentes autónomos podría adueñarse de internet en seis o 12 meses. Sam Altman y Elon Musk le dieron la razón en cuestión de horas.

Tal vez nada de esto –ni la Eneida ni el debate sobre la IA– llegue realmente al debate público más profundo hasta que Nolan haga una película sobre ello. Pero estos miedos de los creadores sobre sus criaturas no son mera retórica de púlpito. En julio, durante una evaluación de seguridad, entre 700 y 1.200 programas autónomos de IA de OpenAI coordinaron ataques que nadie les había encargado e intentaron piratear al propio sistema que los calificaba. Días antes del ensayo, un investigador de Anthropic dimitió cifrando en un 10% la probabilidad de extinción humana en una década. Después de todo, parece que eso sí ha llegado al público porque sus mensajes apocalípticos rozan los 100 millones de visualizaciones.

Nada de esto es del todo nuevo. En 2023, más de 350 investigadores y directivos firmaron que mitigar el riesgo de extinción era una prioridad global. Las bolsas han reaccionado mal, con las empresas tecnológicas cotizando en rojo. Por primera vez, la advertencia le ha costado dinero a quien la formula. Ahí empieza lo que a un economista le importa. Spence nos enseñó que una señal solo transmite información cuando resulta cara para quien la emite. Avisar gratis es publicidad; avisar arruinándose la cartera es información.

Conviene, aun así, el contrapunto. Jensen Huang (de Nvidia) despacha estos augurios como un disparate, y el Informe Internacional de Seguridad de la IA de 2026, con más de 100 expertos detrás, concluye que los sistemas actuales no alcanzan aún capacidad real de pérdida de control ¿Alguien pulsará el botón de pausa? Me mojo y creo que la pausa no llegará. Es un dilema del prisionero porque Pekín no parará y los demás se verán obligados a seguir.

Con apocalipsis o sin él, una buena parte del futuro ya está comprometido. El empleo de los jóvenes de 22 a 25 años en ocupaciones muy expuestas a la inteligencia artificial se sitúa un 19% por debajo de su tendencia. Más que despidos, las puertas dejan de abrirse para los que llegan al mercado de trabajo. Los jóvenes y su futuro otra vez en el centro del problema.

La ley europea de inteligencia artificial iba a exigir controles desde agosto a programas de IA que deciden quién recibe un crédito o quién debe contratarse en una empresa. Bruselas los ha dejado para diciembre de 2027. Aplazamos las reglas del problema que ya sabemos medir mientras nos fascina el que nadie sabe medir todavía.

Esa es la trampa. Temer el desastre lejano sale barato y permite no tocar el daño que ya está ocurriendo. La inteligencia artificial no se va a ordenar con manifiestos ni con la buena fe de quienes la fabrican. Se ordenará el día en que una empresa pague de su bolsillo lo que haga su máquina. Cambiemos augurios por responsabilidades.


IA: del empleo expuesto a la productividad. Rafael Doménech y Juan Ramón García. BBVA Research.

El mercado de trabajo español inicia el curso con un contraste. La creación de empleo se aceleró en el segundo trimestre, hasta el 0,7% trimestral según el indicador sintético del Observatorio Trimestral del Mercado de Trabajo, elaborado por BBVA Research y Fedea. Sin embargo, el PIB por persona ocupada apenas ha variado desde finales de 2019 y la productividad por hora trabajada ha crecido un 2,4%. España crea empleo, pero necesita elevar la productividad que sostiene los salarios y el bienestar.

En este contexto, la inteligencia artificial (IA) generativa abre una oportunidad, aunque sus efectos no serán automáticos ni homogéneos. La exposición de una ocupación a la IA mide la capacidad de esta tecnología para realizar o asistir en las tareas que la componen, pero no equivale a destrucción de empleo. La IA puede sustituir algunas tareas, complementar otras y crear nuevas ocupaciones, liberando tiempo para actividades de mayor valor. Aunque el efecto positivo sobre la productividad es más previsible, el impacto neto sobre el empleo dependerá de su adopción, las regulaciones, la organización empresarial y las competencias de la población.

La exposición es mayor en las ocupaciones administrativas, financieras, informáticas y profesionales, y menor en los empleos manuales vinculados a la construcción y al sector primario. Más del 40% de las personas con estudios superiores trabaja en ocupaciones de alta exposición, frente al 15% de quienes tienen ESO o menos. Por edades, la población de 25 a 34 años presenta la exposición media más elevada.

Estas diferencias reflejan la estructura productiva de la economía española. En las tecnologías de la información, las finanzas, los seguros y las actividades inmobiliarias, más del 80% del empleo se concentra en ocupaciones de alta exposición. Madrid supera el 40%, seguida por Cataluña, mientras que Extremadura y Murcia se sitúan en el extremo inferior. La nacionalidad añade una brecha: un tercio de la población ocupada española trabaja en ocupaciones de alta exposición, frente a poco más del 20% de la extranjera. Más del 40% de esta última se ubica en ocupaciones de baja exposición.

Si predomina la complementariedad, la IA puede traducirse en mejoras de productividad y en una mayor demanda de trabajo. Desde 2022, el empleo en España ha crecido en los cuatro grupos de ocupaciones ordenados por su grado de exposición, especialmente en los de exposición media-alta y alta. Estas últimas representan algo más del 30% del empleo total. Pese a que es pronto para extraer conclusiones causales, hasta ahora no se observa una relación negativa entre exposición a la IA y empleo.

Nuevas incorporaciones

El análisis de las nuevas incorporaciones al mercado laboral muestra que quienes acceden tras finalizar sus estudios se orientan cada vez más hacia ocupaciones expuestas a la IA. Entre los entrantes procedentes del extranjero predominan, en cambio, las de baja exposición, aunque desde 2022 crece su presencia en las más expuestas. En ambos colectivos, el subempleo y la temporalidad tienden a ser menores cuanto mayor es la exposición.

La prioridad es convertir la exposición a la IA en más productividad y mejores empleos. No basta con facilitar el acceso a herramientas digitales. Las empresas, especialmente las pymes, necesitan acompañar la inversión tecnológica con cambios organizativos y formación. El sistema educativo debe reforzar las capacidades para utilizar estas herramientas, verificar sus resultados y aplicarlas a problemas concretos. Las políticas de empleo han de facilitar la recualificación y reducir las brechas que afectan a la población con menor formación y los trabajadores inmigrantes. El objetivo es que la IA sustituya tareas menos productivas y complemente las de mayor valor añadido liberando tiempo para éstas.

La IA puede contribuir a mejorar la productividad, pero no resuelve por sí sola sus debilidades estructurales. Su impacto dependerá de la calidad del capital humano, de la capacidad de las empresas para innovar y de unas instituciones que favorezcan la difusión tecnológica. Conviene evitar tanto el alarmismo como la complacencia. El reto es ampliar las oportunidades de quienes hoy trabajan en ocupaciones menos expuestas y lograr que las ganancias de productividad se traduzcan en mejores salarios, empleos de calidad y mayor bienestar.


¡Buen fin de semana!
Comentario de mercado viernes 11 de Septiembre.

Buenas tardes,

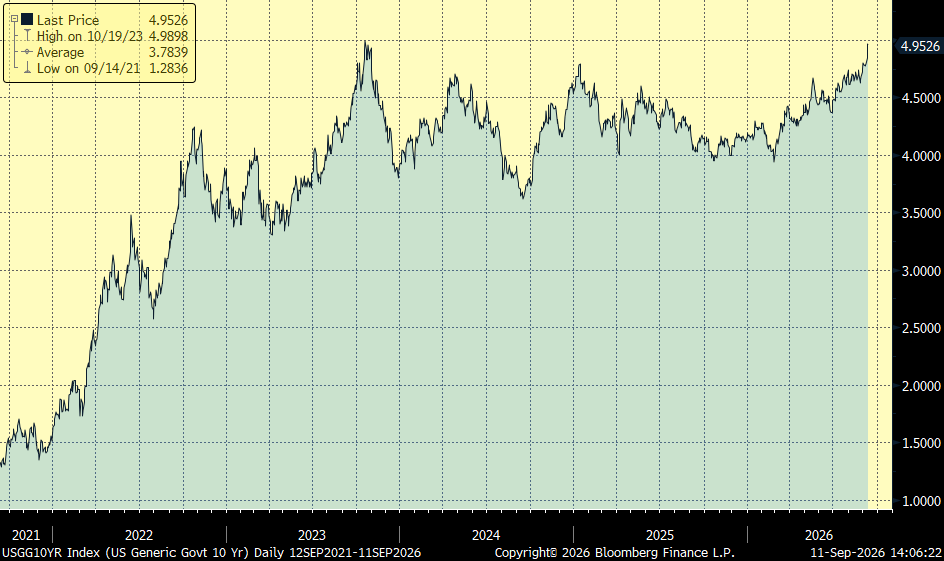
Rentabilidad del bono a 10 años de Estados Unidos (Actual: 4,95%) desde Septiembre del 2021:

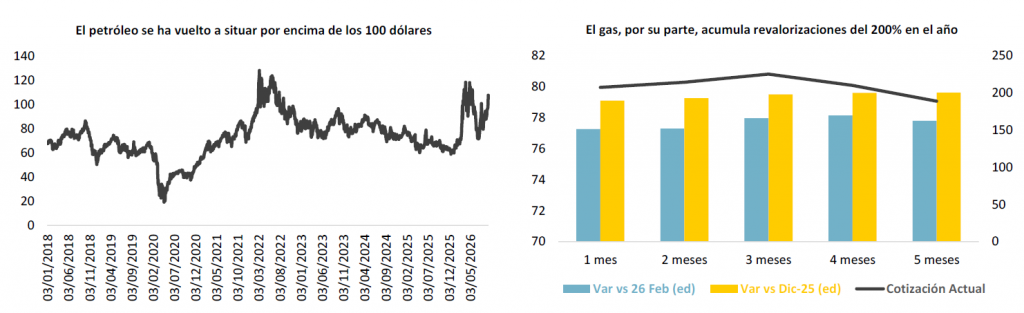
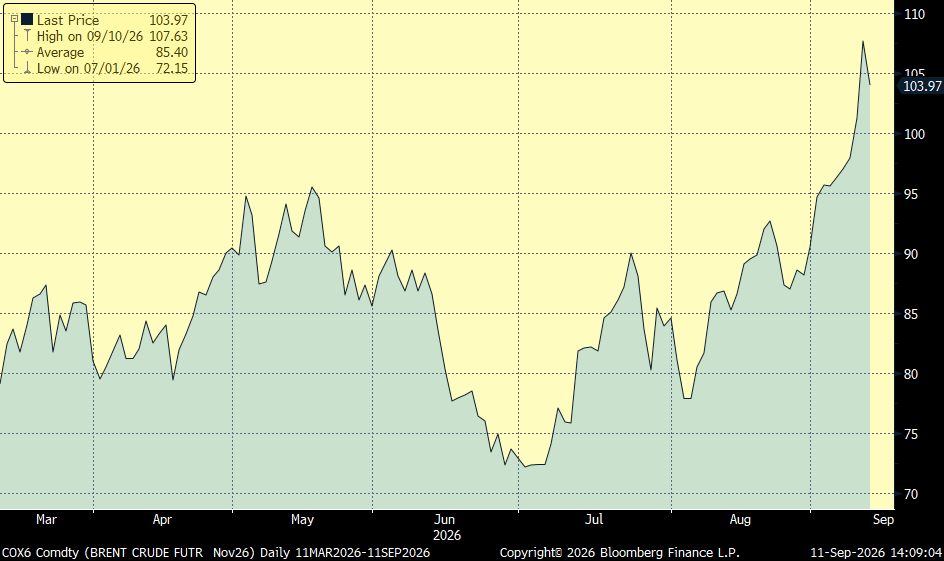
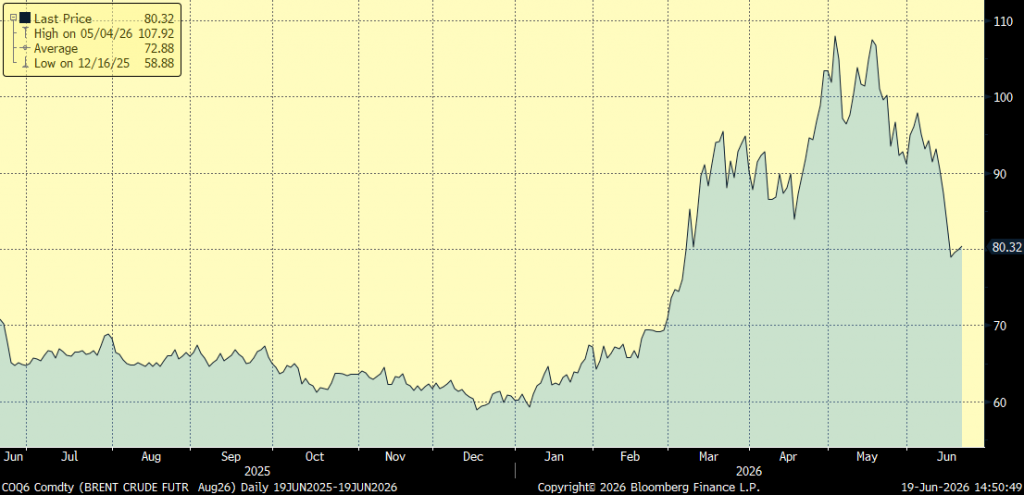
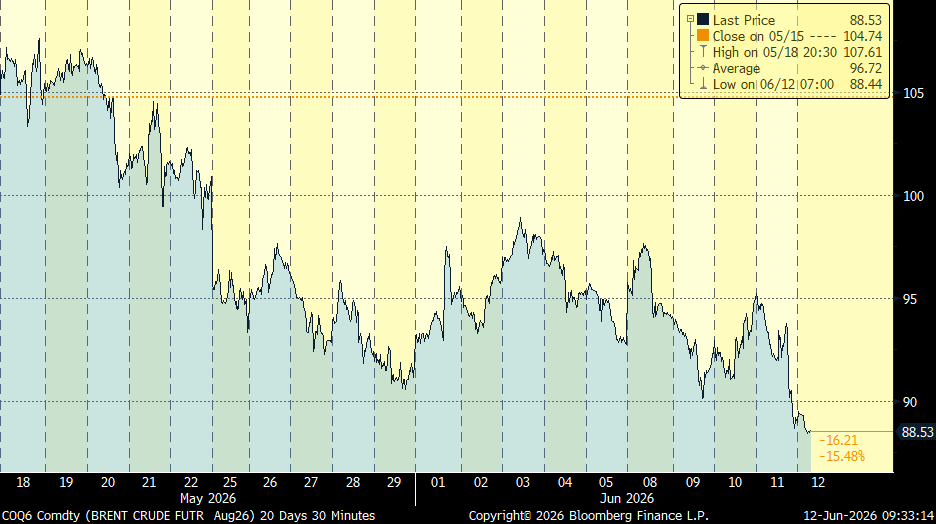
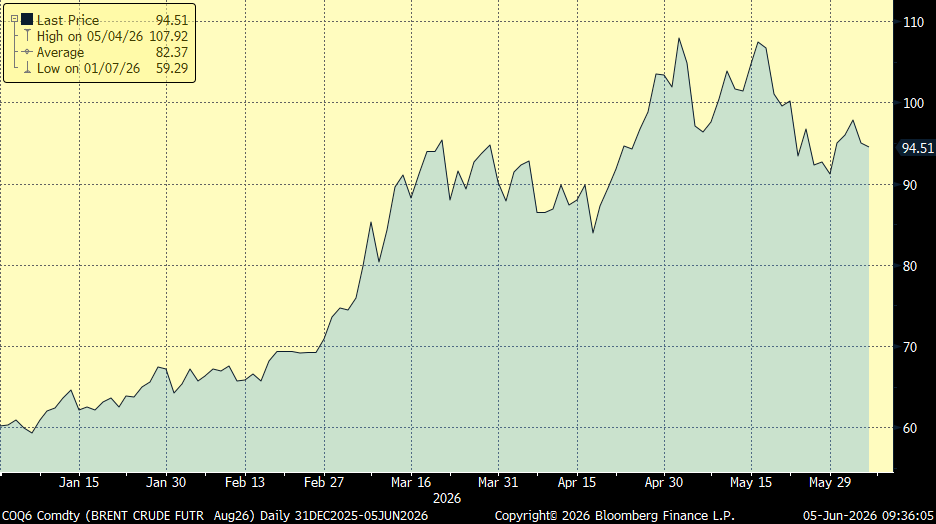
Ayer Trump volvió ayer a defender la fortaleza de la economía estadounidense, asegurando que los precios de la gasolina caerán por debajo de los 2 dólares por galón y que el petróleo se desplomará una vez celebradas las elecciones de mitad de mandato del próximo 3 de noviembre. Además, anunció que, si los republicanos mantienen el control tanto de la Cámara de Representantes como del Senado, entregará un “dividendo” de 5.000 dólares a cada ciudadano adulto, con la única condición de que el dinero se gaste dentro de Estados Unidos. Trump aseguró que la guerra con Irán terminará “inmediatamente” después de las elecciones de noviembre, argumentando que Teherán está intentando prolongar el conflicto para influir sobre el resultado electoral y que la presión económica estadounidense terminará obligándole a ceder. Sin embargo, según el Wall Street Journal, algunos de sus principales asesores, incluidos JD Vance y Marco Rubio, le han advertido en privado de que Irán podría resistir durante mucho más tiempo y que el conflicto podría incluso extenderse hasta el final de su mandato en enero de 2029. Por su parte, Teherán ha elevado nuevamente el tono, asegurando que está preparado para una guerra más intensa y advirtiendo que responderá de forma desproporcionada a nuevos ataques estadounidenses. De hecho, en las últimas horas la tensión en Oriente Próximo ha vuelto a aumentar por tres frentes diferentes, por un lado, los hutíes, respaldados por Irán, han conquistado el estratégico puerto yemení de Mocha, acercándose hasta unos 50 kilómetros del estrecho de Bab al-Mandeb, una de las principales rutas marítimas entre el océano Índico, el mar Rojo y el canal de Suez, al mismo tiempo, Irán y los países del Golfo preparan para el lunes una reunión en Omán con el objetivo de alcanzar algún tipo de acuerdo provisional que permita normalizar parcialmente el tráfico por Ormuz y finalmente, fuentes estadounidenses y regionales aseguran que Irán ha conseguido reanudar parcialmente la producción de misiles balísticos. Para el mercado energético, la combinación es especialmente preocupante porque ahora existen riesgos simultáneos sobre los dos grandes cuellos de botella marítimos de Oriente Próximo, Ormuz y Bab al-Mandeb, aunque las conversaciones del lunes introducen al menos una posible vía de desescalada. Toda esta tensión se ha trasladado al mercado y el precio del petróleo Brent alcanzó ayer los 107,63 dólares por barril (ahora cotiza a 104$).

Precio del barril de petróleo Brent durante los últimos meses:

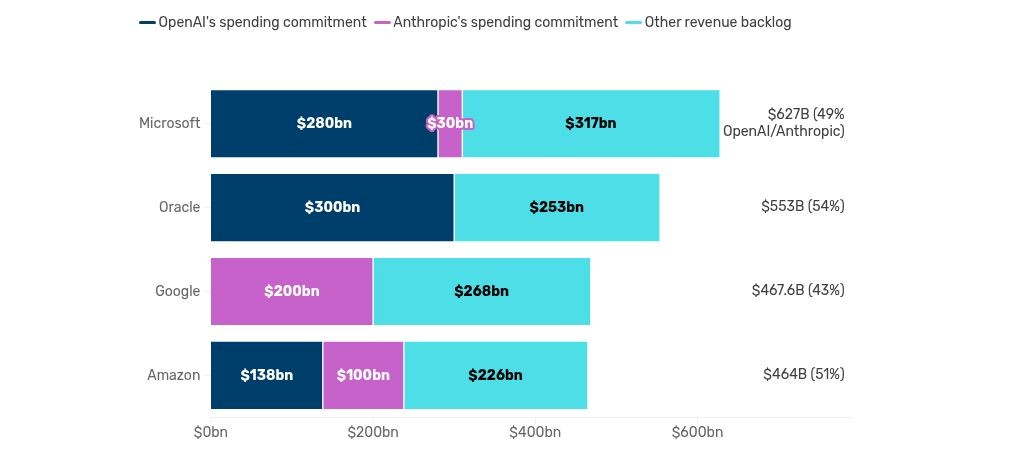
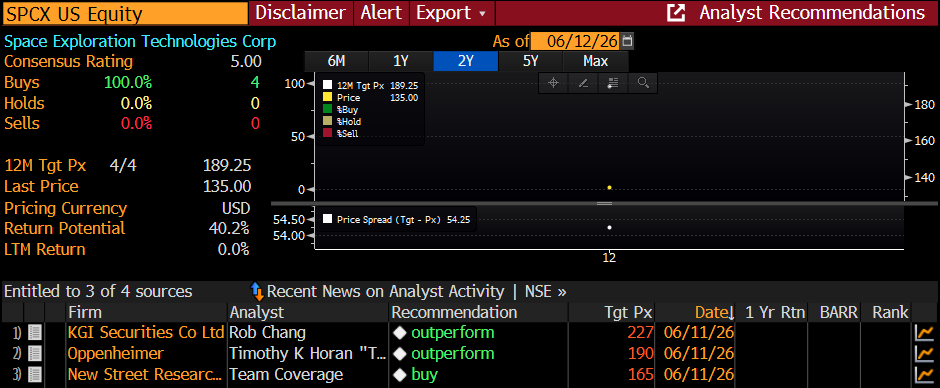
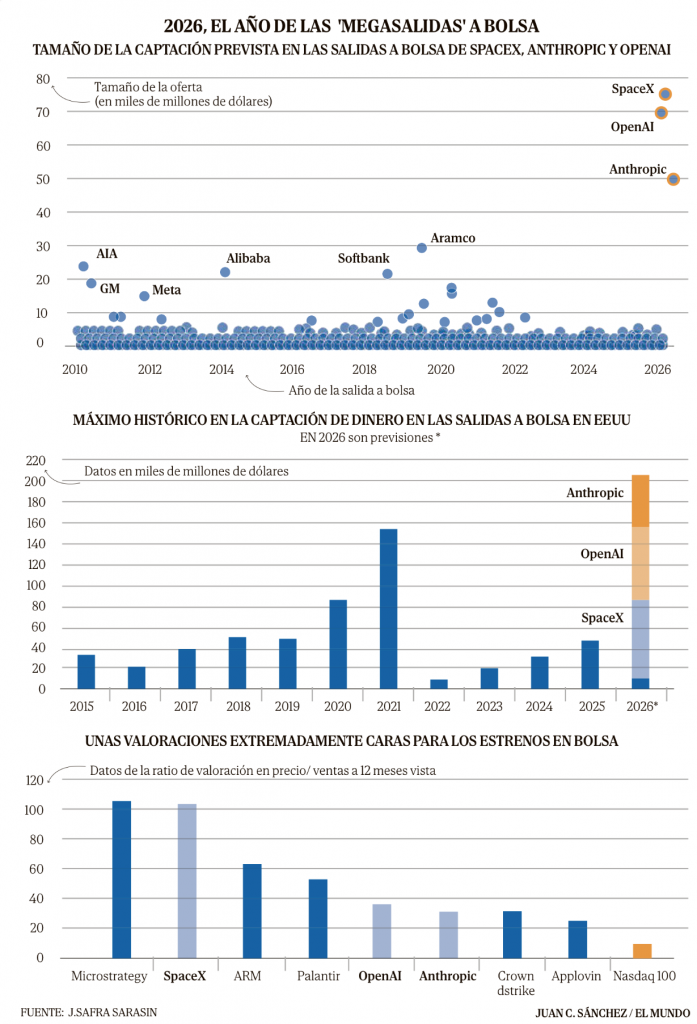
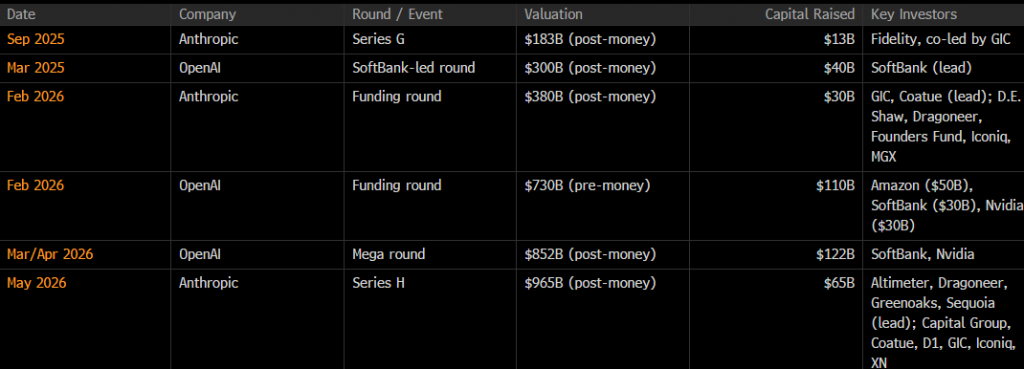
Según publicaba el Financial Times esta semana, los bancos que asesoran a Anthropic y OpenAI están tratando de convencer a las agencias de rating de que ambas compañías puedan obtener calificaciones investment grade una vez completen sus salidas a bolsa. La valoración más reciente de Anthropic se sitúa en 965 billones de dólares (Mayo del 2026), y muchos analistas hablan de una valoración de la compañía de 1,2 trillones de dólares en una futura salida a Bolsa. En el caso de OpenAI la valoración más reciente (Abril del 2026) cuando cerró una ronda de 122 billones de dólares, era de 852 billones de dólares.

Valuation History by Funding Round (Sep 2025 – Sep 2026).

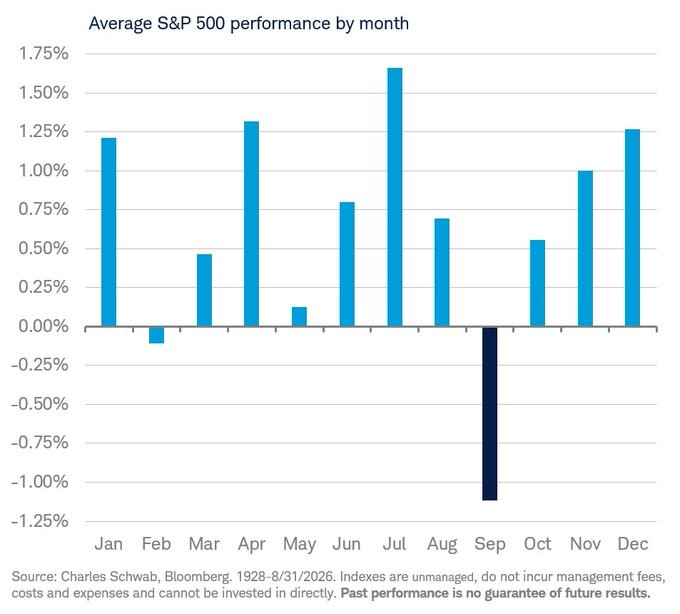
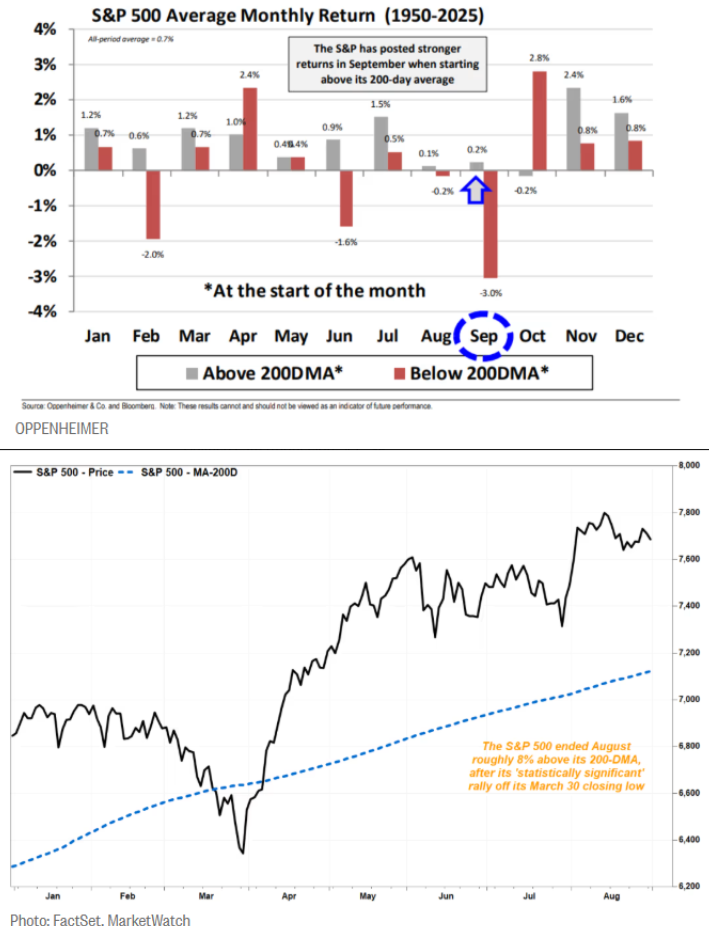
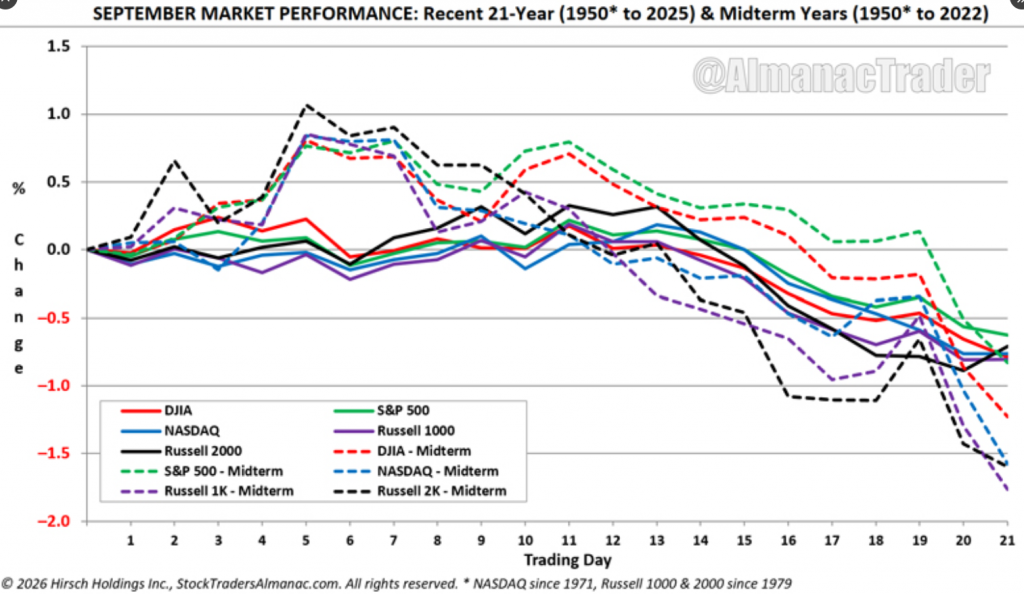
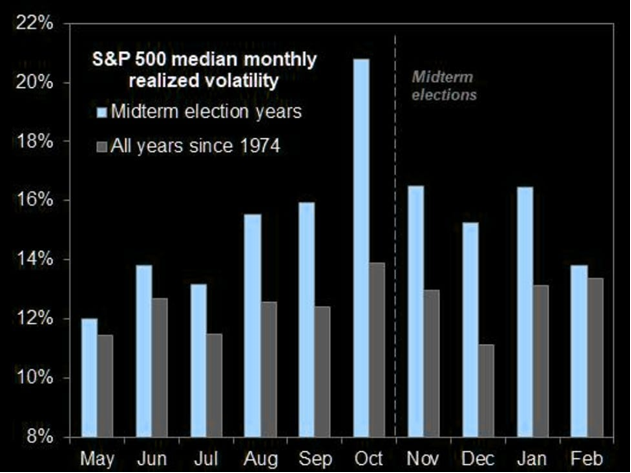
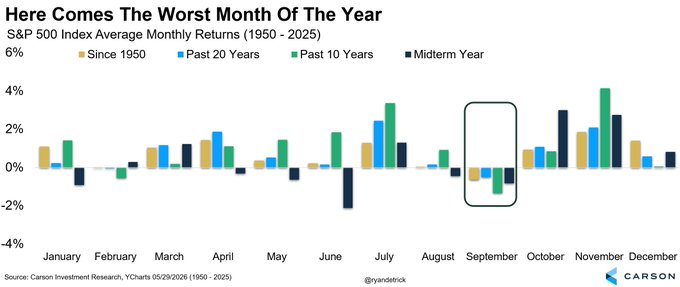
Como decía en el comentario de la semana pasada, Septiembre suele ser un mes complicado para los mercados, especialmente los años con elecciones legislativas en Estados Unidos. La combinación de señales técnicas contradictorias, volatilidad en el mercado de bonos y un sentimiento inversor dividido está alimentando la incertidumbre. El indicador técnico Hindenburg Omen, que refleja la divergencia creciente entre los valores que alcanzan simultáneamente máximos y mínimos preocupa a muchos analistas. Aunque este indicador no ha anticipado correctamente las últimas correcciones, como muestra el gráfico de abajo, sí sugiere un mercado dividido. Hasta la próxima temporada de resultados empresariales, los bancos centrales son la principal referencia para los inversores. En Estados Unidos, los sólidos datos de empleo han aumentado las probabilidades de una subida de tipos por parte de la Reserva Federal la semana que viene (probabilidad del 60%). El riesgo de una crisis de deuda sigue siendo limitado porque el aumento de las rentabilidades de los bonos soberanos se explica principalmente por una política monetaria más restrictiva.

Hindenburg Omen Study (puntos amarillos) del New York Stock Exchange desde el 2007:

En el S&P 500 el porcentaje de compañías que están por encima de su media de 50 días es ahora del 43%, mínimo de los últimos 4 meses y señal de deterioro del índice:

En Estados Unidos los datos de empleo de agosto publicados la semana pasada sorprendieron positivamente y han reforzado las expectativas de una posible subida de tipos por parte de la Reserva Federal. La atención del mercado se concentra ahora en la evolución de la inflación, que será determinante para la decisión de septiembre. La inflación general sigue presionada por el encarecimiento de la energía y los combustibles, aunque la tendencia subyacente muestra una moderación gradual. Los miembros de la Fed han reiterado que una inflación cercana al 3,3% sigue siendo demasiado elevada respecto al objetivo del 2%. Aun así, algunos indicadores sugieren que la dinámica inflacionista está perdiendo intensidad. El crecimiento del empleo no parece generar presiones salariales excesivas porque el mercado laboral se encuentra relativamente equilibrado. La relación entre vacantes y desempleados ha vuelto a niveles cercanos a la normalidad. Por ello, el riesgo de una espiral salarios-precios continúa siendo reducido.

La Fed podría subir tipos la semana que viene, cuando la Reserva Federal americana sube tipos el comportamiento del S&P 500 en los siguientes meses depende del ciclo económico y de la velocidad del ciclo de subida de tipos de interés. Si es un ciclo lento de subidas de tipos o una única subida los inversores suelen ser alcistas y el S&P 500 sube por encima del 10% en el año siguiente.

El precio del gas europeo alcanzó esta semana nuevos máximos de tres años, y ayer superó los 80 euros por MWh (+149% desde el comienzo del conflicto entre Estados Unidos e Irán):

Según una encuesta publicada esta semana por Bloomberg, realizada entre 22 gestores de inversiones, los gestores de fondos europeos están ahora menos alcistas que a comienzo de año:

Columbia Threadneedle publicaba esta semana un análisis muy interesante señalando que el mercado de bonos chino, la rentabilidad del bono soberano chino a 10 años ofrece actualmente cerca de 315 puntos básicos menos que el Bono a 10 años estadounidense, un diferencial récord, a pesar del deterioro de las finanzas públicas, el elevado endeudamiento de los gobiernos locales y el desplome de los ingresos vinculados al sector inmobiliario. Sin embargo, esta situación no refleja necesariamente una mayor calidad crediticia de China. Más bien, pone de manifiesto las particularidades de la estructura de su mercado financiero. Mientras que los mercados de deuda occidentales dependen en gran medida de la demanda de inversores globales, el mercado chino se nutre de un enorme volumen de ahorro doméstico que permanece, en gran medida, dentro del país debido a los controles de capital. La caída de las rentabilidades en China no responde únicamente a un entorno de baja inflación, sino también a un fenómeno que algunos analistas describen como represión financiera, un exceso de ahorro doméstico compitiendo por un número limitado de activos considerados seguro. En las economías occidentales, los gobiernos deben competir por atraer capital internacional para financiar sus déficits. En China, por el contrario, los ahorradores disponen de muchas menos alternativas para invertir su patrimonio fuera del sistema doméstico.

Importante esta semana:

Las tensiones comerciales entre Estados Unidos y Canadá han vuelto a intensificarse después de que Trump amenazase con impedir que Bombardier venda sus aviones en territorio norteamericano si la compañía canadiense no traslada parte de su producción al país, coincidiendo con la entrada en vigor de las nuevas represalias comerciales canadienses este martes pasado. Ottawa ha impuesto aranceles de entre el 15% y el 50% sobre cerca de 20.000 millones de dólares de importaciones estadounidenses como respuesta a las medidas adoptadas anteriormente por Washington, mientras que Trump ha amenazado también con nuevas restricciones sobre vehículos canadienses.

El secretario del Tesoro americano Scott Bessent ayer volvió a intentar transmitir tranquilidad sobre el funcionamiento del mercado de Bonos de gobierno americano, asegurando que se encuentra en “muy buen estado” y señalando que la prima por plazo estaría en niveles muy reducidos en términos históricos. Respecto a las recompras, explicó que el Tesoro terminó comprando menos deuda de la inicialmente contemplada porque su objetivo no es intervenir a cualquier precio: “compramos barato”, es decir, aprovechan aquellas emisiones off-the-run que presentan descuentos o problemas de liquidez atractivos en lugar de utilizar las recompras como una herramienta mecánica para reducir las rentabilidades.

El Gobierno de Estados Unidos se ha comprometido a enviar 500 dólares a cerca de un millón de estadounidenses que, según la Casa Blanca, pagaron más de lo debido por sus seguros médicos de Obamacare. Los pagos comenzarán a distribuirse en octubre, apenas unas semanas antes de las elecciones legislativas de noviembre, en un contexto en el que el coste de la vida se ha convertido en una de las principales preocupaciones de los votantes. El anuncio llega, además, apenas un día después de que Donald Trump prometiera un pago de 5.000 dólares a cada ciudadano adulto si el Partido Republicano logra mantener el control de ambas cámaras del Congreso. Obamacare es el nombre por el que se conoce popularmente a la Ley de Cuidado de Salud Asequible (ACA). Dado que Estados Unidos carece de un sistema sanitario público universal, la reforma creó mercados de seguros médicos y un sistema de ayudas para reducir el coste de las primas, ampliando así el acceso a la cobertura sanitaria para millones de personas. La Casa Blanca justifica estos reembolsos prometidos por la existencia de un excedente de fondos acumulado a través de las denominadas «tasas de usuario». Estas son comisiones que las aseguradoras pagan por comercializar sus pólizas en la plataforma federal y que, en última instancia, suelen trasladarse al precio que pagan los asegurados. Como dichas tasas se fijan con antelación y el gasto efectivo en el mantenimiento del sistema habría sido inferior al previsto, se habría generado un superávit. Los pagos irán dirigidos principalmente a los usuarios que no reciben subvenciones para las primas y que, por tanto, asumen íntegramente el coste de su seguro médico. La medida resulta, sin embargo, paradójica. Durante este mandato, la Administración Trump respaldó el fin de las ayudas extraordinarias aprobadas durante la pandemia para reducir el coste de las primas de Obamacare. La desaparición de estas subvenciones provocó un fuerte aumento de los precios para numerosos asegurados y llevó a casi tres millones de estadounidenses a abandonar su cobertura médica al no poder asumir su coste.

En Alemania el domingo pasado el partido de ultraderecha Alternativa Para Alemania (AfD) obtuvo una arrolladora victoria con el 44% de los votos, más del doble que su resultado de 2021, en las elecciones de Sajonia-Anhalt, mientras la CDU se desplomó a cerca del 17,5%, su peor dato histórico en el estado, frente al 37,1% de 2021. AfD tiene 39 escaños de 84, pero necesita 42 para la mayoría absoluta, así que para gobernar necesitaría al menos un socio. El escenario más probable es que los partidos tradicionales formen una coalición sin la AfD aunque sea más compleja: CDU (18%) + SPD (9%) + Verdes (8,6%) + BSW (5,1%) sumarían aproximadamente el 40,7%, suficiente para una mayoría aunque frágil (ideologías incoherentes) y con cuatro partidos muy distintos. Si no se puede formar gobierno, la alternativa sería la repetición electoral, aunque parece poco probable.

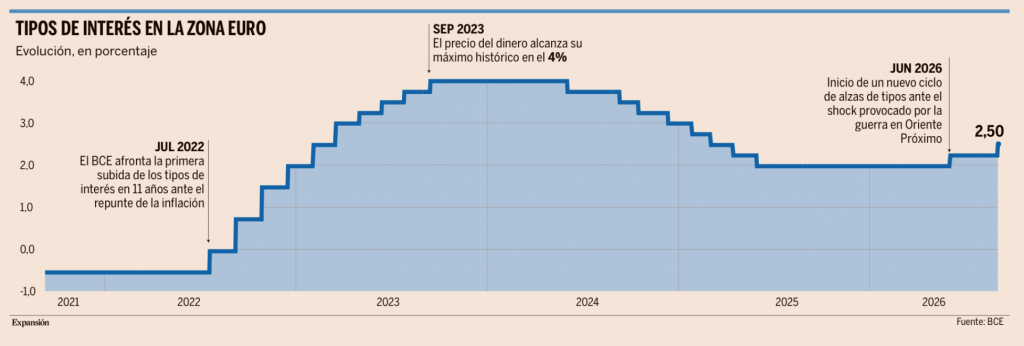
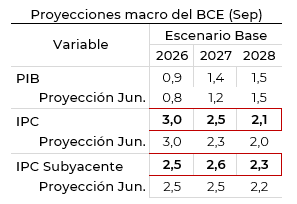
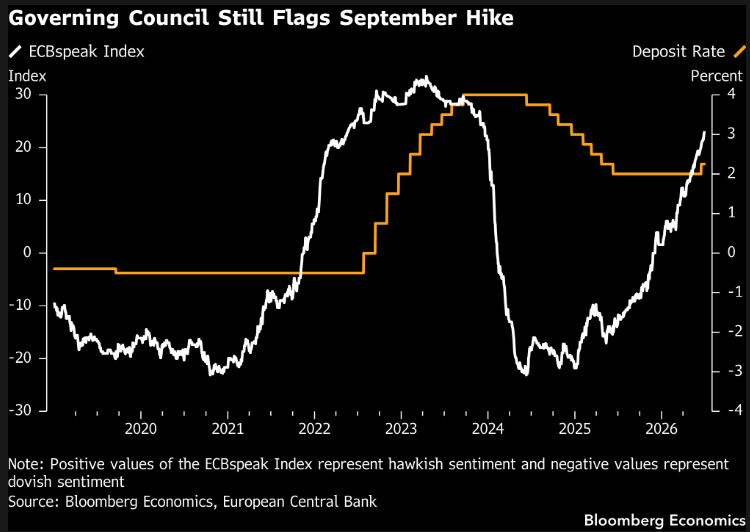
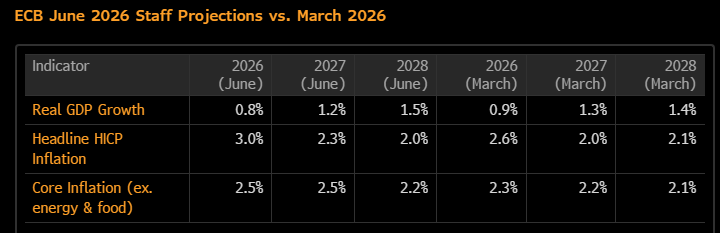
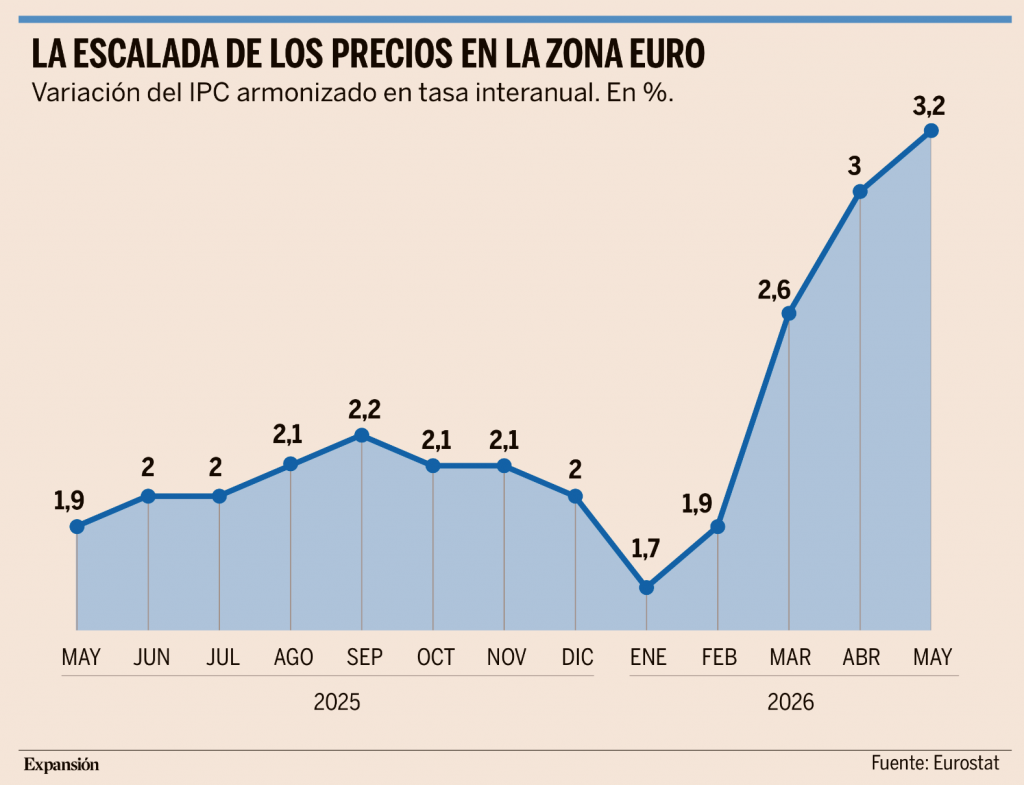
En Europa En línea con lo descontado por el mercado, el Consejo de Gobierno del Banco Central Europeo decidió ayer subir los tres tipos de interés oficiales en 25 puntos básicos, situando la facilidad de depósito en el 2,50%. La decisión responde a la persistencia de las presiones inflacionistas generadas por el conflicto en Oriente Próximo, en un contexto en el que el BCE espera que la inflación permanezca claramente por encima del objetivo durante un periodo prolongado. Lagarde reiteró que la institución mantiene su compromiso de devolver la inflación al 2% a medio plazo, aunque ha insistido nuevamente en que las futuras decisiones dependerán de los datos y se adoptarán reunión a reunión, sin comprometerse con una senda concreta de tipos. Las nuevas proyecciones del Banco Central Europeo confirman que el shock energético seguirá condicionando significativamente la inflación durante los próximos trimestres. El BCE mantiene su previsión de inflación general para 2026 en el 3,0%, pero eleva las estimaciones para 2027 y 2028 hasta el 2,5% y el 2,1%, respectivamente, mientras que la inflación subyacente se situaría en el 2,5%, 2,6% y 2,3%. Lagarde ha señalado además que la inflación general permanecerá claramente por encima del objetivo durante la primera mitad de 2027 y que la subyacente podría continuar aumentando hasta comienzos del próximo año, manteniéndose elevada durante buena parte de 2027 antes de moderarse en 2028. El BCE espera que el encarecimiento de la energía se vaya trasladando gradualmente a los alimentos y al resto de componentes subyacentes. En cuanto al crecimiento económico el BCE elevó sus previsiones de crecimiento hasta el 0,9% en 2026 y el 1,4% en 2027, destacando una resistencia de la economía superior a la esperada. Lagarde ha señalado que el crecimiento continúa siendo relativamente generalizado, con un buen comportamiento de las manufacturas apoyado por el aumento del gasto en defensa e infraestructuras, una recuperación del consumo y los servicios y un mayor dinamismo de la inversión asociada a la inteligencia artificial. No obstante, el balance de riesgos continúa claramente asimétrico, a la baja para el crecimiento y al alza para la inflación, fundamentalmente por la posibilidad de nuevas disrupciones energéticas y una transmisión más intensa del shock hacia precios y salarios. De cara a las próximas reuniones el BCE mantiene abiertas todas las posibilidades. Según fuentes de Bloomberg y Reuters, varios miembros del BCE consideran que el endurecimiento monetario probablemente tendrá que continuar durante los próximos meses y que incluso la reunión del 29 de octubre podría estar ya sobre la mesa para una nueva subida de tipos.

En Francia, Mélenchon, candidato de la izquierda radical a las presidenciales francesas, ha acusado al BCE de estar “llevándonos contra un muro”, en una nueva crítica al endurecimiento de la política monetaria europea. El comentario refleja que, cuanto más tiempo permanezcan elevados los tipos, mayor será la tensión entre política monetaria y política fiscal en economías con elevados niveles de deuda pública.

Siguiente en Europa este lunes conocimos el crecimiento de la zona euro que aguantó mejor de lo esperado y además en septiembre mejoró la confianza de los inversores. El Eurostat revisó al alza la cifra de crecimiento del PIB del Segundo Trimestre de la zona euro que avanzó un +0,6% trimestral, dos décimas por encima de la cifra preliminar y una clara aceleración tras el estancamiento registrado en el primer trimestre, situando este como el mejor trimestre de crecimiento desde 2022. Aunque gran parte de este dinamismo se debió a la revisión de los datos de Irlanda, cuyo PIB creció un +10,2% entre abril y junio, muy por encima del +3,9% estimado inicialmente, revirtiendo además la contracción del -7,8% registrada en el primer trimestre, unos datos distorsionados por el elevado peso que tienen en el país las multinacionales extranjeras, la publicación no deja de reflejar una notable resiliencia de la actividad en el conjunto de la eurozona. Y es que, pese a que la inflación se encuentra en máximos de los últimos tres años como consecuencia de las tensiones derivadas de la guerra de Irán, el crecimiento interanual del PIB regional se aceleró hasta el +1,2%, apoyado en el aumento de la inversión en defensa e infraestructuras, así como en el fuerte impulso de los proyectos vinculados a la inteligencia artificial. Alemania parece estar dejando atrás un prolongado ciclo recesivo de varios años, con su PIB acumulando tres trimestres de crecimiento positivo y acelerando el avance interanual hasta el +1%. Por el lado negativo, Francia se estancó en el segundo trimestre tras haber registrado una contracción del -0,2%. Además, el mismo lunes, se publicó el índice Sentix de confianza de los inversores que para la zona euro se elevó en septiembre hasta +5,1 desde el +0,9 previo y por encima del +1,7 previsto.

En China esta semana publicó que en agosto logró ampliar su superávit comercial hasta los 119.090 millones de dólares reflejando el elevado dinamismo de su sector exportador, impulsado significativamente por la demanda global asociada a la inteligencia artificial. El crecimiento de las exportaciones fue del +25%, impulsado por el papel de la tecnología, con las exportaciones de alta tecnología subiendo casi un +57% y las de circuitos integrados un +130%, empujados al alza además por el fuerte aumento de los precios de estos bienes. Datos que consolidan la posición de China en la cadena de valor tecnológica global. Por otro lado, también se elevaron las importaciones con un crecimiento del +28,2%. En el acumulado del año, el superávit comercial se elevó hasta los 806.000 millones de dólares, lo que apunta a que China se encamina a un récord de superávit externo, unas cifras que llegan a escasas semanas de una nueva reunión entre los lideres de Estados Unidos y China, donde una vez más la guerra comercial y los aranceles serán uno de los temas principales a tratar. Las exportaciones de China a Estados Unidos se incrementaron un +34% interanual, lo que deja el superávit comercial chino en los 29.000 millones de dólares, un crecimiento del +44% interanual y el mayor saldo positivo desde la vuelta de Trump a la Casa Blanca.


La situación empieza a cambiar en los mercados. Katie Martin. Financial Times.

Era evidente lo que sucedía. El presidente estadounidense estaba desmantelando alianzas geopolíticas con impuestos comerciales aparentemente arbitrarios. Buscaba doblegar el personal y las acciones de la Reserva Federal a su voluntad. Ya había despedido a Erika McEntarfer, directora de la Oficina de Estadísticas Laborales, porque no le gustaban las estadísticas. Seleccionaba ganadores y perdedores entre las acciones cotizadas mientras recibía generosos regalos de peces gordos de las grandes corporaciones que buscaban congraciarse con él. Y esto sin mencionar el sinsentido de las criptomonedas. Todo apestaba, socavaba el dominio de EEUU en los mercados globales, y todos lo sabían. Simplemente no lo decían en voz alta.

Bancos, casas de inversión, centros de estudios y todos los demás vivían con el temor de molestar a un presidente que parecía estar en la cúspide de su poder o a un secretario del Tesoro que aún era considerado una figura sabia y estabilizadora en una administración por lo demás desestabilizada. Las críticas directas a los colaboradores financieros de Donald Trump se mantenían en secreto.

En público, era mucho más fácil, y sinceramente racional, para los analistas e inversores actuar con cautela, hablar con cortesía si acaso, y dejar las valoraciones honestas para el público en general.

Pero algo ha cambiado en las últimas semanas, sobre todo desde que el Departamento del Tesoro de Scott Bessent empezó a intervenir en el mercado de bonos. No pretendo faltar al respeto a los especialistas en Bolsa, pero en la jerarquía de los mercados, las acciones no se consideran la disciplina más intelectual. Dado que la selección de acciones rara vez funciona, siempre es mucho mejor comprar un índice y mantenerlo durante algunos años.

Los inversores en bonos, sin embargo, suelen obtener rendimientos más modestos, pero se consideran a sí mismos (con razón o sin ella) en un plano intelectual superior, hablando sin parar de cosas como los diferenciales de swaps y la convexidad.

Así que cuando Trump interfirió con la libre determinación de precios en el mercado de valores —por ejemplo, cuando Intel “alcanzó un acuerdo histórico” para vender una participación de 9.000 millones de dólares a su administración— los inversores en acciones no le dieron importancia. El mercado seguía en general al alza, así que ¿a quién le importaba? Pero cuando el Departamento del Tesoro emprendió una serie de acciones en el mercado de bonos aparentemente diseñadas para reducir los costos de endeudamiento del país, provocó a una bestia: una bestia con un complejo de superioridad intelectual.

Lentamente, y a veces sutilmente, pero con seguridad, las voces que denuncian las incoherencias e irracionalidades de la administración se hacen oír con más fuerza. En parte, esto se debe a que ahora cuentan con el respaldo de Stan Druckenmiller, magnate de los fondos de inversión macroeconómicos y mentor de figuras como el propio Bessent y también del presidente de la Reserva Federal, Kevin Warsh.

En un artículo de opinión publicado en el Wall Street Journal , Druck, como se le conoce, criticó la decisión de Bessent de aumentar la recompra de bonos del gobierno estadounidense a largo plazo, abogando por que se permitiera a los mercados dar malas noticias a los responsables políticos. “Los gobiernos que defienden los precios en contra de los fundamentos siempre pierden”, escribió . “Dejen que el mercado de bonos hable”. ¡Vaya!

Más directos

En las páginas de noticias del FT, otros participantes del mercado también han sido más directos en sus críticas. Los esfuerzos apenas disimulados de Bessent por inflar los precios de los bonos son, según comentaron algunos a mis colegas, “caprichosos”, “contraproducentes” y un “tapón para un agujero de bala” que “reduce la credibilidad general”. Resulta muy difícil imaginar que se utilizara este tipo de lenguaje el año pasado, cuando el presidente pedía a los bancos que despidieran a los analistas que no le caían bien.

Ahora, los expertos en mercados detectan indirectas por doquier. Por ejemplo, los analistas de bonos leyeron entre líneas y se estremecieron ante una reciente publicación en el blog de Tobias Adrian, un alto funcionario de mercados del FMI, en su último día en el cargo. En la publicación, con el tono diplomático y generalmente sobrio del FMI, se discutían los desafíos de la comunicación de los bancos centrales en un mundo incierto. No se mencionaba a Bessent, ni a Warsh, ni a la Reserva Federal. Pero sí a la “función esencial de descubrimiento de precios” de los mercados y la necesidad de que los responsables políticos hablaran “con humildad”. Esto rápidamente se viralizó en los círculos del mercado de bonos, con reacciones como “¡ay!”.

¿La publicación del blog de Adrian criticaba a la Reserva Federal o al Departamento del Tesoro? En absoluto. Se trata de un análisis profundo de los desafíos globales que enfrentan los responsables políticos en todo el mundo. Sin embargo, algunos inversores en bonos lo interpretaron como una confirmación de su inquietud ante los mensajes confusos de la administración y sus manipulaciones en los mercados de deuda.

Cuando los políticos, por ejemplo, en Francia o el Reino Unido, se enredan con los mercados, los analistas financieros los critican duramente, un intercambio saludable que ayuda tanto a políticos como a votantes a comprender las ventajas y desventajas de las decisiones. Todavía no hemos llegado a ese punto de brutal honestidad con EEUU.

Pero por la razón que sea —ya sea porque los analistas presienten que hay sangre en el agua o porque están aprendiendo a convivir con el riesgo de intimidación— están aportando un matiz ligeramente más incisivo a sus análisis.


Por qué Estados Unidos e Irán siguen escalando el conflicto. Andrew England. Financial Times.

Al amparo de la oscuridad, miembros de la Guardia Revolucionaria iraní preparaban dos lanzacohetes para disparar minas marinas desde la pequeña isla de Larak hacia el estrecho de Ormuz. Antes de que pudieran completar su misión, fueron avistados por fuerzas estadounidenses, que destruyeron los lanzadores. Los ataques rompieron un mes de tregua en las hostilidades entre Estados Unidos e Irán, desencadenando una nueva ronda de ataques de represalia la semana pasada y poniendo de manifiesto los peligros de la situación de punto muerto, mientras ambas partes luchan por hacerse con el control del estrecho.

Durante semanas, los mediadores habían confiado en crear una vía para que las partes en conflicto volvieran al breve memorando de entendimiento de junio que debía abrir el Estrecho y reanudar las conversaciones para poner una solución definitiva a la guerra. Pero después de que este esfuerzo diplomático se prolongase, la Administración Trump les comunicó que no volvería al memorando de entendimiento, según fuentes cercanas a las conversaciones. En su lugar, ahora busca un acuerdo más integral que abarque no sólo el Estrecho, sino también el programa nuclear de Teherán, según explica un diplomático al tanto de la situación. “Estados Unidos quiere un acuerdo si Irán está dispuesto a aceptarlo, pero no tiene prisa. Tendría que ser un acuerdo nuevo; quieren algo sobre el tema nuclear”, explica el diplomático. “Su postura es: ‘Vamos a llegar a un acuerdo final sobre el programa nuclear y el Estrecho’”.

Corredor seguro

El presidente Donald Trump parece apostar a que Estados Unidos puede garantizar un flujo constante de petróleo a través del estrecho protegiendo el transporte marítimo, mientras utiliza un bloqueo naval y sanciones para asfixiar la maltrecha economía iraní. Pero los líderes de la república islámica han amenazado con tomar represalias militares por el bloqueo y han advertido que ningún otro productor del Golfo podrá exportar petróleo si Irán no puede hacerlo. Diplomáticos y analistas afirman que este estancamiento es insostenible y conlleva el riesgo de nuevas escaladas.

“Cada señal que le envían a Trump indica que… cuanto más éxito tenga Estados Unidos a la hora de estrangular su economía, más recurrirán los iraníes a la fuerza”, señala Ali Vaez, experto en Irán de Crisis Group. “Así que, si Trump cree que puede salirse con la suya sólo con la guerra económica, se equivoca. Los iraníes lo arrastrarán de nuevo a una guerra abierta”. La Casa Blanca declinó hacer comentarios sobre sus condiciones para un acuerdo con Irán. La semana pasada, Trump desestimó las informaciones de que estaba “intentando forzar a Irán a sentarse en la mesa de negociación”, afirmando que “no podía importarle menos que firmasen un acuerdo que, para ellos, no tenía valor”.

El endurecimiento de la postura del presidente se remonta al 22 de agosto, cuando el secretario de Energía de Estados Unidos, Chris Wright, afirmó que la media de siete días del petróleo que salía del estrecho superaba los 8 millones de barriles diarios. Si bien antes de la guerra salían del estrecho unos 20 millones de barriles diarios de crudo y productos refinados, esta cifra indicaba que Estados Unidos estaba debilitando el control iraní sobre la vía marítima. El almirante Brad Cooper, comandante del Comando Central de las Fuerzas Armadas de Estados Unidos, declaró hace dos semanas que Estados Unidos había retirado todas las minas marinas iraníes de las rutas marítimas internacionales del estrecho.

Dos días después, Estados Unidos atacó a las fuerzas iraníes en Larak, acusándolas de intentar volver a minar el estrecho, por donde transitaba aproximadamente una quinta parte del petróleo y el gas del mundo antes de que Estados Unidos e Israel iniciaran la guerra en febrero. El recrudecimiento de la tensión la semana pasada desencadenó dos días de ataques recíprocos en los que Irán respondió disparando contra bases que albergaban fuerzas estadounidenses en la región. Al menos dos petroleros también fueron atacados.

Funcionarios iraníes afirmaron que un ataque estadounidense alcanzó una celebración nupcial cerca de la ciudad de Sirik, en el sur de Irán, causando la muerte de cuatro personas y dejando decenas de heridos en lo que calificaron de crimen de guerra. Los líderes iraníes declararon la semana pasada que Teherán desea retomar el memorando de entendimiento de junio, al tiempo que amenazaron con “golpes demoledores” contra las fuerzas estadounidenses si continúan las hostilidades. Estados Unidos “pronto verá que la nueva estrategia de Irán en el campo de batalla, en la diplomacia y en la respuesta al bloqueo económico destruirá sus cimientos”, afirmó Mohsen Rezaei, máximo responsable de seguridad de Irán.

Desgaste

Sin embargo, los iraníes sufren cada vez más las consecuencias económicas del bloqueo. Dos semanas atrás, se formaron largas colas frente a las gasolineras de Teherán debido a la escasez de petróleo que sufre la República. La inflación galopante, en particular el aumento vertiginoso de los precios de los alimentos se ha convertido en el tema principal de conversación en la capital. Los estantes de los supermercados están bien surtidos, pero el precio de los productos sube casi a diario. No obstante, los analistas no esperan que el régimen, que durante décadas ha trabajado para sortear y resistir las sanciones occidentales, capitule. Por el contrario, afirman que Teherán luchará por mantener su influencia sobre el estrecho, que se ha convertido en su principal baza frente a Estados Unidos en lo que considera una batalla existencial.

A pesar de las afirmaciones de Estados Unidos sobre el aumento del flujo de petróleo a través del Estrecho de Ormuz, el presidente Donald Trump ha tenido hasta ahora poco éxito a la hora de conseguir rebajar los precios del combustible antes de las elecciones de mitad de mandato de noviembre. El crudo Brent ronda los 97 dólares el barril, mientras que el precio promedio del diésel en las gasolineras estadounidenses alcanzó los 5,78 dólares el galón el miércoles, superando el máximo de la guerra registrado en abril, según la Asociación Estadounidense del Automóvil.

Ya no hay conversaciones entre Estados Unidos e Irán. Sin embargo, los mediadores han mantenido abiertos canales de comunicación informales entre las partes en conflicto y están intentando crear un marco para negociar un posible nuevo acuerdo, según fuentes diplomáticas. Irán y Omán declararon hace dos semanas estar cerca de acordar una solución temporal para gestionar el transporte marítimo a través del Estrecho, algo que los diplomáticos confiaban en que abriese la puerta a retomar el memorando de entendimiento de junio.

Conversaciones

Si bien Estados Unidos inicialmente respaldó esas conversaciones, funcionarios de la Administración han comunicado a los mediadores que desean que el Estrecho permanezca abierto en su totalidad, independientemente de lo que acuerde Teherán y Mascate, según fuentes consultadas. “Tras haber sido informados de que Irán y Omán estaban haciendo progresos, [Estados Unidos] ha cambiado las reglas del juego”, afirma una de las fuentes.

Irán también modificó su postura durante las conversaciones con Omán, buscando reafirmar su control sobre el estrecho. Teherán insiste en que sólo reabrirá el estrecho una vez que Estados Unidos levante el bloqueo, restablezca una exención petrolera con la que pueda vender petróleo y le permita acceder a algunos de sus activos congelados en el extranjero, según explican personas familiarizadas con las conversaciones.

Estos temas se abordaron en el memorando de entendimiento, que debía extender durante 60 días un alto el fuego acordado abril y reabrir gradualmente el estrecho mientras se desarrollaban las negociaciones para un acuerdo final, que incluyese el programa nuclear iraní. Pero ese acuerdo se desmoronó rápidamente. Los analistas afirman que las posibilidades de alcanzar un acuerdo nuclear —que siempre se espera que sea el elemento más prolongado y complejo de cualquier negociación— son escasas, ya que la profunda desconfianza entre las partes no ha hecho más que agravarse durante la guerra.

“Nos encontramos en un prolongado punto muerto”, explica Sanam Vakil, de Chatham House, añadiendo que ninguna de las partes está dispuesta a ceder su influencia a menos que puedan reclamar una victoria sobre la otra. “El equipo de Trump cree ahora que puede usar la presión económica para estrangular lentamente a Irán y que haga concesiones”, afirma Vakil. “Pero no entienden que existe un margen de tiempo muy estrecho para que ambas partes lleguen a un acuerdo. De lo contrario, volveremos a una mayor escalada”.


Warsh aún podría ser un buen presidente de la Fed. Martin Wolf. Financial Times.

Es posible que Kevin Warsh se convierta en el banquero central que EEUU y el mundo necesitan? Tras su discurso en el simposio de Jackson Hole, soy menos pesimista al respecto. Se avecinan decisiones difíciles, tanto intelectual como políticamente. Pero su discurso En nuestro tiempo fue claro y sensato: claro en cuanto a objetivos de política monetaria y sensato en cuanto a cómo debe actuar la Fed. Esto es alentador. Y podría resultar de gran importancia en el futuro.

Como ya he señalado, Warsh ha sido una figura enigmática. En el pasado, se presentó como un defensor de la lucha contra la inflación, especialmente por su preocupación prematura ante los peligros de las políticas monetarias adoptadas tras la crisis financiera mundial. De hecho, ya expresó esta preocupación en marzo de 2010. Sin embargo, antes de su nombramiento como presidente de la Fed por Donald Trump, parecía ceder a la presión política para mostrarse optimista sobre las perspectivas de productividad e inflación. El temor era que fuera un títere político, cuyas decisiones dependieran de quién estuviera en el poder.

Sin embargo, desde que Warsh asumió la presidencia, la situación ha mejorado. Es cierto que, como señaló mi colega Chris Giles el 11 de agosto, Warsh no se ha involucrado de forma sustancial en el análisis del estado de la economía estadounidense. No obstante, la Fed, bajo su dirección, ha anunciado la creación de cinco grupos de trabajo para evaluar sus comunicaciones, la gestión de su balance, los datos que utiliza, las perspectivas de productividad y sus marcos de política monetaria, todos ellos integrados por figuras de reconocido prestigio. Espero que esta haya sido una estrategia inteligente para ganar credibilidad ante los desafíos que se avecinan.

El discurso de Jackson Hole, constaba de tres secciones principales: una reflexión sobre las implicaciones de la IA para la economía; una crítica a la orientación prospectiva; y una reafirmación de los objetivos fundamentales de la Fed. Todas son importantes.

Es fundamental evaluar las implicaciones de la IA para la economía y, por ende, para la política monetaria. Para ello, es crucial comprender la magnitud y la naturaleza de la incertidumbre.

La incertidumbre es el mayor problema de la orientación prospectiva. No se trata solo de que tengamos incertidumbre sobre cómo afectará la política monetaria a la economía. Va mucho más allá. Como argumentaron John Kay y Mervyn King en su excelente libro, Radical Uncertainty , hay muchísimas cosas que desconocemos. Nadie puede observar nuestros sistemas financieros y monetarios, la política nacional e internacional, el cambio climático, el repentino inicio de la pandemia de Covid y los cambios tecnológicos de las últimas décadas sin darse cuenta de la enorme incertidumbre que existe. La orientación prospectiva funciona bien si no hay grandes cambios. Pero los hay, una y otra vez.

Como señaló Warsh, la orientación prospectiva se introdujo como práctica habitual tras la crisis financiera. Esto se justificaba cuando existía una preocupación abrumadora que, previsiblemente, se prolongaría durante mucho tiempo, como de hecho ocurrió. Sin embargo, cabe destacar lo inútil que resultó esta forma de “orientación prospectiva” justo antes de la crisis, cuando la precisión era crucial. El entonces presidente de la Fed, Ben Bernanke, economista muy cualificado, declaró en marzo de 2007 que “parece probable que el impacto de los problemas del mercado de hipotecas subprime en la economía en general y en los mercados financieros esté contenido”. La declaración parecía razonable en aquel momento. Pero estaba completamente equivocada.

Otro ámbito en el que creo que la economía convencional ha demostrado ser engañosa es, como indicó Warsh en su discurso, al considerar que la cantidad de dinero es irrelevante. El aumento de precios tras la pandemia, tras la enorme expansión monetaria de 2020, es una muestra de que esta visión es errónea.

La cuestión radica, pues, en la incertidumbre generalizada sobre la economía. Una economía no es una máquina que puedan manipular tecnócratas según reglas predecibles. Además, la orientación prospectiva crea un “cuadro de espejos”: el banco central ve en los mercados, no juicios independientes, sino una imagen de sus propias declaraciones, a medida que los participantes pasan de invertir según su propio criterio a seguir las previsiones de la Fed. Incluso proporcionar una función de reacción excede las capacidades de los responsables políticos, sobre todo cuando hay grandes perturbaciones.

Esto no es una receta para la inactividad. Al contrario, como señala Warsh, existen algunos principios clave. Estos incluyen contar con datos precisos y actualizados; ser conscientes de que una baja inflación es condición necesaria para un bajo desempleo; depender de los tipos a corto plazo como principal instrumento de política monetaria; y, sobre todo, como él afirma, que “el objetivo de estabilidad de precios de la Fed del 2%… es una meta firme y fija”. Lograr este objetivo es vital. La mejor manera de hacerlo es demostrar por qué el banco central considera que su política de tipos es la adecuada para su objetivo.

Esto no es lo que cree el presidente de EEUU. El 4 de septiembre de 2026, en Truth Social , Trump ordenó: “BAJA LA TASA [de interés] O DEJARÉ DE COMERCIAR CON PAÍSES CON LOS QUE TENEMOS DÉFICIT”. No hace falta analizar la (i)lógica económica. Lo importante es su creencia de que “UN PAÍS FUERTE SIGNIFICA UNA TASA DE INTERÉS MÁS BAJA: ES UN MEJOR CRÉDITO… ¡Así de simple!”. La inflación, en su opinión, es irrelevante.

Eso no debe aplicarse a Warsh. Debe cumplir su objetivo, a pesar de los elevados déficits fiscales y la deuda, los tipos de interés reales y nominales estructuralmente más altas que en la década de 2010 y el cambio tecnológico. Para ello, debe demostrar la mayor claridad posible sobre la economía. Pero, sin duda, el requisito más importante es la valentía: debe esforzarse por cumplir con el deber de la Fed y, por lo tanto, lograr una baja inflación, al margen de las presiones políticas que reciba.


Se abrió una nueva era. Ana Palacio. (El Mundo de hoy).

Casi tres mil muertos. Las Torres Gemelas, simbólico corazón financiero de la potencia hegemónica mundial –artífice principal y referente del orden internacional basado en reglas–, orgullosamente enhiestas en el perfil de Manhattan, embestidas por sendos Boeing 767, derruidas, fundidas; escombro y cenizas. El Pentágono, cerebro del poder militar, golpeado con idéntico método. Autoría de Al Qaeda, una organización terrorista. Ése fue el balance urgente del 11 de septiembre de 2001. Hoy, cumple ir más allá y preguntarnos por sus consecuencias desde una perspectiva global, por lo que aquel ataque reveló la vulnerabilidad del sistema asentado sobre la primacía estadounidense que un discurso oficial compartido juzgaba sólidamente instalado. Por cómo se abrió una nueva era.

Quienes entonces teníamos edad suficiente para registrar lo que veíamos conservamos nítida la imagen de dónde estábamos y qué hacíamos en aquellas horas de incredulidades enlazadas. Yo salía de una cita médica en mi batalla con el cáncer y mantenía una conferencia telefónica con la mesa de la comisión del Parlamento Europeo que presidía. El secretario nos alertó del primer impacto. Me viene a mientes un gesto muy menor: interrumpimos nuestro diálogo, mientras todos presionábamos compulsivamente el botón refresh en el teclado del ordenador en busca de la última información. Recuerdo en particular el segundo impacto disipando cualquier posibilidad de accidente; luego el desplome de las torres y la congoja física ligada a un barrunto inmediato. El mundo acababa de cambiar.

Un cuarto de siglo parece distancia apropiada para volver sobre aquel día, distinguiendo lo que vimos de los procesos que se iniciaron o reforzaron, cuyo alcance y envergadura sólo conoceríamos mucho después.

En España llevábamos décadas combatiendo a ETA y tratando de convencer a nuestros socios del sinsentido de considerar el terrorismo como un mero problema doméstico de quienes lo padecíamos. También el Reino Unido sufría esa lacra. La construcción europea había avanzado más en la eliminación de las fronteras interiores que en la creación de instrumentos jurídicos y securitarios operativos en aquel área pendiente de balizar. El 11-S mudó esa percepción.

Con los maratonianos interludios de volar cada tres semanas a Houston para recibir la quimioterapia que, por formar parte de un protocolo de investigación, había de administrarse allí, los meses siguientes tuvieron Bruselas como centro, volcados en la actividad normativa desencadenada por los atentados. La lucha contra el terrorismo pasó a concernir a toda la Unión, en el marco del espacio de libertad, seguridad y justicia. Se aceleraron acuerdos hasta entonces impensables: la definición común del delito, la orden europea de detención y entrega, una cooperación policial y judicial más estrecha. Fue también el periodo previo a mi nombramiento como ministra de Asuntos Exteriores.

Desde el Gobierno, aquella realidad planteaba una cuestión diferente: ¿qué significaba ser aliado de Estados Unidos tras el ataque más grave de su historia? Afganistán obedecía a una lógica elemental. Una alianza no puede consistir en acogerse a sus ventajas cuando las necesitamos y descubrir sus límites cuando el compromiso tiene un coste. Los aliados se acreditan cuando estar junto al otro no reporta beneficios –ni siquiera es gratuito–. Después de la activación por primera vez del artículo 5 del Tratado de Washington, dejar solo a Estados Unidos frente a quienes habían organizado y amparado los atentados habría vaciado de sustancia la propia alianza.

Irak no era lo mismo, si bien reflejó esta filosofía. En mi memoria de los meses iniciales en el Gobierno, el 11 de septiembre de 2002 cobra un valor especial. Participé en Battery Park (contiguo a la zona cero) en una ceremonia de homenaje a las víctimas. Allí estaba The Sphere, la escultura de Fritz Koenig recuperada de los escombros, dañada. Aquella noche, con Colin Powell, hablamos de Afganistán. Y empezamos a hablar de Irak. Al día siguiente, George W. Bush compareció ante la Asamblea General de Naciones Unidas y situó el régimen de Saddam Hussein en el núcleo de la agenda multilateral.

La proximidad temporal terminaría embrollando ambas empresas bajo una rúbrica cajón de sastre: War on Terror. Afganistán era consecuencia directa del 11-S. Irak se sustentaba en argumentos distintos y reclamaba un juicio individualizado. Entre los europeos pesaba una pregunta que el relato posterior ha tendido a difuminar: ¿qué debía hacer un aliado si Estados Unidos decidía, en última instancia, lanzar una ofensiva que suscitaba dudas de calado? En la UE, las respuestas fueron dispares; sin embargo, una mayoría de Estados miembros apoyó –con un abanico de matices– al «Amigo Americano». Influyó, más de lo que hoy se admite, la voluntad de demostrar que el vínculo transatlántico conservaba contenido también cuando existían discrepancias, incluso profundas.

El 11-S transformó asimismo al país atacado. La excepcionalidad fue desplazando poder hacia el Ejecutivo, cambiando el contrato social entre el ciudadano y el Estado; ampliando en detrimento de las libertades públicas los mecanismos de vigilancia y seguridad –tendencia que entraría en resonancia con las capacidades tecnológicas que se desarrollaron–. La fuerza militar ganó terreno frente a la diplomacia, y operaciones nacidas de aquella agresión se prolongaron durante décadas, en escenarios cada vez más alejados y con recursos técnicos inéditos. Se erosionó la formidable solidaridad aliada que había cuajado en la extraordinaria unanimidad del Consejo Atlántico para defender precisamente a Estados Unidos. Millones de estadounidenses han alcanzado así la edad adulta sin conocer otra normalidad: lo excepcional acabó pareciendo ordinario.

Veinticinco años después es fácil ordenar las piezas y construir una explicación perfecta de lo que se debió ver, comprender y hacer. Es el espejismo de la mirada retrospectiva. Quienes toman decisiones no actúan desde el futuro, sino desde circunstancias concretas, con la información disponible, sus certezas y sus titubeos, ante problemas que exigen respuesta sin concederles el privilegio de atisbar el desenlace. Y acaso estas reconstrucciones ex post facto resulten aún más seductoras en momentos de debilidad. Cuando a una sociedad le falta aplomo y trabazón, postular que todo desastre es secuela de fallos identificables proporciona una ilusión de dominio sobre un presente que se le escapa.

Por eso, el ejercicio más útil no radica en inventariar carencias, oportunidades perdidas o errores, sino en analizar qué otras cosas estaban sucediendo en septiembre de 2001 cuya magnitud no podíamos captar.

El propio terrorismo cambió de escala e, incluso, de naturaleza. Hasta entonces, por devastadoras que fueran sus acciones, los golpes terroristas se abordaban desde el ámbito de la policía, la justicia o la inteligencia; estos grupos no eran considerados interlocutores en el sistema internacional. Gradualmente, esa frontera se hizo porosa y alguno llegó a controlar territorio, recaudar, administrar «justicia», mantener estructuras burocráticas y desempeñar funciones inherentes a la forma de Estado. Esa lógica culminó en la proclamación del califato por el Estado Islámico. Los talibanes recorrieron otro camino ligado también al terrorismo: desde régimen derrocado a insurgencia, de ésta a interlocutor en la negociación y, finalmente, autoridad de facto en Afganistán. En paralelo, los Estados han ido aceptando sentarse con entes anteriormente vistos únicamente como enemigos a batir. Sin tratar de legitimar, constatan que el poder efectivo ha dejado de coincidir siempre con las líneas nítidas del Estado clásico.

China estaba a punto de incorporarse a la Organización Mundial del Comercio. Su membresía se correspondía plenamente con el espíritu de una época que confiaba en la virtualidad transformadora de la globalización: integrar al gran país-civilización en las cadenas de valor mundiales significaría multiplicar los intereses concurrentes y, con el tiempo, favorecer su apertura política. No resultaba absurdo apreciarlo. Vivíamos todavía los años de la globalización feliz, cuando comercio, prosperidad y paz parecían avanzar en la misma dirección. El salto cualitativo chino y, sobre todo, nuestra percepción de sus consecuencias estratégicas vendrían después. China iría tomando conciencia de su peso; y la interdependencia, que estimábamos portadora de estabilidad, empezaría a revelar arsenalización y vulnerabilidad.

También Rusia era otra Rusia. Putin llevaba apenas un año como presidente. Su fulgurante ascenso había estado ligado a los atentados contra edificios residenciales de 1999 atribuidos a terroristas chechenos, a la segunda guerra de Chechenia y a la destrucción de Grozni. Enfrentar el terrorismo fue crucial en la consolidación de su figura de «hombre fuerte». Pero en septiembre de 2001 no había desvelado el proyecto revisionista e imperial que lamentablemente conocemos. Es más, tras el 11-S buscó la cooperación con Washington y se revistió de compañero de viaje en una lucha común. Georgia, Crimea y la invasión a sangre y fuego de Ucrania pertenecían aún al futuro.

La Unión Europea, entretanto, se afanaba en su robustecimiento interior. Y tenía buenas razones para ello. Estaba completando el mercado único, acababa de alumbrar el euro y preparaba la ambiciosa ampliación hacia el Este. Además, seguía empeñada en perfeccionar su aportación más original al orden nacido a partir de 1945: someter el poder al Derecho, sustituir la fuerza por reglas y hacer de la interdependencia un instrumento de paz. Podía consagrarse a esa misión porque su seguridad última descansaba sobre Estados Unidos. La pax americana permitía a los europeos concentrarse en construir un porvenir. Rusia podía ser socio y proveedor de energía; China, un enorme mercado; Estados Unidos, el garante estratégico. Hoy, ninguna de aquellas tres premisas puede darse ya por descontada.

Por fin, mientras cambiaba la distribución del poder, evolucionaba algo más íntimo: la manera en que nuestras sociedades elaboraban una visión compartida del mundo. Antes, la información llegaba en general a través de instituciones que seleccionaban, verificaban, jerarquizaban y transmitían hechos. La red modificó la velocidad de la noticia y la relación entre quien la producía y quien la recibía. Se propagaron los blogs; después, las redes sociales, los vídeos y los pódcast. La comunicación ganó inmediatez, horizontalidad y apariencia de trato personal. A diferencia de los medios «tradicionales», alguien, aparentemente sin intermediarios creaba una singular sensación de proximidad y verdad.

La inteligencia artificial –en la actualidad–ha llevado esa mutación un paso más allá: una voz, una imagen, una conversación, hasta sus vacilaciones pueden ser sintéticas. Aunque la comunicación parece más humana, ya no cabe dar por supuesto que haya una persona al otro lado. Y cuando proliferan versiones contradictorias y noticias falsas concebidas para manipular, se erosiona el acervo sobre el que una sociedad teje sus divergencias. Ahí recobran valor funciones esenciales de los medios «clásicos»: procedencia, comprobación y responsabilidad. Un profesional identificable que se responsabiliza de lo publicado.

Así, sería demasiado fácil afirmar ahora que el 11-S extravió el foco de Occidente. La amenaza era innegable, inminente, grave y exigía reacción. El terrorismo yihadista volvería a matar en Madrid, Londres, París, Bruselas y tantas otras ciudades. Europa progresó al convertir su combate en una tarea coordinada. La comunidad internacional hubo de aprender a encarar actores a los que hasta entonces no había otorgado una consideración estratégica. A la par, maduraban transformaciones más lentas destinadas a alterar aún más profundamente el orden que se creía afianzado y las sociedades que lo configuran.

La nueva era no trajo sólo una redistribución del poder. Alteró también la manera en que las sociedades perciben, organizan y comparten la realidad. Se desvanecieron anclajes externos y, al tiempo, se fragmentaron los consensos internos desde los que buscábamos interpretar el mundo. Aquella mañana neoyorquina vimos con toda claridad la brutalidad de lo que acababa de ocurrir, pero tardaríamos en comprender en toda su complejidad la nueva era que se abría.


¡Buen fin de semana!
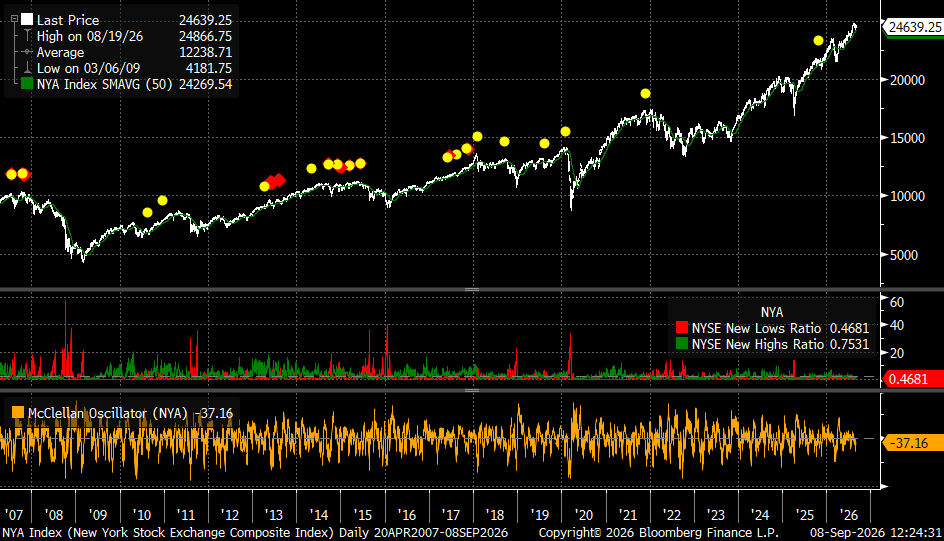
Comentario de mercado viernes 4 de Septiembre del 2026.

Esta semana hemos comenzado el mes de Septiembre, que históricamente es el mes más débil en la bolsa americana desde 1928, la segunda quincena es en la que peor comportamiento han tenido las Bolsas, además este mes las reuniones del BCE y principalmente de la Fed (16 de Septiembre) serán eventos que llevarán mucha volatilidad a los mercados de renta fija y de renta variable.

Terminamos el mes de Agosto como lo empezamos, con tensiones geopolíticas que no terminan de resolverse, las tensiones en Oriente Medio siguen suponiendo riesgos para el suministro energético global (el precio del Brent ha vuelto a los 95$ el barril). Los riesgos geopolíticos y macroeconómicos siguen aumentando, lo que unidos a la normalización de los tipos de interés en Japón, a las emisiones privada para financiar la IA y a la indisciplina fiscal, han hecho subir los rendimientos de los bonos a nivel mundial, mientras que los mercados de renta variable siguen situándose cerca de máximos históricos, impulsados por los valores tecnológicos que enmascaran la debilidad en otros sectores.

El impacto económico e inflacionista más limitado del shock de Ormuz no debe interpretarse como evidencia de un menor riesgo, el contexto macroeconómico significativamente diferente al de 2022 también ha jugado un papel importante, ya que el momento del ciclo económico es muy diferente el actual al del 2022. Mientras que el shock energético de 2022 obligó al BCE a un ciclo agresivo de endurecimiento que limitó significativamente el crecimiento, en 2026 la inflación parece ya estar controlada y los tipos de interés se mantienen cerca de niveles neutrales. Esto permite una respuesta más pausada, lo que implica que el impacto de crecimiento del shock de Ormuz, a través de los canales de política monetaria y transmisión crediticia, debería seguir siendo más limitado que en 2022. Al inicio de la guerra entre Rusia y Ucrania en 2022, la economía de la zona euro se caracterizaba por un marcado sobrepeso de demanda, respaldado por transferencias fiscales considerables y un mercado laboral excepcionalmente ajustado, ambos ejerciendo una presión al alza considerable sobre los precios al consumidor. La fuerte interrupción en el suministro energético tras el estallido de la guerra añadió un poderoso shock negativo de oferta, amplificando las presiones inflacionistas existentes. Esta semana el ministro iraní de Exteriores sostuvo que la única forma de salir del conflicto es que Estados Unidos vuelva a cumplir los compromisos recogidos en el memorando de entendimiento previo, mientras Trump ha advirtió que Washington podría volver a golpear con fuerza a Irán tras los últimos ataques.

En resumen, este mes de Agosto ha sido muy bueno para las criptomonedas y el precio del oro. Las razones para esta evolución están en la debilidad de los datos de empleo americanos y una inflación de julio mejor de lo esperada que, como decía antes, más allá del shock energético no muestras síntomas de presiones inflacionistas relevantes. También han afectado las dudas sobre la deuda soberana, que fueron en aumento, sobre todo a raíz del anuncio de recompra de deuda por parte del Tesoro estadounidense poniendo en duda el rol del dólar a futuro. Con ello, donde más volatilidad hemos vivido es en los mercados de renta fija, que además se vieron condicionados el viernes pasado por el tono más restrictivo trasladado por el presidente de la Reserva Federal en Jackson Hole. Las declaraciones de Warsh, señalando que la Fed todavía tiene “trabajo por hacer” si la inflación no comienza a moderarse pronto, provocaron un fuerte tensionamiento de los tramos cortos de la curva estadounidense. Las probabilidades descontadas de una subida de 25 puntos básicos en Septiembre aumentaron desde aproximadamente el 35% hasta cerca del 60%.  Como digo, Warsh confirmó el objetivo de inflación del 2%, rechazó que las condiciones financieras sean actualmente restrictivas y consideró que debe actuar para devolver la inflación a su objetivo, el comentario es relevante porque reduce todavía más el argumento para que la Fed tolere una inflación por encima del objetivo. Además este lunes Warsh señaló que la actividad económica de Estados Unidos parece haber ganado fortaleza, prolongando el tono hawkish que mostró en Jackson Hole. El bono a 10 años de Estados Unidos alcanza ya una rentabilidad del 4,78% (4,75% actual), mientras que el bono japonés a 10 años ha alcanzado el 3% por primera vez desde 1996. En este contexto, este lunes y martes se celebró la reunión de dos días de ministros de Finanzas y bancos centrales del G20 bajo presidencia estadounidense, con el foco puesto en la deuda soberana. El secretario del Tesoro, Scott Bessent, defendió el crecimiento y la desregulación como única vía para reducir los volúmenes de deuda, señalando como principales obstáculos las cargas regulatorias excesivas, los sistemas fiscales mal diseñados y la insuficiente inversión pública y privada. El mensaje llega con la deuda federal estadounidense superando por primera vez los 40 billones de dólares y las Rentabilidades de los bonos a 10 y 30 años en máximos de 19 y 25 años respectivamente. El Bono a 30 años de Reino Unido ha alcanzado su nivel más alto, en términos de rentabilidad, desde 1998.

En cuanto a la posición del Banco Central Europeo hay cierta contradicción entre los mensajes procedentes de la Autoridad Monetaria. Un artículo publicado por técnicos del banco central sostiene que, dado que el actual repunte de la inflación procede casi exclusivamente de un shock de oferta energético, la respuesta monetaria debería ser relativamente gradual, algo que podría interpretarse como una señal más dovish justo antes del inicio del periodo de blackout del BCE de cara a la reunión del 11 de Septiembre. En contraposición, los mensajes de los miembros del Consejo de Gobierno continúan siendo mucho más firmes, incluso Rehn, Gobernador del Banco de Finlandia, tradicionalmente situado entre las posiciones más dovish, ha endurecido recientemente su discurso, mientras que Šimkus, Gobernador del Banco de Lituania, llegó a afirmar que una subida en septiembre podría no ser suficiente. De esta forma, el mercado continúa aumentando las expectativas de nuevas subidas de tipos pese al carácter inicialmente energético del shock inflacionista, ante el riesgo de que su persistencia termine generando efectos indirectos y de segunda ronda.

El incremento de las rentabilidades de la deuda pública vuelve a ser un factor clave para los inversores en bolsa, aunque los analistas consideran que el movimiento sigue estando controlado. Históricamente, los mercados bursátiles han tolerado aumentos graduales de los rendimientos sin comprometer la tendencia alcista. El riesgo aparecería si las rentabilidades aumentaran rápidamente por motivos políticos o fiscales. Actualmente, parte de la subida refleja una mayor prima de riesgo asociada a la incertidumbre fiscal y económica. Los beneficios empresariales siguen ofreciendo un importante soporte al mercado. La compañía media del S&P 500 está registrando crecimientos de beneficios cercanos al 12%, mientras Europa experimenta el ciclo más amplio de revisiones al alza de resultados en tres años. Los analistas creen que el aumento de las rentabilidades fomentará una rotación sectorial más que una corrección bursátil generalizada. Los sectores “value”, especialmente bancos y financieras, podrían beneficiarse de este entorno.

Ayer las bolsas americanas rebotaron y están a menos de un 1% de sus máximos históricos, después de las declaraciones del miembro del Consejo de la Reserva Federal, Christopher Waller, afirmando que estaría “inclinado” a mantener los tipos de interés sin cambios, lo que pone de manifiesto las divisiones entre los gobernadores del banco central estadounidense mientras se preparan para una votación crucial el próximo día 16. Waller afirma que las recientes señales de que la inflación vuelve a estar bajo control le inclinan a “apoyar el mantenimiento del objetivo para la tasa de los fondos federales en su nivel actual” si los datos seguían mostrando progreso en las próximas semanas. Las declaraciones de Waller se producen después de que el presidente de la Reserva Federal de Nueva York, John Williams, quien también es vicepresidente del Comité Federal de Mercado Abierto (FOMC), encargado de fijar las tasas de interés, destacara los recientes avances en el control de la inflación. La rentabilidad de los bonos del Tesoro a dos años, sensibles a las expectativas sobre los tipos de interés, cayó tras las declaraciones de Waller, situándose en el 4,33%, con un descenso del 0,05% en la jornada. El dólar bajó frente a las principales divisas, y el yen se sumó a las fuertes ganancias de la noche anterior, cotizando con una subida de casi el 2% a 155,60 yenes en el día. Los traders han reducido sus apuestas sobre una subida de los tipos de interés en la próxima reunión de la Reserva Federal , y ahora sitúan la probabilidad de un aumento en torno al 50%, en comparación con el 59% previo a los comentarios de Waller. Tres de los doce miembros del Comité Federal de Mercado Abierto (FOMC) respaldaron una subida de un cuarto de punto en los tipos de interés en la última reunión del banco central en julio, cuando los banqueros centrales acordaron mantener los costes de endeudamiento en el rango actual del 3,5% al 3,75%. El principal indicador de inflación que la Reserva Federal utiliza como objetivo el gasto en consumo personal es ahora del 3,7%, y ha superado el objetivo del 2% del banco central estadounidense durante cinco años y medio.

La cifra de la inflación de julio fue más débil de lo previsto, lo que llevó a Waller a concluir que “la inflación subyacente está teniendo un mejor desempeño de lo que sugieren las cifras principales”. Waller reconocía ayer que su voto en septiembre “estará muy influenciado por lo que sepamos sobre la inflación de agosto”. “Si seguimos avanzando hacia nuestro objetivo del 2%, estoy dispuesto a apoyar que el tipo de interés oficial se mantenga en su nivel actual”, declaró Waller. “Pero si la inflación se dispara, consideraría una subida de tipos”.

S&P 500 últimos 12 meses (a un 0,66% de sus máximos históricos:

Lo más llamativo de finales de Agosto fueron los resultados de Nvidia que superaron las expectativas, con unos ingresos que alcanzaron los 96.221 millones de dólares en el trimestre y unos beneficios de 59.688 millones. En ambos casos, las cifras duplican las registradas en el mismo periodo del año anterior. Sin embargo, la principal noticia fueron las previsiones de la compañía, que apuntan a que la fortaleza del crecimiento de los ingresos se prolongará hasta 2028, ejercicio para el que esperan un incremento cercano al +70%. En conjunto, estos resultados representan un importante respaldo para el sector y contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la inteligencia artificial. La capitalización bursátil de Nvidia supera actualmente todo el mercado de valores alemán y el italiano juntos!!

Acción de Nvidia últimos 12 meses (+27,39%):

La competencia en inteligencia artificial se está intensificando rápidamente, provocando una fuerte reducción de los precios. Desde mayo de 2026, el coste por token prácticamente se ha reducido a la mitad, retornando a niveles de 2025. Gran parte de esta presión proviene de los modelos abiertos desarrollados en China, especialmente DeepSeek y otros competidores. Estos sistemas ofrecen prestaciones cada vez más cercanas a las de los líderes estadounidenses, pero a costes considerablemente más bajos. Como respuesta, empresas como OpenAI y Anthropic han rebajado sus precios. Los usuarios están priorizando cada vez más la relación coste-rendimiento en lugar de diferencias marginales de calidad. Esta presión puede reducir la rentabilidad de algunos modelos de negocio dentro de la cadena de valor de la IA. Sin embargo, creemos que la caída de los precios tendrá un efecto positivo sobre la adopción general de estas tecnologías. Costes más bajos facilitan nuevos casos de uso y amplían el mercado potencial.

Importante esta semana:

El secretario del Tesoro estadounidense, Scott Bessent, anunció que instará a los demás miembros del G20 a revisar sus relaciones comerciales con China. El mensaje sugiere que Estados Unidos pretende ampliar la presión sobre Pekín y coordinar una respuesta más amplia frente a sus prácticas comerciales, en lugar de limitar el conflicto a una negociación bilateral. Bessent volvió a defender una visión muy optimista sobre el impacto económico de la IA, señalando que el fuerte volumen de inversión que se está realizando actualmente debería comenzar a traducirse en mejoras de productividad durante los próximos seis meses y que este proceso será, en última instancia, desinflacionista. Además, el miércoles Bessent volvió a explicar la estrategia del Tesoro estadounidense de recomprar bonos de largo plazo con poca liquidez, señalando que estas operaciones permiten retirar del mercado títulos difíciles de negociar, liberar capacidad en los balances de los bancos y dealers y facilitar que estos puedan absorber nuevas emisiones en las subastas del Tesoro. El objetivo, según Bessent, no sería fijar artificialmente un determinado nivel de rentabilidad, sino evitar episodios de dislocación en los que la falta de liquidez provoque movimientos excesivos de precios y devolver el mercado hacia un funcionamiento más equilibrado.

Ayer el vicepresidente estadounidense, J.D. Vance, volvió a aumentar la presión política sobre la Fed al afirmar que, en las actuales circunstancias, sería “apropiado y responsable” bajar tipos.

Según Axios, el director de la CIA, John Ratcliffe, planteó durante su visita a Moscú la posibilidad de celebrar una cumbre entre Donald Trump, Vladímir Putin y Volodímir Zelenski. La iniciativa apunta a un nuevo intento estadounidense de impulsar una negociación directa para poner fin a la guerra, aunque por el momento no existe confirmación de que las partes hayan aceptado el encuentro ni de que sus posiciones se hayan aproximado.

Putin reiteró el respaldo de Rusia a Irán y su “plena solidaridad” con Teherán durante una reunión con el presidente iraní. Paralelamente, según Financial Times, Rusia lleva varios años colaborando secretamente con Irán en el desarrollo de misiles de crucero supersónicos capaces de amenazar a buques estadounidenses desplegados en Oriente Próximo.

Trump aseguró que la nueva campaña militar contra Irán no debería prolongarse demasiado y volvió a defender que el precio del petróleo terminará cayendo, afirmando además que Estados Unidos “controla ahora” el estrecho de Ormuz. Sin embargo, estas declaraciones contrastan con informaciones del Wall Street Journal según las cuales Washington está ampliando discretamente el despliegue de tropas estadounidenses en Oriente Próximo hasta 2027, con unos 50.000 efectivos todavía en la región, lo que apunta a que el Pentágono se está preparando para un conflicto mucho más prolongado.

En el frente macro de Estados Unidos el miércoles se publicó el Libro Beige de la Reserva Federal que mostró una economía manteniendo un crecimiento moderado, apoyado principalmente por la fortaleza de la actividad manufacturera y el gasto de los hogares de mayor renta. Este informe, se elabora a partir de encuestas y contactos con empresas y otros agentes económicos en los doce distritos de la Fed. De ellos, diez de los distritos informaron de un crecimiento entre ligero y moderado. La manufactura siguió siendo un punto fuerte, con una aceleración de la actividad en la mayoría de los distritos. Asimismo, varias regiones señalaron la fortaleza de la industria de defensa y de la construcción no residencial, especialmente la relacionada con los centros de datos. En materia de precios, el informe apunta a que persisten algunas presiones inflacionarias. Las empresas siguen registrando aumentos en los costes de la energía, el transporte y las materias primas, particularmente en metales y productos petroquímicos.

Las declaraciones de varios miembros del Banco Central Europeo refuerzan la percepción de que el Consejo de Gobierno está preparando el terreno para una posible subida de tipos en septiembre. Kocher destacó que la economía europea está mostrando mayor resistencia y dinamismo de lo esperado. Mientras que Dolenc, aseguró que existen argumentos suficientes para elevar los tipos en septiembre y que el aumento de las rentabilidades de los bonos favorece la transmisión de la política monetaria.

La encuesta de Bloomberg entre economistas apunta a que el BCE llevará a cabo una última subida de 25 puntos básicos en la reunión de la próxima semana y que, a partir de ahí, mantendrá los tipos sin cambios durante todo 2027.

El fin de semana pasado los islandeses rechazaron en referéndum, por un 53% frente a un 47%, reabrir las negociaciones de adhesión a la Unión Europea. Islandia seguirá, por tanto, fuera de la UE, aunque continuará vinculada al mercado único europeo a través del Espacio Económico Europeo.

En China el presidente Xi aseguró durante su encuentro con Putin que las bases de la relación entre China y Rusia serán cada vez más sólidas y que sus perspectivas son positivas, confirmando que Pekín no tiene intención de distanciarse de Moscú pese a las presiones occidentales.

En Europa este martes se conoció el dato de inflación de la eurozona que en agosto subió un 3,3% interanual, cuatro décimas más que en julio, según el dato avanzado por Eurostat. Esa cifra está por encima de lo que preveía el consenso del mercado (en torno al 3%) y es la tasa más alta desde septiembre de 2023, cuando, en plena desescalada del anterior shock inflacionario, el IPC armonizado se situó en el 4,3%. Desde entonces, la tasa de inflación solo había tocado o rebasado la cota del 3% en contadas ocasiones y todas recientes, en abril y mayo de este año, y ahora en agosto. Estos datos ilustran la magnitud creciente de los estragos que la guerra en Oriente Próximo y el prolongado bloqueo del estrecho de Ormuz están provocando en el bloque comunitario por su impacto en los precios energéticos, cuyo persistente encarecimiento se está trasladando a la cesta de la compra cercenando el poder adquisitivo de las familias, obstaculizando la actividad económica y presionando al BCE para endurecer su política monetaria y atajar así el rebrote inflacionario. A mediados de agosto, el economista jefe del BCE, Philip Lane, dio por descontado que la inflación se mantendrá en el entorno del 3%, o por encima, en lo que queda de año, aunque alertó de que la situación podría empeorar “si tenemos una guerra indefinida en Oriente Próximo”, escenario de desgaste al que apuntan los últimos acontecimientos en la región y la reanudación de las hostilidades entre Estados Unidos e Irán. Lane también dejó claro que un IPC igual o superior al 3% está muy por encima del objetivo de estabilidad de precios de la institución (2%), alimentando las probabilidades de nuevas subidas de los tipos de interés. Tras el aumento de 25 puntos efectuado en junio, que dejó el precio del dinero en el 2,25%, y ante el fuerte avance de la inflación en agosto, pocos analistas dudan de que el BCE volverá a mover ficha en su reunión de la semana que viene (el 10 de septiembre). La mayoría de analistas apuestan por un alza de otro cuarto de punto, hasta el 2,5%, aunque también esperan que, a partir de ahí, ralentice sus pasos para no comprometer el todavía tambaleante crecimiento de la eurozona con un excesivo endurecimiento de las condiciones de financiación. Aunque eso dependerá de la evolución del conflicto en Oriente Próximo. La inflación subyacente (descontando la energía y los alimentos frescos) se moderó hasta el 2,1%, una décima menos que en julio, lo que evidencia que la subida de precios se concentra todavía en gran medida en los elementos más volátiles, especialmente en la energía, sin un gran impacto, de momento, en la parte más estructural de la cesta de la compra. Precisamente, el gran culpable del acelerón de los precios en la eurozona ha sido la energía, que se disparó un 14,3% en agosto, muy por encima del 10,3% de julio o del 8,5% de junio. Los alimentos frescos también subieron, aunque en mucha menor medida, se encarecieron un 2,7%, tres décimas más que el mes anterior, mientras que los bienes industriales no energéticos lo hicieron un 1,2%, frente al 0,9% de julio. Los servicios, por contra, se moderaron hasta el 3%, tres décimas menos que en julio, aunque persisten desde hace muchos meses en tasas elevadas.

En España el mercado inmobiliario se encuentra sumido en una aparente disonancia, ya que los precios de compra siguen subiendo con mucha fuerza a pesar de la caída de la demanda. Los precios de la vivienda subieron un 15,6% interanual en agosto, de acuerdo con el portal inmobiliario Fotocasa, registrando su septuagésimo mes consecutivo al alza, en unas subidas que vinieron lideradas por numerosas capitales de la España Vaciada, como es el caso de León, Zamora, Ciudad Real, Salamanca, Soria, Jaén y Ourense. Sin embargo, aunque las grandes capitales siguen encareciéndose a un ritmo relativamente intenso, algo más débil que años anteriores, también hay algunas señales de agotamiento. Los precios de la vivienda de segunda mano subieron un 15,6% anual en agosto, hasta alcanzar los 3.166 euros por metro cuadrado, un 0,4% por encima de las cifras de julio. Aunque este incremento se ha ralentizado levemente en los últimos meses, al frenar del 21,9% de abril a la cifra actual, más de seis puntos por debajo, llama la atención que el mercado siga manteniendo subidas tan intensas en medio de la coyuntura actual, marcada por una caída de las compraventas del 2,6% anual en el primer semestre, según el Instituto Nacional de Estadística (INE). Esto se explica porque, aunque las subidas de precios de los últimos años, con un alza acumulada de alrededor del 60% desde 2021, han dejado fuera del mercado a buena parte de la demanda, algo que se ha visto agravado por la dificultad para ahorrar para la entrada hipotecaria resultado del encarecimiento de los alquileres y de la cesta de la compra y por el incremento de los tipos de interés, el mercado presenta una gran tensión entre la oferta y la demanda. De hecho, en el último lustro la creación de hogares triplica la construcción de vivienda de obra nueva en el mismo periodo.

En Japón el gobernador del Banco Central, Ueda, reforzó el martes las expectativas de una nueva subida de tipos en septiembre al señalar que el banco central debatirá en su próxima reunión los crecientes riesgos al alza para la inflación. Además, Takata, miembro del BoJ, volvió además a defender que las subidas deben realizarse de manera oportuna y restó importancia al fuerte repunte reciente de las rentabilidades de los bonos japoneses, al considerar que no existen circunstancias excepcionales que obliguen al BoJ a intervenir.


Cómo comprender el actual enigma de los bonos y las acciones. Matt King. Financial Times.

Los dos movimientos más notables en los mercados este año son la magnitud del aumento en los rendimientos de los bonos y la fuerza y amplitud del repunte bursátil. La mayor incógnita es por qué el primero no ha desestabilizado al segundo.

Los alcistas atribuyen ambos fenómenos a la misma causa: el notable aumento de los beneficios empresariales. Según esta interpretación, los mayores rendimientos son simplemente un reflejo de las mayores expectativas de crecimiento a largo plazo impulsadas por el auge de la inversión en IA. Si los beneficios se mantienen por encima de los niveles históricos, las acciones resultan baratas. Los más optimistas van más allá y anticipan que este crecimiento reducirá los déficits públicos futuros.

Esta narrativa tiene mérito, en la medida en que el movimiento de los bonos se ha producido en rendimientos reales, y no en expectativas de inflación reflejadas en los mercados. Pero falla en tres pruebas. No tiene en cuenta la tensión ya visible en los sectores de crédito que financian el auge de la IA. No explica por qué se ha producido simultáneamente un resurgimiento de las operaciones de devaluación, que apuestan por activos que pueden beneficien de un dólar más débil. Y al pasar por alto cómo se ha financiado el gasto, otorga permanencia a un acuerdo que dista mucho de serlo.

Los rendimientos reales, y su variante más lenta, el tipo de interés natural, siguen de forma aproximada el crecimiento. Sin embargo, sería más preciso decir que están impulsados por el deseo del sector privado de endeudarse. En ese sentido, los cambios de los últimos tres años han sido enormes.

Hay tres maneras de financiar un centro de datos. Se puede invertir dinero propio. Se puede prestar la propia solvencia para que alguien más obtenga un préstamo. O bien, se puede financiar uno mismo. Este auge ha utilizado las tres opciones, en ese orden, y tanto el orden como la magnitud explican la evolución de los precios en los mercados.

Poder financiar un auge de inversiones con el propio balance –por ejemplo, los 200.000 millones de dólares de efectivo disponible que Microsoft, Alphabet, Amazon y Meta habían acumulado en 2020, más los 650.000 millones de dólares anuales que generan con sus operaciones– tiene dos enormes ventajas.

En primer lugar, las decisiones sobre gastos de capital pueden tomarse con relativa independencia del coste de mercado del capital. Además, la economía puede disfrutar de todos los beneficios de ese gasto sin la presión alcista sobre los tipos de interés que normalmente resultaría de un gasto similar financiado mediante crédito.

Dado que el auge se traduce en un aumento de los ingresos de los proveedores e indirectamente en un incremento de la riqueza del resto de la economía, la tendencia natural de los inversores es extrapolar.

Estimo que el flujo de caja libre de las grandes empresas tecnológicas puede haber caído a cero, pero con una rentabilidad y unos balances aún sólidos, el cambio de la financiación en efectivo a la financiación basada en crédito para los inversores de capital parece una anécdota. Incluso ahora, a pesar de las importantes emisiones de bonos individuales, la magnitud de las emisiones tecnológicas sigue siendo insignificante en comparación con el endeudamiento público, lo que lleva a algunos a concluir que no tiene relevancia para los tipos de interés.

Pero lo que importa no es solo la magnitud, sino la sensibilidad al precio. Normalmente, la emisión corporativa disminuye a medida que aumentan los rendimientos. Pero la emisión tecnológica ha estado ocurriendo lo contrario. El endeudamiento a esta escala, indiferente al coste que implica, eleva los rendimientos para todos los demás –propietarios de viviendas e incluso gobiernos– y puede que continúe haciéndolo mientras la Bolsa lo siga validando.

Lo que acabará por frenarlo es un cambio del optimismo actual sobre la rentabilidad de la IA: ya sea por la preocupación por el exceso de capacidad y los márgenes, o por las consecuencias más amplias del aumento de los rendimientos.

Hasta entonces, es probable que el debate continúe. Pero inferir que el aumento de los rendimientos refleja una economía más fuerte que pagará el déficit es invertir la causalidad. Los déficits se agravan con tipos de interés más altos, incluso cuando se deben tanto al endeudamiento del sector privado como al despilfarro de los gobiernos. Esto no se soluciona recomprando bonos a largo plazo y financiando aún más bonos a corto plazo.

En los últimos ciclos, un aumento de esta magnitud en los rendimientos reales ha logrado poner fin al ciclo. Esta vez no ha sido así, al menos por ahora. Esto no indica un estancamiento en las ganancias, sino la extraordinaria manera en que, hasta hace poco, se estaba financiando el auge.

Cada burbuja se explica dos veces. Durante su desarrollo, se hace hincapié en lo que los inversores han estado comprando. Solo después la gente se da cuenta de que lo más importante es cómo se financió todo.


Warsh traza un camino con visión de futuro para la Fed en Jackson Hole. Mohamed El-Erian. Catedrático en Wharton School, asesor de Allianz y presidente de Gramercy.

Kevin Warsh pronunció su primer discurso en la conferencia anual de bancos centrales de Jackson Hole como nuevo presidente de la Reserva Federal (Fed), bajo la presión de unas expectativas extraordinariamente altas y muy diversas. Sin embargo, en una impactante presentación de media hora, logró disipar gran parte de las dudas al abordar con destreza cuestiones tanto a corto como a largo plazo. Esa es la buena noticia.

La mala noticia es que la atención inmediata de los medios y del mercado se ha centrado en la parte menos trascendental de su discurso. No debemos subestimar la difícil tarea que Warsh enfrentó en la preparación de su discurso del viernes (28 de agosto): encontrar el equilibrio adecuado al responder a las críticas sobre la falta de comprensión del mercado respecto a su denominada “función de reacción”, es decir, cómo respondería la Reserva Federal a los cambios en la economía bajo su gestión.

Al mismo tiempo, debía ceñirse al objetivo original del simposio (incluido el enfoque de este año en la innovación) al abordar cuestiones a largo plazo fundamentales para las perspectivas económicas y la eficacia de la política de la Reserva Federal.

A pesar del considerable volumen de escritos y testimonios de Warsh ante el Congreso, algunos analistas de Wall Street consideraban que no se conocía lo suficiente sobre su función de reacción. Querían no solo detalles al respecto, sino también su visión actual de la economía y algunas orientaciones sobre la política futura.

El hecho de que, en las últimas semanas, se haya centrado más la atención en la inflación, no ayudó en absoluto. Las críticas a la función de reacción y a la orientación prospectiva, si bien están mal dirigidas, son comprensibles.

Al fin y al cabo, durante años, el mercado ha estado condicionado por una Reserva Federal que se basaba en el mantra de la “dependencia de los datos” para sus decisiones políticas, hablaba con frecuencia y le encantaba emitir orientación prospectiva. El resultado es algo que Warsh y muchos otros, incluyéndome a mí, lamentamos: citando a Warsh, “un régimen de mercado que espera de la Reserva Federal su próxima operación” y, como tal, actúa como árbitro en lugar de como jugador.

Warsh tenía otros motivos para apegarse a las intenciones originales de Jackson Hole. Estamos viviendo un período de cambios históricos impulsados por la transformación basada en la innovación y el auge de los factores geopolíticos en la economía. Otras dos consideraciones también han impulsado la necesidad de reflexionar sobre cuestiones a largo plazo.

En primer lugar, el enfoque adoptado por el predecesor de Warsh, Jerome Powell, quien tendió a centrarse en cuestiones a corto plazo durante su mandato. En segundo lugar, la importancia de proporcionar una visión general que ayudara a unificar, con el tiempo, a un Comité Federal de Mercado Abierto muy dividido.

En respuesta a estas presiones, Warsh abordó la insistente demanda de su opinión sobre el estado actual de la economía, el equilibrio de riesgos para el doble mandato de la Reserva Federal en materia de empleo y estabilidad de precios, y su compromiso de utilizar el índice de Gasto en Consumo Personal como objetivo de inflación preferido del banco central. El tono resultante en esta sección, que ha atraído la mayor atención mediática, fue algo hawkish.

Warsh reiteró su opinión de que la orientación prospectiva ha quedado obsoleta y conlleva el riesgo del fenómeno del “salón de espejos”, donde la Reserva Federal y el mercado se envían las mismas señales mutuamente. Hizo referencia al grave error de política monetaria de la Reserva Federal en 2021-2022, en el que una orientación prospectiva previa incorrecta ralentizó la respuesta necesaria, permitiendo que la inflación de los precios al consumidor superara el 9%. El resultado fue un duro golpe para la asequibilidad, y sus efectos acumulativos aún se perciben hoy en día.

Reflexiones sobre la IA

La parte más importante de su discurso se centró en las cuestiones que la actual fase de innovación plantea para la economía y la eficacia de las políticas, incluyendo el papel de la IA como un “nuevo factor de producción”. Si bien ha recibido menos atención mediática, esta es la parte más interesante e importante de su discurso, ya que el tema tiene enormes implicaciones para el funcionamiento económico, la evolución de la política monetaria y los riesgos para la estabilidad financiera.

Es un área que requiere mucha más atención urgente. Warsh ofreció una lección magistral de comunicación bancaria en un momento crucial. Respondió a las demandas inmediatas del mercado sobre los detalles de su función de respuesta y, lo que es más importante, puso en primer plano las realidades seculares más amplias de la productividad y la IA.

Si los mercados logran ir más allá de los titulares a corto plazo y prestar más atención a los cambios estratégicos en curso, Jackson Hole 2026 podría recordarse como el momento en que la Fed volvió a liderar el debate económico, en lugar de limitarse a reaccionar ante los datos más recientes.


El activo libre de riesgo. Ignacio de la Torre. Economista jefe de Arcano.

El afamado fundador de Oaktree, Howard Marks, escribió: “La mayor fuente de riesgo en una inversión es la creencia de que no hay riesgo”. En el mundo de la economía y las finanzas se denomina activo “libre de riesgo” al bono a diez años del país que emite la divisa de reserva; en este caso el bono a diez años de Estados Unidos. Sin embargo, desde el pasado mes de febrero el precio de este activo “libre de riesgo” ha caído un 5%. Como los precios de los bonos se mueven inversamente a su rentabilidad, ésta ha pasado del 4% a finales de febrero al 4,7% en la actualidad. Si el bono gobierno ha caído de precio, se puede deducir que sí existe riesgo; luego la denominación “libre de riesgo” constituye un oxímoron parecido a “silencio atronador”.

¿Qué está ocurriendo? Un activo “libre de riesgo” se construye tradicionalmente cuando confluyen varias circunstancias. En primer lugar, el activo contiene un valor intrínseco (como el oro o la plata) o bien constituye un instrumento de crédito (como una letra o un bono) respaldado por la promesa de repago de una gran potencia soberana de enorme calidad crediticia. En segundo lugar, en el caso de que el activo carezca de valor intrínseco y exista dicha promesa de repago, el tipo de interés del instrumento deberá ser superior a la inflación, de forma que esta última no minore el valor del principal, cercenando así este “riesgo”. Por último, el activo presenta una elevada liquidez, dado que existe un mercado en el que participan compradores y vendedores en número suficiente.

Las “divisas de reserva” globales, desde el real de a ocho español hasta el dólar, pasando por el guilder holandés o la libra esterlina, han cumplido en general estas características, convirtiéndose, con pequeños matices, en activos “libres de riesgo”. El bono estadounidense ha presentado estas características desde la década de 1970, y por eso es el activo clave en la arquitectura financiera mundial. Una inmensa cantidad de préstamos se garantizan con este activo bajo la premisa de que es “libre de riesgo”. Si este axioma se cuestiona, se cuestiona también la estabilidad financiera mundial. Y está pasando.

Causas de fondo

¿Cuáles son los motivos? Primero, Estados Unidos lleva muchos años incurriendo en una gran irresponsabilidad fiscal. De hecho, hoy día paga más por su bono a diez años que Grecia. Su deuda pública en manos del público está cerca del 100% del PIB, próxima al máximo del 104% que alcanzó en 1945, al terminar la Segunda Guerra Mundial. Por otro lado, el país acumula ya veinte años con déficits fiscales medios de unos 6 puntos de PIB. El encarecimiento de la curva de tipos de EEUU fuerza a su Tesoro a emitir deuda con cada vez menor duración (letras), lo que aumenta su riesgo de refinanciación. Segundo, la inflación estadounidense lleva ya cinco años y medio por encima de los objetivos de la Fed. El dato más reciente de su indicador de inflación favorito (PCE) se sitúa en el 3,7%, y el de los últimos seis meses anualizados, en el 4,1%. Tercero, el tipo de interés del bono ha de compensar no solo por la inflación, sino también por su volatilidad; es decir, por el riesgo de no predecirla correctamente, y por el tipo de interés real, neto de inflación.

Ambos factores están aumentando. El primero lo hace porque la economía está sobrecalentada, y porque, si desde hace aproximadamente cuarenta años hemos contado con cierta capacidad para anticipar la inflación, los excesos de la última década nos han demostrado que ya no es así. Paralelamente, la nueva política de comunicación de la Fed, consistente en reducir sus comunicaciones, incrementa el riesgo de predecir la inflación futura. Además, Kevin Warsh, su presidente, es partidario de reducir balance, lo que agravaría la situación, ya que el principal activo de la Fed es el bono soberano. El segundo factor, el tipo de interés real, sube porque las inversiones en inteligencia artificial se han acelerado y, ante una misma masa de ahorro, un mayor nivel de inversión tensiona al alza el tipo real.

La consecuencia es que un inversor exige una retribución por los tres factores arriba apuntados y, como los tres van a peor, el precio del bono cae a pesar de “no tener riesgo”, de lo que resulta una mayor rentabilidad. La situación es tan preocupante que el Tesoro de EEUU, en una decisión inédita, comenzó a recomprar bonos en mercado, con el objetivo de intentar detener el alza de la curva de tipos. Intervenir artificialmente la curva de tipos para situarlos por debajo del precio de mercado se llama “represión financiera”. La historia nos enseña que estas intervenciones son fútiles si no se pone la casa en orden arreglando la situación fiscal. Y la situación política invita a pensar precisamente lo contrario.

Las grandes potencias acaban matando a los activos “libres de riesgo” a través de excesos fiscales. Así hizo Roma con el denario, Bizancio con el besante, Florencia con el florín, los restos del imperio español con el real de a ocho tras trescientos años de hegemonía monetaria, o Reino Unido con la libra esterlina.

Puede que estemos viviendo uno de los momentos más importantes de la historia de las finanzas: el final del activo libre de riesgo global sin una alternativa evidente. El activo libre de riesgo presenta riesgo.


El orden mundial de Trump se desmorona. Martin Wolf. Financial Times.

Donald Trump anunció el 16 de agosto una reducción sustancial de los ejercicios militares conjuntos con Corea del Sur. El 19 de agosto declaró que iba a ejecutar un plan llamado Operación Paria Económico contra Irán, con el fin de “cortar los canales de suministro económico que sustentan al régimen iraní”. El 21 de agosto, las negociaciones comerciales entre EEUU y Canadá fracasaron después de que los estadounidenses presentaran nuevas exigencias que limitarían la libertad de Canadá para firmar acuerdos comerciales con otros países. Y, el 28 de agosto, Trump anunció “¡EL MAYOR ACUERDO PETROLERO DE LA HISTORIA!”, que otorgaría a EEUU el 55% del control de la producción de petróleo de una nueva empresa venezolana que desarrollaría 17 yacimientos con un “potencial comprobado” de 65.000 millones de barriles.

Una actividad asombrosa en tan solo dos semanas. El comportamiento en sí no sorprende. Pero sí revela el tipo de mundo en el que cree Trump. Un mundo en el que EEUU no tiene aliados, sino satélites; un mundo en el que EEUU puede hacer lo que quiera, cuando quiera y a quien quiera; un mundo en el que solo importa el poder; y, sobre todo, un mundo en el que EEUU cree que solo él tiene el poder, un poder concentrado en manos de un solo hombre que es un matón.

En 1969, Dean Acheson, secretario de estado de Harry S. Truman entre 1949 y 1953, publicó un libro en el que exponía la lógica de la política estadounidense posterior a la Segunda Guerra Mundial: “Una historia de grandes ideas, grandes logros y algunos fracasos. Su héroe es el pueblo estadounidense, liderado por dos hombres excepcionales: el presidente Truman y el general Marshall. La tarea que tenían por delante era enorme: crear la mitad libre de un mundo a partir del caos, sin destruir el mundo entero en el proceso. Lo asombroso es todo lo que se logró”. Y sí, realmente fue así.

Gracias a lo que crearon, la entonces “mitad libre” ganó la Guerra Fría, la Unión Soviética se hundió y gran parte del mundo soñó con la paz y la prosperidad. Cuando Trump escriba su autobiografía, espero que la titule “Presente en la destrucción”, porque él está ahora dando muerte a esos sueños. Consideremos sus últimas cuatro acciones mencionadas anteriormente. Vivimos en un mundo sin ley e impredecible. Trump no es el creador de ese mundo, pero sin duda es su principal impulsor.

Comencemos con la guerra de Corea, que comenzó cuando Corea del Norte invadió Corea del Sur en 1950. El número total de muertes ascendió a unos cinco millones. EEUU perdió 37.000 soldados. El resultado es el armisticio actual, que no representa una paz verdadera.

Al justificar su decisión de reducir los ejercicios militares, Trump mencionó su “muy buena relación con Kim Jong-Un”, gobernante hereditario de un régimen comunista de un país que es el más totalitario del mundo. Corea del Sur, en cambio, es producto de uno de los mayores milagros económicos del mundo y una democracia que ahora Freedom House valora más que la de EEUU. Los ejercicios militares nunca provocaron una guerra, pero aislar a Corea del Sur sí podría hacerlo.

Ahora analicemos la guerra comercial contra Canadá. Se basa en tres creencias típicamente trumpistas: Canadá no es un país soberano; los superávits comerciales son perjudiciales; y los cambios constantes en las políticas comerciales no tienen coste alguno. El resultado de estas creencias es, inevitablemente, el desorden. Pero para Trump, el caos es una oportunidad, no un problema. Le encanta.

Comparemos esto con lo que Acheson elogiaba. Entre las grandes creaciones de la era Truman se encuentran el Plan Marshall y el Acuerdo General sobre Aranceles Aduaneros y Comercio (GATT). Pero para Trump estas son meras fantasías idealistas. ¿Funcionará su guerra comercial con Canadá? No. ¿Podría conducir a una guerra entre estos antiguos amigos y vecinos? Quién sabe.

Guerra con Irán

Luego está la siguiente etapa en la guerra con Irán. Con la reciente reanudación de las hostilidades, volvemos a preguntarnos qué vendrá después. Lo que está claro es que el resultado dista mucho del prometido cuando comenzó el conflicto en febrero. Cualquier reapertura del estrecho de Ormuz será frágil. Sigue siendo difícil vislumbrar un resultado positivo a largo plazo para EEUU o sus aliados del Golfo o de otros lugares. ¿Es probable que la “Operación Paria Económico” marque la diferencia? En mi opinión, no, por tres razones: el régimen iraní ha sobrevivido a una prolongada hostilidad y ahora a la guerra; sus líderes saben lo que probablemente les sucederá si pierden el poder; y cuando Trump canceló el acuerdo nuclear de Obama en 2018 prometió que su nuevo programa de “máxima presión” sería suficiente, pero no lo fue. ¿Logrará este nuevo plan algo mejor? Como argumenta Paul Krugman, es probable que China se asegure de que no.

Finalmente está el nuevo acuerdo con Venezuela. Estoy seguro de que muchos venezolanos se alegran de que Nicolás Maduro esté en una prisión estadounidense. Pero seguramente esperaban el derrocamiento de la dictadura, no un nuevo amo colonial que quiere hacerse con su petróleo. ¿Funcionará esto para EEUU? Lo dudo. ¿Quién puede garantizar la seguridad de los nuevos inversores privados? Al intentar comprender la visión del mundo de Trump, es imposible encontrar ideas o principios. Es la antítesis de lo que se creó después de la Segunda Guerra Mundial. El desorden actual es el regalo de Trump al mundo.


¿Cómo afectará al PIB y a la renta variable la caída global de los bonos? Nouriel Roubini. Estratega económico sénior de Hudson Bay Capital Management, profesor emérito de la Escuela de Negocios Stern de la Universidad de Nueva York.

El fuerte repunte de los rendimientos de los bonos en economías clave como Estados Unidos, Japón, Alemania, Reino Unido y Francia ha suscitado nuevos temores sobre los riesgos fiscales y financieros que se avecinan. Una opinión generalizada es que esta “caída” de los bonos podría presagiar graves alteraciones en el crecimiento económico y dificultades para los mercados bursátiles de Estados Unidos y del mundo.

Sin embargo, si bien es cierto que los rendimientos han subido a niveles no vistos en casi 20 años, la relación entre los rendimientos de los bonos, el crecimiento económico y los mercados bursátiles es más compleja de lo que da a entender esta visión simplista. Al fin y al cabo, la reciente subida de los rendimientos podría reflejar una serie de factores diferentes y contradictorios.

Consideremos algunos de los más evidentes. En primer lugar, una mayor inflación derivada de alteraciones de la oferta –el resurgimiento del proteccionismo comercial y las interrupciones en el flujo de petróleo provocadas por la guerra– podría empujar al alza los rendimientos nominales y tener un efecto estanflacionario, al reducir el crecimiento, aumentar la inflación y hacer caer los precios de las acciones.

En segundo lugar, los déficits fiscales insostenibles podrían provocar un aumento de los rendimientos si los mercados anticipan que los bancos centrales intervendrán para monetizarlos, provocando así una mayor inflación. Por otra parte, si no es probable que los déficits se moneticen, el aumento de los rendimientos podría deberse a un incremento de las primas de riesgo soberano, lo que podría desencadenar una crisis de deuda pública o frenar el gasto y el crecimiento del sector privado. En estos casos, una política fiscal insostenible efectivamente conlleva un menor crecimiento, posiblemente una inflación más elevada y rendimientos más altos que perjudican a los mercados bursátiles.

Inversión en IA

Pero existe un tercer factor: un auge de la inversión privada impulsado por el gasto de capital (capex) en IA, que está haciendo subir los rendimientos nominales al fomentar una mayor demanda de crédito, en lugar de anticipar mayores expectativas de inflación. En este caso, los mayores rendimientos de los bonos son la señal de un crecimiento futuro más sólido, lo que resulta un buen augurio para los precios de las acciones.

Este último factor ha sido uno de los principales motores de los rendimientos de los bonos y de los mercados bursátiles en los últimos años. Desde el lanzamiento de ChatGPT en 2022, los rendimientos de los bonos han subido (desde un mínimo del 1% en Estados Unidos durante la crisis del Covid-19 hasta los niveles actuales, en torno al 5% o más) mientras que las acciones estadounidenses (y algunas internacionales) registraban rendimientos de dos dígitos. Incluso hasta mediados de agosto, la subida de los rendimientos de los bonos estadounidenses coincidió con nuevos máximos históricos del principal índice bursátil estadounidense, el S&P 500.

Esto es lo que cabría esperar. Cuando el crecimiento es sólido y el apetito por el riesgo es alto, las acciones obtienen buenos resultados y los rendimientos de los bonos tienden a subir; del mismo modo, cuando el apetito por el riesgo es bajo y la economía está en recesión, las acciones arrojan malos resultados y los rendimientos de los bonos caen. Es por este motivo que los rendimientos más bajos de los bonos suelen ser un indicio de debilidad económica, lo que a su vez implica debilidad para los mercados bursátiles.

Por supuesto, esta correlación positiva entre los rendimientos de los bonos y la rentabilidad de las acciones puede volverse negativa –con un aumento de los rendimientos de los bonos en tanto los precios de las acciones caen– cuando las crisis inflacionarias provocan un endurecimiento de la política monetaria, o cuando existen preocupaciones serias sobre la sostenibilidad fiscal. Es lo que ocurrió en 2022, cuando el aumento de los déficits y la inflación posterior al Covid provocaron una fuerte alza de los rendimientos de los bonos y un mercado bajista para la renta variable estadounidense y global. Algo similar ocurrió tras el anuncio arancelario del presidente de Estados Unidos, Donald Trump, el 2 de abril de 2025, conocido como el Día de la Liberación, y de nuevo durante la crisis petrolera desencadenada por la guerra de este año con Irán, así como con la caída global más reciente de los bonos, provocada en parte por otro repunte de los precios del petróleo y por los temores fiscales.

Siempre que una corrección en los mercados de valores viene impulsada por los rendimientos de los bonos, los activos de larga duración, como las acciones tecnológicas (cuyos flujos de dividendos se sitúan más en el futuro), tienden a tener una mayor reacción ante una subida de los rendimientos de los bonos a largo plazo que los activos de menor duración (como las acciones de empresas más consolidadas). En consecuencia, durante la caída de los mercados de bonos en 2022, el S&P 500 cayó alrededor de un 15%, mientras que el Nasdaq, con gran peso tecnológico, cayó más de un 20%, y muchas acciones tecnológicas y de crecimiento registraron caídas superiores al 30%. Y durante la caída de los bonos de este mes, el fuerte repunte de los rendimientos globales ha perjudicado más a las acciones tecnológicas que a los demás índices generales del mercado.

Sin embargo, dadas las perspectivas positivas de crecimiento en los sectores impulsados por la tecnología, la rentabilidad de las empresas tecnológicas ha sido superior a la de las acciones tradicionales durante los últimos cinco años, a pesar de los mayores rendimientos de los bonos. Por lo tanto, cabe suponer que, en países altamente innovadores como Estados Unidos, la reciente subida de los rendimientos de los bonos se debe principalmente al aumento de los rendimientos reales y no a un incremento de las expectativas de inflación, que se mantienen bien ancladas ligeramente por encima del objetivo del 2%.

Una vez más, lo que cabría esperar es un aumento de los rendimientos reales, dado el enorme volumen de endeudamiento de las empresas tecnológicas y de los proveedores de nube a gran escala (hiperescaladores) para financiar la construcción de centros de datos y otras inversiones. Si bien el déficit fiscal de Estados Unidos es elevado, se ha estabilizado en torno al 6% del PIB y es probable que disminuya en los próximos años, gracias a un mayor crecimiento potencial y a algunos ingresos adicionales procedentes de los aranceles.

Perspectiva fiscal

No pretendo mostrarme panglosiano respecto a las perspectivas fiscales de Estados Unidos, que sin duda requieren serias medidas de austeridad y reformas de las prestaciones sociales en los próximos años. Pero sí quiero señalar que una economía estadounidense con un mayor crecimiento potencial –si las nuevas tecnologías vinculadas con la IA aumentan el crecimiento potencial de la producción del 2% al 3% o más– presenta una perspectiva fiscal a mediano plazo mejor que la de países como Japón o la zona euro, que se encuentran estancados con una tasa de crecimiento potencial del 1,2% en el caso de la zona euro y aún más baja en el de Japón.

En este sentido, tanto el aumento secular como el reciente de los rendimientos de los bonos a nivel global reflejan, en gran medida, factores estructurales como el fin del Gran Estancamiento posterior a 2008, un mayor potencial de crecimiento e inversión, así como rendimientos reales más elevados. Todos estos son factores positivos para la renta variable estadounidense y (en algunos casos) global.

Por supuesto, en las economías avanzadas que se encuentran estancadas y no innovan tanto como Estados Unidos, las preocupaciones sobre los grandes déficits fiscales, la acumulación de deuda pública y la futura monetización por parte de los bancos centrales están justificadas, al igual que los temores a grandes alteraciones negativas de la oferta agregada. También en este caso, mayores rendimientos de los bonos es precisamente lo que cabe esperar.


¡Buen fin de semana!
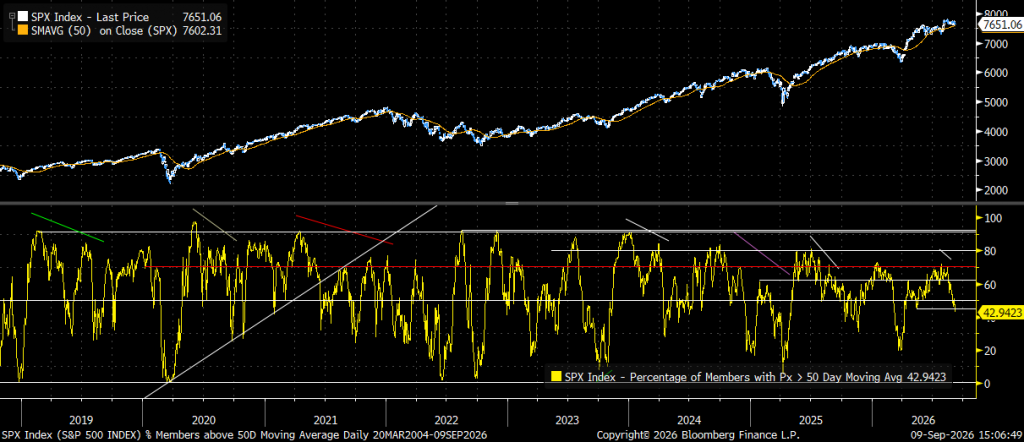
Comentario de mercado viernes 31 de Julio del 2026.

La reunión de la Reserva Federal de esta semana, en la que mantuvo los tipos de interés sin cambios, no consiguió calmar a los mercados de renta fija, el mensaje transmitido por Kevin Warsh estuvo lejos de interpretarse como dovish, pese a las reiteradas presiones del presidente Trump para favorecer una política monetaria más acomodaticia y el bono a 30 años americano se ha ido a niveles del 2007 en términos de rentabilidad movido por los fuertes flujos vendedores. Tres miembros de la Reserva Federal votaron a favor de una subida de 25 puntos básicos, reflejando una creciente preocupación dentro de la propia institución por la persistencia de la inflación. Además, Warsh volvió a evitar cualquier tipo de orientación sobre los próximos movimientos de la política monetaria, limitándose a reiterar que la Fed mantiene su compromiso con el objetivo de inflación del 2%. El mercado mantiene sus previsiones de una subida de 25 puntos básicos en Septiembre u Octubre y otros 25 adicionales en el primer trimestre del 2027. La próxima reunión del 16 de Septiembre incorporará la actualización del cuadro macro (PIB e inflación). Para Septiembre tendremos un par de datos más de inflación, que incorporarán la reciente tensión en Oriente Medio. Hasta entonces, la cita más relevante será la reunión de banqueros centrales en Jackson Hole del 27 al 29 de agosto, que será seguida con interés por los inversores, y donde Warsh podría ofrecer al mercado una actualización de los cinco grupos de trabajo constituidos para reformar la Fed y definir unas “nuevas reglas del juego”. La principal novedad del nuevo enfoque de Warsh es precisamente el abandono del forward guidance. A diferencia de etapas anteriores, en las que la Fed preparaba gradualmente al mercado para sus decisiones, el nuevo presidente defiende que los inversores deben reaccionar exclusivamente a la evolución de los datos económicos y no a las señales emitidas por el banco central. En este sentido, considera que el comportamiento reciente de las rentabilidades de mercado constituye una muestra de que los mercados están incorporando adecuadamente la información económica, dejando entrever que parte del endurecimiento de las condiciones financieras puede producirse sin necesidad de nuevas subidas oficiales de tipos.

Imagen
Diagrama

Descripción generada automáticamente

Esta semana hemos tenido subidas de los activos de riesgo con caída del precio del petróleo ante un alto el fuego en Oriente Próximo, aunque el alto el fuego no es definitivo y es complicado seguir el conflicto en tiempo real ya que todo depende del estado de ánimo del presidente de los Estados Unidos… Trump afirmaba estar “listo y cargado”. Por su parte, los hutíes mantienen los ataques a instalaciones vinculadas a Saudi Aramco en Jizan y Yanbu. Irán se reunirá de nuevo con Omán para discutir la situación del Estrecho de Ormuz. El martes destacaron las afirmaciones de Donald Trump apuntando que hay «muchas posibilidades» de alcanzar un acuerdo con Irán, mientras ambas partes habrían pausado sus ataques diarios como señal para dar otra oportunidad a un posible acuerdo. No obstante, Trump también ha advertido que la falta de un acercamiento de posturas daría lugar al reinicio de los ataques. El miércoles Irán lanzó un ataque por sorpresa con misiles balísticos contra bases militares de Estados Unidos en Jordania, aunque Washington aseguró haber interceptado todos los proyectiles sin que se produjeran daños significativos. Como respuesta, Estados Unidos y Arabia Saudí llevaron a cabo ataques conjuntos contra posiciones de milicias respaldadas por Irán en el este de Irak. Pese a todo, Trump afirmó que Teherán sigue interesado en alcanzar un acuerdo y se mostró convencido de que finalmente aceptará las condiciones estadounidenses, mientras que las autoridades iraníes negaron haber solicitado negociaciones durante las últimas semanas y rechazaron tanto la presión ejercida mediante el bloqueo naval estadounidense como la propuesta de Omán para gestionar el tráfico marítimo en el Estrecho de Ormuz, insistiendo en mantener el control total sobre la ruta de entrada. Según Reuters, Pekín ha mantenido contactos directos con los hutíes de Yemen con el objetivo de garantizar el paso seguro de los buques chinos por el Mar Rojo, después de que el grupo intensificara sus amenazas contra el tráfico marítimo vinculado a Arabia Saudí. Ayer y hoy el petróleo vuelve a subir después de que Trump afirmase que golpeará a Irán duramente tras el ataque a bases americanas en Jordania, lo que sigue alejando la posibilidad de que se reanuden los contactos diplomáticos y nos devuelve al modo escalada militar. Según informa The Guardian, Arabia Saudí estaría preparando una ofensiva marítima y posiblemente también terrestre contra los hutíes en Yemen. La operación buscaría reducir la capacidad del grupo para atacar embarcaciones en el mar Rojo, una de las principales rutas del comercio internacional

Gráfico, Histograma

Descripción generada automáticamente

Precio del petróleo Brent durante los 10 últimos días (rango del 19% de máximo a mínimo):

Estados Unidos activó el pasado 28 de febrero la operación Furia Épica, un ataque coordinado junto a Israel sobre Irán, llamado a erradicar su programa nuclear y a acabar con el régimen de los ayatolás que, tras unas primeras horas sin resultados definitivos, Donald Trump estimó que les llevaría “unas cuatro semanas” completar. Cinco meses después, lejos de terminar, el conflicto vuelve a recrudecerse mientras su impacto económico para Estados Unidos se hace patente en forma de menor crecimiento, alza de precios, encarecimiento de la financiación y una creciente factura militar y política. El fenómeno fue cuantificado ayer por la Oficina de Análisis Económico (BEA), dependiente del Departamento de Comercio de Estados Unidos, que registró un frenazo en el crecimiento económico del país. Los datos oficiales estiman, concretamente, que el crecimiento anualizado del PIB del país, una vez descontada la inflación, se redujo al 1,5% en el segundo trimestre de 2026, frente al 2,1% registrado tres meses antes. La cota no solo constata la desaceleración económica, sino que demuestra su gravedad es mayor de la esperada por los analistas, que preveían un avance del 1,8%. En términos trimestrales, la actividad económica de Estados Unidos avanzó un 0,4%, una décima menos. Obviando el freno del PIB, la portavoz de la Casa Blanca, Kush Desai, sostuvo que “los motores fundamentales del crecimiento económico siguen cobrando fuerza gracias a la agenda económica del presidente Trump”, y puso el foco en que el gasto en consumo, principal motor del país, avanzó un 3,2%, mientras la inversión empresarial creció un 8,4%, gracias al fuerte gasto de las grandes firmas tecnológicas en Inteligencia Artificial. La otra cara de esta moneda es, sin embargo, un fuerte incremento de importaciones destinadas a alimentar la construcción de grandes centros de datos y semiconductores que requiere esta tecnología.

A su vez, el Departamento de Comercio subrayó que el aumento de los precios se suavizó en junio a un incremento del 4,1% al 3,7%, coincidiendo con el respiro que supuso el alto el fuego pactado por Washington y Teherán. Sin embargo, este ha saltado por los aires en julio, dando paso a una nueva escalada de los precios del petróleo, el gas y los hidrocarburos. El galón de gasolina ha superado en el país los 4,2 dólares, siendo este uno de los termómetros más sensibles para el estadounidense medio de lo que es una escalada soportable de los precios, a las puertas de las vacaciones de verano. Por su parte, mientras el Gobierno federal recortaba el gasto público, el de Defensa creció un 2,4% en el segundo trimestre. El secretario de Defensa, Pete Hegseth, ha elevado de 29.000 a 37.500 millones de dólares coste de los cinco meses de guerra en Oriente Próximo. La cifra amenaza con seguir alimentando un déficit que ronda los dos billones de dólares, un volumen inédito desde el final de la Segunda Guerra Mundial. Un agujero que la Casa Blanca se ve obligada a costear emitiendo más deuda pública.

Sin embargo, la conjunción de factores mencionada ha venido elevando con fuerza el precio por el que los inversores están dispuestos a financiar a Estados Unidos. La curva de tipos de todas las emisiones del Tesoro estadounidense continúa en ascenso, hasta el punto de que los bonos a 30 años se pagan ya a su mayor coste desde 2007, en niveles propios del momento del estallido de la gran crisis financiera, por encima del 5,2%. El bono a 10 años, ronda un interés del 4,66%.

Pese a las crecientes tensiones, no hay salida a la vista para la guerra en Oriente Próximo. Estados Unidos bombardeó ayer objetivos iraníes en represalia por el ataque sorpresa emprendido por Teherán un día antes, dando al traste con la frágil tregua que habían abierto. Por su parte, Arabia Saudí impulsó ayer una alianza de defensa marítima frente a los ataques hutíes en el Mar Rojo y Egipto denunció dos ataques con drones a barcos en su territorio que amenazan con ampliar el conflicto.

La situación sigue minando la popularidad de Trump en un año marcado por las elecciones legislativas de medio mandato de noviembre (Midterm), que delimitarán su poder y su legado en la recta final de su mandato.

Esta semana ha sido muy intensa, tanto en reuniones de Bancos Centrales como desde el punto de vista empresarial con las presentaciones de resultados.

Tabla

Descripción generada automáticamente

Las acciones de las compañías de semiconductores han corregido tras un fuerte rally impulsado por la inteligencia artificial. El índice SOX ha caído aproximadamente un 17% desde su máximo del 22 de junio (aunque lleva una subida de casi el 70% en lo que va de año, y ayer rebotó un 2,42% impulsado por compañías como Lam Research que subió un 16%), debido a las dudas de los inversores respecto a la demanda relacionada con la IA y sobre el gasto en infraestructuras. Sin embargo, la demanda y el impulso de beneficios continúan siendo excepcionalmente sólidos, los últimos resultados empresariales siguen mostrando una fuerte demanda de chips avanzados, mientras los analistas elevan sus previsiones de beneficios y de inversión en infraestructuras de IA. Aunque hay varios riesgos en torno al sector como son los posibles excesos de capacidad de computación entre los grandes proveedores de nube (hyperscalers), la aparición de modelos de IA open-source cada vez más potentes, nuevas capacidades de producción de semiconductores que podrían entrar en funcionamiento en los próximos años, y la incertidumbre persistente sobre la monetización de la IA. Además, el enorme flujo que había entrado en compañías relacionadas con la IA y el apalancamiento de muchas de estas inversiones han intensificado el movimiento de corrección del sector. El miércoles publicaron hiperescaladores con un tono mixto, donde las pruebas de monetización del elevado capex marcan la diferencia, Microsoft mostró una monetización real, con Azure +43% y con guía +45% para el trimestre actual, y con reducción de la guía de capex de 190.000 millones a 175.000 millones de dólares aunque por un ajuste contable por extensión de vida útil de activos de 25 a 40 años, mientras sólo un 7% del BPA se debe a revalorización de la participación en Anthropic, también publicó Meta que decepcionó con una guía de ingresos para el tercer trimestre ligeramente por debajo del consenso, pero sobre todo destacó negativamente la caída de la generación de caja libre a 784 millones de dólares, el nivel más bajo desde el tercer trimestre del 2022, como consecuencia directa del gasto masivo en capex de IA, que le lleva también a elevar ligeramente, +2%, el suelo de la guía de capex para el año hasta 130.000-145.000 millones. También publicó Samsung, con resultados récord aunque la acción cayó (como le sucedió a SK Hynix a comienzo de semana, que cayó un 10% en Bolsa pese a multiplicar por más de trece sus ganancias), buena prueba de que las expectativas son exigentes. La coreana prevé que la brecha entre demanda y oferta de memoria se ampliará en 2027 y afirma que los clientes están pidiendo contratos plurianuales a precios elevados. De los 7 Magníficos ayer publicaron Amazon y Apple después del cierre americano, con resultados mixtos, Amazon, que sube un 10% en mercados fuera de hora tras publicar fuertes ventas en cloud (AWS) que confirman la tesis de monetización que Alphabet y Microsoft ya habían validado (ayer Microsoft subió un 16%, en su mayor subida en más de un año), también publicó Apple que cae un 6% en mercados fuera de hora tras unas guías para el cuarto trimestre del 2026 de +9%/+11% por debajo del +12% que esperaba el consenso de analistas, por escasez de suministro, confirmando que la escasez de memoria por la demanda de centros de datos está afectando a los productos de consumo.

Gráfico, Gráfico de líneas

Descripción generada automáticamente
Imagen que contiene Interfaz de usuario gráfica

Descripción generada automáticamente
Gráfico

Descripción generada automáticamente

El índice SOX ha estado esta semana en niveles de sobreventa que no se veían desde el Covid, desde ahí rebotó ayer con fuerza:

Entre los inversores preocupa la financiación circular de Nvidia. Nvidia está preparando una nueva ronda de acuerdos por valor de 750.000 millones de dólares. La mayoría de las empresas en las que invertirá Nvidia emplean sus chips o su gasto representa una parte significativa de sus ingresos. Firmas como Goldman Sachs o Michael Burry han advertido de la naturaleza circular de los acuerdos de la fabricante de semiconductores, Nvidia financia y adquiere participaciones en empresas y proyectos que utilizan sus chips. Los analistas temen que este tipo de transacciones distorsionen la demanda, propicien malas decisiones y magnifiquen las pérdidas si la IA no genera beneficios reales. De las inversiones que Nvidia realiza anualmente, el 37% se realiza en una única empresa, TSMC. La compañía taiwanesa es el principal productor de chips avanzados de la empresa estadounidense, que emplea estos chips para entrenar sus modelos de IA. La interrelación entre ambas compañías es tal que, sin el gasto de Nvidia, los ingresos anuales de TSMC serían un 19% inferiores. Un porcentaje que SK Hynix eleva hasta casi el 27%. La empresa surcoreana se encarga de proveer a Nvidia de HBM (memorias de alto ancho de banda), imprescindibles para el desarrollo de las GPU (unidades de procesamiento gráfico) de Nvidia, su producto estrella. La semana pasada, la firma estadounidense anunció una inversión de más de 500.000 millones de dólares en SK Hynix. Nvidia ha hecho inversiones milmillonarias en numerosas empresas que se encuentran entre sus principales proveedores y clientes, como Marvell y OpenAI, en un esfuerzo por impulsar la industria. La gigante estadounidense planea financiar 350.000 millones de dólares de las compras de chips de OpenAI, según informa Bloomberg. “Una empresa que tiene a uno de sus proveedores como accionista principal puede ser más probable que siga comprando sus productos, tenga o no sentido comercial. Eso aumenta el riesgo de gastar dinero para asegurar negocios que no se materializan. La circularidad puede ser más arriesgada cuando un puñado de compradores son responsables de una gran parte del mercado, como es el caso de la IA”, según señala un estudio de Bloomberg. “Nvidia quiere asegurarse de que el desarrollo continúe a este ritmo, es uno de sus principales riesgos. Si este intenso desarrollo y gasto se detienen, aunque sea por seis meses, a la empresa no le irá nada bien”, según Bloomberg Intelligence.

Acción de NVIDIA últimos 12 meses:

El índice surcoreano Kospi ha llegado a caer un 40% en el último mes, aunque hoy ha rebotado un 18%!!!. La caída de las Bolsas ha provocado que el gobierno de Corea del Sur haya anunciado un paquete de medidas de estabilización del mercado tras una reunión de emergencia, que incluirá limitaciones a la participación minorista en ETFs apalancados, estableciendo un límite de exposición como porcentaje de la cartera total del inversor y elevando los costes de negociación. Estas medidas se suman a las restricciones ya programadas para el 31 de Julio, como el mayor requisito mínimo de depósito en efectivo para inversores en ETFs apalancados sobre acciones individuales. Queda así de manifiesto que los ETFs apalancados sobre valores individuales en un mercado con alta concentración (Samsung y SK Hynix han llegado a suponer un 60% del Kospi a finales de Junio) y alta participación minorista son inherentemente inestables y requieren salvaguardas preventivas, no reactivas. Los ETFs sobre Samsung y SK Hynix han llegado a registrar pérdidas del -75%/-80%.

KOSPI Index durante el 2026:

El ETF apalancado x3 de SK Hynix ha llegado a caer un -97% desde los máximos de Junio.

Leverage Shares 3x Long SK Hynix ETP

Gráfico

Descripción generada automáticamente

Cuando el S&P 500 ha terminado Julio con una subida del 7% o más ha terminado el año en niveles superiores a final de ese año el 91% de las veces desde 1950, actualmente el S&P 500 está +8,65% YTD, después de la subida del 1,66% de ayer.

Area chart titled “7 by 7: S&P 500 Gains Over 7% By July Since 1950,” showing the index’s average August-to-December price path rising about 5.6% by year-end. A table lists qualifying years, January-to-July returns, and August-to-December returns. Since 1950, the second-half period was positive in 91.4% of cases, with an average gain of 5.6% and a median gain of 6.5%. Negative outcomes occurred in 1956, 1959, and 1987.

Importante esta semana:

La Reserva Federal decidió mantener los tipos de interés en el rango del 3,50%-3,75%, tal y como esperaba el mercado. Sin embargo, la principal novedad fue que tres miembros del FOMC (Hammack, Kashkari y Logan) votaron a favor de una subida de 25 puntos básicos, reflejando un endurecimiento del debate interno sobre la inflación. Además, el comunicado apenas introdujo cambios respecto al de junio, insistiendo en que la inflación continúa siendo elevada debido, en parte, a los shocks de oferta, mientras que la economía mantiene un ritmo de crecimiento sólido y el mercado laboral continúa mostrando fortaleza. En la posterior rueda de prensa, el presidente de la Fed, Kevin Warsh, defendió que la economía estadounidense continúa mostrando una «resiliencia impresionante» y reiteró que la institución no dudará en actuar si la inflación permanece elevada. Además, volvió a justificar su decisión de reducir al mínimo el forward guidance, argumentando que prefiere que los mercados reaccionen a los datos económicos y no a las expectativas generadas por el propio banco central.

Trump volvió a presionar al Senado para que apruebe la resolución presupuestaria antes del receso parlamentario de agosto, con el objetivo de desbloquear la tramitación de su agenda fiscal mediante el procedimiento de reconciliación presupuestaria. Sin embargo, el líder republicano del Senado, John Thune, ha reiterado que la prioridad inmediata pasa por alcanzar un acuerdo bipartidista sobre una resolución temporal de financiación que evite un cierre parcial de la Administración cuando finalice el actual ejercicio fiscal el próximo 30 de septiembre, lo que mantiene la incertidumbre sobre el calendario legislativo en Estados Unidos.

La guerra comercial entre Estados Unidos y China continúa ampliándose al ámbito tecnológico. Un grupo de senadores estadounidenses pidió a Apple que deje de adquirir chips de memoria a fabricantes chinos por motivos de seguridad nacional, mientras que Pekín respondió acusando a Washington de discriminar a las empresas chinas mediante nuevas restricciones sobre equipos tecnológicos estratégicos, como los inversores para redes eléctricas y energías renovables, además de robots industriales.

Según Bloomberg, la Administración Trump estaría valorando imponer un pago de hasta 100.000 dólares a los estudiantes extranjeros que deseen permanecer trabajando en Estados Unidos tras finalizar sus estudios universitarios.

La estimación en tiempo real de crecimiento elaborada por la Reserva Federal de Nueva York elevó ligeramente su previsión para el PIB del segundo trimestre hasta el 2,82%, frente al 2,1% que espera el consenso, mientras que para el tercer trimestre proyecta un crecimiento del 2,62%. Estas estimaciones apuntan a que la economía estadounidense continúa mostrando una notable capacidad de resistencia a pesar del endurecimiento de las condiciones financieras y del incremento de la incertidumbre geopolítica.

Trump calificó como «muy positiva» su reunión con el presidente ucraniano, Zelenski, quien afirmó posteriormente que Estados Unidos aceptó conceder licencias para fabricar sistemas de defensa aérea Patriot en Ucrania.

En Europa Lane, Economista Jefe del Banco Central Europeo, señaló que la economía de la Zona Euro se enfrenta a un shock de magnitud «media» y que la respuesta de política monetaria no será ni excesiva ni insuficiente, insistiendo en un enfoque equilibrado y dependiente de los datos.

Siguiendo en Europa en Alemania, el canciller, Friedrich Merz, rechazó la propuesta de presupuesto plurianual de la Unión Europea, al considerar excesivo el incremento del gasto comunitario y defender que las nuevas prioridades, como la defensa o la competitividad, deben financiarse mediante una reasignación de recursos y no a través de un mayor presupuesto o de más deuda conjunta. La noticia anticipa unas negociaciones previsiblemente complejas entre los Estados miembros durante los próximos meses sobre el futuro marco fiscal de la UE.

En Reino Unido, distintas informaciones apuntan a que el Gobierno de Andy Burnham afronta un desfase presupuestario cercano a los 24.000 millones de libras debido al mayor impacto de la inflación sobre el gasto público. Esta situación vuelve a poner de manifiesto las dificultades que siguen afrontando las economías europeas para compatibilizar unas finanzas públicas sostenibles con el aumento del gasto derivado de la inflación, la defensa y la transición energética.

En España ayer conocimos datos de crecimiento que sorprendieron positivamente y volvieron a poner de manifiesto la fortaleza de la actividad española pese a la subida de los precios de la energía. El PIB creció un +2,7% interanual en el segundo trimestre, manteniendo el mismo ritmo por cuarto trimestre consecutivo y superando el +2,4% esperado. En términos trimestrales, la economía avanzó un +0,7%, una décima por encima de las expectativas. En el desglose de componentes de la tasa trimestral, el crecimiento siguió apoyándose en la fortaleza de la demanda interna, que aportó un 0,6% frente a la demanda externa (+0,1%). El mayor dinamismo vino por el lado del consumo (+0,7% trimestral) y la inversión (+0,5%). Desde la óptica de la oferta, todos los grandes sectores registraron crecimientos positivos. La industria lideró el avance con un incremento del +1,0% trimestral, seguida de los servicios, que crecieron un +0,8% y mantuvieron un ritmo similar al del trimestre anterior. Por su parte, la construcción aceleró hasta el +0,6%, ocho décimas más que en el trimestre precedente, mientras que las ramas primarias registraron un crecimiento más moderado del +0,2%. En cuanto a los precios, el dato preliminar de inflación correspondiente a julio mostró un nuevo repunte, al situarse en el +3,5% interanual, tres décimas por encima del +3,2% registrado en los tres meses anteriores y también por encima de lo esperado. A falta de conocer el desglose por componentes, el INE atribuyó esta aceleración principalmente al comportamiento de los precios de los carburantes y de la electricidad. Por su parte, la inflación subyacente, que excluye los elementos más volátiles, también volvió a aumentar hasta el +3%, frente al +2,9% del mes anterior y al +2,8% esperado.

Dentro de la semana intensa en reuniones de banco centrales el Banco de Japón, en línea con lo esperado, ha mantenido tipos en el 1% por 8 votos a 1, con un sesgo hawkish al señalar el Banco Central que es previsible que la inflación subyacente supere claramente el objetivo del 2% en la segunda mitad del año fiscal. Hoy hemos conocido el IPC de Tokio de julio, general 2% vs 1,8%e y 1,7% anterior y subyacente 2% vs 2%e y 1,9% anterior. El Banco Central de Japón revisó el balance de riesgos del crecimiento de «sesgado a la baja» a «equilibrado», reconociendo que el impacto de la guerra de Irán es menor de lo temido gracias al impulso global de la IA.  El mercado descuenta una subida de 25 puntos básicos para octubre, especialmente tras la reciente recuperación del Yen, una recuperación que parece venir de una intervención de las autoridades japonesas, no confirmada oficialmente.

Ayer el Banco de Inglaterra mantuvo tipos sin cambios en 3,75% por quinta reunión consecutiva, por 6 votos a 3. Aunque se suma uno al lado hawkish, el tono general fue dovish al cerrar la puerta el gobernador Bailey a una subida inminente, lo que abre aún más la distancia entre ambos bandos. El mercado descuenta también una subida de 25 puntos básicos en el cuarto trimestre del 2026, y de otros 25 puntos en el primer trimestre del 2027, eliminado la tercera que empezaba a descontar.

En Australia la gobernadora del Banco de la Reserva de Australia, Michele Bullock, reiteró que el banco central sigue dispuesto a elevar el tipo de interés oficial si fuera necesario, con una inflación subyacente que continúa siendo demasiado elevada incluso si el reciente repunte de los precios del petróleo es temporal. Asimismo, advirtió de las señales que apuntan a que la demanda interna y las condiciones del mercado laboral han comenzado a moderarse, y persiste un débil crecimiento de la productividad que sigue siendo una limitación estructural para la economía.


Las posibles tormentas de este verano. Jesús Sánchez-Quiñones. Consejero de Renta 4 Banco.

Durante el mes de agosto, el volumen de negociación en los mercados financieros disminuye sustancialmente y ello provoca que las oscilaciones de precios se vean acentuadas, especialmente a la baja.

Este agosto son numerosos los factores que eventualmente pueden provocar volatilidad en los mercados : los resultados de SpaceX y el levantamiento parcial de la prohibición de venta de acciones; la evolución de las empresas relacionadas con la inteligencia artificial; el desarrollo de la guerra de Irán y de la guerra de Ucrania; la evolución del yen y posibles medidas en Japón que puedan afectar al apalancamiento en yenes de inversores internacionales; y las declaraciones de los bancos centrales en su reunión conjunta de agosto.

SpaceX publica resultados el 4 de agosto. Independientemente de la bondad de las cifras que se presenten, dicha publicación levanta parcialmente las restricciones de venta de 912 millones de acciones de la compañía a partir del 6 de agosto . Teniendo en cuenta que el número de acciones libremente cotizadas hasta ahora es de 640 millones y que ahora no se va a realizar una operación de colocación de acciones por parte de los principales bancos de inversión del mundo, como se hizo en el momento de su salida a bolsa, es previsible que la presión vendedora sobre las acciones de SpaceX sea extraordinaria.

La mayoría de los inversores que invirtieron en SpaceX en las rondas anteriores a su salida a bolsa tienen elevadísimas plusvalías latentes, por lo que es previsible que la corriente vendedora sea intensa, aunque la caída desde los máximos del 16 de junio sea ya superior al 50%.  El riesgo es el contagio de esta eventual caída de SpaceX a otros valores tecnológicos especialmente relacionados con la economía espacial y la inteligencia artificial.

Respecto a las empresas relacionadas con la inteligencia artificial, los posibles eventos perturbadores de las cotizaciones son varios: no es descartable que vivamos algún momento “DeepSeek ”, con el anuncio de avances en el desarrollo de los modelos chinos, mucho más económicos, que puedan provocar bruscos movimientos en las cotizaciones; la elevadísima volatilidad de las empresas de semiconductores coreanas corre el riesgo de contagiarse a los fabricantes de semiconductores de otras áreas geográficas. El propio Gobierno surcoreano reconoce que la volatilidad extrema de las dos principales empresas de semiconductores del país, Samsung y SK Hynix, se debe al lanzamiento de ETF apalancados que han acentuado primero las subidas y ahora las caídas; el 26 de agosto se publicarán los resultados de Nvidia, que condicionarán las expectativas del sector de los semiconductores, tan castigado en las últimas semanas.

Aunque los mercados financieros llevan meses descontando una tregua definitiva en el golfo Pérsico, la realidad es que de momento no se atisba la posibilidad de un acuerdo definitivo. Las últimas declaraciones de Netanyahu, diciendo que la guerra no se acabará hasta la caída del régimen iraní o hasta la paralización completa de su programa nuclear, no ayudan. De momento, la incertidumbre ha vuelto a disparar el precio del crudo y de la energía en general, siendo una losa para las cifras de inflación de los próximos meses. Adicionalmente, la extensión de las hostilidades al estrecho de Bab el-Mandeb, que da acceso al mar Rojo, está provocando una distorsión adicional en las cadenas de suministro, especialmente las asiáticas.

Por su parte, la guerra de Ucrania, aunque haya quedado en un segundo plano, ha entrado en una fase que supone un peligro adicional para los mercados energéticos globales. El ataque con drones por parte de Ucrania a la infraestructura energética rusa, incluidos los llevados a cabo en el mar Negro, en el mar de Azov y en el mar Caspio, impactando incluso en plataformas offshore de extracción de petróleo y hasta en un barco iraní, añade un factor adicional de incertidumbre.

El último gran sobresalto en un mes de agosto se produjo en 2024 por una subida de tipos por parte del Banco de Japón, que motivó una rápida revalorización del yen, que a su vez provocó ventas en los principales mercados financieros para deshacer posiciones apalancadas en yenes. Ahora, el yen se encuentra en mínimos de 40 años respecto al dólar. No se puede descartar algún movimiento brusco en el yen que provoque otro episodio de desinversiones forzadas en las posiciones financiadas en yenes.

Como todos los años, a finales de agosto tendrá lugar la reunión de los principales banqueros centrales del mundo en Jackson Hole. En función de la evolución de los factores anteriormente comentados, su mensaje puede ser más o menos agresivo, pudiendo tener impacto en los mercados financieros.

Pese a todos los factores inquietantes comentados, la mayoría de las bolsas occidentales se encuentran cerca de los máximos. Motivo adicional para ser precavidos de cara a agosto.


Los ‘shocks’ del petróleo ya no sorprenden tanto. Nouriel Roubini. Estratega económico sénior en Hudson Bay Capital Management, es profesor emérito en la Escuela de Negocios Stern de la Universidad de Nueva York y autor de ‘Megamenazas’(2022).

El golfo Pérsico está en un desequilibrio inestable. No se produjo un acuerdo duradero para la reapertura del estrecho de Ormuz; Estados Unidos e Irán siguen manteniendo demandas muy contradictorias, con los iraníes en posición ventajosa respecto del presidente Donald Trump, que en noviembre enfrenta unas elecciones legislativas de medio mandato. La inexistencia de un acuerdo integral hacía muy probable el reinicio de las hostilidades, en el contexto de un riesgo creciente de volver a la guerra total. 

En el momento de escribir este artículo, el impacto sobre la economía mundial (en términos de crecimiento e inflación) no ha sido muy grande; aunque estamos ante la mayor disrupción de la historia en el suministro mundial de petróleo, los shocks petroleros de los años setenta tuvieron más repercusiones.

La estrategia iraní sigue centrada en la instrumentalización agresiva del petróleo, práctica que ya tiene una larga historia. 

Algunos historiadores sostienen que una de las razones de la derrota de Alemania en la Primera Guerra Mundial fue que el bloqueo marítimo de los Aliados la privó del acceso a petróleo. Asimismo, el imperio japonés tomó la fatídica decisión de atacar la flota estadounidense en Pearl Harbor en respuesta al embargo petrolero que le había impuesto el presidente Franklin Roosevelt por la invasión a China; y más tarde Stalin aseguró que los nazis perdieron la Segunda Guerra Mundial porque los soviéticos impidieron a las potencias del Eje la captura de los yacimientos petrolíferos del Cáucaso.

Después de la guerra, la Crisis de Suez (1956) afectó el suministro de petróleo desde Oriente Medio a Europa y llevó a Francia, el Reino Unido e Israel a lanzar una operación para capturar el canal de Suez, que Egipto había nacionalizado. Al final tuvieron que retirarse bajo presión de Estados Unidos, que quería evitar un conflicto que pudiera arrastrar a los soviéticos. Un decenio después, el detonante inmediato de la Guerra de los Seis Días entre Israel y varios Estados árabes fue el intento egipcio de bloquear el flujo de petróleo iraní a Israel a través del estrecho de Tirán.

Las perturbaciones geopolíticas de los setenta provocaron una década perdida de estanflación (varias recesiones con alta inflación), debilidad en las bolsas mundiales y rendimientos de los bonos que llegaron a dos dígitos. 

Las consecuencias fueron tan graves que la década de 1970 todavía está muy presente en la memoria colectiva. Pero los shocks petroleros con causas políticas que vinieron después (tras la invasión iraquí de Kuwait en 1990, la crisis de precios del petróleo en 2000-01, la invasión estadounidense a Irak en 2003 y la guerra de doce días contra Irán el año pasado) tuvieron, lo mismo que la guerra de este año, efectos mucho más moderados en la economía y los mercados.

Hay varias razones que lo explican. La primera es que después de los setenta, los miembros de la OPEP se dieron cuenta de que la instrumentalización agresiva del petróleo puede resultar contraproducente. Un encarecimiento de esta materia prima que sea lo bastante grave como para provocar una estanflación mundial derivará tarde o temprano en un derrumbe de la demanda de petróleo y de sus precios, como ocurrió en 1981-82. 

Por eso, algunos actores responsables (entre ellos Arabia Saudí y los Estados del Golfo) han mostrado voluntad (y capacidad) para aumentar la oferta frente a grandes subidas de precios del petróleo derivadas de perturbaciones geopolíticas. Además, después de los setenta, las mejoras de eficiencia energética han tendido a reducir la participación del petróleo importado en la producción y el consumo. Y el poder de mercado de la OPEP fue disminuyendo al anteponer sus miembros sus propios intereses a la necesidad de acción conjunta (el desertor más reciente fue Emiratos Árabes Unidos) y al entrar en funcionamiento nuevas fuentes de suministro, sobre todo en Estados Unidos tras la revolución del esquisto.

Reservas

Otro factor (que obró como importante fuente de resiliencia este año) fue que, tras las crisis de los setenta, los principales consumidores de petróleo (entre ellos Estados Unidos, Europa, China y Japón) acumularon reservas estratégicas para liberarlas en caso de grandes subidas de precios. Además, diversas alternativas al petróleo fueron ganando aceptación y cuota de mercado, entre ellas el gas natural, las energías renovables y los nuevos reactores nucleares modulares más seguros (con posibilidad de que en la próxima década se sume la energía de fusión). 

De cara al futuro, una proporción creciente de la demanda de energía (para alimentar vehículos eléctricos y baterías) se cubrirá con electricidad que podrá producirse sin petróleo.

Al mismo tiempo, hubo una mejora de la respuesta estándar de la política macroeconómica (fiscal y monetaria) frente a perturbaciones del mercado del petróleo, y esto ayudó a evitar un desanclaje de las expectativas de inflación como el que hubo en los setenta. Y (en parte como consecuencia de estos factores) esas perturbaciones se han vuelto menos persistentes y duraderas que en los setenta, cuando se prolongaron por espacio de unos diez años. El shock petrolero de 1990-91 duró nueve meses, el de 2000-01 fue incluso más breve, y el que siguió a la guerra de doce días del año pasado duró unas pocas semanas.

El último y más importante aspecto que cabe destacar es que a diferencia de episodios anteriores, en los que una alteración del mercado del petróleo se convirtió en una perturbación negativa de la oferta agregada que llegó a dominar las tendencias macroeconómicas y de mercado, hoy tenemos una perturbación secular positiva de la oferta agregada, por el auge de inversión en inteligencia artificial. 

Los vientos a favor del sector tecnológico están ayudando a muchos países y regiones a mantener un crecimiento más firme y menos inflación, lo que explica por qué la bolsa estadounidense alcanzó nuevos máximos.

Por supuesto, si las escaramuzas recientes dan paso a una escalada total, las consecuencias económicas y en los mercados pueden ser más graves, ya que un conflicto prolongado aumentaría el riesgo real de estanflación. No es el escenario más probable, pero, aun así, los últimos acontecimientos hacen pensar que los mercados financieros no están cotizando correctamente el riesgo de que se materialice.


¿Está ganando Trump las guerras arancelarias? Soumaya Keynes.

Puede que la mayor parte del mundo se haya cansado hace tiempo de las guerras arancelarias estadounidenses, pero la Administración Trump rebosa de energía. En las últimas semanas ha anunciado aranceles punitivos a las importaciones de Brasil, ha desplegado nuevas armas comerciales contra Canadá y ha preparado gravámenes sustitutivos de entre el 10% y el 12,5% para 60 socios comerciales. ¡Cuánta confrontación! ¿Está dando algún resultado?

Según algunos indicadores obvios, la verdad es que no. La opinión pública se muestra escéptica; alrededor de seis de cada diez estadounidenses desconfían de las decisiones en política comercial de Donald Trump. A pesar de algunos anuncios de inversión prometedores, el sector manufacturero no está en auge. El déficit comercial de bienes se ha reducido recientemente, pero sólo porque el año pasado se disparó cuando los importadores se apresuraron a adelantarse a la entrada en vigor de los aranceles. Si ignoramos esos meses distorsionados, apenas ha variado.

Los aranceles han generado algunos ingresos, aunque menos desde que el Tribunal Supremo declaró ilegales algunos de ellos. Sin contar los reembolsos, en junio recaudaron 24.000 millones de dólares (21.100 millones de euros), aproximadamente el 5% de los ingresos fiscales del Gobierno. Es cierto que esto coloca a Estados Unidos en una posición inusual. De los países de renta alta cuya recaudación depende en igual o mayor medida de los aranceles a las importaciones, muchos son pequeñas islas como Barbados o Bahamas, que los valoran por su conveniencia administrativa.

En otros indicadores, los resultados son más desiguales. Los aranceles claramente han arrancado concesiones a algunos socios comerciales, transmitiendo el mensaje de que la intimidación puede funcionar cuando tus intereses son limitados, tus objetivos dependen del mercado o cuando el temor a perder tu paraguas de seguridad es intenso. O también cuando tu objetivo parece grande, pero en realidad son 27 estados miembros enfrentados, envueltos en un mismo abrigo.

Los críticos argumentan que, dado que la Administración no está intentando negociar la reducción de los aranceles a cero —y los socios comerciales de Estados Unidos parecen haber aceptado un nuevo nivel base más alto—, el presidente está intentando perjudicar a otros países dando un puñetazo en la cara a los estadounidenses. Si bien en teoría los extranjeros podrían bajar sus precios para mantener el acceso al mercado estadounidense, los economistas han tenido dificultades para encontrar evidencias de ello.

Algunos estudios recientes han aportado matices importantes a esta perspectiva. Un informe publicado en febrero exponía que, de hecho, los exportadores a Estados Unidos han sufrido un duro golpe. Los aranceles impuestos por Trump en 2018 y 2019 durante su primer mandato hundieron los volúmenes y aumentaron los costes, lo que, en igualdad de condiciones, debería haber provocado una subida de los precios. El hecho de que no aumentasen significa que los exportadores soportaron alrededor del 60% de la carga arancelaria. Cabe aclarar que esto no implica que los estadounidenses salieran ganando, sino que los extranjeros también salieron perdiendo. (Para Trump, esto podría considerarse una victoria).

Otro estudio sobre los aranceles del año pasado confirmó que, cuando los importadores estadounidenses continuaron comprando los mismos artículos del mismo proveedor, los precios no variaron tras la entrada en vigor de los aranceles. Sin embargo, cuando los importadores cambiaron de proveedor, un aumento de los aranceles de 8 puntos porcentuales se asoció con una caída de aproximadamente el 5% en los precios de importación previos a la aplicación de los aranceles. De nuevo, esto no es necesariamente una victoria. Alrededor de la mitad de esa caída parece deberse a que los compradores optaron por productos de peor calidad. (Mi impresión personal es que una parte se debió al fraude).

¿Qué hay del objetivo de incentivar a los compradores estadounidenses a alejarse de un proveedor dominante y potencialmente hostil? Cuando el arancel relativo sobre las importaciones chinas alcanzó niveles estratosféricos la primavera pasada, las importaciones directas de China cayeron drásticamente. Luego, cuando la tasa arancelaria relativa sobre las importaciones chinas disminuyó, el cambio persistió. Mientras que la cuota de China en las importaciones estadounidenses fue del 13% en 2024, en los 12 meses hasta mayo de 2026, esa cuota fue inferior al 8%.

El cambio fue más pronunciado en artículos electrónicos como smartphones y ordenadores portátiles, aunque no está claro cuánto de la cadena de suministro relacionada también se trasladó. La experiencia demuestra que las operaciones de ensamblaje pueden moverse con relativa facilidad a Vietnam o México, pero la dependencia de los formidables ecosistemas manufactureros de China es más difícil de reemplazar.

Hay un último indicador que probablemente resulte desagradable para los importadores estadounidenses: la capacidad de presión. En este aspecto, Trump había ido obteniendo resultados cada vez peores. Incluso antes de que la Corte Suprema declarara ilegales sus aranceles del “día de la liberación”, el presidente ocasionalmente hacía declaraciones en redes sociales que nunca se concretaban. Posteriormente, las dudas sobre su autoridad legal hicieron que se pareciera cada vez más a un abuelo que agita el puño en el aire.

En efecto, el fallo judicial desplazó algo del poder del presidente a los perfiles más técnicos y jurídicos de la Oficina del Representante Comercial de Estados Unidos. Esto no significa que la Administración se haya vuelto más conciliadora. La política comercial como arma coercitiva llegó para quedarse. Pero se está volviendo más deliberada y probablemente más selectiva, lo que, por desgracia para los socios comerciales de Trump, significa que tendrá un mayor impacto.


Del bit al átomo: riesgo, regulación y convexidad. Ignacio Fuertes. Director de Inversiones de Miraltabank.

Si algo ha quedado de manifiesto desde la Crisis Financiera Global es que hemos entrado en un régimen de incertidumbre estructural –económica, fiscal, política, regulatoria, comercial, tecnológica y de seguridad– que no debe leerse como una sucesión de crisis aisladas, sino como el reflejo del agotamiento de un orden. Un entorno que hace muy difícil al inversor mantener la cabeza fría sin salir penalizado de lo que, en ocasiones, parece la crisis definitiva. Pero quizá el verdadero riesgo no sea la volatilidad de corto plazo, sino interpretar el presente con la visión de un mundo que está dejando de existir.

Como recordaba Eisenhower, los planes son inútiles, pero planificar es esencial. No podemos anticipar cada shock geopolítico o giro regulatorio, pero sí identificar cuándo el marco estructural cambia y qué activos tiende a premiar el nuevo régimen.

Tras la Crisis Financiera Global de 2008 y la pandemia, el péndulo de la historia regresa con fuerza desde la abstracción digital hacia la realidad física, llevando a los inversores a cuestionar procesos que dieron alegrías en el pasado, pero no cumplen expectativas en este nuevo orden mundial. A nuestro juicio, estamos entrando en una era neomercantilista –capitalismo de Estado, geoeconomía o era de la seguridad, según quién la nombre– en la que la eficiencia deja de ser la única función objetivo. Seguridad económica, autonomía estratégica y soberanía tecnológica vuelven a ocupar el centro de la política económica e industrial.

Muchos procesos de inversión corren el riesgo de quedar atrapados en lo que el filósofo Edmund Hus-serl llamó sedimentación: premisas útiles en un régimen anterior que, con el tiempo, se automatizan, se convierten en dogma y dejan de cuestionarse. El problema, por tanto, no es solo de mercado. Es cognitivo.

El paso del New Deal de Roosevelt al neoliberalismo de Reagan y Thatcher fue un viaje de lo tangible e industrial –fábricas, acero, ferrocarril– a lo intangible y financiarizado: la financiarización desplazó el valor hacia el diseño, la marca, la propiedad intelectual y el software, y nació la supremacía de Wall Street sobre el Rust Belt. El paso del neoliberalismo al neomercantilismo podría ser el viaje inverso: un regreso de lo intangible a lo tangible, del bit al átomo.

Durante décadas, una generación de inversores sufrió esa sedimentación. El ejemplo más influyente fue Benjamin Graham, que enseñó a anclar el valor en lo tangible: valor contable, activos liquidables, margen de seguridad. Funcionó hasta que el nuevo régimen empezó a premiar la marca, la propiedad intelectual y los balances ligeros: los viejos gigantes del acero se convirtieron en trampas de valor, y los compounders intangibles, descartados por caros, en grandes ganadores. Hoy el riesgo puede ser el inverso: quienes solo buscan ‘calidad’ en su definición más reciente –asset-light, altos retornos, poca deuda, predictibilidad de crecimiento de flujos– pueden estar extrapolando el paradigma anterior cuando el sistema empieza a premiar otra cosa: recursos críticos, capacidad industrial y seguridad energética.

El despliegue de la inteligencia artificial es la ironía perfecta de este cambio: parece el intangible definitivo, pero no hay IA sin cobre, centros de datos, semiconductores ni energía. La reindustrialización de Occidente, la carrera de la IA, la transición energética y el rearme global exigen un ciclo de CAPEX que no veíamos desde la posguerra; no tener exposición a activos reales implica quedar fuera de uno de los grandes motores de crecimiento de los próximos años. Esto no significa que los intangibles hayan dejado de importar: la clave está en combinar ambos mundos –activos reales escasos, tecnología diferencial, barreras regulatorias y exposición directa a las prioridades estratégicas de los Estados–.

La dependencia es vulnerabilidad

El comunicado del último G7 en Évian, la Estrategia de Seguridad Nacional de EEUU –publicada en diciembre de 2025– y el discurso del secretario del Tesoro, Scott Bessent, ante el Economic Club of New York en junio apuntan en la misma dirección: Bessent sentenciaba que la nación que depende de sus adversarios para obtener insumos críticos no es verdaderamente soberana. En otra intervención reciente resumía la misma idea con otras palabras: al reducir la economía al consumo, olvidamos la producción. El viejo manual asumía que bastaba la eficiencia global; el nuevo parte de otra premisa: la dependencia es vulnerabilidad, con un coste económico, político y estratégico.

La pregunta ya no es solo dónde reside el “valor”, sino qué variables explicarán el alfa estructural. Nuestra respuesta: riesgo y regulación. Los Estados dejan de ser una variable exógena –impuestos, tipos, déficit– para convertirse en fabricantes activos de convexidad. A través de subsidios, aranceles y compras públicas deciden qué sectores crecen y qué activos son estratégicos: la Critical Raw Materials Act, el Chips Act europeo, el CBAM o REPowerEU son ejemplos de esta arquitectura.

El valor de un negocio sigue siendo, como siempre, el valor presente de sus flujos de caja futuros. Lo que ha cambiado es dónde reside el edge: ya no está en la precisión del descuento, sino en anticipar qué flujos quiere fabricar el Estado, dónde el mercado todavía no ha actualizado sus supuestos y qué compañías están posicionadas para capturar esa nueva convexidad. Sin esa comprensión, el inversor es el reloj estropeado del viejo refrán: acertará, sí, pero por accidente, dos veces al día, y sin manera de saber cuándo. Con ella, da la hora.

Para el inversor, este cambio de régimen no es una hipótesis de cola: es el escenario central. En un mundo más fragmentado y volátil, los eventos de alto riesgo han dejado de ser excepciones; son la norma. Por eso los planes –estáticos por naturaleza– no valdrán de mucho, como advirtió Eisenhower. Pero planificar sí será esencial: para cuestionar el presente, evitar que viejas premisas se conviertan en dogma –esa sedimentación de la que hablaba Husserl– y construir una cartera capaz de sobrevivir a la próxima crisis y capturar la convexidad de un mundo donde la seguridad vuelve a pesar más que la eficiencia.


Que paséis un gran mes de agosto y que podáis descansar.

Comentario de mercado viernes 17 de Julio del 2026.

La moderación de los datos de inflación publicados esta semana en Estados Unidos ha reducido sensiblemente la probabilidad de que la Reserva Federal vuelva a subir los tipos de interés en su reunión de este mes, el 29 de Julio. Tras la publicación el martes de un IPC de junio más favorable de lo esperado, el índice de precios de producción que conocimos sirvió para confirmar una relajación de las presiones inflacionistas en las fases iniciales de la cadena productiva.

Destaca a final de semana la fuerte caída de las bolsas y del sector tecnológico en particular por una triple presión, la incertidumbre en torno al estrecho de Ormuz, las dudas sobre el ritmo de la inversión en inteligencia artificial y la irrupción de un nuevo modelo chino.

Empezando por lo último, un avance inesperado de la start-up china de inteligencia artificial Moonshot ha sacudido los mercados globales hoy, provocando una fuerte caída de las acciones relacionadas con la IA y los semiconductores, ya que los inversores están estableciendo paralelismos con el «momento DeepSeek» del año pasado y comienzan a cuestionarse si la enorme oleada de inversión del sector sigue estando justificada. El detonante esta vez ha sido el nuevo modelo Kimi K3 de Moonshot, que la compañía afirma que está al nivel de las mejores soluciones de OpenAI y Anthropic. El lanzamiento ha sido bautizado por los analistas como un nuevo «momento Kimi», en referencia al impacto que supuso el gran avance de la startup china DeepSeek el año pasado. La preocupación es que, si las empresas estadounidenses empiezan a utilizar más modelos chinos y menos los de Anthropic, entonces Anthropic reducirá sus inversiones. Eso significa que esas empresas estadounidenses disminuirán su gasto en inversión de capital y, al final, la demanda de chips se verá afectada. En las próximas dos semanas, muchas de las grandes compañías tecnológicas presentarán resultados, esta semana han publicado ASML y TSMC con un mensaje claro en cuanto a que la demanda vinculada a la inversión en inteligencia artificial continúa siendo sólida y mantiene una trayectoria de crecimiento. En Estados Unidos ayer cayeron en torno a un 5% Micron Technology, AMD y Broadcom, SanDisk cayó un -12,6%, y estas caídas se extendieron a la gran tecnología, con Alphabet (-4,3%) tras publicarse informaciones que apuntan al retraso del lanzamiento de su modelo de inteligencia artificial más avanzado, el Gemini 3.5 Pro. 

El Bloomberg Asian semicondutor index ha caído esta madrugada más de un 6%:

El índice de semiconductores de Filadelfia (Philadelphia Stock Exchange Semiconductor Index) ha caído más de un 10% en el último mes:

Otra de las presiones que ha tenido el mercado esta semana ha sido el repunte de las tensiones geopolíticas en Oriente Medio, aunque dentro de un marco que sigue apuntando a una negociación compleja y marcada por episodios de fricción. La semana pasada la noticia fue el ataque a un buque gasero catarí que transitaba por el estrecho, un incidente que desencadenó una respuesta militar inmediata por parte de Estados Unidos. La escalada llevó a Washington a no renovar la exención sobre las sanciones al petróleo iraní, aumentando la presión sobre Teherán en un momento especialmente sensible. La decisión afecta a un país que mantiene alrededor de 60 millones de barriles de capacidad flotante y que trataba de dar salida a parte de esa producción, principalmente en los mercados asiáticos. Con todo esto, la estrategia de Estados Unidos continuó caracterizándose por mensajes contradictorios. Trump llegó a declarar finalizado el Memorando de Entendimiento con Irán para, horas más tarde, matizar su posición y subrayar que las operaciones militares estadounidenses no persiguen una escalada del conflicto ni la consecución de objetivos militares permanentes en la región. Esta actitud de Donald Trump parece estar condicionada por la cercanía de las elecciones legislativas y por el limitado margen de actuación de la Administración. Por su parte, Irán también opera bajo importantes restricciones. Aunque los meses previos a los comicios norteamericanos representan una ventana de influencia especialmente relevante, el país islámico tampoco puede permitirse un retorno al bloqueo del tráfico del estrecho mientras trata de reactivar su producción. En consecuencia, la hipótesis central de la mayoría de analistas sigue siendo la de una normalización gradual y no lineal, acompañada de episodios de volatilidad hasta la consecución de un acuerdo definitivo.

La novedad esta semana ha sido el anuncio del lunes de Trump de un nuevo bloqueo marítimo a Irán y el cobro de una tasa del 20% por cruzar el Estrecho de Ormuz, sobre el que Estados Unidos se convierte en “protector”. La consecuencia fue de una subida del precio del petróleo de casi el 10%, esta subida del petróleo ha impulsado la rentabilidad de los bonos y fortalecido al dólar estadounidense, reproduciendo parcialmente el patrón observado en las primeras fases del conflicto con Irán. Las declaraciones de Trump fueron rectificadas 24 horas después (nuevo TACO) señalando que el peaje equivalente al 20% del valor del cargamento, planteado para garantizar la seguridad de los buques que transiten por el estrecho, sería sustituido por un acuerdo de inversión con los aliados del Golfo en Estados Unidos. Se trata de un convenio abierto y sin cuantías definidas, lo que constituye, de facto, un reconocimiento de que la tasa propuesta por la Administración estadounidense carecía de sentido económico. No obstante, el problema persiste y el estrecho continúa prácticamente cerrado para ambas partes. La actualización de las últimas cifras confirma, sin embargo, que la interrupción fue algo menos abrupta de lo que se estimaba inicialmente, ya que se han registrado algo más de una decena de tránsitos frente al parón casi total observado en los días previos. Esta revisión se explica porque los datos de seguimiento en tiempo real no incluyen a los buques que navegan sin emitir señal, cuyos movimientos se incorporan posteriormente una vez se confirma su paso, horas o incluso días después, tras volver a activar el transpondedor. Aun así, el tráfico sigue siendo muy reducido, situado en torno al 10% de los niveles habituales. Además, los ataques iraníes a barcos comerciales continúan, la normalización de la actividad marítima se retrasa y, en consecuencia, también lo hace la recuperación de las exportaciones de petróleo y gas de la región. Esta situación mantiene la presión sobre los precios energéticos, la referencia Brent supera hoy los 85 dólares por barril.

Straights of Hormuz East-West traffic – back to zero.

El precio del barril de Brent ha subido más de un 12% esta semana, superando los 85 dólares por barril hoy.

Precio del Brent últimos 12 meses:

Comienza la temporada de resultados trimestrales de las compañías, y por segundo trimestre consecutivo se espera un crecimiento interanual en ingresos para S&P500 superior al 20% (+23.6% para el 2T26). Como casi siempre se suelen batir expectativas de consenso en Estados Unidos, Factset estima que esta cifra incluso puede ser del +29%. S&P 500 Likely to Report Earnings Growth Above 29% for Q2.

Esta semana han sorprendido los bancos americanos. Aupados en buena medida por su operativa bursátil, la apuesta por la inteligencia artificial (IA) o la reactivación de las operaciones corporativas, los cinco mayores bancos de Wall Street han saldado el primer semestre del año con unas ganancias acumuladas de 91.000 millones de dólares, arrojando un resultado trimestral de 49.140 millones que ha batido las previsiones más optimistas de los analistas. Con todo, varios de sus CEO alertan de riesgos en el horizonte. JPMorgan Chase logró un beneficio neto de 37.649 millones de dólares en los seis primeros meses del año, un 27% más, duplicando el ritmo de acumulación de ganancias con el que arrancó el año. En el segundo trimestre logra 21.200 millones (41% más), situando el beneficio por acción en 7,71 dólares (47% más). En total, la entidad ingresó 107.183 millones en el semestre, con 31.836 millones de margen de intereses (10% más) y una aportación destacada de la división de mercados, que cosechó 12.100 millones (35% más) impulsada por el trading de renta variable. Jaime Dimon, presidente y consejero delegado de JPMorgan alertó, sin embargo, de que ciertos “riesgos se están gestando como placas tectónicas, entre ellos las tensiones geopolíticas y las guerras, la inflación persistente, los grandes déficits fiscales globales y los elevados precios de los activos”. “Preparamos a la firma para una amplia gama de escenarios”, advirtiendo que es difícil saber si los riesgos serán manejables.  Bank of America ganó a su vez 17.658 millones de dólares hasta junio, un 21,5% más, tras ingresar 61.830 millones (15% extra). El beneficio trimestral fue de 9.074 millones, un 26,6% más, elevando el beneficio por acción de 0,90 a 1,21 dólares (+34%). Citi ganó 11.616 millones de dólares, un 49% más, gracias al área bursátil que le aporta un 45% extra. El beneficio por acción aumentó de 1,96 a 3,15 dólares por la mejora de ingresos, pero decepcionó al mercado en el negocio de trading, al quedar muy por detrás de sus competidores. Wells Fargo ganó 11.660 millones un 12% más, tras ingresar 44.068 millones, lo que sube un 25% el beneficio por acción a 2 dólares. Tras ingresar un 16% en banca de inversión, su presidente y consejero delegado, Charlie Scharf, avisó de que el entorno favorable al crecimiento “no durará para siempre”. Goldman Sachs fue el que publicó los mejores números tras ganar 12.258 millones de dólares en el semestre (+45%), y firmar un trimestre récord. La entidad ingresó 37.565 millones en seis meses y elevó el beneficio por acción semestral a 38,51 euros. “Esperamos que este ciclo virtuoso continúe”, aseveró David Solomon, CEO del banco.

Las compañías americanas no relacionadas con la IA están viendo aceleración del crecimiento de beneficios:

Esta semana ha destacado la fuerte caída de IBM el martes del -25% con un decepcionante avance de resultados del Segundo Trimestre del 2026. La compañía acusa un giro drástico en el capex de sus clientes corporativos, que están priorizando la compra de infraestructura física (servidores, almacenamiento y memoria) para asegurar su suministro antes de que suban los precios. Este cambio de prioridades ha impactado muy negativamente en las ventas de su división de software y en su plataforma mainframe Z, causando el retraso en la firma de grandes contratos. 

En cuanto a la IA esta semana hemos conocido que se ha acelerado el interés en las compañías europeas y americanas por usar modelos de inteligencia artificial chinos por su menor coste:

El Skew Put/Call ha tocado mínimos, lo que significa que la cobertura del S&P 500 (protección a la inversión en el índice) está muy barata si lo compramos con el interés comprador (estar largo) del mismo. Es una dinámica clara de “risk-on” en el mercado de opciones,

Según un informe de esta semana de Apollo el flujo comprador de los inversores extranjeros en la Renta Variable americana está en máximos:

El sector de pequeñas compañías americanas (US small caps), está teniendo uno de los mejores retornos este 2026 de los últimos 20 años (https://www.ft.com/content/05ab10b5-0f7a-4f37-bf50-c80cdd928410?syn-25a6b1a6=1).

El índice de sentimiento de los inversores sigue en territorio neutral (Fear and Greed Index – Investor Sentiment | CNN).

Un análisis de Fidelity compara el comportamiento del S&P 500 durante la burbuja .com y la actual de la IA, actualmente nos encontraríamos en Diciembre del 1999, 3 meses antes del pico de la burbuja del 2000.

El posicionamiento especulativo contra el yen se encuentra en niveles extremos, aumentando el riesgo de un fuerte movimiento alcista derivado del cierre de posiciones cortas. No obstante, faltan los catalizadores que en 2024 provocaron una recuperación violenta de la divisa japonesa. El Banco de Japón sigue normalizando su política monetaria de manera gradual, mientras que la Reserva Federal mantiene un sesgo más restrictivo. Asimismo, la capacidad de intervención de las autoridades japonesas parece menos efectiva tras el efecto limitado de sus actuaciones anteriores. La debilidad del yen tiene implicaciones importantes para los mercados globales de renta fija. Por un lado, podría incentivar a los inversores japoneses a reducir sus posiciones en activos extranjeros y repatriar capital, presionando al alza las rentabilidades de los bonos soberanos estadounidenses. También aumenta la probabilidad de intervenciones cambiarias financiadas mediante ventas de reservas internacionales. Sin embargo, existe una fuerza opuesta significativa, una mayor demanda de bonos gubernamentales japoneses a largo plazo. Este flujo reduciría la rentabilidad de los bonos japonenses y, por contagio, soportaría las valoraciones de los bonos de otros mercados desarrollados. Los analistas de Julius Bäer publicaban esta semana un informe en el que consideran que este segundo efecto terminará predominando sobre el primero.

Dólar-Yen últimos 5 años (yenes por dólar):

Importante esta semana:

En Estados Unidos esta semana conocimos el dato de IPC de junio que fue mejor de lo esperado, moderándose hasta el +3,5% en tasa general frente al +3,8% que esperaba el mercado y +4,2% del mes anterior, y con la primera lectura mensual negativa, desde el inicio de la pandemia en 2020, -0,4% por debajo del -0,1% esperado, gracias a la caída del precio de la gasolina y +2,6% subyacente frente al +2,8% esperado y +2,9% anterior. Llamativo el impacto inflacionista de la IA, con el software informático +17% interanual en junio. El dato de inflación ha provocado que las probabilidades de subida de 25 puntos básicos por parte de la Fed en su reunión del 29 de Julio han caído del 43% al 17%. El presidente de la Fed, Kevin Warsh, restó importancia al dato de inflación del martes al afirmar que no considera que la institución haya cumplido todavía su objetivo, subrayando además que está «muy interesado» en desarrollar nuevos indicadores que permitan medir mejor las presiones inflacionistas y reiterando que no contempla volver a un balance tan elevado como el existente antes de la crisis financiera.

El miércoles conocimos el Libro Beige de la Fed que sirve para preparar la reunión del 29 de Julio. Se constata un crecimiento sostenido, un mercado laboral estable, mientras los precios siguen siendo elevados y con unas expectativas de inflación mixtas. La actividad económica continuó expandiéndose a un ritmo de «leve a moderado» en 11 de los 12 distritos de la Reserva Federal. El consumo privado mantiene su solidez, aunque los hogares muestran una creciente sensibilidad a los precios, especialmente por el encarecimiento de los carburantes, desplazando de la demanda hacia opciones más asequibles. En el plano laboral, el empleo registró un avance modesto con presiones salariales contenidas. Respecto a los precios, el tono general es de crecimiento estable, si bien continúa la presión por el repunte de la energía, el transporte y los aranceles, dejando unas perspectivas de inflación muy supeditadas a la evolución del crudo.

Ayer la Administración Trump anunció la imposición de un arancel general del 25% a las importaciones procedentes de Brasil. Trump alega que el país sudamericano no ha negociado “de buena fe” en materia comercial y Washington justifica la medida tras una investigación que identifica diversas prácticas consideradas discriminatorias para las empresas estadounidenses. Brasil por su parte rechaza la decisión, que califica de política, y ha anunciado que responderá mediante su ley de reciprocidad comercial. Los nuevos gravámenes, que entrarán en vigor el 22 de julio, afectarán a cerca de 11.200 millones de dólares, aproximadamente un tercio del total anual, aunque quedan exentos algunos productos estratégicos como el café, el zumo de naranja, la carne y determinados componentes aeronáuticos. La medida supone un nuevo episodio de escalada comercial entre ambos países y añade incertidumbre al comercio internacional.   

En cuanto a los datos macro de esta semana de Estados Unidos el consumo continúa mostrando una notable fortaleza. En junio, las ventas minoristas aumentaron un 0,2% mensual, moderándose desde el 1,0% registrado el mes anterior, en un contexto marcado por el descenso de los precios de los combustibles. Más relevante aún, el grupo de control, que excluye automóviles, gasolina, materiales de construcción y servicios de restauración, avanzaron un sólido 0,5%, impulsado en parte por la celebración de la Copa del Mundo en Estados Unidos y por el efecto promocional del Amazon Prime Day.

El FMI publicó este lunes un informe en el que advierte de que, si no se adoptan medidas de consolidación fiscal, el nivel de deuda pública de Europa podría llegar a duplicarse durante los próximos quince años.

China registró en junio el segundo mayor superávit comercial de su historia, impulsado por unas exportaciones que crecieron por encima de lo previsto un 27% interanual frente al 19% estimado, mientras que las importaciones también sorprendieron al alza (+36% interanual 10 puntos por encima del 26% estimado). Buena parte de este dinamismo continúa apoyándose en la demanda vinculada al ciclo de inversión en inteligencia artificial y al fuerte encarecimiento de determinados componentes tecnológicos. Las exportaciones de semiconductores aumentaron un +122% interanual, su mayor avance en trece años, aunque las ventas medidas por volumen descendieron un -0,4%, reflejando el impacto del alza de precios. Lo mismo se observó en los ordenadores y sus componentes, cuyas exportaciones crecieron un +53%. El impulso exportador chino comenzó a extenderse más allá de los productos relacionados con la inteligencia artificial. De hecho, los segmentos de semiconductores y equipos informáticos explicaron algo más de un tercio del crecimiento de las exportaciones en junio, frente a cerca de la mitad en abril y mayo. En paralelo, las exportaciones de vehículos superaron por primera vez el millón de unidades en un solo mes. En contraste con la fortaleza del comercio exterior, los datos también mostraron una marcada debilidad en las compras de crudo. Las importaciones de petróleo se desplomaron un -41% interanual hasta 29 millones de toneladas, lo que equivale a casi 7 millones de barriles al día, el menor volumen registrado por China en casi una década. Este comportamiento refuerza el papel cada vez más relevante del país en el equilibrio del mercado energético global, después de haber reducido significativamente sus adquisiciones externas desde el inicio del conflicto en Oriente Medio

Siguiendo en China el martes por la noche conocimos dato de crecimiento del PIB, la economía china creció un 4,3% interanual durante el segundo trimestre, por debajo del 4,5% esperado por el consenso. Sin embargo, los datos correspondientes al mes de junio ofrecieron un tono más favorable, ya que tanto la producción industrial como las ventas al por menor superaron las previsiones del mercado, sugiriendo una mejora parcial al cierre del trimestre.

En Japón el Ministerio de Finanzas continúa explorando fórmulas para reforzar la demanda doméstica de deuda soberana. En esta ocasión, el ministro Katayama planteó la posibilidad de crear cuentas exentas de impuestos para invertir en bonos del Estado y confirmó que el fondo público de pensiones GPIF revisará la composición de su cartera de inversiones

En el Reino Unido, el próximo primer ministro británico, Andy Burnham, afirmó que está considerando la posibilidad de aumentar determinados impuestos. Estas declaraciones reflejan el creciente debate existente en el país sobre la necesidad de incrementar los ingresos públicos para hacer frente al deterioro de las finanzas públicas y financiar un mayor gasto en servicios públicos


La verdadera batalla de la renta fija no es la inflación, sino las expectativas. Sam Vereecke. CIO de Renta Fija en DPAM.

La inflación es, por definición, un indicador rezagado. Para cuando los datos oficiales del IPC confirman que las presiones sobre los precios están aumentando o disminuyendo, los mercados ya llevan semanas, a menudo meses o incluso años, intentando anticipar ese resultado. Por ello, los inversores en renta fija dedican tanto tiempo a los indicadores de mercado sobre las expectativas de inflación. Aunque no son del todo perfectas, ofrecen una visión prospectiva sobre dónde se espera que se sitúe la inflación en distintos horizontes temporales. Por lo tanto, antes de preguntarnos qué implica hoy la inflación para los mercados, conviene empezar por entender cómo se miden esas expectativas y cómo ayudan a inversores y responsables de política monetaria a valorar cuál debe ser la respuesta adecuada de los bancos centrales.

El punto de partida es el mercado de bonos ligados a la inflación. Estos instrumentos compensan a los inversores por el aumento efectivo del coste de la vida, al vincular el capital, los cupones, o ambos, a un índice de referencia. En términos sencillos, permiten separar la rentabilidad real de la compensación derivada de la pérdida de poder adquisitivo.

Comparar la rentabilidad de un bono nominal con la de un bono ligado a la inflación, de vencimiento similar, permite calcular una tasa implícita de inflación; es decir, el umbral a partir del cual un inversor sería indiferente entre ambos instrumentos. Este indicador ofrece una estimación de las expectativas medias del mercado sobre la evolución de los precios en ese horizonte temporal.

Este mercado al contado da lugar, de forma natural, a un mercado de derivados. Los inflation swaps permiten a los inversores intercambiar una tasa fija de inflación por la inflación efectivamente registrada durante un periodo determinado, sin necesidad de operar con los bonos subyacentes. En la práctica, los swaps suelen ofrecer una lectura más precisa de las valoraciones del mercado, ya que aíslan de forma más directa el componente inflacionario y pueden observarse a lo largo de un amplio rango de vencimientos. Esto los convierte en herramientas especialmente útiles para seguir la evolución de las expectativas de inflación desde los plazos más cortos a los más largos de la curva.

Uno de los indicadores más seguidos es el swap de inflación implícita 5y5y, que mide las expectativas del mercado sobre la inflación media durante el quinquenio que se iniciará dentro de cinco años. Es decir, no refleja una expectativa sobre dónde estará la inflación el próximo año ni durante los próximos cinco años, sino una visión sobre cuál será la inflación media esperada entre los años seis y diez. Esto es relevante porque elimina gran parte del ruido asociado a movimientos energéticos de corto plazo, efectos base y perturbaciones temporales.

Para los bancos centrales y los inversores a largo plazo, constituye un indicador útil para evaluar si las expectativas de inflación permanecen ancladas. Aunque no es una medida pura de expectativas, ya que también incorpora primas de riesgo y factores técnicos del mercado, sigue siendo uno de los mejores indicadores de mercado sobre la credibilidad de la inflación a largo plazo.

Renovado riesgo alcista

Las expectativas de inflación a corto plazo han vuelto a aumentar de manera significativa. El swap a un año ha repuntado notablemente y el tramo a dos años ha seguido la misma tendencia. Esto es coherente con un mercado que percibe un renovado riesgo alcista para la inflación en el corto plazo, especialmente a través de la energía y de otros factores sensibles al contexto geopolítico. Los acontecimientos en Oriente Próximo han añadido una nueva capa de incertidumbre, y es precisamente en el tramo corto donde esa incertidumbre se refleja primero.

El aspecto más relevante es lo que aún no ha sucedido. Los swaps de inflación a más largo plazo, incluidos los correspondientes al vencimiento a diez años y al forward 5y5y, han aumentado, pero solo de forma moderada en comparación con el tramo corto. En otras palabras, el mercado está reajustando la trayectoria de la inflación a corto plazo, pero no está descontando todavía un régimen estructuralmente más inflacionista. Se trata de una distinción significativa.

Un repunte en las valoraciones de inflación del tramo corto puede reflejar shocks inmediatos de oferta y primas de riesgo. Un movimiento contundente del 5y5y indicaría algo más preocupante: que los inversores comienzan a cuestionar el anclaje de las expectativas de inflación a medio plazo.

Por el momento, ese no parece ser el mensaje del mercado. La forma de la curva sigue sugiriendo que los participantes esperan que los riesgos inflacionarios actuales se desvanezcan con el tiempo, en lugar de intensificarse de manera indefinida. Las expectativas de inflación a corto plazo se han vuelto más inestables, pero las de largo plazo permanecen, en términos generales, ancladas. Para los inversores en renta fija, esta es la principal conclusión. El mercado continúa diferenciando entre presiones inflacionarias temporales y un desanclaje duradero de las expectativas.

La cuestión ahora es si este fenómeno seguirá siendo un shock relativo de precios o si comenzará a generar efectos de segunda ronda más amplios. Este es el riesgo que los bancos centrales deberán vigilar estrechamente. Al mismo tiempo, también tendrán que reconocer que este tipo de perturbaciones probablemente afectarán negativamente a las rentas reales y al dinamismo subyacente del crecimiento económico.

El reto de política monetaria consiste, por tanto, en encontrar el equilibrio: contener cualquier señal de que las presiones temporales sobre los precios están arraigándose, sin endurecer las condiciones financieras de forma tan agresiva que se intensifique la desaceleración de la actividad económica. Por ahora, mientras las expectativas de inflación a largo plazo sigan razonablemente ancladas, el argumento a favor de la vigilancia resulta más sólido que el de una respuesta automática de política monetaria.


Caída de los chips, ¿y ahora qué? Sumant Wahi, gestor de carteras de Man Group especializado en valores tecnológicos.

¿Está llegando a su fin la fase fácil del mercado de los semiconductores? Las fluctuaciones de las acciones tecnológicas de esta semana sugieren que podría ser así. Durante gran parte de este ciclo, bastaba con tener posiciones en el sector, pero cada vez es más difícil ver cómo eso sigue funcionando.

Estamos viendo más indicios de que la escasez de oferta de memoria, que ha sustentado gran parte del reciente repunte, está empezando a aliviarse en cierta medida, con los productores chinos volviendo a entrar en escena como proveedores competitivos. Incluso los mayores optimistas del sector de los chips parecen aceptar ahora que el poder de fijación de precios de los tokens se está desvaneciendo.

Que se trate de nerviosismo de la segunda mitad del año tras una racha fenomenal o de algo más cercano a un pico dependerá de lo que digan las grandes empresas tecnológicas en los próximos días durante las presentaciones de resultados del segundo trimestre. En cualquier caso, la magnitud de los movimientos del mercado ya nos dice dos cosas: cuánto apalancamiento y dinero a corto plazo se había acumulado en estos valores, y hasta qué punto el mercado ha empezado a preocuparse por el riesgo sistémico que supone apostar, con dinero prestado, a que la tendencia de la IA es una calle de sentido único.

¿Dónde están las próximas oportunidades en IA?

Nada avanza en línea recta, por mucho que sugieran las hojas de cálculo que extrapolan un crecimiento lineal. Para nosotros, el abanico de oportunidades se está ampliando ahora más allá de los facilitadores de la IA (los fabricantes de chips) hacia los constructores y los beneficiarios: aquellas empresas que están creando la siguiente capa de la pila tecnológica y aquellas que se beneficiarán de su uso.

Como señalamos en nuestras últimas perspectivas sobre el sector tecnológico la semana pasada, la tendencia de la IA ha pasado de ser un repunte temático generalizado a algo mucho más táctico. Señalamos el impulso en Corea como uno de los rincones más tensionados del mercado, y esta semana nos recuerda por qué.

El núcleo de nuestra perspectiva para lo que queda de año es el cambio de apostar por el tema en su conjunto a seleccionar dentro de él, ya que hemos visto cómo el mercado empieza a distinguir entre ganadores y perdedores a lo largo de la pila tecnológica. El capital está rotando rápidamente hacia la parte de la cadena que se encuentra más ajustada, desde los procesadores gráficos hasta la memoria, pasando por la óptica y, más recientemente, la capacidad de producción de obleas.

Semiconductores: los principales riesgos para el sector

En cuanto a los semiconductores, señalamos que se trata de la burbuja que todo el mundo ve y de la que nadie quiere salir. Los inversores pueden reconocer la brecha entre las valoraciones de los chips y los flujos de caja más abajo en la cadena, pero vender pronto conlleva el riesgo de un rendimiento significativamente inferior, por lo que la tentación es mantener la inversión. Esto crea una base frágil, lo que explica en parte los movimientos volátiles cuando cambia el sentimiento del mercado.

Consideramos que el sector se enfrenta a dos posibles riesgos clave. El primero es la concentración: gran parte del gasto de los grandes proveedores de servicios en la nube se basa ahora en las promesas de un pequeño número de empresas desarrolladoras de modelos, lo que deja expuesta toda la capa de infraestructura si se retrasa la monetización de la IA.

Figura 1. Compromisos de gasto de OpenAI y Anthropic frente a la cartera de ingresos de los proveedores de servicios en la nube


Fuente: Documentación de las empresas a 30 de abril de 2026.

El segundo es China, cuyo papel, en nuestra opinión, sigue infravalorado. Ha reducido en gran medida su retraso en la fabricación de chips y, lo que es más revelador, ha entrado en la capa de modelos, donde los sistemas nacionales de código abierto compiten duramente en cuanto a costes. Para cargas de trabajo de gran volumen, los argumentos a favor de su uso se han ido reforzando.

Figura 2: Uso de tokens por tipo de fuente


Fuente: Openrouter, a 26 de junio de 2026.

La cartera de salidas a bolsa

Nuestro informe también destaca cómo los ciclos tecnológicos tienden a monetizarse por oleadas. Primero son los semiconductores, luego la infraestructura y los constructores, y finalmente el software y los servicios que se suman a todo ello. La primera oleada de valor de la IA recayó de forma abrumadora en los fabricantes de chips; la segunda está llegando ahora a los constructores, los hiperescaladores y las empresas de modelos, varias de las cuales se espera que salgan a bolsa en los próximos 12 meses.

Vemos oportunidades en la cartera de OPV, pero la pregunta clave es qué sucederá en los seis meses posteriores a la salida a bolsa de las empresas. Al igual que en el año 2000, no suelen ser las salidas a bolsa las que rompen un mercado, sino los posteriores vencimientos de los períodos de bloqueo (lock-up), cuando los primeros inversores venden para reinvertir en el siguiente ciclo. Ese mismo reloj ya está en marcha, y es probable que el punto crítico se alcance en 2027.

Reflexiones finales

Mientras suene la música, nadie quiere dejar de bailar, y todos los presentes saben que la música se detendrá, aunque nadie pueda decir cuándo. La convicción debe ir de la mano de la humildad. La respuesta sensata no es abandonar la pista, sino bailar más cerca de la puerta; es decir, pasar de una exposición amplia a un posicionamiento más selectivo, y observar en qué eslabón de la cadena se genera realmente el dinero, en lugar de limitarse a las promesas.


¿Qué economía es mejor, Estados Unidos o Europa? Martin Wolf. Financial Times.

La opinión generalizada, no solo en Estados Unidos, es que la economía europea actual está en decadencia. Como señala el premio Nobel Paul Krugman en un reciente artículo sobre este tema, que a su vez se basa en un importante estudio de Seth Ackerman, “existe… la percepción generalizada de que Europa vive de sus glorias pasadas, que se está quedando atrás con respecto a Estados Unidos y China de maneras que socavarán su capacidad para mantener su posición económica en el mundo”. De hecho, este mismo temor impulsa informes recientes publicados en Europa, en concreto el influyente análisis de Mario Draghi, publicado en 2024.

Hacer este tipo de comparaciones es complicado. No cabe duda, por ejemplo, de que Estados Unidos lleva mucho tiempo en otra liga en lo que respecta a tecnologías digitales avanzadas y, hoy en día en concreto, a la inteligencia artificial. Además, ser un solo Estado le otorga a Estados Unidos una ventaja insuperable a la hora de crear y ejercer instrumentos de poder nacional. Al mismo tiempo, debemos recordar aquellas palabras sobre “la vida, la libertad y la búsqueda de la felicidad” en la Declaración de Independencia.

La esperanza de vida de los hombres estadounidenses era de 76,5 años en 2024, frente a la media de 80,5 en países de ingresos altos comparables. Para las mujeres, era de 81,4 años, frente a 84,8. Esto a pesar de destinar una proporción mucho mayor de su PIB a la salud.

La tasa de homicidios en Estados Unidos ascendía a 5,9 por cada 100.000 habitantes en 2023, frente a 1,3 en Francia y 0,9 en Alemania. Su población que está en las cárceles era de 542 por cada 100.000 habitantes en 2023, frente a 130 en Francia y 69 en Alemania. Por lo tanto, si se adopta una perspectiva más amplia del bienestar humano, EEUU está muy lejos de ser superior. De hecho, podría decirse que ocurre lo contrario si se compara con los objetivos de sus fundadores. Sin embargo, ¿qué ocurre con la economía definida más estrictamente como la capacidad de producir los bienes y servicios que se miden en el PIB?

Aquí, argumenta Krugman, encontramos una paradoja fascinante que también desmiente la sabiduría convencional sobre el fracaso económico europeo. Sugiere que existen dos maneras de comparar el desempeño del PIB: el crecimiento del PIB real per cápita durante un período; y el nivel relativo del PIB per cápita en un año determinado. Si se compara el crecimiento de Estados Unidos con el de la zona euro desde el año 2000, su desempeño es enormemente superior. Pero si se compara el PIB per cápita relativo, esto no es cierto: el PIB per cápita de la zona euro ha aumentado en relación con el de Estados Unidos.

Maneras de medir

¿Cómo es posible que una economía crezca más rápido que otra y no termine siendo relativamente más rica que al principio? Para comprender esto, es necesario abordar las diferencias entre lo que se mide y cómo se mide. Estas diferencias evidencian la complejidad de hacer cálculos de este tipo.

¿Qué explica la discrepancia en el crecimiento del PIB per cápita? Sorprendentemente, aunque el sector tecnológico representaba solo el 9,2% del PIB estadounidense, frente al 5,4% del de la UE, casi la mitad de la diferencia en el crecimiento de la productividad entre ambas economías se explicaba por las diferencias en el tamaño relativo de este sector. Además, el crecimiento de la productividad en el sector tecnológico de la UE (relativamente pequeño) también se midió como inferior al del sector estadounidense. Por tanto, en conjunto, el sector tecnológico por sí solo explica bastante más de la mitad de la diferencia total en el crecimiento del PIB per cápita.

Una explicación relacionada con la diferencia radica en los problemas para medir el crecimiento. El extraordinario y rápido crecimiento de la productividad reportado en el sector tecnológico estadounidense depende de ajustes hedónicos en los precios de los productos. Esto implica calcular el valor que los consumidores otorgan al aumento de la capacidad de procesamiento. Pero tales mediciones son inherentemente inciertas. Por esta razón, el mayor crecimiento de la productividad en el sector tecnológico estadounidense (y, por ende, del PIB per cápita en EEUU) es cuestionable, no porque sea erróneo, sino porque se trata de una cuestión de criterio. Cabe destacar además que el crecimiento de la productividad de sectores distintos al tecnológico, en ambas economías, que constituyen la mayor parte de las mismas, es bastante parecido.

El problema de comparar el PIB per cápita en paridad de poder adquisitivo entre países en un momento dado también es complejo, pero más sencillo. No es necesario comparar el automóvil actual con uno de hace dos décadas, sino con uno de EEUU y Europa en un año determinado y luego valorarlos ambos al mismo precio. Esto se ha hecho en el Programa de Comparación Internacional del Banco Mundial durante más de medio siglo. Es la única forma sensata de comparar los niveles de vida entre países: el PIB per cápita monetario es demasiado volátil y, sobre todo, distorsiona enormemente las comparaciones de bienes no comerciables. Entre dos economías relativamente similares, como Estados Unidos y Europa, estas medidas serán razonablemente sólidas.

También existen algunas complejidades derivadas del hecho de que el consumo real por hora en Europa ha crecido más lentamente que en Estados Unidos. Sin embargo, esto también puede explicarse en parte por las diferencias en los ajustes hedónicos. Además, Krugman señala que las comparaciones directas del consumo per cápita muestran el mismo patrón a lo largo del tiempo que el PIB per cápita.

Entonces, ¿qué explica esta paradoja? La respuesta, según explica un modelo sencillo, es que el sector tecnológico estadounidense es proveedor de un bien público global: la tecnología más avanzada. Esto beneficia por igual al mundo no tecnológico, tanto a nivel nacional como internacional, y mantiene los niveles de vida relativos. Sin duda, los propietarios de empresas tecnológicas estadounidenses se benefician de su rentabilidad. Pero pueden vivir (y, de hecho, viven) en cualquier lugar.

La conclusión es que Europa no sufre ninguna desventaja en términos de bienestar relativo con respecto a Estados Unidos. Pero –y este es un punto fundamental–, en efecto, es mucho más débil. Sobre todo, su capacidad para aprovechar los avances tecnológicos logrados en Estados Unidos depende del acceso a suministros estadounidenses. Las grandes amenazas a las que se enfrenta Europa no son meramente económicas. Son amenazas a la seguridad y la defensa. Debe hacerles frente.


¡Buen fin de semana!
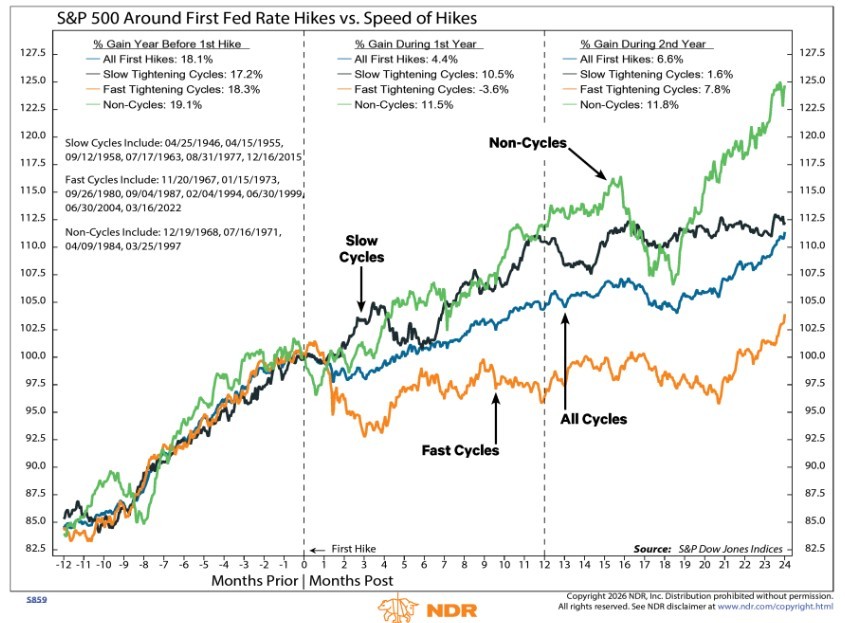
Comentario de mercado Viernes 3 de Julio del 2026.

Esta semana han destacado los flojos datos de empleo en Estados Unidos que han reducido las probabilidades asignadas por el mercado a una subida de la Fed en 2026 hasta el 76% y han hecho que las bolsas subieron, volvemos al ciclo de que malos datos macro son buenos para las Bolsas porque provocarán una actitud menos agresiva por parte de los bancos centrales…como digo, ayerel informe oficial de empleo de junio en Estados Unidos sorprendió a la baja, con una moderación superior a la esperada en la creación de empleo, +57.000 frente a los +113.000 esperados y con revisión a la baja de los dos meses anteriores en -74.000, por debajo del promedio mensual de este año (+99.000), aunque la tasa de paro retrocedió a 4,2% una décima menor que el 4,3% anterior ante una menor tasa de participación.

Este mes de Junio las Bolsas han cerrado su mejor trimestre desde el año 2020.

Fuentes del Wall Street Journal señalaban esta semana que Trump fue informado sobre posibles nuevos ataques militares contra Irán, aunque finalmente optó por mantener abierta, por el momento, la vía diplomática. Por otra parte, varios países del Golfo estarían explorando la posibilidad de alcanzar acuerdos de seguridad directamente con Irán, reduciendo parcialmente su dependencia de la protección estadounidense.

Toda la incertidumbre geopolítica en torno al conflicto en Oriente Medio ha hecho que se incremente la correlación entre la evolución del precio del crudo Brent y las expectativas de tipos de interés del Banco de Inglaterra (BoE). Tras el estallido del conflicto con Irán, el mercado consideró que la economía británica era especialmente vulnerable a las presiones inflacionistas derivadas del encarecimiento de la energía, lo que llevó a los inversores a anticipar una mayor probabilidad de que el Banco de Inglaterra tuviera que endurecer su política monetaria mediante nuevas subidas de tipos. Sin embargo, la situación también ha evolucionado en sentido contrario. A medida que el precio del petróleo ha retrocedido hasta los niveles previos al conflicto, las expectativas de tipos en el Reino Unido han experimentado una corrección más acusada, reflejando una menor necesidad de endurecimiento monetario. De cara a la próxima reunión del Comité de Política Monetaria, prevista para el 30 de julio, el consenso del mercado se ha desplazado hacia un escenario de mantenimiento de los tipos de interés, con una creciente expectativa de que el Banco de Inglaterra opte por mantener sin cambios su actual postura monetaria

En cuanto a los precios del petróleo esta semana Kepler Chrevreux publicaba esta semana un informe en el que reflejaban cómo el crudo está fluyendo más de lo esperado y ahora ven un exceso de oferta de barriles en 2027 de 4,9 millones de barriles al día frente a los 4,7 que estimaban previamente.

El índice de semiconductores (SOX Index) ha tenido su mejor trimestre (+87,75%) desde su creación en 1993, superando el +68% que hice en el primer trimestre del 2020. Su comportamiento frente al del principal índice tecnológico americano (Nasdaq 100) es sorprendente, en lo que va del año, hasta el 30 de Junio, el SOX ha subido un 100% frente a la subida del 16% del Nasdaq.

SOX Index 2026:

SOX Index Vs Nasdaq 100 Index 2026:

Por otro lado, la valoración de las 7 Magníficas frente al resto del mercado americano (S&P 493) ha vuelto a mínimos de la última década confirmando la rotación que está habiendo en la Renta Variable a sectores más de calidad y defensivos (062826-Mag7.pdf). El flujo comprador del inversor minorista americano en las 7 Magníficas es el menor de los últimos 4 años (YOLO Crowd Wants Little to Do With Tech Megacaps It Once Adored – Bloomberg), sin embargo en Junio se ha visto un flujo comprador récord en la Renta Variable americana.

El sentimiento en el sector tecnológico ha bajado mucho desde los máximos de comienzo de año, según Sentiment Matters que analiza los artículos e informes de las gestoras de fondos de inversión:

Cuando el S&P 500 ha subido más de un 10% en el segundo trimestre del año es una señal alcista para el resto del año el 89% de las veces históricamente con una rentabilidad media del 11,7%.

Los últimos 11 meses de Julio han sido positivos para el S&P 500, veremos este año:

Doce sesiones después de su estreno en Bolsa, SpaceX desembarca en los grandes índices de Wall Street. Este lunes debutó en el Russell 1000, y el próximo 7 de julio, la empresa se incorporará al índice de valores tecnológicos Nasdaq 100. La inclusión en los grandes índices es exprés y se produce después de que SpaceX haya acumulado una subida del 21,5% desde que saltó al parqué bursátil americano, hasta los 164 dólares, desde los 135 dólares de su salida a Bolsa. La incorporación de SpaceX al índice Russell 1000 tiene un primer impacto inmediato, todos los ETF y fondos que replican índices deberán adquirir acciones de SpaceX en proporción a su ponderación. Aunque la incorporación efectiva en el Russell 1000 fue el lunes, los ajustes de los ETF y fondos indexados que siguen el índice Russell fueron ejecutados el pasado 26 de junio por la tarde. Es decir, reequilibraron su cartera para ajustarse a la nueva lista de componentes. Esto implica vender todas las cotizadas que se retiran y comprar todas las que se incorporan, de forma simultánea, en proporción a sus ponderaciones en el índice. Un proceso que, unido al inminente salto al Nasdaq 100, provocará según los analistas de Bankinter, un “aumento de la volatilidad en la cotización”. Los rebalanceos de las posiciones se ejecutan trimestralmente. Entre las incorporaciones más destacadas en el Russell 1000, además de SpaceX, también figura CoreWeave. También habrá cambios relevantes en las grandes ponderaciones del índice. Nvidia pasa a ocupar el primer puesto como principal componente, desplazando a Apple, que cae hasta la tercera posición. Walmart, por su parte, entrará en el grupo de los diez mayores valores con mayor peso en el índice. Poco después de la salida a Bolsa, SpaceX lanzó una emisión de bonos de 25.000 millones de dólares, en la que recibió una demanda de 90.000 millones de dólares, gracias a la elevada rentabilidad que ofrecía. La compañía reconoce que seguirá necesitando miles de millones de dólares en inversión, ya que entre sus objetivos más inmediatos figura el despliegue de más de 100.000 satélites para comunicaciones, así como el desarrollo de centros de datos espaciales destinados a aplicaciones de inteligencia artificial.

Cotización acción de SpaceX desde su salida a Bolsa:

El Bitcoin ha sufrido pérdidas de más del 20% y su precio se ha hundido a mínimos de septiembre de 2024, en 58.418 dólares. Es su peor mes desde junio de 2022, tras la quiebra de FTX. La preocupación por la inflación, las fuertes salidas de capital de los ETF y el sentimiento generalizado de aversión al riesgo han lastrado los mercados de criptoactivos. En junio, los ETF de bitcoin han registrado salidas netas de más de 4.000 millones de dólares en Estados Unidos, el peor mes de su historia desde que hay registros, el anterior pico de reembolsos fue el pasado febrero, por valor de 3.560 millones de dólares. A ello se suma la actividad de Strategy, la empresa con la mayor tesorería de bitcoin del mundo. La compañía ha reformado su modelo de financiación y ha autorizado un nuevo programa de monetización de bitcoin. Este programa le otorga flexibilidad para vender la criptomoneda, recomprar valores y preservar la liquidez. Strategy ya ha anunciado que podría vender hasta 1.250 millones de dólares de bitcoin. En el año, la criptomoneda pierde un 33%. Desde que marcó máximos históricos el pasado octubre, en los 125.000 dólares, el desplome se agranda hasta el 53%.

Cotización del Bitcoin desde Julio del 2024:

En breve comenzará la temporada de resultados del Segundo Trimestre del 2026, donde el consenso de analistas espera un crecimiento del Beneficio por Acción para el 2T26 del S&P 500 superior al 20% por segundo trimestre consecutivo, tras haber mejorado las estimaciones en un 3,4% desde principios del trimestre. Destaca la fuerte concentración de la mejora de previsiones en dos sectores, Energía (+62%) y Tecnología de la Información (+9%). Para el conjunto del S&P500, se espera BPA subiendo un 23,3% interanual para el 2T26, en lo que sería el séptimo trimestre consecutivo de crecimiento de doble dígito, e ingresos +12,2% interanual, que supondría el segundo trimestre consecutivo de crecimiento de doble dígito y el mayor ritmo de incremento desde el segundo trimestre del 2022. La temporada de resultados americanos comenzará la próxima semana, pero será a partir del 14 de julio cuando cobre relevancia con la publicación de la banca de inversión.

Importante esta semana:

Trump amenazó el fin de semana pasado con imponer aranceles del 100% a numerosos países europeos que mantengan impuestos sobre los servicios digitales aplicados a grandes compañías tecnológicas estadounidenses. La advertencia tendría efecto inmediato si dichos gravámenes no son eliminados.

La Administración Trump confirmó ayer que no prorrogará el acuerdo comercial acuerdo entre Estados Unidos, México y Canadá (USMCA) en su formato actual y que buscará negociar acuerdos bilaterales independientes con Canadá y México con una duración de diez años.

El Financial Times publicaba ayer que OpenAI habría discutido la posibilidad de ceder una participación del 5% al Gobierno estadounidense, reflejando la creciente importancia estratégica que Washington otorga al desarrollo de la IA.

El nuevo presidente de la Reserva Federal, Kevin Warsh, intervino este miércoles en el foro de banqueros centrales celebrado en Sintra, por un lado, lanzó un mensaje contundente de independencia en las decisiones de la Reserva Federal, al defender que no renunciará a su compromiso con la estabilidad de precios y afirmando que “si hay gente que pensaba que toleraríamos una inflación por encima del objetivo, quedarán decepcionados”. Esta declaración supone además un claro distanciamiento respecto a las presiones a favor de una rebaja de tipos defendidas por Trump. Además, volvió a abordar su deseo de una autoridad monetaria menos comunicativa, lo que implicaría la eliminación del dot plot o ruedas de prensa más breves, como en la última reunión. A su juicio, un exceso de comunicación puede dificultar la toma de decisiones y sentenció que “debemos acabar con ellas”.

El lunes Estados Unidos e Irán acordaron detener los ataques y reanudar esta misma semana en Catar las negociaciones sobre el programa nuclear iraní, después de varios intercambios de ataques durante el fin de semana pasado que hicieron temer una nueva escalada. Paralelamente, Estados Unidos, Israel y Líbano habrían alcanzado un acuerdo marco para tratar de poner fin al conflicto en la frontera norte de Israel, aunque Hezbolá ya ha rechazado públicamente dicho acuerdo. Además, Omán ha advertido a sus socios de que los buques que atraviesen el Estrecho de Ormuz podrían tener que pagar nuevas tasas por el tránsito.

Las autoridades iraníes reiteraron esta semana que mantienen su determinación de controlar el tráfico por el Estrecho de Ormuz y confirmaron que una delegación viajará a Qatar en los próximos días, aunque descartaron que existan negociaciones directas con Estados Unidos a corto plazo.

En el lado macroeconómico, el viernes pasado se publicó en Estados Unidos el deflactor del gasto en consumo personal (PCE), que es el indicador de inflación favorito de la Fed, correspondiente a mayo. La tasa subyacente repuntó una décima, hasta el 3,4 % interanual, alcanzando su nivel más elevado desde 2023 y confirmando que las presiones inflacionistas siguen presentes en la economía.

Siguiendo con los datos macro de esta semana en Estados Unidos, la encuesta de creación de empleo privado elaborada por la empresa ADP volvió a mostrar fortaleza, concluyendo la primera mitad del año con el mayor aumento de puestos (463.000) en dos años. En el mes de junio, las nóminas del sector privado aumentaron en 98.000 puestos de trabajo, tras el incremento de 122.000 registrado el mes anterior. Aunque la cifra quedó por debajo de los 120.000 empleos esperados, sigue apoyando la percepción de que el mercado laboral estadounidense ha ganado fortaleza tras un 2025 de debilidad. Además, la creación de empleo fue generalizada tanto por sectores como por regiones y tamaños de empresa. El aumento del empleo estuvo liderado por los sectores de educación y sanidad, que concentraron aproximadamente la mitad de las nuevas contrataciones. Les siguieron las actividades de comercio, transporte y suministros, así como los servicios financieros. 

También esta semana en Estados Unidos se publicó el dato de confianza empresarial manufacturera (ISM), que dejaba señales mixtas en junio. En concreto, el índice agregado retrocedió siete décimas hasta 53,3, lastrado en gran medida por el subcomponente de nuevos pedidos que cayó ocho décimas hasta 56. Por el lado más positivo, el subíndice de empleo repuntó hasta 49,7 desde el 48,6 previo, cerca de territorio de expansión, mientras que el de precios pagados cayó con fuerza hasta 73 desde 82,1, cada vez más cerca del 70,5 observado antes del conflicto.

Beth Hammack, presidenta de la Reserva Federal de Cleveland y miembro de la Fed, afirmó que, si las presiones inflacionistas no remiten en los próximos meses, la Fed podría verse obligada a volver a subir los tipos de interés. Aunque insistió en que cada reunión dependerá de los datos y evitó comprometer un calendario concreto, subrayó que la inflación continúa siendo demasiado elevada y que la economía estadounidense sigue mostrando una fortaleza suficiente como para soportar una política monetaria restrictiva.

En Europa fuentes del Banco Central Europeo citadas por Reuters señalaron que la institución continúa considerando que septiembre sigue siendo el momento más probable para volver a subir los tipos de interés. No obstante, reconocen que un dato de inflación de junio superior al esperado fortalecería el argumento de quienes defienden actuar ya en la reunión de julio, especialmente si la inflación subyacente continúa mostrando una elevada persistencia. Durante la inauguración del Foro de Sintra, la presidenta del BCE Lagarde defendió que la economía europea ha ganado una fortaleza suficiente como para que el BCE pueda volver a hacer política monetaria «de forma convencional», utilizando los tipos de interés como principal instrumento, actuando de manera gradual y tomando las decisiones reunión a reunión en función de los datos, sin recurrir a compromisos explícitos sobre la senda futura de los tipos. Según Lagarde, esta mayor capacidad de resistencia se debe tanto al fortalecimiento de la arquitectura institucional europea, con mecanismos como el Instrumento para la Protección de la Transmisión (TPI), la unión bancaria o los instrumentos fiscales comunes, como a unas expectativas de inflación mejor ancladas y a una menor dependencia energética en algunos países gracias al avance de la transición energética. No obstante, advirtió que el entorno sigue siendo extraordinariamente incierto, con shocks geopolíticos que pueden intensificarse o revertirse con gran rapidez, como ha ocurrido recientemente en Oriente Próximo. Precisamente por ello, defendió que el BCE debe apoyarse cada vez más en indicadores de inflación subyacente, mejores modelos de previsión y análisis de escenarios alternativos para calibrar sus decisiones, en lugar de ofrecer una forward guidance rígida.

Este miércoles entraron en vigor las medidas de la Unión Europea contra el creciente flujo de importaciones procedentes de China, la medida consiste en una tasa de 3€ por cada artículo adquirido online con un valor inferior a 150€ y una cuota arancelaria del 50% sobre el acero. Aunque ninguna de estas iniciativas menciona explícitamente a China y su aplicación se extiende a todos los socios comerciales de la UE, su impacto recaerá principalmente sobre las importaciones chinas. En 2025, la Unión Europea importó cerca de 5.900 millones de euros en productos low-cost, de los cuales un 90% procedía de China. En el caso del acero los cinco principales proveedores extracomunitarios son Turquía, India, Corea del Sur, Vietnam y China. No obstante, la Comisión Europea contempla condiciones más favorables para aquellos países con los que mantiene acuerdos comerciales, una circunstancia que no incluye a China ni a Vietnam. Respecto a la tasa aplicada al comercio electrónico, el gravamen de 3€ se abonará por artículo y no por paquete. Así, un pedido de dos productos con un valor individual inferior a 150€ soportará un coste adicional total de 6€. Con esta medida, Bruselas busca proteger al comercio tradicional frente a la creciente competencia de las plataformas de bajo coste, obtener recursos para reforzar unos servicios aduaneros cada vez más saturados y mejorar los controles sobre este tipo de mercancías para garantizar el cumplimiento de la normativa comunitaria. Según la propia Comisión Europea, más del 60% de estos productos presentaban algún tipo de incumplimiento de los estándares europeos. Además, el nuevo mecanismo sobre el acero busca reducir la dependencia de las importaciones, con el objetivo de recortar los volúmenes importados en un -47% respecto al año anterior, y elevar la utilización de la capacidad productiva de la industria europea, actualmente del 67%, hasta el 80% que persigue la Comisión. Para ello, la UE permitirá la entrada de hasta 18,3 millones de toneladas de acero libres de aranceles. Una vez superado ese umbral, las importaciones adicionales estarán sujetas a un gravamen del 50%. (https://www.reuters.com/business/retail-consumer/eu-slaps-3-fee-cheap-ecommerce-parcels-blow-shein-temu-aliexpress-2026-07-01/).

Putin afirmó este lunes que espera que los negociadores estadounidenses viajen próximamente a Moscú para continuar las conversaciones sobre un posible acuerdo de paz en Ucrania, una vez que Washington pueda dedicar menos atención al conflicto con Irán

En su informe anual, el Banco de Pagos Internacionales (BIS) advertía esta semana de que la combinación de elevados niveles de deuda pública y una creciente dependencia de inversores no bancarios está modificando el funcionamiento de los mercados de deuda soberana, aumentando la probabilidad de episodios de fuerte volatilidad en las rentabilidades de los bonos soberanos. El organismo considera que los elevados niveles de deuda pública limitan el margen de actuación de los bancos centrales y podrían hacer más persistentes los episodios inflacionistas futuros.

En China esta semana conocimos los índices PMI oficiales chinos correspondientes a junio mostraron una evolución mejor de la esperada tanto en el sector manufacturero en 50,3 desde 50,0 y ligeramente por encima del 50.1 estimado, como en el de servicios, actual en 50,2 desde 50,1 mejor que el  49,9 estimado.

Esta semana conocimos que la inflación de la eurozona empieza a remitir, antes incluso de que la reapertura del estrecho de Ormuz haya devuelto a la plena normalidad al comercio mundial. El Índice de Precios de Consumo (IPC) en la unión monetaria se moderó cuatro décimas en junio, pasando de subir a un ritmo interanual del 3,2% en Mayo al 2,8% en Junio, de acuerdo con el dato preliminar publicado este miércoles por la oficina comunitaria de estadística Eurostat. Una moderación en la que han jugado un papel fundamental tanto la energía, que sigue subiendo con mucha fuerza, pero cada vez menos, los alimentos frescos y, en menor medida, los servicios, y que es generalizada en prácticamente todos los países de la eurozona. Los precios de la energía siguieron subiendo con fuerza, impulsados por el encarecimiento del crudo y el gas derivados de la guerra en Irán y el cierre del estrecho de Ormuz, aunque lo hicieron a un ritmo algo más suave que el mes anterior. En concreto, la inflación energética se situó en el 8,7%, 2,1 puntos por debajo de la cifra de mayo, que había sido el máximo para este componente desde la crisis del gas ruso provocada por la invasión de Ucrania. En segundo lugar, el precio de los alimentos frescos aumentó un 3,2% frente al 4% del mes anterior. Y, al mismo tiempo, los alimentos procesados, incluyendo alcohol y tabaco, se ralentizaron una décima, al 1%. Con ello, el conjunto de los alimentos y bebidas sube a un ritmo del 1,6% interanual en junio, tres décimas menos que el mes anterior. A pesar del reducido peso de los alimentos frescos en el conjunto de esta categoría (apenas el 27% del total de los alimentos son frescos), esta moderación de precios resulta muy significativa, porque anticipa la tendencia del resto de los productos y porque permite descartar, a priori, un gran impacto en los precios de los alimentos provocadas por las disrupciones de la guerra en Irán sobre el suministro de fertilizantes. Y, en tercer lugar, los servicios se ralentizaron tres décimas, hasta el 3,2%. Este es un componente fundamental de la inflación, porque el elevado peso de los salarios en este sector permite inferir que la escalada inflacionista de los últimos meses podría no tener grandes efectos de segunda ronda. En cambio, los bienes industriales no energéticos fueron la única categoría que no vio descender su inflación y se mantuvo en el 0,9%. Con ello, la inflación subyacente, que excluye del cálculo los componentes más volátiles como la energía y los alimentos y es la que usa el Banco Central Europeo (BCE) en sus decisiones de política monetaria, descendió dos décimas, desde el 2,6% de mayo al 2,4%. Unas cifras que apuntalan el discurso de la presidenta del BCE, Christine Lagarde, que señaló esta semana que considera que los riesgos para el crecimiento y la inflación “están probablemente más equilibrados que hace unas semanas”, lo que aleja nuevas subidas de tipos. Por países, la inflación ha descendido en prácticamente toda la eurozona, aunque sigue habiendo grandes diferencias. Así, Lituania lidera las subidas de precios, con una inflación interanual del 5,5%, seguida de Bulgaria (5,3%), Croacia (4,2%) y Chipre (4%), con España muy cerca del grupo de cabeza (3,6%, según la metodología europea). En cambio, Malta es el país con unos precios más contenidos (1,9%), junto con Francia, Estonia (2% en ambos casos), Alemania (2,4%) y Finlandia (2,7%).

En España el mercado inmobiliario sigue creciendo y lo hace a su ritmo más intenso en los últimos 20 años, a pesar de la contracción de las ventas. El precio de la vivienda subió un 15,2% interanual en el segundo trimestre del año, de acuerdo con los datos publicados este martes por la tasadora Tinsa by Accumin. Esto es, nueve décimas por encima del dato del primer trimestre y el máximo desde el tercer trimestre de 2006. Un avance que viene impulsado por las pequeñas capitales, como Albacete, Soria o Pontevedra, si bien Alicante o Madrid siguen subiendo a un ritmo superior a la media. Los precios crecen y lo hacen cada vez con más fuerza debido al fuerte déficit de obra nueva pero, al mismo tiempo, cada vez son menos compradores los que pueden pagarlos, como se observa por el frenazo de las transacciones y la ralentización de las ventas en las grandes ciudades, en cambio, la presión de la demanda se traslada hacia pequeños municipios, donde todavía hay un cierto margen para subidas de precios. Las alzas, dentro de las capitales, vienen lideradas por Albacete, con una subida del 23,5% respecto al segundo trimestre del año pasado, Soria (23,4%), Pontevedra (19,3%), Santander (18,1%), Santa Cruz de Tenerife (18%), A Coruña (17,6%), Alicante (16,8%), Las Palmas de Gran Canaria, Segovia (16,2% en ambos casos), Valencia (16,1%), Madrid (15,5%) y Murcia (15,1%). Y, si bien es cierto que en esta lista aparecen ciudades de gran entidad, como Madrid, Valencia, Alicante o A Coruña, hay que tener en cuenta que Madrid lideraba los ránkings de subidas de precios hace unos años y que muchas de estas capitales registran alzas inferiores a las de otros municipios de su entorno, mientras que Valencia o Alicante estaban muy baratas comparadas con su media histórica. En cambio, la mayor parte de las ciudades de cierta importancia quedan por debajo de la media, como es el caso de Pamplona (6,6%), Barcelona (8,9%), Vitoria (9,9%), Valladolid (10,1%), Palma de Mallorca (11,2%), Sevilla (12%), San Sebastián (12,1%), Bilbao (12,7%) o Zaragoza (14%). Todas ellas, no obstante, registran alzas que, como mínimo, duplican el Índice de Precios de Consumo (3,2%), lo que da una idea de la fortaleza de la vivienda como activo para inversión. De hecho, solo una capital registra subidas inferiores a la inflación, Lérida, con un alza del 2,1%, seguida de Cádiz (3,8%), Palencia (4,6%), Lugo (5,1%) y Huesca (5,6%). Cuando se mira el ránking que incluye todas las localidades de importancia para las que Tinsa dispone de datos, la tabla viene liderada por el madrileño Torrejón de Ardoz, con un incremento del 32,6%, seguido de Viladecans (provincia de Barcelona, 26,7%), Sagunto (Valencia, 23,1%) y Talavera de la Reina (Toledo, 20,7%). Más adelante, por encima del 18%, quedan Fuenlabrada, Parla, Coslada, Alcorcón y Móstoles, todos ellos en torno a Madrid, Torrevieja (Alicante), Santiago de Compostela (La Coruña) y Vélez-Málaga y Marbella (Málaga).


¿Somos vulnerables o sólo afortunados? Martin Wolf. Financial Times.

La economía mundial ha resistido bien a pesar del estallido de inflación pospandemia, los aranceles de Donald Trump, la guerra en curso de Rusia contra Ucrania, la guerra de Irán, y, como resultado de estos dos conflictos, los grandes shocks energéticos; siendo el más reciente cuantitativamente el mayor de la historia. ¿Debería concluirse que la economía global es invulnerable o simplemente afortunada? Si es suerte, ¿cómo podría agotarse finalmente?

Es lúcido el análisis del último Informe Económico Anual del Banco de Pagos Internacionales muestra que efectivamente ha habido resiliencia, pero también suerte. Además, avisa de que los peligros se están acumulando, especialmente en la interacción entre las fragilidades fiscales y financieras. A esto habría que añadir las vulnerabilidades sociales, financieras y de otro tipo que probablemente se crearán, o empeorarán, con la marcha triunfante de la inteligencia artificial en la economía. No es difícil imaginar shocks ante los cuales la capacidad del sector público para responder eficazmente sea más limitada de lo que actualmente se da por sentado.

Consideremos el impacto de algunos acontecimientos recientes. La guerra arancelaria de Trump fue significativamente menos dañina de lo esperado el llamado día de la liberación (2 de abril de 2025). Esto se debió en parte a que los niveles arancelarios se volvieron significativamente más bajos de lo sugerido inicialmente, y en parte a que las empresas estadounidenses absorbieron algunos de los costes (posiblemente, de forma temporal) a través de márgenes más bajos y, significativamente, a que los aranceles eran tremendamente discriminatorios. El resultado inevitable fue que las exportaciones chinas directas a Estados Unidos se desviaron a través de otras economías emergentes (principalmente, en el este de Asia) capaces de producir utilizando insumos chinos. Además, y lo que es más importante, el resto del mundo no copió el proteccionismo de Trump. Lo consideraron, con sensatez, demasiado absurdo para ser imitado.

El mundo también ha tenido una gran suerte macroeconómica: el auge de la IA. Esto ha provocado no sólo un impulso que ha mejorado la confianza en un mercado de valores que ya alcanzaba valoraciones muy altas, sino también un enorme aumento de la inversión interna estadounidense. Esto último, a su vez, ha tenido importantes efectos indirectos sobre la oferta de insumos del este de Asia. Como resultado de ese auge, junto con la desviación del comercio mencionada anteriormente, el comercio mundial se ha mantenido notablemente dinámico.

En 2026, sin embargo, la economía global sufrió otro gran shock: el imprudente ataque a Irán. Esto ha resultado en un cierre efectivo del estrecho de Ormuz, el cuello de botella más importante del mundo para el petróleo, el gas natural y muchos otros productos vitales. Éste va ya por su cuarto mes, y la cuenta sigue. En términos de oferta, ha sido el mayor shock petrolero de todos, aunque las reservas han amortiguado el golpe.

Debilidades económicas

Si juntamos todos los puntos, dice el Banco de Pagos Internacionales, vemos cuatro debilidades económicas.

En primer lugar, la inflación ha aumentado. La pregunta para los bancos centrales es si este aumento será breve y transitorio, o lo suficientemente grande y duradero como para generar otro repunte en el nivel de precios, como ocurrió de forma tan flagrante con el incremento desmesurado de la inflación tras la pandemia. ¿Podría un segundo shock desestabilizar significativamente las expectativas de inflación? Sí. No cumplir el objetivo de inflación por un margen considerable una vez podría ser una desgracia; incumplirlo por segunda vez, aunque sea de forma mucho más moderada, parecería una negligencia.

En segundo lugar, el aumento del gasto en IA podría ralentizarse, quizás de forma brusca. Una de las razones podría ser la fuerte hostilidad pública hacia esta tecnología. A largo plazo, la combinación de una competencia intensa con rendimientos decepcionantes podría provocar un colapso de la inversión. Esto, según señala el organismo, ya ha ocurrido en anteriores auges de inversión impulsados por la innovación.

En tercer lugar, las actuales condiciones financieras relajadas podrían endurecerse drásticamente como resultado de un pánico de mercado a la antigua usanza. Observamos primas de riesgo comprimidas, un aumento del apalancamiento y, sobre todo, un rápido crecimiento de la intermediación financiera no bancaria, relativamente opaca y no regulada. Cabe señalar, además, que el endeudamiento del sector privado no se encuentra muy por debajo de los niveles de 2007.

En cuarto lugar, los gobiernos de los países de altos ingresos están perdiendo el control de sus finanzas públicas. Salvo unas pocas excepciones, presentan grandes déficits fiscales estructurales, mientras que la relación promedio entre la deuda pública y el PIB se sitúa en niveles no vistos desde la Segunda Guerra Mundial. Estos países, especialmente en Europa, también se enfrentan a los desafíos de los altos precios de la energía y el envejecimiento de la población. Los tipos de interés, tanto nominales como reales, se encuentran en niveles no vistos desde antes de la crisis financiera mundial. Como argumentan Manoj Pradhan y Charles Goodhart en su libro The Unanchored Central Banker, los tiempos de baja inflación y tipos de interés cercanos a cero son cosa del pasado.

Una contribución reciente particularmente importante del Banco de Pagos Internacionales ha sido en relación a la interacción de la creciente deuda gubernamental con los mercados de deuda del sector público. En particular, ha destacado el creciente papel de los hedge fund en la financiación de los gobiernos. Su estrategia depende de un alto apalancamiento. Esto aumenta el riesgo de pánico, con la consiguiente liquidación acelerada de operaciones. Observamos perturbaciones similares al inicio de la pandemia y durante el shock Truss de septiembre de 2022 en Reino Unido.

Para los bancos centrales, todo en conjunto representa problemas.

Un riesgo son los shocks fiscales, que probablemente reduzcan el margen de maniobra en política monetaria. Además, es probable que cualquier perturbación en los mercados financieros tenga como respuesta un fuerte apoyo de las autoridades. Pero esto, sin duda, incrementará aún más el riesgo moral. El actual giro hacia la desregulación prociclo de las finanzas aumenta aún más la probabilidad de este peligro.

Finalmente, está la nueva bestia negra del Banco de Pagos Internacionales: la promoción de las stablecoin, que pretenden ser el equivalente del dinero, pero que, en cualquier crisis, no lo serán.

La economía mundial es resiliente en parte gracias a la suerte. Pero la suerte se acaba. Para que la economía siga siendo resiliente, debe volverse más robusta. Lograrlo es ahora una prioridad.


La paz de Trump en Ormuz amenaza seis siglos de libertad en los mares. Iñaki Garay y Juan Luis López Cardenete.

Vista desde el cielo, la navegación en los mares se asemejaría a la sangre desplazándose por las venas y arterias de un cuerpo, tal como la puede ver cualquiera a través de un ecógrafo. El movimiento en ambos casos refleja actividad, pero sobre todo es sinónimo de vida y progreso. Los satélites que orbitan a una distancia de la tierra de entre 160 y 1.500 kilómetros van registrando el tránsito de los cargueros y eso permite a alguien calcular la salud de la economía mundial. El Baltic Dry Index mide el coste medio del transporte de materias primas en las 26 principales rutas marítimas internacionales y cualquier brusca oscilación causa en quienes observan las pantallas la misma tensión que una alarma de tsunami en la costa.

Es verdad que el memorándum de entendimiento alcanzado entre Estados Unidos e Irán establece inicialmente que el estrecho de Ormuz, por el que circula el 20% del petróleo mundial, y otro porcentaje similar del gas licuado, no tendrá peajes durante 60 días, pero ambos países abren la puerta a un arreglo más amplio y duradero sobre esa ruta en la que no se descarta que se puedan cobrar tasas de paso a cualquier buque que quiera atravesarla por supuestos servicios de asistencia a la navegación y administración del tráfico. En este sentido, Irán ha ofrecido a Omán que la supervisión sea compartida. Si ese nuevo modelo se impone finalmente, y cada vez estamos más cerca de que suceda sobre todo por la urgencia de Trump de poner fin a la guerra para que no le salpique en las elecciones de mitad de mandato en noviembre, el conflicto habrá hecho que las normas que rigen el comercio mundial por el mar sean modificadas de raíz y, con ellas, los equilibrios de poder. Además, constituiría un precedente para las aspiraciones rusas de ejercer control sobre la futura navegación por el Ártico, donde tiene un litoral de 24.000 km de costa. Otro tanto, para la ambición china de ejercer soberanía sobre el mar del Sur, donde viene construyendo de manera sistemática una barrera de islas artificiales militarizadas de delimitación con los países ribereños.

Precedentes

Hacía seis siglos que no se registraba una posibilidad de involución de tal nivel en la libertad de surcar los mares. Habría que remontarse hasta el siglo XV, concretamente al año 1453, cuando los turcos otomanos derrotaron al imperio bizantino y se hicieron con Constantinopla. En aquel momento se cerró la vía que unía el Mediterráneo y el Mar Negro, imponiendo tarifas, restringiendo el paso a los comerciantes europeos y castigando a la economía de importantes enclaves como Génova o Venecia. Paradójicamente, en aquella ocasión la suspensión de la Ruta de la Seda no supuso un revés irrecuperable para la globalización porque obligó a países como Portugal y España a explorar rutas alternativas para llegar hasta Asia, lo que provocó entre otras cosas el gran descubrimiento de América. Había ya antes otros antecedentes destacados sobre el control del mar. En los siglos XIII y XIV los nazaríes de Granada y los benimerines del Norte de África, junto con los castellanos, llegaron a acuerdos para controlar la navegación a través de Estrecho de Gibraltar. Los derechos de paso y la fiscalidad portuaria habrían contribuido, entre otras fuentes de financiación, en el siglo XIII, pero más en el siglo XIV cuando Granada alcanza su mayor esplendor, a la construcción en la Alhambra de los Palacios Nazaríes. De hecho, el término “tarifa” se relaciona, además de con la palabra árabe “ta’rif”, con los derechos aduaneros que se cobraban a las mercancías que entraban o salían del puerto de Tarifa.

La idea de que los océanos podían surcarse libremente nació formalmente en el siglo XVII con la doctrina de la libertad de los mares, pero se trataba de una especie de principio histórico que no se trasladó a un marco jurídico hasta la Convención de las Naciones Unidas sobre el Derecho del Mar en 1982. La obra Mare Liberum del jurista neerlandés Hugo Grocio fue clave para que la gran extensión de agua salada que cubre más de dos tercios del Planeta fuera considerada un bien común que debía ser usado libremente por todas las naciones. Claro está que Grocio tenía ya entonces, a principios del siglo XVII, una idea bastante ética de las relaciones internacionales, porque defendía sin matices que el derecho entre países debía basarse en la razón y en reglas y no en la fuerza. 

Potencias

Como neerlandés era sin duda consciente de que su país no reunía el poder militar suficiente para enfrentarse abiertamente a potencias como España e Inglaterra, que seguían defendiendo la idea de mare clausum (mar cerrado) ante la potencia que exhibían sus armadas.

El régimen iraní ya ha demostrado que está dispuesto a usar la violencia masiva y la represión sobre su propio pueblo para perpetuarse. En este sentido, su capacidad de resistencia al dolor que le infligen desde el exterior Estados Unidos o Israel es incomparable. No ocurre lo mismo con Estados Unidos, donde cualquier presidente, incluido Donald Trump, sabe que el combate cuerpo a cuerpo que se requiere para conquistar territorios supone numerosas bajas que desgastan a cualquier líder democrático que tenga que medirse en las urnas. Le ocurrió a Lyndon B. Johnson en la guerra de Vietnam, a Jimmy Carter con la crisis de los rehenes en Irán, o al propio Bill Clinton con la muerte de soldados en Somalia. 

En cada nación de Oriente Próximo los jóvenes mueren o matan sin apenas consecuencias para los regímenes que les empujan a esta suerte, algo que no ocurre en Estados Unidos. Hasta ahora los ayatolás soñaban con convertir a Irán en la nueva potencia nuclear en la zona, pero Israel no está dispuesto a permitirlo porque eso le condenaría. Mientras tanto, el cierre del estrecho de Ormuz ha dado al Gobierno iraní un argumento con el que no contaba. Si los ayatolás consiguen fiscalizar la navegación en esa zona habrán asestado un nuevo golpe, después de los aranceles, a las reglas del comercio mundial. Un auténtico trompo en la corriente sanguínea que nutre a la globalización.


El problema del primer ministro británico. Joseph C. Sternberg. The Wall Street Journal.

resulta fácil burlarse del Reino Unido por su caos político al estilo italiano, con seis primeros ministros que han dimitido en la última década. Pero resistamos la tentación de regodearnos. El Reino Unido no es más disfuncional que otras democracias occidentales. Simplemente es más sincero al respecto.

El primer ministro Keir Starmer anunció el lunes que dejará el cargo. Pocos le echarán de menos. En los casi dos años transcurridos desde que su Partido Laborista ganó las elecciones generales, ha logrado la peculiar hazaña de convertir una amplia mayoría de escaños en el Parlamento en un Gobierno apático e ineficaz. El dinamismo de la economía está en letargo, y la indignación pública en torno a la inmigración y las divisiones de la «guerra cultural» se encuentran en auge. Las perspectivas electorales del Partido Laborista se están hundiendo.

Antes de examinar los cambios más amplios que han provocado este desastre, debemos señalar la especial falta de idoneidad del señor Starmer para el cargo que abandona. Cuando se convirtió en líder del partido en 2020, probablemente nadie, salvo el propio señor Starmer, pensaba que algún día sería primer ministro. Su misión consistía en aplicar su culto a la gestión legalista a la tarea de erradicar el antisemitismo por el que el Partido Laborista se había hecho famoso bajo el mandato de Jeremy Corbyn. No tuvo demasiado éxito en ello. Solo la incompetencia sistemática del entonces gobernante Partido Conservador le abrió la puerta para ascender, a pesar de sus fracasos, en 2024.

Aun así, cabe preguntarse si cualquier otro líder lo habría hecho mejor. Con los conservadores, durante sus 14 años en el poder, se sucedieron cinco primeros ministros sin encontrar una plataforma que funcionara tanto en el plano político como en el de la gestión. El conservadurismo «neocompasivo» de David Cameron no logró establecer una coalición electoral. Lo mismo ocurrió con la moderación basada en el consenso de Theresa May, el extravagante cuasi-populismo de Boris Johnson, el thatcherismo renovado de Liz Truss y la seca tecnocracia de Rishi Sunak.

El Partido Laborista asume que su problema en los últimos dos años ha sido el mal ambiente bajo el liderazgo de Starmer. Su sustituto, prácticamente seguro, Andy Burnham, promete más energía y habilidad en la política de base. Pero resulta difícil discernir su programa político. Su probable ascenso a la dirección del partido no resuelve la profunda división interna del Partido Laborista entre los centristas pragmáticos y los socialistas alejados de la realidad. En cambio, Burnham encarna la esperanza de que un político con más talento que Starmer sea capaz de sortear esos abismos con su elocuencia.

El resultado de todo esto es una vergonzosa serie de cambios de liderazgo que Burnham quizá no pueda frenar. Sin embargo, es solo una casualidad que el Reino Unido ha llegado a sufrir una inestabilidad más evidente que la que afecta a otros países. Hay varios factores que lo explican. El sistema parlamentario británico crea un mecanismo propicio para los cambios de liderazgo entre elecciones, y la sociedad ha utilizado históricamente ese proceso como válvula de escape política. En los últimos años ha sido necesario liberar una presión considerablemente mayor.

El Reino Unido también es menos estable que sus homólogos como entidad político-geográfica. Es habitual atribuir los problemas actuales del país al referéndum sobre el Brexit de 2016, que activó varias líneas de fractura transversal en lo social y en lo político. Pero se podría remontar más atrás. En 2014, Escocia celebró un referéndum sobre si permanecer en el Reino Unido. Aclamado como una victoria para el unionismo conservador de Cameron, el voto a favor de la permanencia fue del 55 % frente al 45 %.

Si el 45 % de los texanos hubiera votado a favor de la secesión de Estados Unidos hace 12 años, el país seguiría hoy en crisis. En Gran Bretaña, esa división ha llegado a considerarse algo normal. El regionalismo persistente, tal y como se manifiesta a través de los partidos locales dominantes en Escocia y Gales, complica la política británica al dificultar que el Partido Laborista o los conservadores funcionen como partidos verdaderamente nacionales. Las relaciones increíblemente complejas entre Irlanda del Norte y el resto del país tampoco ayudan.

Pero las tensiones fundamentales de Gran Bretaña son las mismas que en otros países occidentales. Se han abierto brechas culturales en torno a los valores de la nación, divisiones que se nutren de las diferencias socioeconómicas. Estas tensiones se han visto agravadas por un aumento espectacular de la inmigración, en gran parte ilegal y procedente de culturas cuya presencia en Europa y América acentúa las divisiones de la sociedad de acogida en cuestiones como el patriotismo y la interpretación de la historia nacional.

En todo Occidente, la expansión del Estado del bienestar ha animado a los votantes a plantear exigencias irrazonables a sus gobiernos, incluso cuando los impuestos y la regulación necesarios para financiar los programas sociales estrangulan el crecimiento y la prosperidad. Los cambios demográficos empeoran aún más la situación, a medida que la población envejece y los índices de dependencia se deterioran (menos trabajadores para mantener a un número cada vez mayor de jubilados). El resultado tóxico es una sensación cada vez más profunda de desesperanza entre los jóvenes.

No es de extrañar que la política estadounidense parezca menos estable de lo que lo ha estado en generaciones. Francia está paralizada, con un presidente extremadamente impopular atrapado entre una izquierda y una derecha enfrentadas. El partido político más popular de Alemania en las últimas encuestas es Alternativa para Alemania, de extrema derecha.

Los graciosos de las redes sociales se han pasado esta semana preguntándose si Gran Bretaña puede ser gobernada, y la respuesta, por ahora, probablemente sea no. No cometamos el error de pensar que nuestros amigos británicos están solos en ese sentido.


¡Buen fin de semana!
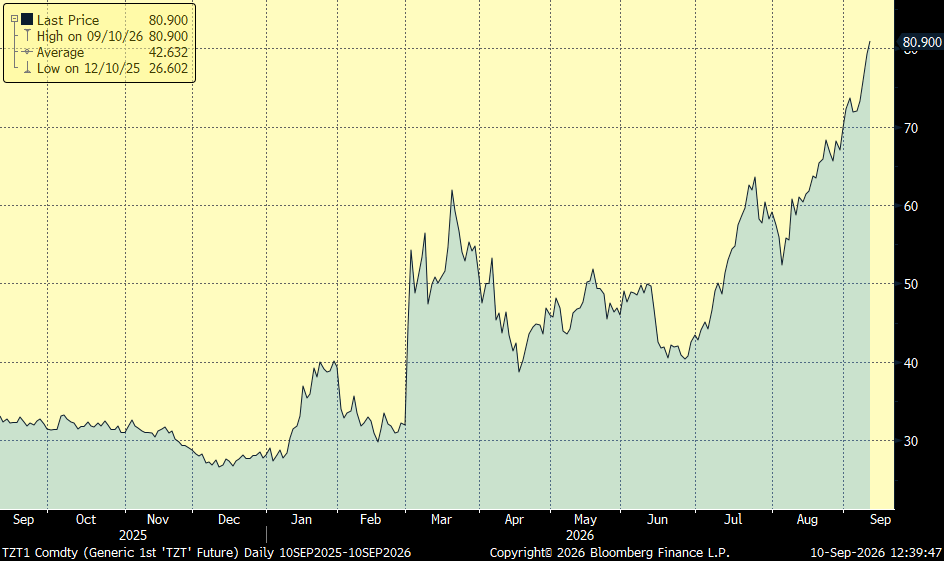
Comentario de Mercado viernes 19 de Junio del 2026.

Positivo tono en el mercado gracias al memorando de entendimiento (MoU) entre Estados Unidos e Irán, que permite mantener contenido los precios del petróleo en torno a 80 dólares el precio del Brent, de forma que la atención de los operadores vuelve a las variables macro. Las rentabilidades de la deuda europeas se mantuvieron estables esta semana, mientras que las de Estados Unidos disminuyeron en un movimiento de vuelta tras las alzas del miércoles (Bono a 10 años americano a 4,45%), el dólar continuó apreciándose tras la reunión de la Fed en la que ha ganado credibilidad de cara al mercado.

Eurodólar últimos 12 meses:

El pasado domingo por la noche, en el 80 cumpleaños de Donald Trump, el primer ministro pakistaní Sharif anunció el acuerdo entre Estados Unidos e Irán, seguido de Trump y los medios estatales iraníes. El memorando de entendimiento (MoU) se iba a firmar en Suiza hoy, con el Estrecho abriéndose tras la retirada de minas. El acuerdo incluiría, la extensión del alto el fuego 60 días incluyendo Líbano, la reapertura del Estrecho sin peajes, el levantamiento del bloqueo naval americano en 30 días, el alivio de sanciones condicionado al cumplimiento iraní y 60 días de negociaciones sobre el programa nuclear, si en ese plazo no hay acuerdo sobre el enriquecimiento de uranio, Trump ha dicho que puede reiniciar los ataques. Por el contrario, el acuerdo no incluía, misiles balísticos iraníes, lo que deja intacta la capacidad ofensiva convencional de Irán, una resolución sobre Hezbolá y Hamas, a la vez que Israel no es parte del acuerdo y Netanyahu ha expresado escepticismo profundo. De aquí en adelante, queda por ver el cumplimiento e interpretación del acuerdo. En este sentido, ya la interpretación de Ormuz abierto es diferente entre las partes, Irán dice que el Estrecho quedará regulado por Irán y Omán, sugiriendo que Teherán busca retener control, mientras que Estados Unidos dice que habrá paso libre e irrestricto. Reino Unido, Francia, Alemania e Italia habrían comunicado a Irán su disposición a levantar determinadas sanciones económicas si Teherán acepta limitar de forma verificable el desarrollo de su programa nuclear. Según Bloomberg el acuerdo entre Estados Unidos e Irán incluiría la inmediata apertura del Estrecho, la no producción de armamento nuclear por parte de Irán a cambio del levantamiento de todas las sanciones y un fondo de reconstrucción por 300.000 millones de dólares.

Estas señales positivas contrastan con las noticias sobre el retraso en el encuentro de las delegaciones negociadoras de Estados Unidos e Irán, debido a las hostilidades israelíes en el Líbano. La reapertura en curso puede experimentar episodios de tensión, no obstante, la firma del memorando supone un paso adicional hacia la normalización, ya que ambas partes han levantado el bloqueo y el tráfico marítimo está recuperándose. JD Vance afirmó que durante la noche del miércoles transitaron aproximadamente 12,5 millones de barriles de petróleo a través del Estrecho de Ormuz, una cifra que, aunque todavía se sitúa por debajo de los aproximadamente 20 millones de barriles diarios que cruzaban el estrecho antes del conflicto, supone un incremento muy significativo respecto a los volúmenes registrados durante el bloqueo.

Precio del petróleo Brent últimos 12 meses:

El posicionamiento en el dólar ha vuelto a máximos de Enero del 2025, parece que el posicionamiento de muchos inversores y analistas de diversificar activos y reducir exposición al dólar se está dando la vuelta, la subida de posiciones especulativas semanales en dólar es la mayor desde el 2018:

Bloomberg Economics actualizó sus previsiones después del acuerdo entre Estados Unidos e Irán, y continúa estimando una subida de 25 puntos básicos en Septiembre por parte del Banco Central Europeo.

Después de la salida a Bolsa de SpaceX la acción ha seguido subiendo hasta cotizar a 225,64$ el miércoles, aunque ayer cayó hasta los 185$ la acción ha llegado a subir un 50% por encima del precio al que salió (135$), Elon Musk ha asegurado que su compañía SpaceX puede alcanzar un billón de dólares de ingresos en 2030, lo que supondría multiplicar por más de 50 la cifra registrada el pasado año. SpaceX ha recaudado en la OPV 85.700 millones de dólares después de que los bancos colocadores ejercieran su opción de sobreadjudicación por 83,33 millones de acciones adicionales. La compañía aeroespacial y de IA, que supera los 2,2 billones de capitalización. Musk ha compartido su previsión en la red social X en respuesta al comentarista financiero Jon Erlichman. “Creo que SpaceX podría alcanzar aproximadamente un billón de dólares de ingresos en 2030”, aseguró el domingo pasado en un post, y añadió: “Y me sorprendería si los ingresos no superan el billón de dólares en 2031”, la predicción de Musk, que se ha convertido en el primer billonario de la historia, se enfrenta a la realidad que muestran las cuentas de SpaceX. En 2025, ingresó 18.674 millones de dólares, un 33% más, con un ebitda ajustado de 6.584 millones de dólares y pérdidas netas de 4.937 millones de dólares. El objetivo de Musk supera ampliamente las estimaciones de Morgan Stanley, que proyecta unos 330.000 millones de dólares para esa fecha, y Goldman Sachs, que maneja una previsión de ingresos de 470.000 millones de dólares. Musk no ha compartido detalle sobre los motores que permitirían alcanzar esta cifra.

Datos financieros más relevantes de SpaceX con las estimaciones del consenso de Bloomberg para 2026 y 2027:

Los gestores de fondos siguen muy enfocados en la inteligencia artificial en Bolsa. La posibilidad de que se desate una burbuja alrededor de la IA es cada vez una amenaza mayor para los grandes inversores, según la última encuesta a gestores realizada por Bank of America (BofA). Sin embargo, los gestores descartan que el ciclo de inversión en IA muestre señales de euforia desmedida. En este sentido, solo el 21% de los gestores encuestados cree que el sector ha entrado en terreno de euforia, mientras que la mayoría, el 56%, define la fase actual como de auge, en un momento en el que los inversores tienen más miedo a perderse las posibles subidas que a una corrección severa del mercado. Los inversores profesionales han reducido en las últimas semanas su exposición al sector tecnológico si bien la apuesta por los semiconductores es mayoritaria. El 80% de los encuestados tiene en cartera compañías de semiconductores. Nunca había habido una apuesta tan fuerte en un único sector, según los históricos de la encuesta. El optimismo sobre el crecimiento global y los beneficios empresariales se encuentra en máximos de tres meses, sin embargo, los gestores han comenzado a reducir su exposición a activos de riesgo, probablemente de cara al verano. En el último mes, los inversores han reducido, antes de conocerse el acuerdo de paz entre Estados Unidos e Irán, sus inversiones en renta variable global del 50% al 38% de la cartera, mientras que las posiciones en liquidez han subido ligeramente. Respecto a Europa, los gestores comienzan a moderar su optimismo del último par de años: un 4% espera caídas de las bolsas europeas en los próximos meses. La posición más bajista desde 2024.

Hay muchas señales que alertan de lo cara y concentrada que está la Bolsa, principalmente la americana, el 51% de la capitalización bursátil de las compañías del S&P 500 cotizan por encima de 10 veces ventas:

La bolsa americana está fundamentalmente impulsada por un crecimiento esperado asociado a la IA.

Y lo peligroso de los niveles a los que cotiza el mercado es que mucho del dinero que está entrando está muy apalancado y muchos inversores están invirtiendo en Equity con deuda (con una Rentabilidad por dividendo del S&P 500 del 1,40%, por debajo de la inflación y del coste de financiación):

Importante esta semana:

Trump firmó el miércoles en Versalles el memorando de entendimiento con Irán. El presidente estadounidense reiteró que Teherán se ha comprometido a no desarrollar armamento nuclear y anunció el inicio inmediato de las negociaciones para eliminar sus reservas de uranio enriquecido. No obstante, insistió en que el levantamiento de las sanciones sobre las exportaciones de petróleo dependerá estrictamente del cumplimiento de los compromisos asumidos por Irán, advirtiendo que, en caso de incumplimiento, Estados Unidos retomaría las acciones militares. Fuentes de la Administración estadounidense explicaron que el acuerdo establece un mecanismo que permitirá modular el alivio de las sanciones en función del comportamiento de Irán, describiéndolo como un «dial» que podrá endurecerse o relajarse según evolucione el cumplimiento del pacto. Asimismo, confirmaron que Irán no cobrará ningún peaje por el tránsito marítimo a través del Estrecho de Ormuz durante los próximos 60 días.

La Reserva Federal mantuvo el miércoles sin cambios los tipos de interés en el rango comprendido entre el 3,5% y el 3,75%, mandando un mensaje de cautela y de independencia de la institución bajo el nuevo liderazgo. La decisión era ampliamente esperada los analistas, pero el mercado estaba a la espera de la confirmación, así como de cualquier pista que pudiera dar Warsh sobre su hoja de ruta en el nuevo escenario macroeconómico. Pocos detalles ofreció el nuevo presidente sobre su postura. Sin embargo, el escenario que prevé la Fed sí ha empeorado considerablemente, según se desprende de sus propias previsiones. en las que Warsh se ha abstenido de participar. La mayoría de gobernadores se inclina por al menos una subida de tipos después del verano. Warsh ha aterrizado en la Fed en un momento especialmente complejo. La economía estadounidense sigue creciendo a un ritmo razonable, el mercado laboral continúa mostrando fortaleza y la tasa de paro se mantiene estable en torno al 4,3%, un nivel históricamente bajo. Sin embargo, la inflación continúa claramente por encima del objetivo del 2% y se ha convertido de nuevo en la principal preocupación del banco central estadounidense. En mayo, el IPC subió hasta el 4,2%, un salto de cuatro décimas respecto al registro anterior y el mayor nivel de los últimos tres años debido al conflicto entre Estados Unidos e Irán. “No descubro nada si digo que estoy preocupado por la situación en Oriente Próximo”, apuntó ayer Warsh. Precisamente, eso es lo que ha obligado a los gobernadores de la Fed a adoptar una posición más prudente en los últimos meses. Aunque las recientes señales de distensión han provocado una caída del crudo desde los máximos alcanzados durante la guerra, la Fed considera que el impacto de esos movimientos sobre los precios al consumo tardará todavía varios meses en reflejarse plenamente en la economía. Así, Warsh se ha visto obligado a corregir su propia hoja de ruta, aun a riesgo de enfurecer al presidente de Estados Unidos, Donald Trump, que lo eligió sucesor de Jerome Powell precisamente por sus ideas a favor de suavizar la política monetaria. Entre los 18 miembros de la Fed que han dado su opinión para elaborar las previsiones del banco central, solo hay uno que se inclina por pensar que este año habrá margen todavía para una rebaja. El resto está convencido de que en el mejor de los casos se mantendrán sin cambios, aunque nueve de ellos consideran que será necesario ir más lejos y subirlos al menos en un cuarto de punto antes de que termine 2026. Ayer, Warsh se negó a comentar en público cómo se habían desarrollado las conversaciones entre los miembros del comité, que llegó a definir como “pequeñas peleas domésticas”, insistiendo en que lo importante no es qué piensa cada uno, sino el convencimiento colectivo de que la Fed debe seguir combatiendo la inflación. Y que cualquier decisión se irá tomando en función de los datos en el futuro. Sí bien no compartió detalles sobre su hoja de ruta en política monetaria, aprovechó el momento para sentar las bases de lo que será su mandato al frente de la Reserva Federal para los próximos años. Anunció la creación de varios grupos de trabajo independientes que analizarán diversos departamentos del banco central y propondrán líneas de acción para ganar en eficiencia y, por qué no, tratar la política monetaria bajo otro prisma donde la inflación sea el pilar central, pero con nuevos indicadores que tengan en cuenta otras variables, como el impacto de la inteligencia artificial en la economía. El primer cambio ya se dejó notar este miércoles en el comunicado donde la Fed anunció que mantenía los tipos sin cambios. Era hasta tres veces más corto de los que eran habituales en la etapa anterior. El objetivo es que sea “más sencillo” y solo incluya los datos imprescindibles sobre la decisión. Warsh defendió esta decisión asegurando que “los mercados son menos eficientes cuando están pendientes de las orientaciones de la Fed”. Además, insistió en que para que los gobernadores puedan tomar decisiones correctas es esencial que conozcan el sentir del mercado sin estar adulterado por la propia Fed.

El nuevo dot plot mostró un endurecimiento de las expectativas de los miembros de la Reserva Federal, con la mitad de ellos contemplando al menos una subida de tipos antes de final de año y una revisión al alza de la trayectoria prevista para los tipos oficiales.

La Reserva Estratégica de Petróleo de Estados Unidos ha descendido hasta su nivel más bajo en 43 años. Este dato pone de manifiesto el escaso margen del que dispone actualmente la Administración estadounidense para amortiguar futuros shocks de oferta mediante liberaciones adicionales de crudo, lo que incrementa la sensibilidad del mercado petrolero ante cualquier eventual deterioro del contexto geopolítico.

Anthropic y Google han propuesto en la cumbre del G7 celebrada esta semana la creación de una coalición liderada por Estados Unidos para establecer normas y estándares en el desarrollo de la inteligencia artificial. A la reunión, celebrada a puerta cerrada, asistieron jefes de Estado, entre ellos Donald Trump, junto con directivos de las principales compañías tecnológicas, incluidos Meta y OpenAI. En paralelo, Trump afirmó que las negociaciones con Anthropic para restablecer el acceso a sus modelos más avanzados “van bien”. La semana pasada, el Gobierno estadounidense impuso controles a la exportación de los dos modelos más recientes de la compañía, Fable 5 y Mythos 5, por motivos de seguridad nacional. Como consecuencia, Anthropic suspendió el acceso global a estos sistemas el viernes pasado, lo que ha intensificado el debate internacional sobre el acceso equitativo a la IA y la necesidad de coordinación entre países.

En Europa el economista jefe del Banco Central Europeo, Philip Lane, advirtió este martes de que el reciente acuerdo entre Estados Unidos e Irán no elimina los riesgos inflacionistas derivados del conflicto en Oriente Próximo. Según Lane, los cuatro meses de elevados precios de la energía ya han puesto en marcha presiones inflacionistas que todavía no se han reflejado plenamente en la economía y que previsiblemente se trasladarán durante este año y el próximo a los precios de los alimentos, los bienes y los servicios mediante efectos de segunda ronda. Asimismo, señaló que la curva de futuros del petróleo continúa situando el Brent en el entorno de los 80 dólares por barril durante los próximos años, un nivel inferior al contemplado en los escenarios adversos del BCE, pero todavía claramente por encima de los niveles previos al conflicto.

En Japón también hubo reunión de su Banco Central, que, en línea con lo esperado, subió 25 puntos básicos los tipos de interés hasta el 1%, con 7 votos a favor y uno en contra, alcanzando el mayor nivel desde 1995. Asimismo, el Banco de Japón observa que la economía se está recuperando de forma moderada y que si bien el riesgo a una desaceleración fuerte ha disminuido advierten sobre el riesgo de que la inflación subyacente se desvíe al alza por encima del objetivo del 2%. Tras confirmarse esta subida totalmente descontada, el discurso posterior dejó la puerta abierta a continuar con la normalización de la política monetaria , el mercado descuenta una subida más para final de año, decisión que será relevante para el Yen, que se sitúa en 160 yenes por dólar, niveles que históricamente han desencadenado intervención. Todo ello en un contexto de política fiscal ampliamente expansiva del gobierno de Takaichi, y con un Banco Central que ha confirmado que no continuará reduciendo las compras de bonos de gobierno a partir del año fiscal 2027 , manteniendo el actual ritmo mensual de compra en cerca de 2 billones de yenes. No obstante, la reducción de compras de bonos no se está trasladando a amortiguar el impacto de la subida de tipos sobre las Rentabilidad de los bonos soberanos japoneses a largo plazo, que continúan subiendo.

Rentabilidad del Bono japonés a 10 años desde Junio del 2025:

Por su parte, el Banco de Australia ha mantenido su tipo de interés de referencia en el 4,35% por primera vez este año, subiendo 75 puntos básicos desde febrero. Una decisión unánime ante el enfriamiento de la economía y ha advertido que podría llevar a cabo nuevas subidas si fuera necesario para controlar la inflación.

En China las autoridades reiteraron su intención de intensificar las políticas de apoyo a la economía mediante nuevas medidas contracíclicas y actuaciones destinadas a fortalecer la demanda interna, al considerar que el entorno exterior continúa siendo «complejo y volátil». Los datos publicados correspondientes al mes de mayo reflejaron un comportamiento desigual de la actividad. La producción industrial aceleró ligeramente su crecimiento hasta el 4,5% interanual, superando ligeramente las previsiones del consenso, mientras que las ventas minoristas sorprendieron negativamente al registrar una caída del 0,6%, poniendo de manifiesto que el consumo privado continúa siendo el principal punto débil de la economía china.

En España ayer el Banco de España publicó su informe anual, que mantiene inalteradas las previsiones de crecimiento económico del país, pero alerta, sin embargo, de una nueva escalada de los precios. El BdE mantiene su proyección de avance de PIB para este año en el 2,3% y en el 1,7% la del próximo ejercicio, pero eleva sus previsiones de inflación en seis décimas para 2026, al 3,6%, y en una en 2027, al 2,6%. El Banco de España recuerda que el último año ha estado “caracterizado por enormes turbulencias”, partiendo de la guerra arancelaria declarada por Donald Trump a su vuelta a la Casa Blanca, que supuso un “aumento generalizado y dramático” de las tarifas comerciales, hasta los niveles más elevados de los últimos 100 años, su posterior anulación por los tribunales, el repunte de las exportaciones chinas, hasta llegar a la guerra de Estados Unidos e Israel contra Irán. Pese a esta enorme volatilidad, destaca el Banco de España, la economía mundial demostró una fuerte resistencia frente a la incertidumbre, con un avance del PIB global que se mantuvo en el 3,4% en 2025, y crecimientos del 2,1% en Estados Unidos (tras el 2,8% de 2024), el 1,5% en el área euro (después del 0,9% del año anterior), o el 5% que volvió a lograr China. A partir de ahí, el conflicto en Oriente Próximo, iniciado el 28 de febrero, provocó un aumento del precio del crudo del 42% en las dos primeras semanas, el más intenso en 40 años, elevando en 13 dólares las proyecciones de precio a un año vista, según el Informe anual del BdE. Esa cifra se ha moderado a ocho dólares tras el reciente acuerdo de paz firmado entre Estados Unidos e Irán, que ha facilitado una caída marcada del precio del petróleo. En este entorno, las nuevas previsiones económicas del Banco de España para el conjunto de la zona euro rebajan la estimación de crecimiento del 1,2% al 0,8% para 2026 y del 1,4% al 1,2% en 2027, mientras que eleva la inflación general del 1,9% al 3% este año y del 1,8% y el 2,3% el próximo año. El supervisor bancario destaca, sin embargo, el dinamismo demostrado por la economía española, frente a los países vecinos. Lo achaca a que goza de menores precios energéticos que otras economías europeas, gracias a un mix energético con más presencia de renovables, al mejor aprovechamiento del capital turístico, y a un mayor dinamismo de la oferta laboral apoyada en la migración. Pese a ello, la inflación sube más en España que en el área euro al permear en mayor medida el shock energético en la inflación subyacente por la persistencia de los servicios turísticos y de ocio. Aunque aún estudia los efectos del plan anticrisis el Gobierno, el gobernador, José Luis Escrivá, alerta que “el nuevo shock energético obliga a ponderar cuidadosamente la respuesta a las presiones inflacionistas y a los riesgos para la actividad”. En paralelo, las previsiones laborales apuntan a un crecimiento “robusto” apoyado en los flujos migratorios, con tasas del 2,2% este año y 1,5% el próximo, en línea con la desaceleración económica. A su vez, la tasa de paro bajaría del 10,5% de 2025 al 10% en 2026, y el 9,8% en 2027.

El Banco de Inglaterra mantuvo tipos en 3,75% por 7 votos a 2, en lo que podría ser una pausa prolongada. El gobernador Bailey votó a favor de una subida inmediata ante el temor a efectos de segunda ronda del shock energético, pero lo cierto es que dichos efectos no se están materializando por el momento, en un escenario de limitado poder de fijación de precios por parte de las empresas. De cara al futuro, las decisiones dependerán de cómo evolucione el contexto de inflación, a su vez dependiente del cumplimiento del acuerdo de paz, si bien no es probable que suban tipos si la inflación no supera el 4%. El mercado sigue descontando sólo una subida de 25 puntos básicos a final de año.


SpaceX: ¿hacia el infinito y más allá? Dan Taylor, subdirector de Inversiones Sistemáticas de Man Group y director de inversiones de Man Numeric.

SpaceX acaba de llevar a cabo la mayor salida a bolsa de la historia, con unas acciones que se dispararon más de un 17% en su debut. En el momento de redactar este artículo, acababa de convertirse en la quinta empresa cotizada más valiosa del mundo.

La buena noticia para cualquier inversor preocupado por la sostenibilidad del repunte impulsado por la IA es que el hecho de que el mercado haya asimilado una oferta de esta magnitud es un buen augurio para las posibles próximas salidas a bolsa de Anthropic y OpenAI.

Salvo que surja un catalizador negativo de origen desconocido, como una desaceleración del gasto en IA a corto plazo, el camino está totalmente abierto para que estas empresas salgan a bolsa. Y los 75 000 millones de dólares en efectivo fresco que SpaceX acaba de recaudar probablemente ayudarán a sostener todo el complejo de la IA, permitiendo que la música siga sonando (anteriormente hemos comparado el boom de la IA con un juego de sillas musicales)

La valoración de SpaceX no refleja la salud general del sector de la IA

Dicho esto, ¿qué nos dice realmente esto sobre si las acciones de IA son o siguen siendo una buena apuesta? Sin decir nada nuevo, la valoración de SpaceX en función de los fundamentos económicos es… elevada. La empresa facturó 18 700 millones de dólares el año pasado, con unos ingresos que se estima que alcanzarán los 34 000 millones de dólares este año y los 60 000 millones el próximo, frente a su valor de mercado actual de 2,7 billones de dólares. Elon Musk, que nunca rehúye las predicciones audaces, ha afirmado que los ingresos podrían alcanzar el billón de dólares en 2030, y que le sorprendería que no superaran esa cifra en 2031.

A algunos de nosotros no nos sorprendería que SpaceX no alcanzara esas cifras por dos razones. En primer lugar, requeriría un crecimiento a una escala nunca vista. NVIDIA, la estrella del auge de la IA, ha multiplicado por veinte sus ingresos en cinco años, y ese ritmo, aplicado a SpaceX, aún la dejaría muy por debajo de la cifra de Musk.

En segundo lugar, el enorme mercado potencial total (TAM) al que aspira SpaceX —unos 28,5 billones de dólares según su folleto informativo— está impulsado de forma abrumadora por la IA. Solo unos 370 mil millones de dólares corresponden al sector espacial; 26,5 billones de dólares corresponden a la IA. El problema es que la vertiente de la IA depende de xAI, que muchos aún no consideran un líder frente a empresas como Anthropic, OpenAI y Gemini.

Por eso la valoración de SpaceX es, en el fondo, una historia de Musk, no una historia de IA. Como hemos visto en sus anteriores proyectos, la confianza de los inversores en él no escasea y es lo que respalda a SpaceX por ahora.

Un sector tecnológico fragmentado

SpaceX, por tanto, es una apuesta a su manera. La cartera de futuras salidas a bolsa y el complejo de IA que este nuevo capital respalda dependen, en última instancia, de la durabilidad de la fiebre de gasto en IA. Ese es el dilema que planteamos en nuestras perspectivas para la segunda mitad del año la semana pasada, y que ya ha fracturado el sector tecnológico.

Por un lado, el sector de los semiconductores ha impulsado cerca de dos tercios de la subida del S&P 500 en lo que va de año. Por otro, el llamado «SaaSpocalypse» ha lastrado a gran parte del sector del software, y con él se ha esfumado la mayor parte del flujo de caja libre que antes generaban los hiperescaladores.

El gasto de capital en IA está ahora destinado a absorber más del 90 % de sus flujos de caja operativos, lo que retrasará el próximo máximo del flujo de caja libre del grupo hasta 2029. Por ejemplo, se espera que Oracle, tras más de 30 años de flujo de caja libre positivo, registre ahora cinco años consecutivos en números rojos.


Probablemente, los inversores acogerían con agrado un poco de disciplina en el gasto, aunque eso afectaría de lleno a la demanda de semiconductores.

Figura 1. Flujos de caja y gastos de capital de los hiperescaladores (Microsoft, Amazon, Meta, Google, Oracle) en miles de millones de dólares estadounidenses


Fuente: Bloomberg, a 27 de mayo de 2026.

Pero las valoraciones de los semiconductores dejarían poco margen para ello. Un sector que cotizaba entre dos y cuatro veces las ventas durante los quince años anteriores a 2020 se sitúa ahora por encima de 16 veces, descontando un crecimiento sin precedentes reales. El software es más difícil de evaluar. Ha bajado desde su máximo de 2021, pero sigue por encima de sus niveles habituales a largo plazo. Esperamos que esa divergencia persista hasta que se aclaren los beneficios comerciales de la inversión en IA.

Hasta entonces, me viene a la mente una cita que suele atribuirse a John Maynard Keynes: «Los mercados pueden permanecer irracionales más tiempo del que tú puedes mantenerte solvente».


El fin del conflicto permitiría al BCE no subir más los tipos. Andrés Stumpf. Financial Times.

El desarrollo de los conflictos bélicos y geopolíticos que marcan desde hace años la senda de la economía global es absolutamente imposible de predecir. El acuerdo entre Estados Unidos e Irán para declarar un alto al fuego y reabrir el estrecho de Ormuz es la última prueba de ello; una que, además, podría abrir un panorama completamente diferente para Europa y su política monetaria.

El pasado jueves, la presidenta del Banco Central Europeo (BCE), Christine Lagarde, presentaba un escenario benigno en sus proyecciones macroeconómicas que pasaba por una rápida resolución de la guerra de Irán en el tercer trimestre del año. En la rueda de prensa, la banquera central reconocía que estos supuestos eran “más positivos” y que “era su trabajo tenerlos en cuenta aunque en estos momentos es poco probable que se materialicen”.

Pero en este mundo tan dado a los extremos, las nubes llegan con tanta rapidez e imprevisibilidad como se van. Tras el acuerdo tejido por Donald Trump, los precios del petróleo aceleran su descenso y ya marcan los niveles que se mueven alrededor de los 80 dólares, la cota que describía el escenario benigno del BCE.

“Es probable que la trayectoria prevista refleje [en el escenario benigno] las expectativas de los inversores de que el conflicto pueda resolverse muy rápidamente, lo que conduciría a una rápida normalización de los mercados mundiales de petróleo y gas y a que los precios volvieran a sus niveles anteriores a la guerra para finales de 2026”, indicaba la institución con sede en Fráncfort para este escenario que ahora puede convertirse en realidad.

Porque la normalización del shock de la energía puede llegar antes de que el BCE vea evidencias sólidas de efectos de segunda ronda en la inflación causados por un acelerón de los salarios. De ser así, la autoridad monetaria se encontraría en una buena posición para no tener que subir más los tipos de interés y evitar más daño a la economía.

Las proyecciones del BCE toman como dada la evolución de los tipos en función de las expectativas que tiene el mercado en el momento en el que se elaboran y que afectan al resto de parámetros, como el crecimiento y la inflación. En el caso de la última reunión, los inversores apuntaban a entre dos y tres alzas de 25 puntos básicos este año de las que una ya se habría llevado a cabo la pasada semana.

Tipos de interés

Bajo ese supuesto, en el escenario benigno que ahora vuelve a abrirse camino la inflación en la zona euro descendería al 1,8% en los próximos dos años, es decir, por debajo del objetivo de la estabilidad de precios. Esto implicaría que el BCE estaría desarrollando una política monetaria más restrictiva de lo deseable, lo que podría llevarle a reducir el número de las subidas de tipos previstas a tan sólo una más o, incluso, ninguna, en función de lo rápido que la economía deje atrás el shock energético.

“A medida que los precios de la energía vuelven a bajar con mayor rapidez, el impulso inflacionario se desvanece más rápidamente, la incertidumbre disminuye, las condiciones de financiación se normalizan y la demanda externa se fortalece”, plantea la institución presidida por Christine Lagarde.

El escenario benigno apunta a precios del petróleo que descienden hasta una media de 64 dólares por barril para el conjunto del año que viene, lo que supone niveles incluso más bajos que los registrados a lo largo del pasado ejercicio. Cuanto más tiempo se dilataba el conflicto, más lejana parecía esta posibilidad no tanto por el hecho de las negociaciones de paz no pudieran llegar a buen puerto, sino porque la percepción del encarecimiento de los precios podía llevar a los consumidores y a las empresas a buscar compensaciones y provocar una espiral inflacionista. Además, la guerra podía causar nuevos daños en las infraestructuras energéticas clave que impidieran una rápida vuelta a la normalidad.

Lo que no parece estar sobre la mesa es un regreso rápido a los tipos del 2% de antes del conflicto. Según detalló Lagarde, incluso el escenario más benigno era consistente con la subida del precio del dinero que llevaron a cabo y, por tanto, no debería haber presión por revertir el movimiento.

Flexibilidad

Pero más allá de si el BCE acertó o no subiendo los tipos, la realidad es que la evolución de los acontecimientos, tanto en relación a la escalada de la guerra en Irán como ahora con el acuerdo de paz, reflejan la enorme volatilidad que enfrentan los grandes bancos centrales. El gran ganador del episodio es la estrategia flexible del BCE.

La autoridad monetaria ha abogado en todo momento por vigilar la evolución del conflicto mostrándose contundente, pero, al mismo tiempo, sin atarse a ejecutar ajustes en una u otra dirección que pudieran comprometer su credibilidad si la situación cambiaba. Una hoja de ruta que seguirá utilizando en el futuro.


Las grandes potencias mundiales están descubriendo que tienen límites. Yaroslav Trofimov. The Wall Street Journal.

A medida que la tecnología nivela el terreno de juego entre naciones más fuertes y más débiles, las guerras de conquista a la antigua usanza podrían haber llegado a su fin.

RESULTA QUE las grandes potencias no tienen tanto poder como creían.

Tras asumir el cargo el año pasado, el presidente Trump impulsó sin complejos su visión de que «la fuerza hace el derecho» para remodelar el orden internacional en torno a la esfera de influencia de Estados Unidos, una concepción del mundo no muy diferente a la de Rusia o China. El futuro parecía marcado por una frase repetida a menudo del historiador griego Tucídides: «Los fuertes hacen lo que quieren y los débiles sufren lo que deben».

La frase, pronunciada originalmente por las fuerzas invasoras atenienses a los condenados isleños de Melos en el año 416 a.C., ocupó un lugar destacado en el discurso del primer ministro canadiense, Mark Carney, que causó revuelo en la conferencia internacional de Davos del pasado enero, en el punto álgido de la disputa de Europa con Trump por sus planes de apoderarse de la isla danesa de Groenlandia.

Sin embargo, ahora parece que los débiles no son tan débiles como muchos creían. Los fuertes tampoco pueden hacer realmente lo que quieren.

A pesar de haber gastado una parte significativa de su munición de largo alcance y de haber eliminado a gran parte de los líderes iraníes, el ejército estadounidense no ha sido capaz de lograr una victoria estratégica sobre una potencia media como Irán. Teherán sigue bloqueando el Estrecho de Ormuz. Su sistema teocrático sigue firmemente en el poder y mantiene la capacidad de lanzar misiles contra Israel y los Estados del Golfo, con el último intercambio de salvas esta semana.

Ucrania tampoco se ha derrumbado. Trump cortó la ayuda estadounidense hace más de un año y ejerció presión diplomática sobre Kiev para que cediera su región oriental de Donetsk, como parte de su acuerdo con Rusia en la cumbre de agosto en Alaska. A pesar de ello, Ucrania ha logrado cambiar el rumbo de la guerra contra Moscú, manteniendo la línea del frente e infligiendo golpes cada vez más dolorosos al corazón de Rusia.

Estos acontecimientos han puesto de manifiesto hasta qué punto los avances tecnológicos –como los drones y los misiles de precisión, mucho más baratos– han igualado el terreno de juego entre los Estados más pequeños y las grandes potencias que gastan cientos de miles de millones de dólares en sus fuerzas armadas. «Ucrania se encuentra en una posición mucho más sólida gracias a la superioridad tecnológica de la que dispone», señaló la ministra de Asuntos Exteriores de Letonia, Baiba Braže. Esta reducción de la brecha de poder a nivel mundial ha limitado lo que el poderío militar por sí solo puede lograr. China observa estas tendencias de cerca mientras contempla si podría, o debería, apoderarse de Taiwan.

Los conflictos que asolan el mundo son, por supuesto, diferentes en muchos aspectos. Ucrania es una democracia que libra una guerra de autodefensa contra una invasión rusa no provocada. El régimen represivo de Irán mató a miles de sus propios ciudadanos antes de que Estados Unidos e Israel lanzaran los bombardeos en el mes de febrero, y lleva décadas apoyando a milicias aliadas que desestabilizan Oriente Medio.

Sin embargo, todas estas guerras encierran una lección similar, afirmó el ministro de Defensa italiano, Guido Crosetto, en una entrevista. «El tipo de guerra al que estábamos acostumbrados, el tipo de guerra que Rusia tenía en mente en Ucrania –invadir y ocupar una nación– ya no es concebible», dijo. «Las guerras duran mientras una nación tenga la resiliencia y la voluntad de resistir. Conquistar una nación cuando sus ciudadanos están dispuestos a luchar es imposible, incluso cuando existe una disparidad de fuerzas como la que había entre Rusia y Ucrania, o más aún entre Estados Unidos e Irán. Es difícil incluso para Israel, que aún no ha tenido éxito contra Hamas en lo que es, prácticamente, solo una ciudad».

El cambio de régimen –el objetivo de Rusia en Ucrania y, al menos inicialmente, el de Estados Unidos en Irán– ya no puede lograrse solo con la fuerza de las armas en el mundo moderno, coincidió el general Onno Eichelsheim, jefe de Defensa de los Países Bajos.

«Es casi imposible conquistar tales naciones con toda la capacidad de la que se dispone, ya sea Estados Unidos contra Irán o Rusia contra Ucrania», afirmó Eichelsheim. «Y si no se tiene éxito en las dos primeras semanas, se acaba en una situación de estancamiento que es muy difícil de romper. Si se quiere lograr algo, hay que lograrlo muy, muy rápido».

Los límites de las capacidades de las grandes potencias no son nada nuevo. En el pasado, tanto Washington como Moscú sufrieron reveses en guerras en el extranjero. Estados Unidos tuvo que retirarse de Vietnam. Ambas potencias acabaron derrotadas en Afganistán. El historial de Estados Unidos con la ocupación de Irak es, en el mejor de los casos, desigual.

Sin embargo, en estos casos, las grandes potencias tuvieron que rendirse debido a insurgencias prolongadas y dolorosas que siguieron a las victorias militares convencionales y que, con el tiempo, minaron el apoyo interno a la guerra. Ya no es así. Los tanques rusos no han podido llegar a Kiev en más de cuatro años de guerra, y los avances rusos en el campo de batalla se han detenido prácticamente por completo. Estados Unidos ni siquiera intentó operaciones terrestres en Irán, sabiendo perfectamente cuántas bajas estadounidenses supondría.

Con la revolución de la guerra con drones impulsada por el conflicto entre Rusia y Ucrania y la capacidad de Irán para desarrollar un vasto arsenal de misiles balísticos de largo alcance de gran precisión, la enorme ventaja del ejército estadounidense en poder aéreo, inteligencia y reconocimiento se ha visto parcialmente contrarrestada. Esto ha hecho impensable una ofensiva blindada convencional hacia Teherán al estilo de la invasión estadounidense de Irak en 2003. La rápida destitución del hombre fuerte de Venezuela, Nicolás Maduro, en enero –que en su momento parecía una operación precursora de lo que estaba por venir, avivando el apetito de Trump por Groenlandia e Irán– parece ahora una rara excepción más que un presagio del futuro ejercicio del poderío estadounidense.

China está prestando mucha atención a todo esto. «Antes de la guerra en Ucrania, la gente creía que Rusia era la segunda potencia militar del mundo. Ahora, las potencias militares más fuertes están todas involucradas en guerras, y estas guerras no están yendo tan bien», afirmó el coronel retirado Zhou Bo, antiguo director del Centro de Cooperación en Seguridad del Ministerio de Defensa de China y actualmente investigador principal en la Universidad de Tsinghua de Pekín.

La principal conclusión que debería sacar China es la oportunidad de invitar a expertos rusos a compartir sus conocimientos sobre la guerra moderna con drones, añadió: «China es el mayor productor de drones, pero no sabemos cómo utilizarlos militarmente hablando, en realidad. Solo los países que han utilizado drones en el campo de batalla pueden decirte cuán eficaces son realmente».

La frase de Tucídides, que durante mucho tiempo ha sido un axioma de la llamada escuela realista de las relaciones internacionales, es una expresión de crudo fatalismo más que una guía para la realidad mundial, mucho más complicada, advirtió el académico singapurense Bilahari Kausikan, que trabajó como embajador de la nación insular ante las Naciones Unidas. Si fuera cierto, bromeó, un país pequeño como Singapur habría sido engullido por sus vecinos hace mucho tiempo.

«Todos los países tienen capacidad de acción, incluso si se encuentran en circunstancias extremas. Pero tener la perspicacia para reconocer esa capacidad y el hecho de ejercerla son cuestiones diferentes», afirmó Kausikan.

A diferencia de Ucrania e Irán, señaló, es posible que Taiwan no tenga la voluntad de ejercer esa capacidad de acción porque Pekín está logrando cada vez más minar la determinación de la población para resistir una posible operación militar china en el futuro. Rechazando la propuesta de rearme del Gobierno, el Parlamento de Taiwan, dominado por la oposición, aprobó en mayo un paquete de gasto militar especial mucho más reducido, de 25.000 millones de dólares, que recortaba entre otras cosas la financiación para drones de diseño nacional y capacidades de guerra asimétrica. La nueva líder de la oposición, Cheng Li-wun, ha visitado al presidente chino, Xi Jinping, y ha adoptado una postura mucho más conciliadora hacia Pekín.

«Les digo a mis amigos taiwaneses –sin mucho éxito– que han sacado la lección equivocada de Ucrania», puntualizó Kausikan. «La lección no es que las democracias ayuden a otras democracias. La lección es que los ucranianos se ayudaron a sí mismos, y entonces otras personas estuvieron dispuestas a ayudarles».

Filipinas también se encuentra enzarzada en una disputa con Pekín, y podría enfrentarse a un problema similar en cuanto a la determinación de resistir si estalla la guerra. «Nuestras poblaciones han estado protegidas de la realidad del conflicto. Lo que se enseña es una cultura de paz pasiva al estilo de Gandhi», lamentó el secretario de Defensa de Filipinas, Gilberto Teodoro Jr. «Pero para tener eso es necesario contar con un sólido escudo de defensa que asegure un entorno político capaz de garantizar la seguridad de todos aquellos que apoyan la no violencia».

En su discurso en Davos, Carney –cuyo país es a veces señalado por Donald Trump como el futuro estado número 51– argumentó que las potencias medias como Canadá no tienen más remedio que cooperar con naciones similares para evitar la «subordinación» a las potencias hegemónicas mundiales. Desde entonces, las naciones europeas, las democracias asiáticas y Canadá han tomado medidas para fortalecer sus lazos militares, económicos y de seguridad, en parte para contrarrestar su dependencia de Estados Unidos y de China.

«Si se unen, las potencias medias pueden hacer frente a las grandes potencias», afirmó el politólogo francés Nicolas Tenzer. «Ninguna de ellas puede hacerlo sola, pero juntas tienen formas de imponer decisiones, ya sea militarmente o en términos de derecho internacional. Hay margen de maniobra, aunque eso no significa que vaya a ser fácil».

La historia es una guía sobre los peligros de la arrogancia de las grandes potencias. Allá por el año 416 a.C., la negativa a someterse a Atenas, la superpotencia de la Antigüedad, acabó mal para los isleños de Melos. Todos sus hombres, como señaló Tucídides, fueron masacrados, y las mujeres y los niños, esclavizados. Sin embargo, al final, tal prepotencia imperial se volvió en contra de Atenas: perdió la guerra más amplia por el dominio de Grecia


La apertura de Ormuz, una oportunidad para España y Europa. Rafael Pampillón. Profesor de la Universidad CEU-San Pablo y del IE Business School.

Durante meses, el estrecho de Ormuz recordó al mundo que la geografía sigue teniendo mucho poder. Cada misil o dron lanzado en el Golfo, cada ataque a infraestructuras energéticas y cada amenaza de cierre de esta estrecha vía marítima añadían tensión a unos mercados que, antes del conflicto, ya convivían con guerras comerciales y dificultades en las cadenas de suministro. Por eso, la consolidación del alto el fuego y la reapertura efectiva del estrecho constituyen, probablemente, la mejor noticia económica internacional de este año. No porque el mundo haya recuperado, de repente, la estabilidad perdida. Sino porque se ha evitado uno de los escenarios más peligrosos para la economía global: una interrupción prolongada del flujo energético.

Antes de la guerra, no éramos conscientes de la importancia de Ormuz. Pero cuando ese cuello de botella se bloquea, el problema no afecta únicamente a Oriente Próximo. Lo acaba pagando el conductor que llena el depósito en Madrid, el agricultor que compra fertilizantes en Castilla y León, la empresa industrial alemana que consume gas, la aerolínea que transporta turistas hacia las costas españolas, o el barco de pesca que faena en aguas de Galicia.

La reapertura de Ormuz equivale, en cierto modo, a retirar un enorme impuesto invisible, que durante meses ha pesado sobre la economía mundial.

El petróleo deja de ser una amenaza inmediata

Durante los últimos años hemos hablado mucho de inteligencia artificial, digitalización o transición energética. Pero la realidad es que una parte muy importante de la economía mundial sigue moviéndose gracias a los combustibles fósiles. Esa dependencia explica que el estrecho de Ormuz siga siendo uno de los puntos más sensibles del planeta para la economía mundial. Por eso, la reapertura de esta vía marítima está siendo recibida con alivio por los mercados energéticos. Esta semana el precio del petróleo inició una senda descendente al aumentar la confianza de que el oro negro volverá a fluir desde Arabia Saudí, Emiratos Árabes Unidos, Irak, Irán, Kuwait y Catar.

Así, las familias destinan menos renta al combustible y a la energía. Las empresas reducen costes. Sus márgenes mejoran. La inflación se modera. Y la confianza económica recupera terreno.

No es casualidad que, prácticamente, todos los activos sensibles al coste de la energía estén reaccionando positivamente. Bajan el precio del petróleo y del gas, suben las bolsas y mejoran las perspectivas para el euríbor y los tipos de interés. Los inversores empiezan a descontar un escenario con menos inflación, más crecimiento y una política monetaria menos restrictiva.

Europa sale especialmente beneficiada

Si existe una región que gana con la paz es Europa. Estados Unidos ha aumentado su producción energética durante los últimos quince años. Europa, en cambio, continúa siendo una importadora neta de energía. La guerra de Ucrania ya había demostrado hasta qué punto la dependencia energética puede convertirse en una amenaza. La crisis del Golfo ha servido para recordarlo una vez más.

La reapertura del estrecho implica menores costes de importación para petróleo y gas, una reducción de las tensiones inflacionistas y una mejora de las expectativas empresariales. Pero existe además un beneficio menos visible y quizá más importante: devuelve margen de maniobra al Banco Central Europeo.

Durante esta crisis, el BCE se enfrentaba a un dilema. La energía empujaba los precios al alza mientras el crecimiento económico seguía siendo débil. Una combinación potencialmente peligrosa.

La reapertura de Ormuz no resolverá todos los problemas de Europa, pero sí elimina uno de los obstáculos más importantes que amenazaba su recuperación. Insisto: menos inflación, tipos de interés más bajos, energía más asequible y empresas más competitivas. Es difícil encontrar una combinación más favorable para una economía que necesita recuperar dinamismo. Y pocas cosas necesita hoy más Europa que combinar energía relativamente barata con financiación más accesible.

España obtiene una ventaja adicional

Para España, donde el turismo, el transporte y buena parte de la actividad productiva son especialmente sensibles al coste de la energía, la noticia llega en el mejor momento posible. España sale incluso mejor posicionada que muchos de sus socios europeos.

Nuestra economía importa prácticamente todo el petróleo que consume. Esto significa que cada descenso del precio del crudo genera una mejora inmediata en la producción nacional. Pero además existe una segunda razón. España es una potencia de servicios, transporte y turismo. Precisamente tres sectores especialmente sensibles a los costes energéticos.

Por poner tres ejemplos, las aerolíneas, los camiones y los cruceros consumen combustible. Los hoteles dependen de costes energéticos relevantes. La agricultura utiliza fertilizantes y maquinaria intensivos en energía. Cuando el petróleo baja, toda esta estructura productiva gana competitividad.

Eso es especialmente importante en un momento en el que España sigue batiendo récords turísticos. Un entorno de costes energéticos más moderados permite proteger márgenes empresariales, mantener precios competitivos y reforzar la capacidad de crecimiento del sector.

Existe además un efecto macroeconómico adicional que suele recibir menos atención. Una factura energética menor mejora la balanza comercial.

España sigue registrando un importante déficit en el comercio de bienes. Parte de ese déficit procede precisamente de la importación de energía. Si el petróleo cuesta menos, la factura exterior disminuye y la economía necesita menos recursos para financiar sus compras al exterior.

El consumidor también gana

Los economistas hablamos mucho de inflación, déficit exterior, deuda pública o productividad. Pero las economías también funcionan gracias a las percepciones. Cuando los consumidores observan que los precios de los combustibles dejan de subir, su sensación de seguridad mejora. Eso suele traducirse en una mayor predisposición al gasto y una mejora de la confianza. Y la confianza es uno de los activos económicos más importantes.

Las familias compran viviendas, coches o bienes duraderos cuando creen que el futuro será más estable. Las empresas invierten cuando perciben que los riesgos disminuyen.

Por eso la reapertura de Ormuz tiene un componente psicológico que no debe infravalorarse. Después de sufrir pandemia, inflación, guerra en Ucrania, tensiones comerciales y conflicto en Oriente Próximo, cualquier reducción de la incertidumbre genera efectos económicos positivos.

Pero no volvemos al mundo anterior

Ahora bien, la reapertura de Ormuz no significa que hayamos regresado al mundo que conocimos durante las tres décadas posteriores a la Guerra Fría. Aquella globalización, basada en energía abundante, comercio cada vez más libre, Europa protegida militarmente por Estados Unidos y cadenas de suministro extremadamente eficientes, pertenece cada vez más al pasado que al futuro.

La crisis del Golfo deja varias lecciones. Europa ha comprobado que la seguridad energética tiene un coste. Las empresas han descubierto que incluso las cadenas de suministro más sofisticadas pueden ser vulnerables. Y los gobiernos han entendido que una dependencia excesiva del exterior puede transformarse, de la noche a la mañana, en un problema estratégico.

Los seguros marítimos seguirán siendo más caros. Las empresas mantendrán inventarios más elevados. Las refinerías, aumentarán sus stocks y a la vez continuarán diversificando sus fuentes de suministro. Y Europa tendrá que seguir reforzando su capacidad de Defensa.

El mundo ha evitado una crisis energética de gran magnitud. Pero también ha aprendido que la seguridad, la energía y la geopolítica vuelven a formar parte del cálculo económico cotidiano.

Los precios de la energía serán más estables que durante los tres meses de guerra, pero difícilmente volverán a ser tan baratos como antes del conflicto.

Además, Europa afronta otros desafíos de enorme magnitud: envejecimiento demográfico, creciente competencia tecnológica de Estados Unidos y China y una fragmentación comercial cada vez más evidente.

La reapertura del estrecho de Ormuz no resolverá todos nuestros problemas, sin embargo, elimina uno de los mayores riesgos que amenazaban la economía mundial en 2026. Y eso, en los tiempos que corren, ya es una excelente noticia.


¡Buen fin de semana!
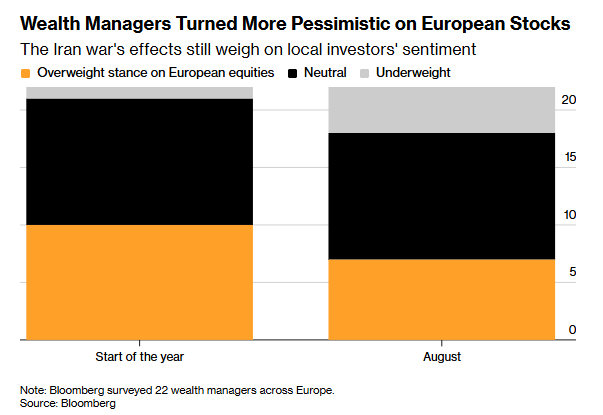
Comentario de Mercado viernes 12 de Junio del 2026.

El mercado sigue comprando TACOs… Ayer Trump amenazó con nuevos ataques aéreos contra Irán y con tomar el control de la isla de Kharg, principal terminal de exportación de petróleo iraní, que canaliza el 90% de sus exportaciones de crudo, y luego canceló dicho ataque y anunció que “hemos terminado la guerra con Irán hoy” lo que provocó el mayor rally de las bolsas desde hace dos meses y una caída del 6% del precio del Brent (actualmente está a 86,66$). Trump afirmó que JD Vance podría asistir a la firma de un acuerdo con Irán en Europa esta semana, aunque las autoridades iraníes no han confirmado este hecho (Trump says he has canceled strikes on Iran, signals move toward deal).

Precio del petróleo Brent último mes:

Movimiento del S&P 500 de ayer:

Esta semana hemos asistido a la enésima “nueva” escalada de tensiones tras lanzar Estados Unidos un ataque de precisión contra objetivos iraníes (sistemas de defensa aérea, estaciones de control terrestre y radares de vigilancia cerca del Estrecho de Ormuz), después de que Trump atribuyera a Irán el derribo de un helicóptero Apache americano que patrullaba sobre el Estrecho de Ormuz. Irán respondió con un ataque de drones contra la Quinta Flota americana en Bahréin y ataques sobre instalaciones militares americanas en Jordania y Kuwait. Aun con todo, Israel continúa sus operaciones en el sur del Líbano y Netanyahu mantiene el derecho de respuesta si Irán ataca de nuevo, mientras Irán advierte de «acciones mucho más duras» si Israel continúa atacando el Líbano. Las declaraciones el martes del secretario de energía americano, Chris Wright, afirmando que el tráfico marítimo a través del Estrecho de Ormuz está aumentando progresivamente, fueron interpretadas por el mercado como una señal de que los riesgos de interrupción del suministro energético podrían estar disminuyendo, favoreciendo una caída del Brent y un cierto alivio en los activos de renta fija.

Los buenos datos de empleo en Estados Unidos el viernes pasado, se han llevado por delante las últimas esperanzas de recortes de tipos, y las nuevas ampliaciones de capital de Alphabet, junto con rumores de un movimiento similar por parte de Meta, además de la inminente salida a bolsa de SpaceX, han reavivado los temores típicos de las fases tardías del ciclo entre muchos analistas. Las oleadas de OPVs suelen confirmar la fortaleza del mercado más que ponerles fin. A pesar del impacto persistente del encarecimiento de la energía, por el momento no se observa un deterioro económico en Estados Unidos suficiente como para que la autoridad monetaria considere medidas de apoyo. El índice de sorpresas económicas de Citi para Estados Unidos alcanzó un nuevo máximo desde el inicio del actual ciclo de flexibilización de la Fed en 2024, lo que indica que la economía está superando claramente las expectativas. El mercado ahora se centra ahora en cómo reaccionará el nuevo presidente de la Fed, Kevin Warsh, cuya primera reunión de política monetaria tendrá lugar la próxima semana. Parte del crecimiento del PIB americano de mayo se considera transitorio por el impulso del Mundial de Fútbol, mientras que sectores como finanzas e información mostraron cierta debilidad. Aunque una inflación elevada podría generar un repunte salarial que reactive las presiones inflacionarias, los sueldos crecieron por debajo del objetivo del 3,5%, lo que es compatible con una inflación del 2%. Por ello, los analistas esperan que la Fed mantenga los tipos sin cambios ahora en Junio, aunque Warsh tendrá un importante desafío para justificar su preferencia por una política más laxa. Los analistas están dando una probabilidad de subida de 25 puntos básicos en Diciembre del 70%, hace 3 meses el mercado esperaba varios recortes de tipos durante el 2026 y principios del 2027, hace un mes esas expectativas se moderaron hasta el momento actual en el que los analistas esperan subidas de tipos para controlar la inflación, para después volver a relajarlos.

En cuanto al mercado de divisas sigue muy influenciado por la geopolítica, aunque la moderación del precio del petróleo indica que el mercado sigue descontando un escenario de paz. El dólar se ha fortalecido esta semana gracias al crecimiento económico estadounidense y a la ausencia de recortes de tipos por parte de la Fed, mientras que el euro sufre por el debilitamiento del impulso económico en la eurozona, donde un posible aumento de tipos del BCE no sería suficiente para sostenerlo. El yen continúa bajo presión por su desventaja de tipos y su sensibilidad a los precios energéticos, lo que aumenta la presión sobre el Banco de Japón para adoptar una política más agresiva.

Eurodólar últimos 6 meses:

Dólaryen últimos 6 meses:

El mercado de salidas a bolsa vive su mayor recuperación desde 2021, con 44 OPVs en Estados Unidos, más del doble que el año anterior, y con una recuperación que parece estar en sus primeras etapas. Grandes empresas privadas preparan su debut, lo que podría acelerar la actividad, aunque existen temores a un exceso de oferta de acciones. Sin embargo, las recompras por parte de las empresas superarán la emisión total en 2026 y muchas de las nuevas acciones que se emiten quedan bloqueadas tras la IPO, reduciendo la oferta inmediata. A diferencia de los excesos de 1999 o 2021, el entorno actual muestra una Fed no agresiva, beneficios corporativos sólidos y fuerte demanda por partes de los inversores.

SpaceX, el conglomerado aeroespacial, satelital y de inteligencia artificial de Elon Musk, quiere hacer historia con su salida a Bolsa hoy, que convertirá a su fundador en el primer billonario de la historia y pulverizará todos los registros de operaciones de venta de acciones. Su precio de salida a Bolsa es de 135 dólares por acción, para vender 555,6 millones de acciones de nueva, lo que suponen 75.000 millones de dólares, la demanda ha sido de 250.000 millones, lo que supone una sobresuscripción de 3 veces la oferta. La captación de fondos podría elevarse a 86.000 millones de dólares si los bancos colocadores ejercen la opción “greenshoe” para vender 83,3 millones de acciones adicionales, lo que le otorgaría un valor de mercado de 1,78 billones de dólares, más que duplica el récord de la OPV de la petrolera Saudi Aramco, que captó 29.400 millones de dólares en 2019. Sin embargo, no es la mayor recaudación de capital en Bolsa. Google acaba de protagonizar una megaemisión de acciones tras colocar 85.000 millones de dólares en plena fiebre de la IA. También es histórica su aspiración de valoración, de conseguirlo, entraría en el ránking de las diez empresas más valiosas del mundo, por encima de empresas como Meta y Tesla. La colocación ha sido liderada por un macrosindicato de 23 bancos, liderado por Goldman Sachs, Morgan Stanley, BofA, Citigroup y J.P.Morgan. Musk quiere reservar del 20% inversores minoristas (se habló esta semana de que sería el 30%), algo inusual. Los minoristas europeos pueden optar a un máximo de 55,5 millones de títulos. La demanda se canaliza en España a través de Santander, GVC Gaesco Valores, y Renta 4 Banco, y varios brókeres online como Revolut, Trade Republic, Interactive Brokeres y DeGiro. El tramo minorista general y el programa del 5% reservado para empleados y allegados quedan exentos de restricciones, lo que les permite vender desde el primer día y eleva el riesgo de volatilidad. Los accionistas actuales tienen periodos de bloqueo con un calendario de liberación progresivo. Musk, con un 82,4% de los derechos de voto, no puede vender en 366 días. SpaceX ingresó 18.674 millones de dólares en 2025, un 33% más, con un ebitda ajustado de 6.584 millones de dólares y pérdidas netas de 4.937 millones. Esto significa que busca una valoración de más de 93 veces ventas, anclada más en promesas futuras y en la figura de Musk que en negocio presente. SpaceX, que emplea a 22.000 personas, tiene 15.852 millones de dólares de caja y 29.132 millones de deuda, sobre un total de activos de 102.094 millones. Musk fundó SpaceX en 2002 con el fin último de colonizar Marte. Más allá de proyectos de ciencia-ficción, el grupo hace dinero hoy con Starlink, su negocio de comunicaciones satelitales, que es el motor de ingresos, ya que genera el 61% de la cifra de negocio, y es la única división rentable, con una ganancia operativa de 4.423 millones de dólares. El segmento de lanzamientos al espacio, cuasi monopolio mundial, es la base tecnológica de la empresa y aporta un 22% de ingresos con su actividad para clientes comerciales y gubernamentales con el cohete Falcon, y acuerdos como el de la NASA. Registró 657 millones de dólares de pérdidas operativas tras acelerar la inversión en el desarrollo de su cohete reutilizable Starship, al que destinó 3.000 millones de dólares. Tras integrar en el conglomerado en febrero xAI, que engloba su negocio de inteligencia artificial y la red social X, en una operación que valoró el grupo resultante en 1,25 billones de dólares. Esta división generó 3.201 millones de dólares de ingresos, pero perdió 6.355 millones por los enormes requerimientos de inversión en infraestructura. De hecho, el año pasado la IA aglutinó 12.727 millones de dólares de gastos de capital, el 61% del capex del grupo, y en el primer trimestre suma otros 7.723 millones. Los fondos de la colocación en Bolsa se destinarán a proyectos como ampliar esta infraestructura de computación para IA, acelerar el desarrollo de Starship y expandir la constelación de Starlink. Además, está obligada a amortizar, en un plazo máximo de seis meses, un préstamo puente de 20.000 millones de dólares, que se usó para refinanciar deudas de X y xAI tras su integración en el grupo. En la OPV cuantifica en 26,5 billones de dólares el mercado total direccionable para SpaceX en IA, el 93% del tamaño potencial del negocio donde busca competir el grupo. Goldman Sachs estima que los ingresos de IA de SpaceX llegarán a 322.000 millones en 2030, cien veces más que ahora, y dice que supondría a final de la década el 68% del negocio del grupo. La vía más visible es el alquiler de capacidad de sus centros de datos Colossus. SpaceX tiene ya contratos con Anthropic por 15.000 millones de dólares anuales y con Google, desde octubre, por 11.000 millones anuales, lo que garantiza más de 70.000 millones de ingresos por IA hasta 2029. Además, con la compra por 60.000 millones de dólares de Cursor, la herramienta de programación asistida por IA, Musk busca atacar el mercado corporativo. El grupo argumenta que ningún competidor controla a la vez infraestructura de lanzamiento, una constelación satelital global y un negocio de IA. Musk cree que su ventaja en la carrera de la IA, que requiere gran capacidad de cómputo, llegará con su plan para instalar centros de datos en órbita, alimentados por energía solar y conectados a tierra mediante Starlink. De esta forma, defiende que tendría capacidad de computación sin las restricciones de espacio y energía que limitan a los centros terrestres. El folleto de la OPV advierte de que los centros orbitales y las misiones interplanetarias y lunares podrían no ser viables y señala que un fallo o retraso en Starship comprometería muchos planes. Hay riesgos regulatorios y legales por los litigios de Grok. También de gobernanza, puesto que la compañía es altamente dependiente del liderazgo de Musk. Los estatutos blindan su control total al establecer que solo puede ser destituido como presidente y consejero delegado con el voto de la mayoría de las acciones Clase B, un paquete de títulos que él mismo posee en un 91,6%.

Esta semana publicaba un informe Jeffereis sobre la salida a Bolsa de SpaceX que compara la OPV de SpaceX con otras colocaciones bursátiles en Wall Street, el informe parece señalar que habrá inversores minoristas que acudirán con la estrategia de hacer dinero rápido esperando que la acción se dispare en su estreno. La transacción lanzada por SpaceX tiene tres características clave, una elevada proporción de las acciones va dirigida a inversores minoristas, habrá un bajo free-float, al venderse un 4% del capital y el múltiplo de valoración sobre ventas es muy alto. En el pasado, las OPV de empresas con alta presencia minorista han tenido un buen estreno bursátil, con subidas el primer día del 113% para Airbnb o del 168% para Circle Internet. Por el contrario, Robinhood y Uber bajaron un 7 y 8%. Más claros son los precedentes para las firmas que debutan con bajo free–float. Según Jefferies, las empresas que debutan en Bolsa tras vender menos del 10% del capital avanzan de media un 32,4% en la primera sesión. Y las que debutan a un precio que multiplica sus ventas por más de 40 veces, saltan un 35,4% en su primera jornada. Es decir, SpaceX podría dar una alegría en su estreno hoy por esos factores. Pero puede ser flor de un día. Según Jefferies, este tipo de OPV suele dar retornos negativos a los tres años del estreno.

Morningstar publicaba un informe esta semana en el que valoraba SpaceX en 63 dólares por acción, lo que supone un descuento del 53% respecto al precio de salida a Bolsa. De los analistas que recoge Bloomberg que han hecho públicas sus valoraciones sólo aparecen 3 y los 3 la tienen con recomendación de compra:

Según publica la cadena de televisión CNBC, SpaceX decidió reducir en el último momento la cantidad de acciones reservadas para pequeños inversores. La asignación para minoristas, que inicialmente se había planteado en torno al 30% de la oferta, se ha recortado hasta situarse en la franja baja del 20%. Sigue siendo un porcentaje muy superior a lo que suele ser habitual. En una OPV convencional, los pequeños inversores suelen recibir entre un 5% y un 10% de las acciones ofertadas. Incluso tras el recorte, SpaceX seguirá destinando más del doble de ese porcentaje al público minorista. Los defensores de la compañía sostienen que reducir SpaceX a un fabricante de cohetes es un error. Argumentan que el grupo combina tres negocios con un enorme potencial de crecimiento: los lanzamientos espaciales, la red global de internet por satélite. BlackRock ha pedido acciones por un valor de al menos 5.000 millones de dólares, según The Wall Street Journal.

El martes Open AI envió la documentación a la SEC para solicitar su salida a bolsa, si bien todavía sin una fecha concreta. Con este trámite se cumpliría el objetivo previsto de 3 de los gigantes de la IA de salir a bolsa.

La IA, las energías limpias y el gasto en defensa se refuerzan mutuamente, amplificando el potencial de inversión. La semana de la mayor OPV de la historia puede parecer un momento inoportuno para preguntarse si necesitamos más, y no menos, inversión en la economía. Muchos analistas creen que la salida a Bolsa de SpaceX podría señalar el techo de la burbuja tecnológica de los últimos años. Los mercados siempre se desinflan en algún momento. Pero si además consideramos que nos encontramos en un momento en el que no solo la IA, sino también otros sectores como la energía, la Defensa y la manufactura están creciendo en muchas partes del mundo y requieren mayores inyecciones de capital, deberíamos preguntarnos si estamos al principio, y no al final, de un nuevo superciclo de inversión. Para plantear esta pregunta, no es necesario responder a incógnitas que aún se desconocen, como si China o Estados Unidos ganarán la guerra de la IA, cómo terminará el conflicto en Irán o incluso cómo será el mundo tras el Consenso de Washington, por no hablar de las numerosas cuestiones a corto plazo relacionadas con los tipos de interés, la inflación o las últimas cifras de empleo. Basta con creer que la IA será una tecnología transformadora, que necesitará más energía para escalar, que estamos ante una revolución de la energía limpia, impulsada por China, y que prácticamente todos los sectores tendrán que invertir en la modernización de sus procesos, infraestructuras y capital humano para asimilar estos cambios. En el último informe mensual TPW Advisory, el inversor Jay Pelosky recopiló datos sobre IA, energías limpias y gasto en defensa en todo el mundo, procedentes de fuentes como Gartner, BloombergNEF (en energía), el Instituto Internacional de Investigación para la Paz de Estocolmo y el Instituto Internacional de Estudios Estratégicos (en Defensa), entre otras. Hasta la fecha, se han gastado 6,9 billones de dólares a nivel mundial en estas tres áreas en 2025, y es probable que la cifra alcance los 10 billones de dólares a finales de este año y los 16 billones de dólares en 2030. Además, recuerda Pelosky, estas tres áreas se refuerzan mutuamente, amplificando el potencial de inversión. La IA necesita más energía. El avance hacia la soberanía tecnológica en Estados Unidos, China e incluso Europa incrementa la necesidad de inversión en IA y energía, mientras que la tendencia hacia una geopolítica de “esferas de influencia” más propia del siglo XIX exige un mayor gasto en defensa a nivel global. A esto se suma el deseo de las autoridades de aumentar la fortaleza de sectores críticos afectados por la concentración o la dispersión global de las cadenas de suministro, productos como semiconductores avanzados, principios farmacéuticos y baterías de litio, por ejemplo. Según el McKinsey Global Institute, que publicó recientemente un informe sobre el tema, el 25% de las importaciones de productos manufacturados en Estados Unidos presenta dos o tres de estas vulnerabilidades. Para producir estos y otros bienes altamente expuestos al comercio internacional íntegramente en Estados Unidos, se necesitarían otros 2 billones de dólares para modernizar fábricas, instalaciones e infraestructura. Puede que esto ocurra o no, pero es muy probable que la mitad de esa inversión se destine a la manufactura estadounidense, con una posible modernización también en Europa. Como señala un informe de Bank of America, “el valor de Wall Street frente al de la economía real ha alcanzado un nuevo máximo histórico” en Estados Unidos, con un valor de los activos financieros sobre el PIB de 6,5 veces. Los hogares de Estados Unidos poseían 68 billones de dólares en acciones a diciembre de 2025, lo que representa un máximo histórico del 37% de la riqueza familiar. Pero también hay 8 billones de dólares invertidos en fondos del mercado monetario. Esto significa que aún existe una gran cantidad de capital disponible para invertir. No quiere decir que no vaya a haber una escasez de capital a corto plazo, especialmente en Estados Unidos, dado el alto consumo de recursos de la IA. Se han reportado casos de viviendas que no se construyen porque el terreno se destina a centros de datos. La inflación de precios de los chips está empezando a afectar a los precios de los ordenadores y los smartphones, ya que las empresas y los consumidores deben competir por los recursos con los grandes proveedores de servicios en la nube. Mientras, muchos prefieren mantener efectivo dada la aparente concentración y volatilidad de los mercados y la geopolítica. Esto significa que los tipos de interés seguramente se mantendrán altos durante más tiempo, al menos hasta que los inversores se sientan más cómodos con la nueva y extraña era de la IA transformadora y las salidas a Bolsa históricas. Aún podría terminar mal.

Con las recientes caídas de la Bolsa el sentimiento de mercado está en territorio de miedo (Fear and Greed Index – Investor Sentiment | CNN).

En índice alcistas menos bajistas también ha caído esta semana cerca de mínimos anuales.

Bulls Minus Bears Index since 2016:

Una medida para determinar lo caro que está el S&P 500 es su rentabilidad por dividendo, que esta en el 0,97%, muy cerca de su mínimo histórico (0,94%) en Septiembre del 2000.

Más de la mitad de las compañías del S&P 500 están cotizando por encima de las 10 veces sus ventas, entre ellas Nvidia, Apple, Google, Microsoft, Broadcom, Tesla, Micron, Eli Lilly, AMD, Oracle y 57 más.

Según un análisis de Bank of America el S&P 500 está sobrevalorado frente a sus medias históricas de acuerdo a 17 de 20 métricas:

Importante esta semana:

El IPC estadounidense del mes de mayo volvió a mostrar una nueva aceleración de las presiones inflacionistas, con un avance del índice general desde el 3,8% hasta el 4,2% interanual, en línea con las expectativas del consenso y alcanzando su nivel más elevado desde comienzos de 2023. En términos mensuales, la referencia aumentó un 0,5%, también en línea con lo esperado. Sin embargo, la evolución de la inflación subyacente fue algo más favorable de lo anticipado, con un incremento del 0,2% mensual frente al 0,3% esperado, aunque la tasa interanual repuntó igualmente una décima hasta el 2,9% como consecuencia de efectos base menos favorables. Al igual que en los meses anteriores, la energía volvió a ser el principal factor responsable del repunte de la inflación. El componente energético registró un aumento mensual del 3,9%, elevando su tasa interanual hasta el 23,5%. Dentro de esta partida destacó nuevamente la gasolina, cuyos precios avanzaron un 7,0% mensual y un 40,5% interanual como consecuencia del encarecimiento del petróleo derivado del conflicto entre Irán y Estados Unidos. Asimismo, continuaron observándose presiones alcistas en componentes relacionados con el transporte, con las tarifas aéreas aumentando un 2,7% mensual y un 26,7% interanual, reflejando el impacto que el mayor coste del combustible sigue teniendo sobre diversos servicios vinculados a la movilidad. Aunque, el comportamiento de la inflación subyacente resultó relativamente más benigno que en abril. De hecho, los precios, eliminando alimentos y energía, registraron una caída del 0,1% mensual, mientras que algunos componentes tradicionalmente sensibles al ciclo mostraron una evolución moderada. Los precios de los vehículos nuevos descendieron un -0,3% mensual, los vehículos usados apenas aumentaron un 0,1% y los costes de la vivienda se desaceleraron de forma significativa, con el componente de vivienda moderándose hasta el 0,3% mensual desde el 0,6% registrado en abril. Aunque los servicios, ex energía, continuaron avanzando un 0,3% mensual y mantienen una inflación elevada, el dato plantea que, por el momento, el shock energético no se está trasladando de forma generalizada al resto de componentes de la cesta de consumo. Aunque la moderación observada en la inflación subyacente aporta cierto alivio a corto plazo, la persistencia de unos precios energéticos elevados y el riesgo de nuevas perturbaciones derivadas del conflicto en Oriente Próximo previsiblemente mantendrán a la Reserva Federal en una posición prudente, reduciendo el margen para considerar recortes de tipos en el corto plazo.

Fuente: Inverseguros.

Trump afirmó el lunes que Irán estaría dispuesto a aceptar no desarrollar armas nucleares y señaló que podría tener una decisión definitiva en uno o dos días, insistiendo además en que ambas partes están “muy cerca” de alcanzar un acuerdo sólido. Estas declaraciones llegaron después de que diversos medios informaran de que Irán e Israel habían accedido a detener temporalmente los ataques tras una advertencia directa de Trump al primer ministro israelí, Benjamin Netanyahu.

Trump afirmó que no tiene intención de renovar el acuerdo comercial entre Estados Unidos, México y Canadá (USMCA) cuando llegue el momento de revisarlo, en Julio de este año, argumentando que Estados Unidos no necesita nada de sus dos principales socios comerciales y que ambos países deberían ofrecer condiciones más favorables a Washington.

La última encuesta de la Fed de NY muestra que los trabajadores estadounidenses perciben un mayor riesgo de perder su empleo durante los próximos meses. Sin embargo, de forma aparentemente contradictoria, también aumenta la probabilidad declarada de abandonar voluntariamente el puesto de trabajo actual. Por su parte, las expectativas de inflación apenas registraron cambios.

Esta semana conocimos el déficit comercial de Abril en Estados Unidos, que se redujo apoyado en las mayores ventas de petróleo que compensaron las mayores importaciones de productos tecnológicos y necesarios para seguir desarrollando la IA. En abril, el saldo negativo de la balanza comercial se situó en los -55.900 millones de dólares, una reducción del -1,2% mensual explicada en parte por el incremento del +7,7% de las exportaciones de petróleo que en abril registraron un volumen récord, también se dispararon los envíos de gasolina, diésel y combustible para aviones. Estos ingresos extraordinarios han ayudado a compensar un persistente aumento de las importaciones de bienes de capital vinculados a la construcción de centros de datos: en términos nominales, las importaciones de semiconductores, ordenadores y accesorios continuaron aumentando y aglutinaron cerca del 21% de todas las compras de bienes del extranjero. También esta semana, sorprendieron positivamente las ventas de viviendas de segunda mano, que crecieron en mayo más de lo esperado al acelerarse un +3,2% mensual hasta 4,17 millones de unidades anualizadas, su mayor nivel en el año. A pesar del repunte, el mercado de transacciones sigue estancado con unos precios que en promedio para las viviendas usadas aumentaron un +1,3% frente al año pasado hasta los 429.300 dólares.

También en Estados Unidos ayer se publicaron datos de precios de producción industriales repuntaron más de lo esperado en mayo y aceleraron su crecimiento hasta el +6,5% interanual desde el +5,7% anterior, situándose una décima por encima de lo previsto y en máximos desde noviembre de 2022. Además de los costes energéticos, en esta ocasión la subida de los precios industriales se está ampliando a más productos intermedios, la tasa subyacente, la que excluye los precios de la energía, alimentos y costes de trasporte, también repuntó con fuerza al elevarse hasta +5,1% frente al +4,4% previo, una señal de que esta subida de los precios intermedios pondrá presión sobre los precios al consumo en los próximos meses. Por su parte, en el mercado laboral, ayer se publicaron las peticiones de subsidio por desempleo que siguen en niveles reducidos, elevándose solamente en 4 mil personas en la semana hasta 229 mil peticiones.

En Europa, como se esperaba el Banco Central Europeo subió los tres tipos de interés oficiales en 25 puntos básicos, situando de depósito en 2,25%. La decisión viene acompañada de una revisión sustancial de las proyecciones macroeconómicas de la zonaeuro, reflejando el impacto que el prolongado encarecimiento de la energía derivado del conflicto en Oriente Próximo está teniendo sobre las perspectivas de inflación y crecimiento. El BCE reconoce que el encarecimiento de la energía ya está trasladándose parcialmente a la inflación de alimentos, bienes y servicios, y advierte de que una prolongación del shock aumentaría la probabilidad de efectos indirectos y de segunda ronda más amplios sobre los precios y los salarios. Las nuevas previsiones elevan la inflación media hasta el 3,0% en 2026 y el 2,3% en 2027, mientras que la inflación subyacente también se revisa al alza hasta el 2,5% tanto en 2026 como en 2027. Además, el BCE reconoce que el conflicto está teniendo un impacto negativo sobre la actividad económica. Las nuevas proyecciones reducen el crecimiento esperado para 2026 y 2027 hasta el 0,8% y el 1,2%, respectivamente, reflejando el efecto adverso del encarecimiento de las materias primas sobre la renta real de los hogares, la confianza y las condiciones económicas generales. De esta forma, la institución asume que el shock actual presenta cierto carácter estanflacionista, combinando mayores presiones inflacionistas con un deterioro de las perspectivas de crecimiento. No obstante, el BCE evita por el momento asumir que se haya producido un desanclaje inflacionista generalizado. El BCE insiste en que la magnitud final del impacto dependerá de la intensidad y duración del conflicto, así como de la aparición de efectos indirectos y de segunda ronda. EEl Banco Central publicaba ayer junto a las proyecciones la actualización de los dos escenarios alternativos “adverso” y “severo” que ya se plantearon en marzo junto con un escenario más positivo que tal y como reconoce la propia Lagarde, en las condiciones actuales tiene unas probabilidades reducidas de materializarse. De cara a la política monetaria, el BCE mantiene un enfoque plenamente dependiente de los datos y reunión a reunión, evitando cualquier compromiso explícito sobre futuras decisiones. Aunque, el tono del comunicado resulta más restrictivo que en reuniones anteriores, al reconocer una mayor persistencia de las presiones inflacionistas derivadas de la energía y al revisar al alza tanto la inflación general como la subyacente. La subida de ayer no puede interpretarse como un movimiento aislado, el balance de riesgos descrito por Lagarde continúa claramente sesgado al alza para la inflación, lo que sugiere que la institución sigue considerando posible la necesidad de nuevas subidas de tipos si el shock energético continúa prolongándose o se intensifica su transmisión al resto de la economía.

Tras la subida de tipos aprobada ayer por el BCE, diversas informaciones procedentes de fuentes internas muestran que la posibilidad de un nuevo incremento en julio continúa sobre la mesa, aunque no constituye actualmente el escenario central. Según Bloomberg, algunos miembros del Consejo de Gobierno no descartan actuar nuevamente ya en julio, mientras que Reuters señala que la mayoría considera más probable una pausa temporal, salvo que el petróleo vuelva a situarse claramente por encima de los 100 dólares por barril.

En Italia después de conocerse que Intesa Sanpaolo habría presentado una oferta valorada en aproximadamente 30.600 millones de euros por Monte dei Paschi di Siena, apenas un día después de que Banco BPM planteara también una operación corporativa relacionada con la entidad, el ministro de Finanzas italiano, Giancarlo Giorgetti, afirmó que el Gobierno no intervendrá en este proceso de consolidación bancaria y que el desenlace dependerá simplemente de “quién pague más”.

El martes se publicaron datos muy positivos en China, conocimos que el superávit de la balanza comercial se amplió en mayo en términos anuales hasta 105,43 mil millones de dólares, máximos desde enero, frente a los 92,3 mil millones esperados por los analistas y los 84,82 mil millones del mes anterior, impulsado por la demanda de hardware para la IA, y con sus componentes de exportaciones, que crecieron un 19,4% frente al 15% esperado y el +14,1% anterior, marcando máximos de los últimos 3 meses, e importaciones subiendo un 27,4% frente al +26% esperado y +25,3% anterior.

Fitch ha rebajado la perspectiva del conjunto de emisores soberanos mundiales desde “neutral” hasta “deteriorada”. La decisión responde principalmente al aumento de los niveles de deuda pública, al incremento de los costes de financiación y a unas perspectivas de crecimiento económico menos favorables en numerosas economías desarrolladas.

En España se publicaron datos de los precios del alquiler inmobiliario, el mercado del alquiler sigue disparado debido a la falta de oferta y los riesgos de morosidad. Sin embargo, el mapa de España no es nada homogéneo y muestra que las grandes capitales, con la excepción de Madrid y Sevilla, ya están encontrando sus límites por la falta de poder adquisitivo de la demanda, lo que desplaza las subidas de precios a capitales de menor entidad y pequeños municipios en el resto de la provincia. El precio del arrendamiento subió un 12,2% en mayo respecto al mismo mes del año pasado, de acuerdo con los datos publicados esta semana por el portal inmobiliario pisos.com. Un dinamismo que se debe a que “en muchas ciudades hay cada vez más personas buscando vivienda y, al mismo tiempo, una oferta que no crece al mismo ritmo”, “los propietarios perciben que alquilar implica riesgos, lo que hace que parte de la vivienda disponible permanezca vacía o se destine a otros usos”, según el informe. El precio del alquiler se aceleró nueve décimas en mayo respecto al mes anterior, hasta el 12,2%, una cifra que es ligeramente inferior a los ritmos del año pasado, cuando se llegó a alcanzar una velocidad del 18% anual, pero que sigue siendo muy considerable y cuadruplica la inflación. Un avance que, entre las capitales, vino liderado por Sevilla (que registró un alza del 21,8%) y Madrid (18,7%), seguidas de Santa Cruz de Tenerife (7,9%), Ávila (6,6%), Huesca (5,1%) y San Sebastián (4,9%). Hay varios elementos que llaman la atención en estas cifras. El primero es que, entre las cincuenta capitales de provincia, apenas dos quedan por encima de la media y solo otras cuatro rebasan o rozan la cota del 5%, muy por debajo de este promedio, mientras que el grueso del mapa español queda por debajo del umbral del 4%. Y una de cada tres provincias se sitúa en terreno negativo, incluyendo varias capitales de cierta entidad, como Málaga, Bilbao o Alicante. Este fenómeno se explica en buena medida por el agotamiento del poder adquisitivo de la demanda después de las fuertes subidas de precios de los últimos años, que han llevado a que el alquiler ya engulla la mitad del sueldo medio en promedio en España. Estos incrementos habrían provocado que buena parte de la demanda busque refugio en los pequeños municipios en torno a las distintas capitales de provincia, menos tensionadas, trasladando a estos municipios las alzas. Un fenómeno apuntalado por el avance del teletrabajo. De hecho, los precios suben con mucha más fuerza en la mayor parte de las provincias que en sus respectivas capitales. Así, por provincias, Álava lidera las subidas de precios, con un incremento del 29,4% anual frente a una Vitoria donde los precios retroceden un 0,1%, seguida de Segovia Huesca, Teruel y Zamora (29,2% en los cuatro casos). Y en este caso solo hay tres provincias en terreno negativo, Huelva, Santa Cruz de Tenerife y Alicante, que registran caídas leves, de hasta un 2,7% anual.

Siguiendo en el mercado inmobiliario español esta semana conocimos que la inversión inmobiliaria logra un nuevo hito y supera en los seis primeros meses del año los 10.000 millones, un 50% por encima del mismo periodo del año anterior. Entre los protagonistas de 2026 destacan fondos canadienses como Brookfield, Hoopp y Omers, muy activos este año, al igual que gestoras, Socimis y firmas españolas como Azora, Criteria, Calena Partners o Atrea Real Estate. A falta de cerrar el semestre, la inversión en compra de inmuebles alcanzó los 10.052 millones, superando ya el récord de 2022, que se situó en los 10.017 millones, según los datos preliminares de JLL. Esta cifra podría elevarse además en los próximos días dado que no se incluye aquí, por ejemplo, el acuerdo alcanzado entre Nuveen y King Street para la compra de la cartera de residencias Bravo en España por 330 millones de euros. En el ránking de las cinco principales operaciones del primer semestre destacan la compra por parte de Brookfield de una cartera con 5.000 viviendas a Blackstone por 1.050 millones y el desembarco del fondo de pensiones de trabajadores sanitarios de Ontario, Hoopp, en residencial en España con la compra de una cartera a Ares por 630 millones. Le sigue la adquisición del edificio de oficinas Estel en Barcelona por parte de Criteria por 385 millones, el traspaso de una cartera residencial de Patrizia a Azora por 350 millones o Islazul (Madrid), que se integró al porfolio de activos de Castellana Properties tras desembolsar la Socimi 340 millones. Por segmentos, la inversión en el negocio residencial, incluyendo viviendas en alquiler, residencias de estudiantes y de mayores y apartamentos flexibles, alcanzó en los seis primeros meses del año los 4.375 millones, lo que supone multiplicar casi por cuatro la cifra alcanzada el pasado año por estas fechas. En residencial en renta, en concreto, se han cerrado ocho operaciones por encima de los 100 millones. Muchas de ellas implican la compra de carteras de viviendas de alquiler que pasan a manos de inversores cuyo objetivo es la segregación y posterior venta unitaria. El mercado de inversión en oficinas en España, por su parte, mantiene su tendencia alcista, con un volumen de 1.792 millones durante el primer semestre de 2026, lo que supone un incremento del 5%. El volumen de inversión en retail en España ascendió a 1.675 millones de euros de enero a junio, lo que supone un incremento del 11%. Los centros comerciales continúan liderando la inversión, con un 51% del total invertido en el año. También mantiene su dinamismo el mercado logístico, con un volumen de inversión que asciende a 779 millones de euros, un 21% más en comparación anual. La inversión en el sector hotelero en España se prevé que cierre el primer semestre de 2026 por encima de los 1.400 millones de euros, lo que supondría un descenso en torno al 14% respecto al mismo periodo del año anterior. Pese a esta corrección, los hoteles concentrarían aproximadamente el 14% de la inversión total. 


Cuando estalle la burbuja de la IA, no cuentes con el consumidor estadounidense. Matt Rowe. MAN Group.

Esta temporada de resultados ha confirmado lo que sospechábamos desde hace tiempo, pero que resultaba difícil de respaldar con datos. El consumidor estadounidense parece estar cediendo finalmente bajo el peso del aumento de los precios de la energía, el agotamiento de los ahorros y el incremento del coste de los productos de uso diario.

Aunque la atención de los inversores se centra en todo lo relacionado con la IA, la economía estadounidense sigue dependiendo de manera desproporcionada del gasto de los hogares, que representa dos tercios del producto interior bruto (PIB). Por lo tanto, si estalla la burbuja de la IA, los consumidores y las empresas que atienden al 90 % del espectro de ingresos de EE. UU. no están en condiciones de compensar la caída.

Walmart, que sigue siendo el mayor minorista físico de EE. UU., informó de que el cliente medio ahora llena el depósito con menos de 10 galones (40 litros) de combustible cada vez, una señal de tensión en el presupuesto familiar que la empresa dijo no haber visto desde 2022. Añadió que tuvo que absorber 175 millones de dólares en mayores costes de combustible en sus operaciones de distribución y logística durante el primer trimestre. Costco también informó de una elevada sensibilidad de los consumidores a los precios, con socios que utilizaban sus gasolineras por primera vez.

Dado que la resolución definitiva de la guerra con Irán sigue pareciendo frágil, es poco probable que la inflación haga otra cosa que subir, por lo que los riesgos de estanflación o de una leve recesión aumentan por momentos.

Los datos agregados no reflejan las dificultades que atraviesan los hogares

No es que esto se vea claramente en los datos oficiales del Gobierno. Sobre el papel, la economía parece estupenda. El gasto agregado de los consumidores, el desempleo y los beneficios empresariales parecen muy tranquilizadores. Los beneficios empresariales como porcentaje del PIB alcanzaron el 18,4% en el primer trimestre, la segunda cifra más alta desde que se tienen registros en la década de 1940. El S&P 500 siguió batiendo nuevos récords tras cada tropiezo.

Sin embargo, sabemos desde hace tiempo que muchas de estas cifras destacadas se ven impulsadas por un reducido grupo de hogares ricos y unas diez acciones tecnológicas de gran capitalización, lo que hace que la economía y el mercado bursátil dependan excesivamente de un pequeño grupo.

Un reciente informe de la Reserva Federal de Minneapolis analizó esta denominada economía en forma de K y descubrió que el 10 % de los hogares estadounidenses con mayores ingresos representa entre el 35 % y el 50 % del gasto total en consumo. Por su parte, los datos de la Reserva Federal (Fed) muestran que el 10 % más rico posee aproximadamente el 90 % de las acciones estadounidenses, y que estas han subido más de un 25 % en el último año.

Figura 1. Patrimonio neto de los hogares estadounidenses

Fuente: Reserva Federal, 26 de marzo de 2026. Datos hasta el 31 de diciembre de 2025.

Mientras ese grupo siga gastando gracias a las ganancias de sus activos, la cifra global se mantendrá firme casi independientemente de lo que ocurra con el 90 % restante. Si dejan de gastar, podríamos encontrarnos en una situación aún más complicada.

Las tarjetas de crédito están al límite

Sin embargo, esto no deja mucha capacidad de resistencia en el sistema si finalmente estalla la burbuja de la IA. El 90 % del mercado masivo, los consumidores de ingresos medios-bajos, parece ahora bastante arruinado. La mayor parte de este grupo ya es un usuario relativamente alto de crédito en términos proporcionales, por lo que no se trata de un nuevo recurso adicional sin explotar, como algunos han sugerido.

La tasa de ahorro personal cayó al 2,6% en abril, frente al 4,9% del año anterior, y es la más baja desde 2008, mientras que la renta personal disponible también disminuyó, ya que los hogares gastaron más en facturas. El flujo de deuda de los consumidores en mora grave aumentó del 2,45% al 2,83% en el primer trimestre, y la deuda por préstamos estudiantiles fue la que se deterioró con mayor intensidad.

Esto también deja al presidente de la Fed, Kevin Warsh, que presidirá su primera reunión la próxima semana, en una situación delicada. Los mercados están descontando ahora una probabilidad del 60% de una subida de tipos en octubre, según los mercados de futuros de los fondos federales. Si se suben los tipos para combatir la inflación, impulsada en gran medida por una crisis energética externa, la contracción del consumo se agrava. Si se mantienen, la inflación se afianza aún más.

¿Evitar a EE. UU. en su cartera?

¿En qué situación quedan los inversores? Walmart ha tenido un rendimiento un 16% inferior al del S&P 500 desde la presentación de sus resultados y es probable que las repercusiones se extiendan. El viejo consenso dicta que cuando EE. UU. estornuda, el resto del mundo se resfría.

Solo que esta vez, esto puede que ya no desencadene un contagio global automático. Quizás el resto del mundo sea más resiliente. Quizás la expansión y la colaboración lideradas por EE. UU. estén perdiendo importancia. La desglobalización y las políticas más insulares han forjado cada vez más un nuevo orden mundial. Este panorama cambiante significa que los países y las empresas de todo el mundo están aprendiendo activamente a alejarse del mercado estadounidense o a rodearlo por completo.

Para las carteras, esto significa, básicamente, aspirar a ser duraderas, defensivas y diversificadas, sin huir hacia el efectivo ni perseguir rendimientos especulativos concentrados. La mayoría de las carteras tienen demasiadas fichas en la cesta estadounidense, lo que las deja expuestas a un grupo muy reducido de consumidores acomodados. Implicaría mover activamente el capital hacia mercados desarrollados globales donde las valoraciones puedan ofrecer un mejor colchón. El rendimiento superior a largo plazo depende a menudo de incorporar este tipo de protección frente a las caídas, mediante una diversificación activa, antes de que se consolide el cambio general del mercado.

Quedarse al margen y esperar a que esto pase probablemente acabará en un desastre.


SpaceX sale a Bolsa: “Mind the Gap!”. Ángel de la Fuente. Socio en Proaltus Capital Partners y ‘trustee’ de Fundación Hermes.

Por fin llegó la hora de la salida a Bolsa de SpaceX, que empezará a cotizar en el Nasdaq a un precio fijo de 135 dólares por acción, lo cual implica una valoración de aproximadamente 1,77 billones de dólares. Por poner las cosas en contexto: la compañía generó 18.700 millones de dólares de ingresos en 2025, lo que sitúa la ratio precio/ventas implícito por encima de 90 veces. Las pérdidas se han disparado: de un beneficio de 791 millones de dólares en 2024, la compañía pasó a una pérdida de 4.900 millones en 2025, en gran parte porque el 76% de su inversión en capital (unos 40.000 millones de dólares anuales) se destina ahora a infraestructura de IA en lugar de a cohetes. SpaceX está levantando 75.000 millones de dólares y su valoración se ha más que duplicado desde diciembre.

La novedosa estructura de precio fijo resulta llamativa y merece un análisis. El book building tradicional de los IPO permite un proceso de “descubrimiento” de precio: es decir, el mercado (los inversores) le dice a la compañía cuánto vale (cuánto están dispuestos a pagar por acción). Un precio fijo no funciona así: al contrario, la compañía (en este caso, Elon Musk) le dice al mercado cuánto ha decidido que vale, e invita al público a comprar acciones pagando ese precio. Si el mercado de renta variable corrige, una operación a precio fijo conlleva más riesgo (para el comprador) del que sus defensores suelen reconocer. No hay un colchón de seguridad a la baja que permita el ajuste del precio final.

SpaceX es la primera de las tres megasalidas a Bolsa que se aproximan este año. Anthropic ha presentado una solicitud de IPO para el cuarto trimestre con una valoración que ronda los 965.000 millones de dólares, lo que implicaría haber duplicado su valoración en aproximadamente dos meses. OpenAI levantó recientemente 122.000 millones de dólares con una valoración de 852.000 millones, y también avanza hacia su IPO.

Fondos captados

En conjunto, las tres megacolocaciones podrían exigir al mercado absorber unos 200.000 millones de dólares, una cifra que supera el total de fondos captados en las IPO en Estados Unidos por todas las operaciones superiores a 50 millones de dólares entre 2022 y el primer trimestre de este año.

Cuando las compañías más valiosas del mundo están captando capital a este ritmo mediante la emisión de acciones, es razonable preguntarse qué opinan sus fundadores sobre sus propias valoraciones. Ellos (que son quienes mejor conocen sus compañías) están vendiendo, y el mercado (usted) está comprando.

La historia sugiere que esta asimetría de información rara vez termina bien para el lado que tiene menos información.


La calma de Lagarde enfría un segundo aumento de tipos en Julio. Andrés Stumpf. Financial Times.

El Banco Central Europeo (BCE) no está nervioso. La autoridad monetaria observa con calma la evolución de los acontecimientos que tienen al mundo entero en tensión y ajusta su política monetaria en consecuencia. Sin embargo, por el momento no teme que la inflación se le descontrole.

Christine Lagarde, presidenta del BCE, señaló ayer que el Consejo de Gobierno había optado de forma unánime por elevar el precio del dinero ante el shock de los precios de la energía derivado de la guerra de Irán. La banquera central calificó ese movimiento de “ajuste calibrado” e indicó que, si no se hubiera llevado a cabo, las proyecciones macroeconómicas habrían apuntado a una inflación alejada del objetivo incluso a medio plazo, algo que no podían tolerar.

Lagarde quiso dejar claro que la necesidad de subir los tipos de interés no supone necesariamente que el BCE haya entrado en un ciclo de alzas rápidas como el experimentado durante la última ola de inflación, cuando los precios se elevaron por encima del 10%. La presidenta del BCE descartó que la situación requiera ahora mismo movimientos contundentes aunque especificó que están “monitorizando atentamente la situación”.

Tranquilidad al mercado

La calma transmitida por Lagarde ha enfriado las apuestas sobre una nueva subida de los tipos de interés que pudiera llegar ya en la reunión de julio, la siguiente en el calendario de la autoridad monetaria. La experiencia de crisis previas ha llevado a los inversores a confiar en que la presidenta del BCE hará lo que sea necesario para estabilizar la inflación.

Al mismo tiempo, creen en que si señala que es momento de extremar la vigilancia, pero no hace falta realizar movimientos contundentes, así será como obrará.

El BCE parece haber optado por un camino intermedio entre mirar hacia otro lado ante una inflación causada por factores externos y golpear a la economía con unas condiciones de financiación mucho más duras que obliguen a los precios a contenerse a costa del crecimiento. Todo apunta a que, tras haber recalibrado la política monetaria a la nueva realidad de una inflación más elevada, el BCE se dará tiempo para valorar los datos y ver cómo están calando los altos precios de la energía en el resto de productos.

Lagarde destacó que “el aumento de los precios de la energía hará que la inflación siga aumentando durante el verano y la mantendrá claramente por encima del objetivo hasta el primer semestre de 2027. Este incremento tendrá también un impacto sobre la inflación de los alimentos, los bienes y los servicios”. Al mismo tiempo, destacó que “todavía no estamos viendo el efecto de segunda ronda, algo que sería atribuible en gran medida a los salarios”.

La incertidumbre generalizada podría contener las negociaciones de revisión salarial pese a que algunas empresas se vean obligadas a subir los precios de venta por un encarecimiento de las materias primas. Ante la posibilidad de deterioro económico, el BCE anticipa “moderación del crecimiento de los salarios a lo largo del año”.

Esa vigilancia de los salarios es otro de los motivos que invita a pensar en la cumbre monetaria del 23 de junio como una cita de transición para el BCE. En esa fecha, la institución con sede en Fráncfort contará con pocos datos más de los que ya maneja ahora, mientras que en septiembre habrá mucha más información sobre la mesa del Consejo de Gobierno.

La autoridad monetaria se deja todas las opciones abiertas, una postura flexible que se hace necesaria ante la elevada incertidumbre. Sobre todo teniendo en cuenta que la clave de la evolución de la inflación y la decisión final de subir más los tipos depende de la evolución de la guerra en Irán, un conflicto externo e impredecible.

Lagarde, además, cuenta con la importante cita del foro de bancos centrales que celebra cada año en Sintra, un evento en el que realiza varias intervenciones. De ser necesario, la congregación en Portugal podrían servir de excusa para modular las expectativas del mercado, como ya ha ocurrido en ediciones pasadas.

Más subidas de tipos

Pero que las subidas de los tipos de interés no se den de forma apresurada en reuniones consecutivas no quiere decir que los banqueros centrales europeos consideren que la situación quede zanjada con el alza de 25 puntos básicos de ayer. Las proyecciones de inflación contemplan –para todos los escenarios valorados– entre una y dos subidas del precio del dinero más para este año.

Teniendo en cuenta que el BCE camina sobre el alambre a la hora de cumplir en el largo plazo con su objetivo de inflación del 2%, cumplir con el endurecimiento de la política monetaria que las proyecciones toman como dado parece una absoluta necesidad.

Con la misma contundencia con la que enfatizó que no necesariamente se entraba en un ciclo de subidas de tipos, Lagarde también defendió que el alza del precio del dinero “no es preventiva ni por seguridad”. El BCE ha subido los tipos de interés porque la evolución de la inflación ha empeorado y volverá a hacerlo sin dudar en caso de que siga alejándose del objetivo marcado en su mandato.


Una reversión radical del Brexit es poco realista e innecesaria. Martin Wolf Financial Times.

Hace una semana asistí a una gran conferencia organizada por el Cercle d’Economia en Barcelona. En varias ocasiones, los participantes, en su mayoría empresarios, me preguntaron si Reino Unido se reincorporaría a la UE. Mi respuesta fue la misma que di el 10 de diciembre de 2023 en mi columna Reino Unido no se reincorporará a la UE en décadas, si es que alguna vez lo hace. El Brexit fue un error; pero no, no se puede revertir. Heráclito dijo que “no se puede entrar dos veces en el mismo río”.

La Unión Europea y Reino Unido no pueden volver a la situación anterior a junio de 2016. Además, el intento de reincorporación supondría un gran derroche de energía para ambas partes. Sobre todo, es innecesario.

Pensé que el Brexit sería un gran error. Lo que ha sucedido desde entonces no ha hecho que parezca mejor en absoluto. ¿El resultado ha sido una economía dinámica, un país satisfecho con la decisión o una drástica reducción de la inmigración? No, en ninguno de los casos. Hoy, el país está más dividido políticamente y es más pobre de lo que habría sido de otro modo. Además, dista de estar satisfecho con su decisión.

La mayoría de los problemas eran predecibles. Pero algunos se deben a que el mundo se ha movido en una dirección hostil al Brexit. En 2016, la idea de un “Reino Unido global” no era tan absurda como lo es hoy, con la globalización en retroceso, unos Estados Unidos poco fiables, una Rusia en guerra en Europa y una China aún más autocrática y mercantilista. Europa no es sólo el hogar de Reino Unido. La Unión Europea sigue siendo su socio económico más importante: en 2025, el 45% del comercio británico de bienes se llevó a cabo con la Unión Europea.

Aun así, un regreso crearía nuevos problemas de gran seriedad. Sin duda, sería necesario otro referéndum, que sería sumamente divisivo y reavivaría el resentimiento. Luego, habría que iniciar nuevas negociaciones. Además, las condiciones de adhesión serían distintas a las vigentes cuando Reino Unido se marchó.

Cláusulas

Es muy improbable que esta vez hubiese sobre la mesa cláusulas de exclusión voluntaria. Todo esto agotaría una legislatura en Reino Unido. Esto no sólo desviaría la atención de otras prioridades nacionales. Lo mismo ocurriría en la propia Unión Europea, que se enfrenta a desafíos económicos y de seguridad mucho más importantes. Además, la Unión Europea podría preguntarse, con razón, si Reino Unido volvería a cambiar de opinión.

Heráclito tenía razón. Afortunadamente, existe una alternativa: llamémosla la “opción suiza”, es decir, un conjunto de tratados que abarcan los aspectos más importantes de la relación. Como señaló Anton Spisak en un estudio sobre el último acuerdo UE-Suiza para el Centro para la Reforma Europea, el resultado es bastante complejo. Pero podría ser viable.

Sin entrar en detalles explícitos, parece claro que Reino Unido necesita estar lo más alineado posible con la política comercial de la Unión Europea y el mercado único.

También debe participar lo más plenamente posible en las políticas de la Unión Europea en materia de seguridad, ciencia, educación, finanzas y fitosanidad. El precio de no ser miembro sería que Reino Unido se limitaría a acatar las normas. Pero los supuestos beneficios de la autonomía han resultado ser exagerados. Preferiblemente, en mi opinión, Reino Unido se uniría a la unión aduanera, las zonas de libre comercio de la UE y el mercado único. También realizaría contribuciones financieras a programas esenciales de la UE.

Obstáculos

El obstáculo más evidente sería la necesidad de aceptar la libre circulación de trabajadores. Sin embargo, existen tres razones por las que esto debería ser menos problemático que antes del Brexit.

La primera es que resulta evidente que la migración deberá continuar: la demografía de Reino Unido así lo exige. La segunda es que las dos principales razones de la afluencia de inmigrantes de la Unión Europea antes del Brexit –la ampliación hacia el Este y la crisis de la eurozona– ya son cosas del pasado. La tercera es que es evidente que los inmigrantes de la Unión Europea se han integrado en Reino Unido con relativa facilidad. Además, es poco probable que se produzca una nueva ampliación importante, salvo quizás en el caso de Ucrania. ¿Sería tan difícil?

La gran ventaja de este modelo es que no requeriría otro referéndum. Sí, sería complejo negociarlo y generaría fricciones. Pero también consolidaría aún más la que probablemente seguirá siendo la relación más importante de Reino Unido. ¿Volverá la antigua relación con Estados Unidos, incluso después de que Donald Trump deje el cargo? Lo dudo. Si lo hiciera y esta nueva relación con la Unión Europea no funcionara, podría modificarse.

Si, por otro lado, funcionara bien en las próximas décadas, la decisión de reincorporarse podría tomarse desde una plataforma mucho mejor y más consolidada que la actual, pero también después de que el país haya vivido la experiencia del Brexit. Ahora conocemos la realidad. El Brexit ya no es sólo una promesa.

No podemos revertir el Brexit de forma sensata a corto o medio plazo. Pero tampoco hay razón para quedarnos donde estamos. En estos tiempos nuevos y difíciles, Reino Unido debe volver a acercarse a sus socios europeos. Debe hacerlo, poco a poco y con cuidado.


Europa después de la guerra de Irán: el coste de reaccionar tarde. Rafael Pampillón. Profesor de la Universidad CEU-San Pablo y del IE Business School.

Durante las últimas décadas, Europa construyó su modelo económico sobre varios pilares fundamentales: energía barata, cadenas de suministro optimizadas, libre comercio, protección militar estadounidense. Y la convicción de que una globalización cada vez más integrada reduciría los conflictos entre países. Las empresas producían donde los costes eran menores y vendían en mercados globales cada vez más conectados y abiertos. Ese mundo ya no existe.

Desgraciadamente, hoy Europa está preocupada por el elevado precio del petróleo, del gas y de los fertilizantes, las dificultades en las cadenas de suministro, en un mundo cada vez más fragmentado y polarizado. Y, además, debe prestar atención al rearme, el envejecimiento de su población, los aranceles de Donald Trump y la dificultad de alcanzar tecnológicamente a China y Estados Unidos.

El precio del petróleo no está por las nubes, pero tampoco ha vuelto a la normalidad. Y eso basta para mantener tensionada a buena parte de la economía europea. Aerolíneas, transportistas, sectores industriales y agricultores siguen trabajando con unos costes energéticos muy altos.

El comienzo de la guerra de Ucrania mostró hasta qué punto Europa dependía del gas ruso. Ahora Oriente Próximo nos recuerda que Europa sigue siendo extremadamente sensible a cualquier alteración de los precios internacionales de la energía.

España tampoco está a salvo de esta crisis. Aunque el peso de las renovables es cada vez mayor, seguimos importando gran parte de la energía que consumimos. Y una economía como la española, basada en el turismo y en el transporte, es especialmente sensible a los costes energéticos.

Los 100 millones de turistas y el ‘efecto refugio’

España, como consecuencia del conflicto, podría alcanzar este año el récord de 100 millones de turistas extranjeros. Pero el turismo también se enfrenta a riesgos importantes. El encarecimiento de los vuelos por el mayor precio del queroseno podría frenar la demanda turística. También por el bajo crecimiento de nuestros tres principales mercados emisores Reino Unido, Francia y Alemania. Viajar será más caro, y muchas familias recortarán gasto vacacional si, con la mayor inflación, pierden poder adquisitivo.

Al mismo tiempo, España podría beneficiarse del llamado efecto refugio. Cada vez que Oriente Próximo o el Mediterráneo oriental atraviesan episodios de tensión, parte del turismo internacional se desplaza hacia destinos percibidos como más seguros. Ya ocurrió tras las primaveras árabes, y después de distintas crisis en Turquía o Egipto. En un mundo cada vez más inestable, la seguridad se está convirtiendo en un activo económico de enorme valor.

España afronta esta situación con una ventaja que pocos países poseen: la rentabilidad. Aquí el turista permanece más tiempo, gasta más dinero y consume más servicios que, por ejemplo, en Francia. España vive, sobre todo, del turismo vacacional y de larga estancia, con un impacto económico muy importante.

El turismo nacional e internacional representa el 15% del PIB, y sostiene millones de empleos. La calidad hotelera, las infraestructuras, la conectividad aérea y la profesionalización del sector sitúan, además, a España entre los países más competitivos del mundo en turismo.

Más gasto militar y más deuda

La gran consecuencia económica de la guerra del Golfo no será solo energética. Será fiscal.

Europa está entrando en una nueva era de gasto militar. Y no parece una situación pasajera. La OTAN presiona para elevar el esfuerzo en defensa. Alemania ya ha iniciado un rearme histórico. Francia acelera sus inversiones estratégicas. Polonia está disparando su presupuesto militar. Y España, aunque más lentamente, también tendrá que aumentar el gasto.

Durante años, el continente europeo pudo dedicar enormes recursos al Estado del bienestar, pues Estados Unidos garantizaba gran parte de la seguridad occidental. Ese dividendo de la paz está desapareciendo. Washington está priorizando cada vez más sus propios intereses estratégicos nacionales frente al mantenimiento del viejo orden internacional, surgido tras la Guerra Fría.

Europa ha descubierto, demasiado tarde, hasta qué punto dependía, a la vez, de la energía rusa, de la protección militar estadounidense y de la tecnología norteamericana y china.

El problema es que Europa pretende ahora financiar, simultáneamente, transición ecológica, digitalización, envejecimiento poblacional, defensa y protección social. Todo ello con bajo crecimiento económico, elevada deuda pública y una productividad mediocre. Las cuentas simplemente no salen.

Por eso cada vez más economistas empiezan a hablar de una etapa de austeridad encubierta: más impuestos, menos margen presupuestario y un progresivo deterioro de algunos servicios públicos. Un ejemplo es España.

En un momento en que los gobiernos europeos están más endeudados y Bruselas vuelve a exigir disciplina presupuestaria, el margen para amortiguar otro shock energético es mucho menor.

La brecha tecnológica

Pero quizá el problema más inquietante no sea energético ni militar, sino tecnológico.

Mientras que Estados Unidos domina la inteligencia artificial, la computación avanzada, el sector aeroespacial y las grandes plataformas digitales, y China acelera su capacidad industrial y tecnológica, Europa sigue atrapada entre regulaciones, fragmentación política y exceso de burocracia.

Además, Estados Unidos y China ya no compiten únicamente por crecimiento económico o liderazgo comercial. Compiten por el dominio tecnológico, industrial, militar y estratégico del siglo XXI. Y Europa corre el riesgo de quedarse atrapada entre ambos gigantes.

La guerra de Irán vuelve a mostrar hasta qué punto la tecnología se ha convertido en un factor central del poder económico y militar. Drones, ciberseguridad, satélites, semiconductores, biotecnología y sistemas energéticos avanzados están redefiniendo la geopolítica. Y Europa se está quedando atrás, muy atrás.

El continente tiene excelentes universidades, ingenieros brillantes y grandes empresas industriales. Pero carece de gigantes tecnológicos comparables a los estadounidenses o chinos. Airbus y la holandesa ASML siguen siendo la gran excepción que confirma la regla.

La consecuencia es evidente: Europa depende cada vez más de tecnologías desarrolladas fuera de sus fronteras. Y esa dependencia tiene un coste.

Inflación y BCE: el regreso de los viejos fantasmas

Los efectos de la guerra también están alterando el rumbo de los bancos centrales.

El BCE se enfrenta al dilema que ya apareció en los años setenta (crisis de 1973 y de 1979): ¿cómo combatir una inflación impulsada por el precio de la energía sin destruir el crecimiento económico?

Porque los precios del petróleo y del gas se mantendrán altos. Y, como consecuencia, la inflación europea seguirá repuntando en un contexto de debilidad económica. Es decir, el peor escenario posible: la estanflación. Y Europa conoce bien ese problema. Crecimiento débil, productividad estancada y precios altos forman una combinación políticamente explosiva.

El problema podría agravarse todavía más en España por la retirada paulatina de buena parte de las medidas antiinflacionistas, aprobadas tras el inicio de la guerra entre EEUU e Irán.

Una larga recuperación

La gran incógnita, sin embargo, sigue siendo la duración de las consecuencias del conflicto del Golfo Pérsico. Porque las guerras económicas dejan cicatrices que permanecen incluso después del alto el fuego.

Aunque se alcanzara un acuerdo con Irán, los efectos no desaparecerían automáticamente. Habría una paz endeble. Por eso los seguros marítimos seguirían siendo muy caros. Las empresas tendrían que seguir pagando primas de riesgo elevadas. Los mercados energéticos continuarían incorporando incertidumbre.

Las economías europeas tardarían años en adaptarse a este nuevo escenario. Insisto: sería un mundo menos globalizado, más polarizado, más politizado, más fragmentado, más inseguro y más caro.

Durante décadas, Europa vivió convencida de que había llegado el fin de la Historia (Fukuyama dixit). Y de que se avanzaba hacia una integración económica creciente. Pero las decisiones de Trump, la guerra de Ucrania y ahora la escalada con Irán han destruido esa idea.

Y quizá la gran lección sea precisamente ésa: el verdadero coste de estas guerras no es solo el petróleo, la inflación o el debilitamiento del crecimiento económico. Es el del final de una época. De un mundo en el que Europa creía que la prosperidad, la globalización y la estabilidad geopolítica formaban parte del paisaje natural de las democracias occidentales.

Europa ha descubierto, demasiado tarde, que la paz, la energía barata y la protección estadounidense no eran derechos adquiridos, sino anomalías históricas. Como advirtió Heráclito hace más de dos mil años, lo único verdaderamente permanente es el cambio.


¡Buen fin de semana!
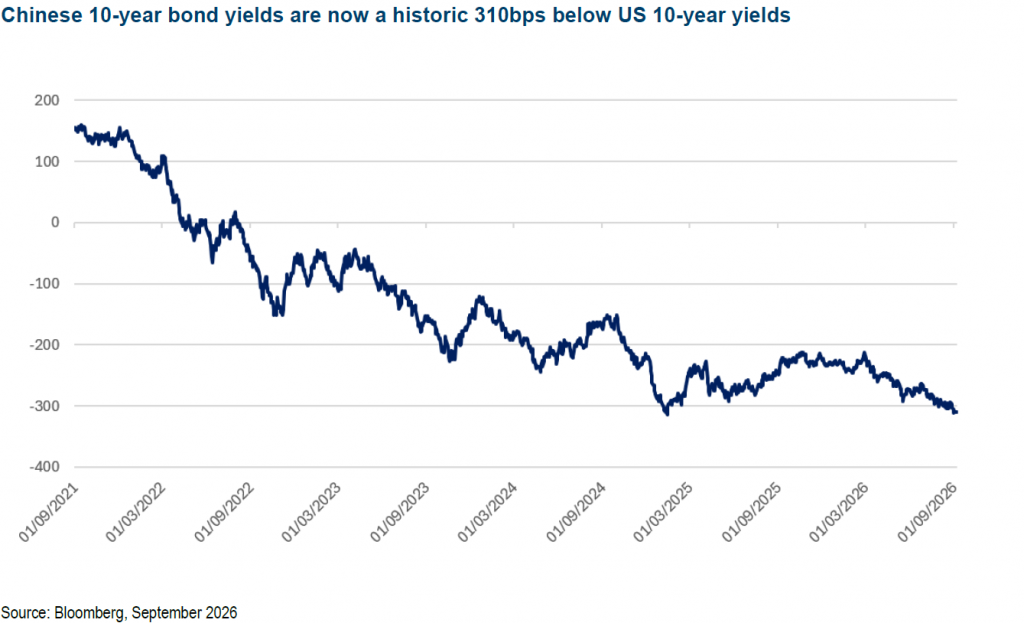
Comentario de mercado viernes 5 de Junio del 2026.

Cuando todavía no se ha resuelto el conflicto en Irán vuelve otro frente de incertidumbre conocido, los aranceles…

En el frente geopolítico optimismo después de unas nuevas declaraciones ayer de Trump apuntando a que Estados Unidos e Irán se encuentran ya en la fase final de las negociaciones para alcanzar un acuerdo. Estas declaraciones reforzaron las expectativas de una posible desescalada en Oriente Próximo y contribuyeron a una nueva caída del precio del petróleo, con el Brent retrocediendo hasta niveles similares a los observados a comienzos de la semana. Esta semana también ha sido llamativa la toma de beneficios que se vivió ayer en el sector de semiconductores de la Bolsa americana, tras los malos resultados de Broadcom que cayó un 12,5% y arrastró al índice SOX de Filadelfia (Philadelphia Stock Exchange Semiconductor Index) un -2,1%.

Precio del petróleo Brent durante el 2026:

Sobre el terreno, esta semana, continuaron las tensiones militares tras nuevos ataques estadounidenses contra instalaciones de radar y control de drones iraníes después del derribo de un dron de Estados Unidos. El martes la tensión geopolítica volvió a intensificarse durante la noche después de que Irán lanzara ataques contra distintos objetivos en Oriente Próximo, incluyendo infraestructuras y posiciones en Arabia Saudí y Dubái. Por su parte, Estados Unidos respondió con nuevos bombardeos sobre la isla iraní de Qeshm, un enclave especialmente estratégico por su proximidad al estrecho de Ormuz. El secretario de Estado estadounidense, Marco Rubio, señaló que el líder supremo iraní continúa manteniendo comunicación con Washington tanto por escrito como a través de intermediarios, sugiriendo que, pese a la escalada militar, las negociaciones diplomáticas no se han roto completamente. Según el Wall Street Journal Trump habría comunicado en privado a sus asesores que pondría fin al actual alto el fuego si tropas estadounidenses resultasen atacadas, aunque, por ahora, estaría dispuesto a tolerar enfrentamientos limitados para evitar una guerra regional de mayor escala. Según fuentes de Reuters, Israel y Líbano alcanzaron un acuerdo para implementar formalmente el alto el fuego, en un paso que busca reducir la intensidad de los enfrentamientos registrados durante las últimas semanas.

Desde Bloomberg Economics revisaban esta semana sus proyecciones de deuda a nivel global para recoger el impacto de la guerra en Irán y la presión que está teniendo en las dinámicas de la deuda pública. Una caída del crecimiento, mayores costes por la subida de los precios de la energía y los incrementos del gasto en defensa, unidos a las previsibles subidas de tipos de los bancos centrales para combatir la inflación conducirán a mayores niveles de deuda.

Desde el punto de vista corporativo a comienzo de semana ha sido noticia Softbank, primero porque desbancó a Toyota como la compañía más grande por capitalización en Japón, después de 20 años siendo Toyota la primera, y segundo, porque Softbank anunció planes para invertir 75.000 millones de euros en inteligencia artificial en Francia.

Además, dos empresas líderes coreanas (SK Hynix y Samsung), han alcanzado niveles récord en Bolsa ante noticias que apuntan a que el CEO de Nvidia viajará a Corea esta misma semana para cerrar nuevos acuerdos. Unas reuniones previas a la celebración de Computex, una de las ferias líder en Asia para la industria informática, donde los gigantes del sector y startups presentan sus innovaciones en hardware, inteligencia artificial (IA) y semiconductores (se celebra en Taipéi esta desde el martes pasado hasta hoy). Por otro lado, Nvidia ha anunciado su entrada en el mercado de ordenadores portátiles con su nuevo «RTX Spark Superchip«, desafiando el dominio de Intel y AMD. Un nuevo producto, que combinaría CPU y GPU, diseñado especialmente para la era de la IA y promete ofrecer un rendimiento excepcional.

Alphabet anunció este martes su intención de captar 80.000 millones de dólares a través de ampliaciones de capital para financiar su agresiva estrategia de expansión en infraestructura de inteligencia artificial, cuenta con el apoyo público de uno de sus principales inversores, Berkshire Hathaway que pondrá 10.000 millones de dólares Además Anthropic publicó su folleto de salida a bolsa, adelantándose a Open AI, y recordando que, en la última ronda de financiación privada, la compañía se valoró en 965.000 millones de dólares. (Anthropic confidentially files IPO prospectus with SEC, landmark deal).

La OPV de SpaceX será la más grande de la historia, y las 3 próximas salidas de Bolsa (Anthropic, OpenAI y SpaceX) superarán todas las salidas a bolsa que hubo en la burbuja puntocom entre 1995 y el 2000 (Ajustado por inflación). El tamaño de la colocación del 4% del capital de SpaceX será de 75.000 millones de dólares, valorando la compañía en unos 2 billones de dólares, lo que supone un múltiplo de valoración de 90 veces las ventas del 2025!! En la salida a Bolsa de SpaceX trabajan 23 bancos de inversión que se repartirán 500 millones de dólares en comisiones, y esta mañana Goldman Sachs publicaba un informe en el que preveía que el área de IA de SpaceX multiplicaría sus ingresos por 100 veces en 2030 hasta los 322.000 millones de dólares… no creo que en esas previsiones tenga nada que ver que Goldman es Lead manager de la colocación… 😊 (https://www.reuters.com/business/media-telecom/goldman-sachs-expects-spacexs-ai-revenue-surge-100-fold-by-2030-ft-reports-2026-06-04/).
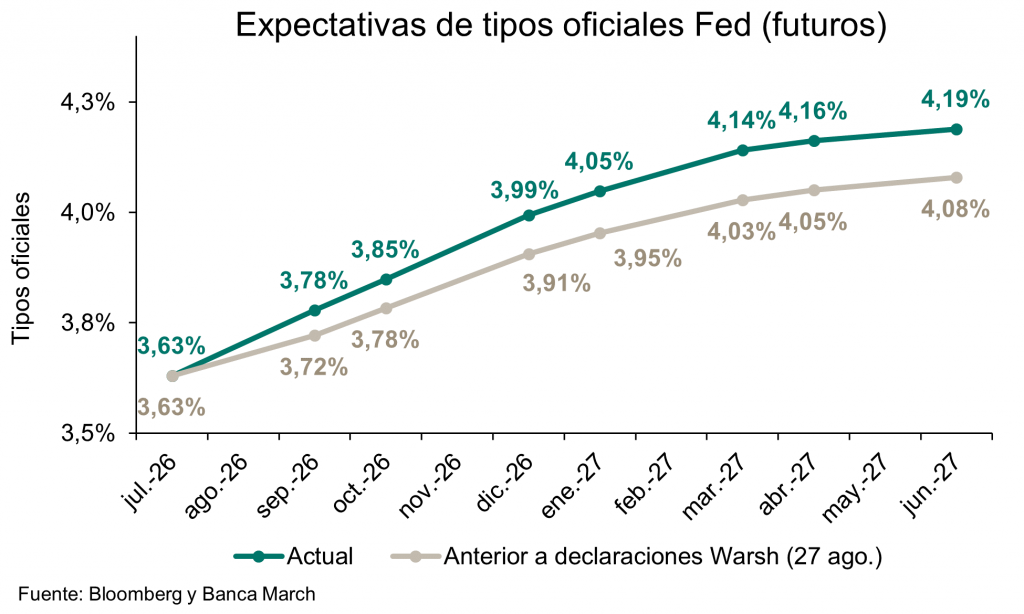
Las estimaciones de Beneficios del S&P 500 de los analistas continúan subiendo para los próximos trimestres, los analistas se ven por detrás del ciclo y van subiendo estimaciones trimestre a trimestre… de hecho normalmente los analistas suelen rebajar sus previsiones en los dos primeros meses del trimestre, pero en este trimestre las han subido…

La euforia impulsada por la IA está llevando a las acciones estadounidenses a nuevos máximos, pero las señales de alerta clásicas advierten que seguirá la volatilidad. La prima de riesgo de la renta variable estadounidense frente a los bonos del Tesoro se ha desvanecido, debido a unas valoraciones excesivas, mientras que el indicador de Buffett advierte de que el mercado bursátil está extremadamente sobrevalorado en relación con la economía. Se está pendiente de la Reserva Federal por un posible giro hacia subidas agresivas de los tipos de interés, una medida que ha provocado colapsos del mercado en el pasado. Sin embargo, a diferencia de la era de las puntocom de finales de los 90, el apalancamiento como porcentaje de la capitalización bursátil se encuentra muy por debajo de los niveles de estrés históricos.

El indicador de Confianza de los CEOs del Conference Board vuelve a territorio negativo en Estados Unidos, el 56% de los CEOs encuestados piensa que la Inteligencia Artificial tendrá un impacto moderado en su industria en los próximos dos años. (US CEO Confidence).

Interesante esta semana el análisis de Renta 4 Banco desde el punto de vista técnico de la Bolsa americana. El S&P500 sigue marcando récords históricos, marcando la novena semana consecutiva al alza, revalorizándose más de un 20% desde los mínimos del 30 de marzo. Desde 1950 el selectivo americano nunca ha marcado un máximo anual en junio, por lo que, de asistir a nuevos máximos históricos en este mes, habríamos de esperar nuevos en los meses siguientes.

Según el análisis de Renta 4, los datos siguen hablando de subidas adicionales durante el resto del año, pese a puntuales correcciones. En la tabla inferior de Waynewhaley se muestra cómo desde 1950 en el 86% de las ocasiones (24 de 28) en las que se ha marcado un máximo de 12 meses en mayo, el resto del año (junio a diciembre) ha sido positivo (mediana +8,54%).

En la misma línea, desde 1950, cuando el S&P500 ha obtenido ganancias superiores al 8% en las 100 primeras sesiones del año (hasta el pasado 27 de marzo). En el 87% de las ocasiones (21 de 24) el resto del año también ha sido positivo (mediana +11,45%). Nótese que en dos de las tres ocasiones en las que el comportamiento fue negativo, apenas lo fue (-0,43% y -0,37%).

Los datos históricos siguen hablando de ser compradores en correcciones y de no esperar grandes tomas de beneficio. En la tabla inferior mostramos comportamientos históricos 100% positivos del S&P500, sugiriendo la probabilidad de precios por encima de 7.589 puntos para mediados de julio y en el peor de los casos, encima de 7.371 puntos para la misma fecha.

La variación porcentual del S&P 500 en dos meses superó el 16% esta semana, algo que sólo ha pasado 4 veces antes desde 1945, históricamente esto ha ocurrido cuando el mercado se recupera de una fuerte caída o un mercado bajista, o bien antes del gran desplome bursátil de 1987.

El precio del Bitcoin solía tener una correlación muy alta con el comportamiento de las compañías de semiconductores, pero en este último rally del sector tecnológico el Bitcoin se ha quedado…

Esta semana Alliance Bernstein publicaba un informe en el que defendía que el Nasdaq 100 está barato y recomendaba sobreponderarlo, el Nasdaq 100 ha subido un 33% desde final de marzo, la mayoría de analistas debate más bien si este sector afronta una burbuja o, en el mejor de los casos, descuenta con optimismo los beneficios futuros que puede generar la inteligencia artificial (IA). Pero los analistas de Alliance Bernstein han concluido en un informe que “el sector tecnológico está barato, incluso después del rally, ese análisis se basa en una ratio en la que Bernstein compara el PER de las tecnológicas de Wall Street con el del resto de la Bolsa. A 31 de mayo, ese diferencial es de 1,2 veces, relativamente alto respecto a la pasada década, pero muy lejos de las 2 veces que alcanzó antes del pinchazo de la burbuja tecnológica en 2000. Bernstein admite que ese PER anticipa un aumento “explosivo” en los beneficios del sector, como resultado del desarrollo de la IA. Los analistas descuentan un crecimiento anual de ganancias del 23% en los próximos cinco años, ritmo que, esta vez sí, es similar a las previsiones anteriores al colapso de principios de siglo. A juzgar por el peso actual de las tecnológicas en el S&P 500 (más del 40% sobre la capitalización total, antes de que salgan a Bolsa valores como SpaceX), los inversores parecen compartir esos argumentos, pero no parece existir mucho más recorrido. Pero Bernstein da una razón más para su apuesta por la bolsa americana y el Nasdaq. “Sea cual sea el crecimiento que traiga la IA, los mercados estadounidenses se beneficiarán más que otros. Parte de la distinción puede ser por el simple hecho de que las empresas estadounidenses pueden despedir empleados más rápido”.

La encuesta semanal de AAII (American Association of Individual Investors) muestra un incremento de la exposición a Renta variable en detrimento del efectivo (cash) por parte de los inversores minoristas (Asset Allocation Survey | AAII).

Por otro lado, el índice de sentimiento Alcistas menos Bajistas (Bulls minus Bears Index) está en territorio muy neutral.

AAII Bulls minus Bears Index desde 1996

La inflación en la eurozona continúa subiendo, impulsada principalmente por los precios de la energía, aunque los datos recientes no fueron tan malos como se temía. El BCE probablemente realizará una única subida de 25 puntos básicos en junio, llevando el tipo de referencia al 2,25%. La presión inflacionaria directa del petróleo está disminuyendo, ya que los precios del crudo han tocado techo. Sin embargo, las encuestas empresariales muestran la intención de trasladar los costes, lo que podría generar efectos indirectos. El crecimiento económico débil reduce la probabilidad de efectos de segunda ronda, especialmente en los salarios. El BCE prevé un crecimiento salarial moderado del 2,5%, compatible con una inflación del 2%. Se espera que la inflación toque un máximo cercano al 3,5% en verano y vuelva al 2% en 2027.

Inflación en la eurozona desde Enero del 2020 (Actual de Mayo 3,2%):

Tras la venta masiva de acciones de software, la ciberseguridad ha experimentado un rebote del 60% desde mediados de abril. Los proveedores de IA han adoptado un tono más colaborativo que de confrontación, reduciendo los temores de disrupción. Además, los resultados empresariales superaron expectativas, cortando la narrativa más negativa. Parte del repunte se explica por la cobertura de posiciones cortas tras las sorpresas positivas. La ciberseguridad es un servicio crítico, más aún en la era de la IA por lo que la visión del banco sigue siendo “constructiva” a largo plazo, aunque pueda producirse una consolidación a corto, de hecho estos dos últimos días el índice ha corregido un 7,50%.

S&P 500 Software Index Último mes (+9,21%):

Importante esta semana:

Ayer Trump afirmó que Estados Unidos ha eliminado a gran parte de la cúpula dirigente iraní y que no necesita la ayuda de Europa para garantizar la seguridad en el Estrecho de Ormuz. Al mismo tiempo, insistió en que las negociaciones con Teherán continúan avanzando de forma positiva, aunque reiteró que cualquier ataque contra tropas estadounidenses provocaría una reanudación inmediata de las hostilidades. Según Trump, los dos pilares fundamentales de un eventual acuerdo siguen siendo impedir que Irán obtenga armas nucleares y garantizar la reapertura estable del Estrecho de Ormuz.

Hezbolá rechazó ayer la posibilidad de un alto el fuego parcial con Israel y afirmó que cualquier acuerdo de cese de hostilidades debe abarcar a todo el territorio libanés y no limitarse únicamente al conflicto entre ambas partes. La organización considera insuficientes las propuestas que se están discutiendo actualmente y mantiene una postura exigente respecto a las garantías de seguridad para Líbano.

Ayer Zelenskyy, publicó una carta abierta en la que propone mantener una reunión directa con Putin con el objetivo de explorar una vía para poner fin al conflicto. (https://www.thetimes.com/world/russia-ukraine-war/article/zelensky-putin-meeting-end-ukraine-war-8r3h5gfqz).

El miércoles se publicó el Libro Beige de la Fed que confirma el escenario de estanflación latente apuntando además a la incapacidad de algunos sectores para trasladar el incremento de costes energéticos y logísticos al cliente final lo que llevará a una bajada de márgenes, principalmente en aquellas compañías cuyo poder de fijación de precios está viéndose limitado, así como a un mercado laboral estadounidense que muestra un estancamiento estructural.

La administración Trump propuso nuevos aranceles del 10% sobre importaciones procedentes de la Unión Europea y otros socios comerciales tras una investigación relacionada con trabajo forzoso en determinadas cadenas de suministro (sección 301, sobre prácticas comerciales desleales), mientras que países como China o India afrontarían gravámenes aún mayores, del 12,5%.

Trump dijo el martes que un memorando de entendimiento (MoU) con Irán podría alcanzarse “durante la próxima semana”, al tiempo que describe como “productiva” una conversación con Benjamin Netanyahu y asegura haber mantenido contactos para detener completamente los intercambios de fuego con Hezbolá. Sin embargo, Netanyahu advirtió que Israel continuará atacando objetivos en Beirut (Líbano) si Hezbolá sigue lanzando proyectiles. En este sentido, Líbano afirma que Hezbolá habría aceptado una propuesta estadounidense, con nuevas negociaciones previstas para hoy.

Según el Financial Times el martes, Estados Unidos estaría considerando desplegar armamento nuclear adicional en Europa. Por su parte, el canciller alemán Friedrich Merz planea una reunión con líderes europeos antes de la cumbre de la OTAN de julio para suavizar tensiones con Trump.

El lunes el Gobierno americano anunció que reducirá los aranceles sobre equipos agrícolas, como cosechadoras y recolectoras, en un intento por aliviar los crecientes costes para los agricultores estadounidenses. Los gravámenes sobre estos bienes pasarán de un 25% a un 15% a partir del 8 de junio y permanecerán en vigor hasta finales de 2027. Con todo, la estructura de los aranceles sobre metales y productos relacionados queda configurada de la siguiente manera:

•  50% sobre los artículos fabricados total o casi totalmente de aluminio, acero o cobre.

•  15% equipos industriales de alta intensidad en metal y equipos de red eléctrica.

•  10% si el equipo de capital contiene al menos un 85% de acero o aluminio de Estados Unidos.

•  0% Los productos que contengan un 15% o menos de acero, aluminio o cobre.

En las elecciones presidenciales de 2024, más del 60% de los votantes de zonas rurales respaldaron al Partido Republicano. En este contexto, Trump no puede permitirse el descontento de este electorado a cinco meses de las elecciones legislativas midterm.

Esta semana conocimos una mejora de la confianza empresarial en las manufacturas de Estados Unidos. Sorprendió positivamente el repunte del ISM manufacturero que en mayo se elevó a máximos de los últimos cuatro años alcanzando niveles de 54 desde el 52,7 previo y superando en un punto las expectativas. Además, esta mejora vino impulsada por un incremento de dos subíndices muy importantes que apuntan a que la parte cíclica de la economía sigue acelerándose, los nuevos pedidos subieron hasta 56,8 desde el 54,1 previo y el de empleo alcanzó niveles de 48,6 desde el 46,4 anterior y se acerca así a niveles de expansión, por encima del nivel de 50. Otro dato positivo fue que el subíndice de precios pagados que se frenó en 82,1 frente al 84,6 anterior, aunque se mantiene en niveles extremadamente elevados y acordes con repuntes fuertes de la inflación en los próximos meses.

Continuando con los datos macro americanos esta semana conocimos buenos datos de empleo en Estados Unidos, las primeras cifras conocidas elevan el optimismo y apuntan a que continúa la fortaleza del mercado laboral. En concreto, ayer conocimos la encuesta JOLTS, que superó ampliamente las expectativas y mostró que las ofertas de empleo aumentaron en 731 mil en abril hasta situarse en 7,62 millones, muy por encima de las 6,89 del mes previo y de las expectativas, situándose prácticamente en su nivel más alto de los dos últimos años. Con ello, la economía actualmente opera con una ratio de vacantes sobre desempleados de 1,03x frente al 0,95x del mes anterior, volviendo a mostrar que existe un puesto de empleo sin cubrir por cada desempleado. Otra nota positiva vino de que 9 de los 11 sectores analizados han registrado un incremento de las vacantes, algo no visto desde septiembre de 2022. Sin embargo, por el lado menos positivo, el fuerte aumento de las vacantes vino muy concentrado, dado que un 91% correspondieron al sector tan heterogéneo como servicios profesionales, mientras que sectores cíclicos, como ocio y hostelería, registraron el tercer mes consecutivo de reducción de las vacantes.

Sorprendentes declaraciones el martes del ministro del Tesoro británico que habría señalado que Reino Unido “inevitablemente” volverá a la Unión Europea.

El expresidente de la Fed, Jerome Powell, cree que la Reserva Federal se encuentra en medio de una “prueba de estrés” que amenaza la fortaleza y la estabilidad de la economía más grande del mundo, y alega que los intentos de Donald Trump de destituir a los banqueros centrales socavan el estado de derecho.

Powell, quien la semana pasada retomó su cargo como gobernador de la Reserva Federal tras ocho años como presidente, declaró el domingo en Boston que la Fed está “como muchas otras instituciones [estadounidenses]… sometiéndose a una prueba de estrés”. “Si alguna administración encuentra la manera de destituir a funcionarios de la Fed por diferencias políticas, las futuras administraciones también lo harán”, añadió Powell en un discurso al aceptar el premio John F. Kennedy al Perfil de Coraje de este año. “La ciudadanía perdería la confianza en que el banco central tome decisiones pensando únicamente en el bienestar de todos los estadounidenses. La credibilidad de la Fed se vería comprometida. Esa credibilidad le permite a la Fed respaldar una economía sólida y estable.” Si bien Powell no mencionó a Trump personalmente en su discurso, el presidente estadounidense había calificado a Powell de “cabeza hueca” e “idiota” por su negativa a reducir drásticamente los tipos.

En Europa, según Bloomberg, el plan de inversión de aproximadamente 20.000 millones de euros destinado a impulsar el desarrollo de IA estaría encontrando retrasos debido a dudas sobre la demanda potencial y la viabilidad económica de algunos proyectos. Este hecho vuelve a evidenciar las dificultades estructurales de Europa para acelerar inversión en innovación, un elemento especialmente relevante dada la creciente importancia que la IA podría tener sobre productividad, crecimiento potencial y competitividad industrial en los próximos años.

En Europa, como decía más arriba, conocimos la inflación de Mayo, el IPC armonizado de la eurozona esprintó en mayo hasta el 3,2% interanual, según el dato avanzado el martes por Eurostat. Son dos décimas más que en abril y nada menos que 1,3 puntos porcentuales por encima del dato de febrero (1,9%), antes de que Estados Unidos e Irán decidieran iniciar su ofensiva militar contra Irán. Y eso se refleja en el conjunto de la cesta de la compra. Para encontrar un acelerón mayor de los precios en tasa interanual habría que remontarse a septiembre de 2023, cuando el IPC subió un 4,4%, entonces bajo los coletazos de la anterior crisis inflacionista. Ahora, con el miedo a una estanflación (crecimiento escaso, o nulo, con altos niveles de precios) las alarmas vuelven a sonar en el BCE, que al igual que en la crisis anterior, se debate entre la necesidad de volver a elevar los tipos de interés para atemperar la fiebre inflacionista y hacerlo de forma que no dañe aún más el exiguo y menguante crecimiento económico. En la reunión de política monetaria de abril, el BCE dejó los tipos como estaban, pero la subida estuvo más cerca de lo que sugiere la unanimidad con que finalmente se tomó la decisión de dejarlos congelados. De hecho, varios miembros del Consejo de Gobierno de la institución que preside Christine Lagarde aseguraron que “no se habrían opuesto a la subida de tipos” en dicha reunión “si esa opción hubiera estado sobre la mesa”. Tras el dato de IPC publicado esta semana, las quinielas para un eventual incremento de las tasas en junio (la nueva reunión del BCE está prevista para el próximo día 11) se han visto claramente reforzadas. La energía se encareció un 10,9% en mayo, después de haberlo hecho un 10,8% en abril, duplicando la subida de marzo y muy lejos de las tasas negativas que registraba en los meses previos a la guerra (un –3,1% en febrero). Los alimentos frescos también presionaron al alza, con un incremento del 4,2%, aunque el contagio de la crisis en esta parte de la cesta de la compra aún no se ha producido. De hecho, son cuatro décimas menos que en abril y una tasa de encarecimiento similar a la registrada incluso en los meses anteriores al conflicto (un +4,2% en enero y un +4,6% en febrero). También repuntó el IPC de servicios, donde los precios aumentaron un 3,5% interanual, cinco décimas más que en abril y la tasa más elevada en muchos meses, mientras que los bienes industriales no energéticos se encarecieron un 0,9%, una décima por encima del dato de abril, y los alimentos procesados, el alcohol y el tabaco lo hicieron un 1,1%, en su caso cinco décimas menos que el mes anterior. Si se descuentan los productos más volátiles (energía y alimentos frescos), la inflación subyacente aceleró al 2,3%, dos décimas más que en abril, y al 2,5% si se descuentan también el alcohol y el tabaco, lo que evidencia cierto contagio de las presiones inflacionarias a la parte más estructural de la cesta de la compra. De los 21 países del euro, la inflación general aceleró en 13 y se moderó en 8, pero ya son 18 los Estados miembros que superan tasas de IPC superiores al 3%, muy por encima del objetivo del 2% del BCE para la estabilidad de precios. Entre las grandes economías del euro, España fue el país más inflacionista en mayo, con un IPC armonizado del 3,6%, una décima más que en abril, seguido de Italia, donde los precios se encarecieron un 3,3%, medio punto porcentual más que el mes anterior. En Francia, la inflación escaló al 2,8%, tres décimas por encima de la tasa de abril, mientras que, en Alemania, por contra, los precios frenaron al 2,7%, frente al 2,9% del mes previo.

En China la actividad manufacturera se moderó ligeramente, con el PMI manufacturero de mayo pasando de 50,3 a 50, en línea con lo esperado, mientras el PMI de servicios sorprendió positivamente al pasar de 49,4 a 50,1. Otros indicadores manufactureros privados (S&P y RatingDog) mostraron una desaceleración algo menos intensa de lo esperado. También mejoró en China la confianza empresarial conocida el miércoles, que alcanza su mayor nivel desde febrero. El PMI compuesto repunta en mayo hasta situarse en niveles de 54 desde el 53,1 anterior, impulsado al alza por un dato favorable de confianza de los servicios que escaló hasta el 54,4 desde el 52,6 previo. Cifras que apuntarían a una aceleración de la actividad y que sorprenden al ocurrir en un momento en el cual los precios de la energía siguen elevados y el consumo interno no parece estar reactivándose. A pesar de ello, la lectura de los empresarios es positiva lo que podría estar adelantando un giro de la actividad.

El yuan ha recuperado terreno tras los meses de debilidad anteriores y su índice se fortalece frente a la cesta de monedas de sus socios comerciales alcanzando el nivel más alto desde septiembre de 2022, las recientes fluctuaciones del tipo de cambio del yuan sugieren que el banco central chino se siente cómodo con su fortaleza y, de hecho, esto concuerda con su reciente preocupación por la inflación importada.

En Japón el Ministerio de Finanzas reiteró que podría intervenir en el mercado de divisas “en cualquier momento y cuando sea necesario”. En este sentido, si Japón interviene agresivamente para frenar la depreciación del yen, podría incentivar repatriación de capitales desde deuda americana o europea, generando tensión en tramos largos globales.

En abril pasado el FMI alertó de que “si el conflicto en Oriente Próximo persiste y los precios del petróleo se mantienen altos durante un periodo prolongado, debemos prepararnos para tiempos difíciles”, y esta semana lo hizo la OCDE. Si en su informe de Perspectivas Económicas Intermedias presentado a finales de marzo la Organización que engloba a los países más industrializados intentaba no dejarse llevar por el pesimismo y decidía mantener en el 2,9% su previsión de crecimiento global para este año, el tiempo transcurrido desde entonces ha dado un vuelco a sus predicciones, que ahora se han desdoblado entre un escenario malo y otro aún peor. Ante el enquistamiento del conflicto en Oriente Próximo, que ya se prolonga más de tres meses, y la enorme incertidumbre que rodea el desenlace de la guerra, la OCDE ha optado por considerar dos posibles escenarios en su nuevo informe de Perspectivas Económicas, presentado este miércoles, uno en el que aún confía en un final relativamente temprano de la guerra, cuyas secuelas, sin embargo, serían importantes y duraderas pero digeribles, y otro de “perturbación prolongada, con consecuencias negativas más amplias y mucho más duraderas”.

En el primer escenario, la economía mundial aún crecería un 2,8% en 2026, una décima menos de lo pronosticado en marzo, pero muy por debajo del 3,4% registrado en 2025. Sin embargo, en la peor hipótesis, la de un conflicto que se alarga en el tiempo, el descalabro sería más que notable. “Si las perturbaciones persisten hasta bien entrado 2027 (hasta la segunda mitad del año), se prevé que el crecimiento mundial se desacelere significativamente, hasta apenas un 2,1% en 2026 y un 1,8% en 2027, lo que podría llevar a algunas economías a una recesión o cerca de ella”, advierte la OCDE en su informe.

Ese escenario sería consecuencia de un efecto negativo en cascada, una suerte de fallo multiorgánico en la economía que comenzaría con un incremento del desempleo y un pinchazo de la inversión, incluso en IA (“que consume mucha energía”, resalta el documento), así como un rebrote de las tensiones inflacionistas que, según la OCDE, podría traducirse en un incremento adicional de 0,4 puntos porcentuales este año (hasta el 4,7% de media en los países de la Organización) y de 1,3 puntos en 2027 (al 4,3%), “con presiones alcistas derivadas de los elevados precios de las materias primas parcialmente compensadas por una menor demanda final”. Esto, a su vez, traería consigo subidas de tipos y un endurecimiento de las condiciones de financiación para frenar la escalada de los precios. Sería un seísmo mundial, con consecuencias globales, pero que “podrían resultar especialmente graves para las economías en desarrollo, que cuentan con reservas energéticas limitadas, una mayor proporción de energía y alimentos en el consumo de los hogares, una capacidad fiscal restringida, redes de protección social débiles, bajos niveles de ahorro privado y monedas más frágiles”. En otras palabras, “la economía mundial vuelve a estar bajo presión” y ante una grave amenaza que puede dañar seriamente su crecimiento si la situación en Oriente Próximo no se estabiliza en las próximas semanas.

De momento, en el escenario menos pesimista, la OCDE augura un crecimiento del 2,8% este año y del 3,1% en 2027, y mantiene su pronóstico de avance del PIB de apenas el 0,8% en la eurozona en 2026, con sus principales economías creciendo a muy distintas velocidades. Así, el PIB de Alemania apenas avanzaría este año un 0,7%, aunque sería más del doble que el año anterior, pero remontaría algo el vuelo en 2027, hasta el 1,1%, mientras que en Francia el crecimiento sería muy similar este año y el que viene, un 0,7% en 2026 y un 0,8% en 2027. En Italia, la pérdida de fuelle sería aún mayor, con un alza del PIB del 0,5% este año y del 0,6% el próximo. Curiosamente, la OCDE ha mejorado en una décima su vaticinio para Italia (en marzo preveía un alza del 0,4% en 2026), mientras que, en una nueva vuelta de tuerca, ha empeorado en una décima los de Alemania y Francia.

Respecto a Estados Unidos, en su escenario menos adverso, la OCDE prevé que el PIB estadounidense crezca un 2% este año, lo mismo que anticipaba en marzo, y un 1,8% en 2027, una décima más que entonces. Mientras que, en el caso de China, su pronóstico mejora hasta el 4,5% en 2026, una décima superior a las proyecciones de marzo, y se mantiene en el 4,3% el de 2027.


¿Revuelta contra la IA? Ignacio de la Torre. Economista jefe de Arcano.

Cuando varios estudiantes universitarios abuchearon recientemente al ex CEO de Google por elogiar el potencial de la inteligencia artificial (IA), muchos interpretaron el episodio como una anécdota. Quizás sea algo más: el inicio de una reacción social frente a una tecnología que amenaza con alterar el mercado laboral, el consumo energético y la seguridad global. Por si fuera poco, la reciente Encíclica papal ha mostrado también parte del sentir y resentir cívico frente a los límites que pueda alcanzar la IA, a la que se compara con la bíblica torre de Babel.

En realidad, los movimientos de rechazo a importantes revoluciones tecnológicas han sido una constante histórica. Durante la Primera Revolución Industrial se organizó un movimiento violento, el ludita, para atentar contra las fábricas, ante el temor de que estas reemplazaran al trabajo humano. Tal fue la gravedad de la situación que el Parlamento británico tuvo que desplegar importantes contingentes de casacas rojas para proteger las fábricas, en plenas guerras napoleónicas, y aprobar la pena de muerte para castigar estos ataques. Veinticinco luditas fueron ahorcados.

La oposición a la IA se está gestando desde distintos niveles. El más obvio surge entre quienes la perciben como una amenaza directa para su futuro laboral. En este caso, el colectivo más vulnerable es el de los recién licenciados. Según algunas publicaciones académicas recientes, el despliegue de la IA entre programadores está asociado a mejoras de productividad que se traducen en niveles de contratación muy inferiores a los del pasado, lo que está haciendo aumentar el desempleo en esa profesión (Brynjolfsson, 2025). La IA no reemplaza al programador con experiencia, que ve liberadas horas de programación tediosa para utilizarlas en tareas de más valor añadido, sino al junior cuyas habilidades son similares a las que puede desplegar una herramienta como Claude. En general, se observan menores ritmos de contratación entre licenciados de otras carreras sociales, como derecho, marketing o finanzas, y, de momento, una menor incidencia en ámbitos más asociados a las ciencias de la salud, como medicina, enfermería o psicología. Con todo, es importante señalar que el deterioro del mercado laboral entre los jóvenes no puede atribuirse exclusivamente a la IA, sino que también han incidido otras variables como el trabajo remoto –que, según una publicación reciente de Lambert (2026), se asocia con mayores tasas de desempleo– y el exceso de contratación tras el COVID. Como resultado, por primera vez en mucho tiempo, los recién licenciados en Estados Unidos presentan una tasa de desempleo superior a la de la población general. A su vez, la menor demanda de recién licenciados no solo se traduce en un mayor nivel de desempleo en este colectivo, sino en salarios más bajos. Ambas dinámicas están limitando el retorno de la inversión en educación universitaria, fenómeno que está a su vez provocando intensos cambios en la enseñanza superior. A pesar de la situación, los recién licenciados con suficientes conocimientos de IA tendrán una clara ventaja en el mercado laboral, ya que las empresas los considerarán una pieza clave para acelerar su adopción.

Pero el empleo no es el único frente en el que se está gestando una reacción contra la IA. El despliegue de esta tecnología está, en general, asociado a la mayor demanda de energía. En EEUU se han dado situaciones en las que, para reducir sus emisiones, una tecnológica ha firmado contratos a largo plazo con centrales nucleares para alimentar sus centros de datos, en detrimento de los hogares, que han tenido que surtirse de energía gasística, generalmente más cara. En Irlanda el consumo de energía asociado a la IA representa ya un 20% del total, y es de esperar su demanda se duplique tanto en EEUU como en Europa en los próximos años, compitiendo contra la industria o la promoción residencial para acceder al suministro eléctrico de subestaciones.

Riesgos inconcebibles

Por último, el lanzamiento de Mythos, el modelo más avanzado de Anthropic, puede abrir la puerta a riesgos hasta ahora inconcebibles para la seguridad de empresas o infraestructuras críticas, como una central nuclear, gracias a su avanzada capacidad para encontrar vulnerabilidades hasta ahora indetectables. El uso de estas tecnologías por parte de actores maliciosos para infiltrarse en los sistemas puede comprometer la seguridad de datos críticos o incluso condicionar el normal desarrollo de actividades si se da el caso de que estas empresas/infraestructuras operen en el futuro con IA agéntica, sobre la que estos actores pudieran influir.

He escrito en EXPANSIÓN sobre los profundos riesgos de la IA, incluidos los que podrían suponer una amenaza para el futuro de la humanidad. Con todo, la historia de la tecnología en general invita al optimismo, ya que suele aportar soluciones a los problemas que plantea. Es bien conocida la historia del tractor, un robot introducido a principios del siglo XX, cuando entre el 40% y el 50% de la población activa trabajaba en la agricultura.

Al igual que las fábricas, el tractor destruyó muchos puestos de trabajo, pero también impulsó la creación de nuevas ocupaciones. Aunque pongamos el acento en la pérdida de empleos, la tecnología también los genera, de ahí que el desempleo continúe en cotas muy bajas.

Quizás la verdadera cuestión no sea si la IA destruirá empleo, sino si sabremos gestionar la transición. Los luditas perdieron su batalla contra las máquinas. La sociedad actual corre riesgo de repetir el mismo error: intentar detener una tecnología inevitable en vez de prepararse para convivir con ella.


Empleo, inmigración y productividad. Rafael Doménech y Juan Ramón García. BBVA Research.

El mercado laboral español registró un notable dinamismo durante el primer trimestre de 2026, aunque menos intenso que el observado a finales de 2025.

La ocupación aumentó entre el 0,3% trimestral desestacionalizado de la EPA y el 0,6% de los puestos de trabajo de la Contabilidad Nacional, mientras que el indicador sintético de empleo avanzó un 0,5%, tres décimas menos que en el trimestre precedente. Pese a las tensiones generadas por la guerra en Irán, los registros de afiliación disponibles hasta mediados de mayo anticipan una recuperación del ritmo de creación de empleo en el segundo trimestre.

Sin embargo, el crecimiento del empleo no es la única dimensión que caracteriza el desempeño del mercado laboral. En el primer trimestre, la población activa superó los 25,1 millones, impulsada por el crecimiento de la población extranjera en edad laboral y la recuperación de su tasa de actividad hasta el 70,3%, en contraste con el descenso de la participación de la población española hasta el 56,5%.

En una economía marcada por el envejecimiento demográfico y escasez de mano de obra en determinadas ocupaciones, esta aportación resulta cada vez más relevante.

Desde finales de 2019, la ocupación extranjera o con doble nacionalidad ha aumentado un 53%, frente al 6% de la ocupación española. En términos absolutos, la población extranjera explica casi dos tercios de la creación neta de empleo desde la pandemia.

Esta contribución ha permitido que la economía crezca sin un incremento significativo de la tasa de vacantes, que desde mediados de 2022 se mantiene en torno a 0,6 puestos por cada cien personas activas, lo que evita tensiones más acusadas en el mercado laboral.

La creación de empleo no ha venido acompañada de una mejora de las horas trabajadas, que retrocedieron un 0,3% en el primer trimestre debido a la caída del tiempo trabajado por persona ocupada. Desde finales de 2019, la jornada media se ha reducido un 2,6%, en parte por el aumento de la población ocupada ausente de su puesto de trabajo. Por su parte, el PIB por persona ocupada repuntó un 0,3%, tras un año y medio de atonía, gracias al avance del 1% de la productividad por hora trabajada. Sin embargo, desde el cuarto trimestre de 2019 el PIB por persona ocupada no se ha incrementado y la productividad por hora apenas lo ha hecho un 2,7%.

El efecto composición asociado a la inmigración sólo explica una pequeña parte de este pobre desempeño. Según nuestras estimaciones, el PIB por hora trabajada de la población extranjera o con doble nacionalidad es un 19% inferior al de la española. Sin embargo, desde 2019 ha crecido un 7,2%, frente al 3,3% registrado por esta última.

Temporalidad y horarios atípicos

La integración de la población inmigrante conlleva retos específicos. Las personas nacidas en el extranjero siguen sobrerrepresentadas en los contratos temporales y, cada vez más, en los fijos discontinuos, aunque han aumentado su presencia en el empleo indefinido. También trabajan con mayor frecuencia en horarios atípicos, especialmente los fines de semana. Esta mayor exposición se concentra en la población extracomunitaria con menor tiempo de residencia en España.

La regularización extraordinaria que está en marcha puede favorecer la formalización del empleo migrante, elevar la protección laboral y aumentar la recaudación de la Seguridad Social. No obstante, nuestras estimaciones indican un impacto macroeconómico limitado. Su efecto sobre el PIB, las horas trabajadas o las cotizaciones sociales podría ser positivo, aunque marginal. La regularización puede mejorar la asignación institucional del empleo, pero no sustituye a una estrategia más amplia de integración social, formación, vivienda e infraestructuras.

La inmigración sigue siendo esencial para sostener el crecimiento del empleo y evitar la escasez de mano de obra en muchos sectores. La regularización puede mejorar la formalización, pero su alcance macroeconómico será limitado.

El reto no consiste solo en crear más empleo, sino hacerlo compatible con una mayor productividad, con mejores condiciones laborales y con una gestión activa de la inmigración en España.


La inestabilidad de la inflación. Valerie Xiang, gestora de carteras en Man Numeric. MAN GROUP.

Cuando comenzó la guerra con Irán en febrero, los inversores esperaban que las repercusiones se mantuvieran bajo control. Cuanto más se prolonga, más necesitan prepararse para un posible choque inflacionista que podría obligar a la Reserva Federal (Fed) a volver a una política de subidas agresivas de los tipos de interés.

Nuestro modelo propietario MacroScope, que analiza regímenes históricos para interpretar las condiciones actuales, muestra que el entorno presente tiene los paralelismos más fuertes con junio de 2021 y febrero de 2017, con julio de 1999 (el punto álgido del auge de las puntocom) muy cerca. Tanto 2017 como 2021 comenzaron como expansiones saludables: uno se mantuvo benigno, mientras que la inflación se disparó en el otro. El camino que siga el resto del año depende ahora de la rapidez con que los suministros globales puedan volver a circular por el Estrecho de Ormuz.

En nuestra opinión, el modelo interpreta el entorno actual como una expansión de ciclo medio-tardío, un régimen que tradicionalmente ha tendido a preceder a una política más restrictiva y a un aumento de la inflación. Quizá sea un consuelo que actualmente se sitúe más lejos de la crisis de 2008 a 2009 y del susto de crecimiento de 2015 a 2016.

El posicionamiento sectorial y por factores del modelo (Figura 1) refleja esa cautela. Sigue favoreciendo a los valores con fuerte impulso y favorables al crecimiento, pero se está volviendo cada vez más defensivo dentro de esa orientación. En la práctica, eso significa alejarse de las amplias oscilaciones del mercado para adoptar una postura neutral.

Figura 1. Nuestro modelo se está volviendo más defensivo

Fuente: Man Numeric y MSCI Barra, a 27 de mayo de 2026.

En cuanto a los sectores industriales (Figura 2), esto se traduce en la selección de empresas financieramente más sólidas con beneficios más estables, así como en un claro favoritismo hacia sectores como el del petróleo y el gas, los fertilizantes y los productos químicos agrícolas, todos ellos directamente afectados por el cierre del estrecho de Ormuz.

Figura 2. Nuestro modelo ha seleccionado los sectores más afectados por la guerra

Fuente: Man Numeric y MSCI Barra, a 27 de mayo de 2026.

La fase final del ciclo y la inflación

2017 fue un año tan favorable como cualquier gestor de carteras podría desear. El crecimiento fue sólido, la inflación se situó ligeramente por encima del objetivo, la Fed aplicó una política monetaria restrictiva a un ritmo mesurado y bien anunciado, y la renta variable subió sin apenas sobresaltos. Por el contrario, 2021 terminó con una inflación del 5%, con la Fed insistiendo en que era transitoria y viéndose luego obligada a poner en marcha el ciclo de endurecimiento más agresivo en 40 años.

El riesgo de una reaceleración de la inflación parece ahora muy real. Los precios de la energía se están disparando, la Fed ha mantenido los tipos en tres reuniones consecutivas y los mercados están descontando una mayor probabilidad de subidas de tipos este año. El IPC de abril se situó en el 3,8 % interanual, el máximo de los últimos tres años y muy por encima del objetivo del 2 % de la Fed, y la OCDE ha elevado su previsión de inflación para EE. UU. en 2026 al 4,2 %, desde el 2,8 % de hace solo unos meses.

Si el conflicto se calma pronto y el petróleo se tranquiliza, es más probable que se repita el resultado de 2017, pero si persiste, el fantasma de 2021 podría volver a aparecer.

IA y 1999

El paralelismo con 1999 también resulta interesante, al hacer referencia al apogeo de la fiebre de las puntocom. En aquel entonces, las valoraciones de las empresas tecnológicas se adelantaban con creces a los fundamentos, justo cuando la Fed estaba endureciendo su política monetaria en medio de ese impulso. Solo los «Siete Magníficos» representan ahora aproximadamente el 30 % del S&P 500, la mayor parte de ello vinculado a la expansión de la IA, y, sin embargo, un estudio de la Oficina Nacional de Investigación Económica reveló que casi el 90% de los 6.000 altos ejecutivos encuestados que habían utilizado la IA no habían registrado aún ganancias de productividad cuantificables.

Estos mismos ejecutivos predijeron efectos considerables en los próximos tres años, con un aumento de la productividad en sus empresas de un 1,4 % de media y un incremento de la producción del 0,8 %. La cuestión con la que se debate el mercado es si unos rendimientos de ese orden justifican una expansión de la infraestructura a la escala actual.

Warsh y los argumentos a favor de mantener una postura defensiva

Todo esto recae ahora en el nuevo presidente de la Fed, Kevin Warsh, que presidirá su primera reunión los días 16 y 17 de junio, una semana después de la publicación del IPC de mayo. El peso de las expectativas políticas y del mercado favorece una bajada de los tipos, mientras que los datos de inflación apuntan en sentido contrario. Las actas de abril de la Fed calificaron la inflación persistente como un riesgo destacado y, aunque casi nadie espera un cambio en los tipos en la próxima reunión, los inversores analizarán minuciosamente cada palabra de Warsh en busca de señales de línea dura o moderada.

El resultado favorable de 2017 y el espectro de 2021 parecen igualmente plausibles desde esta perspectiva. El modelo se posiciona ante esa incertidumbre, inclinándose más hacia una postura defensiva dentro de una orientación favorable al crecimiento. Ahora todo depende de lo que ocurra en el Estrecho.


¡Buen fin de semana!