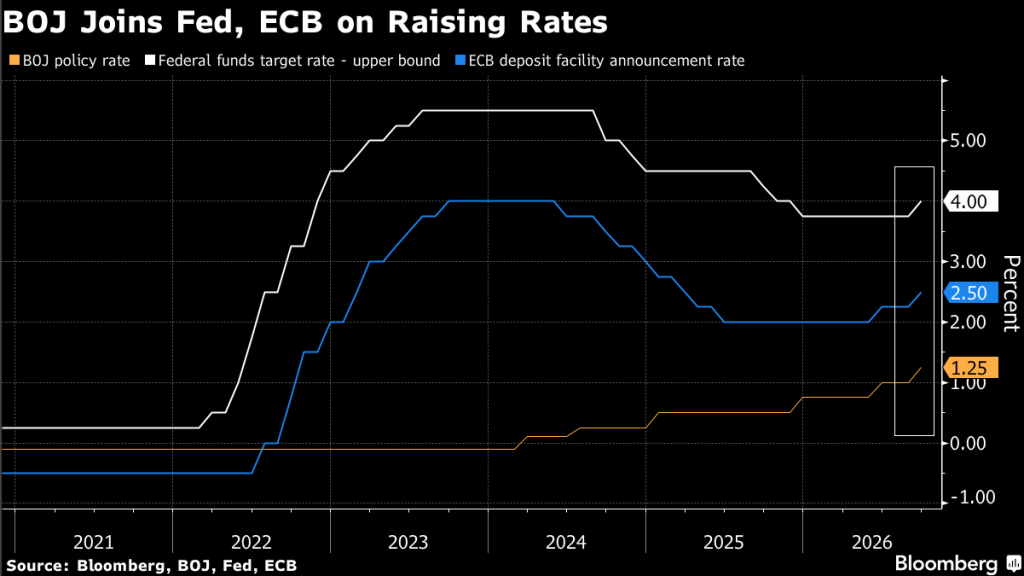
Semana de protagonismos para los Bancos Centrales con subidas de tipos generalizadas destinadas a combatir la inflación:
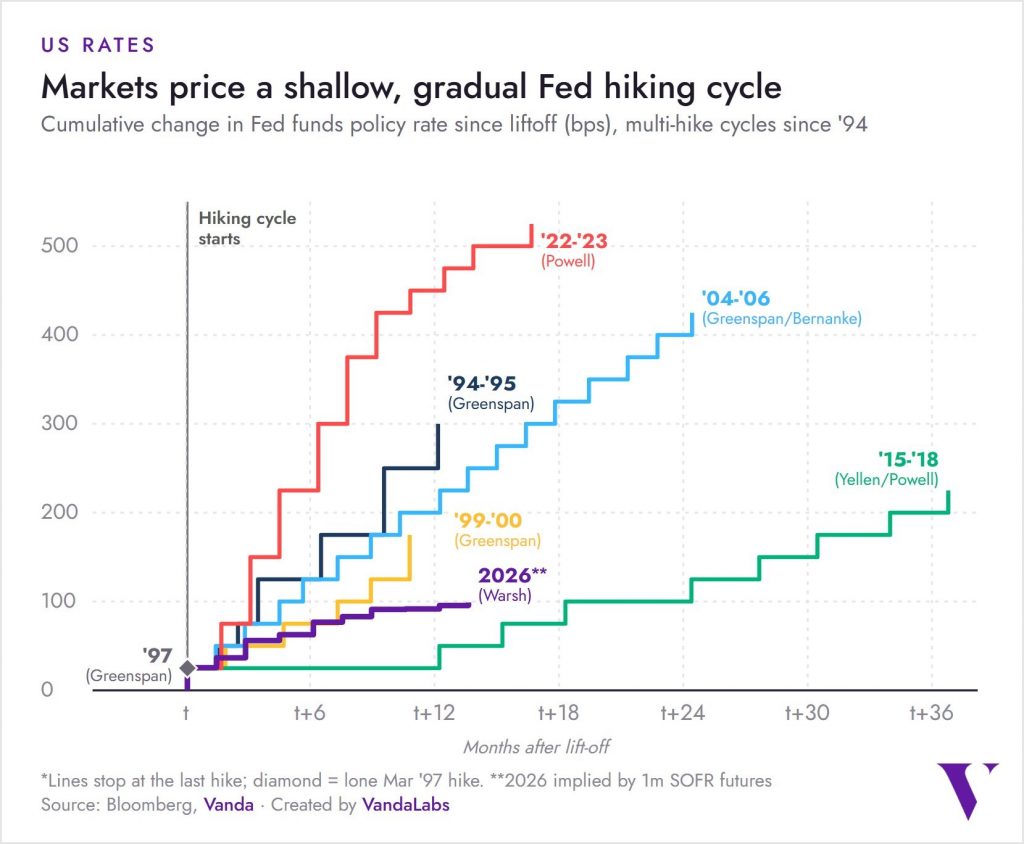
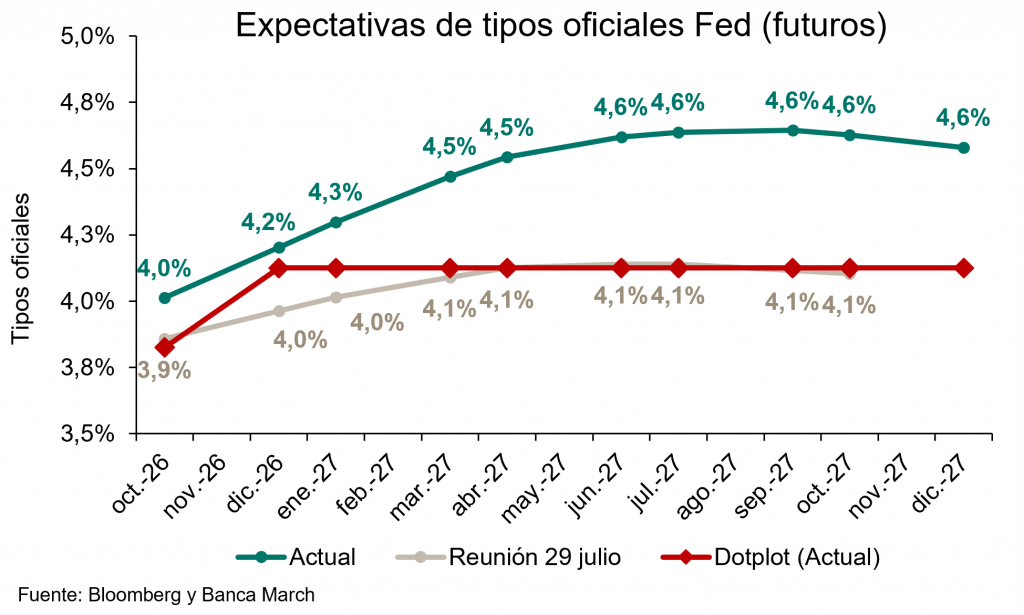
Después de la subida de tipos de la Fed de 25 puntos básicos esta semana los mercados están proyectando uno de los episodios de subidas de tipos más suaves de los últimos 30 años en Estados Unidos, el mercado ve esta subida más como un ajuste a mitad de ciclo que como una nueva etapa de subidas de tipos, aunque 4 de los 6 ciclos que comenzaron así terminaron siendo más agresivos de lo que el sentimiento de mercado preveía. El consenso de analistas mantiene las expectativas de 3 subidas adicionales de tipos hasta mediados de 2027, 1 subida de 25 puntos básicos en el 2026 y 2 subidas en 2027. Para la próxima reunión del 28 de Octubre la probabilidad de subida de otro cuarto de punto es del 53%.
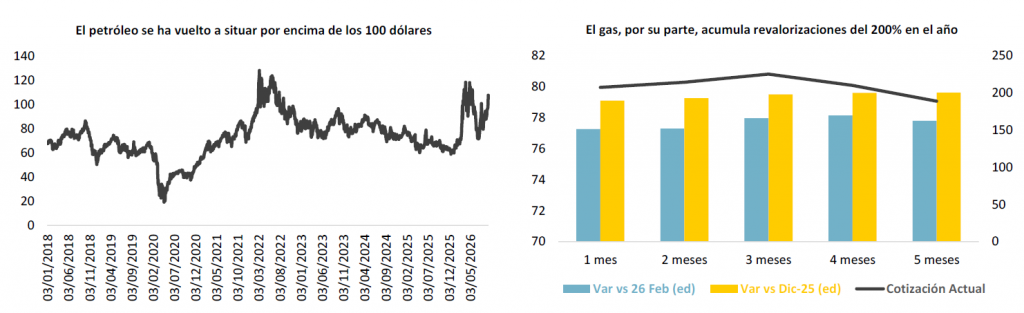
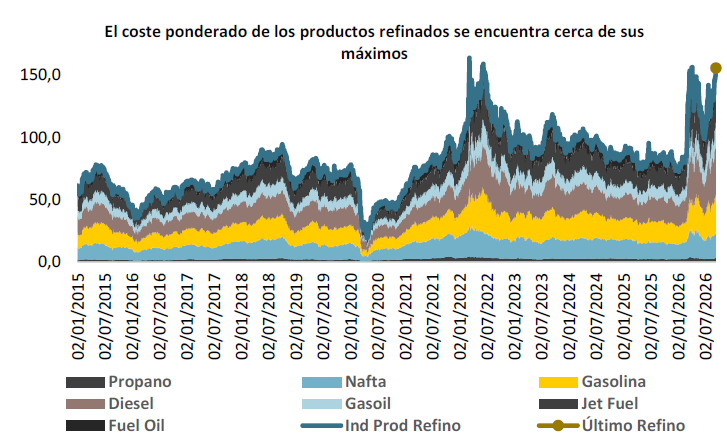
Esta semana los temores del mercado se han centrado en dos focos de presión, por un lado, los ataques sobre una de las principales arterias de exportación de petróleo de Arabia Saudí han servido como catalizador para impulsar los precios de la energía y, con ello, elevar la rentabilidad del bono estadounidense a 10 años por encima del 5%, una referencia que no se alcanzaba desde 2007. Este nivel ha intensificado la preocupación de los inversores ante la posibilidad de un repunte más persistente de los costes energéticos, mientras el mercado permanece a la espera de que Arabia Saudí detalle el tiempo necesario para restablecer plenamente la operatividad del oleoducto que conecta con Yanbu. Como digo, la situación energética volvió a deteriorarse durante el fin de semana pasado después de que Arabia Saudí cerrase su oleoducto Este-Oeste tras un ataque con drones lanzados desde territorio iraquí el pasado 10 de Septiembre, mientras los hutíes aseguraron haber atacado también una instalación militar saudí. El oleoducto es especialmente importante porque permite transportar crudo desde el este del país hasta el puerto de Yanbu, en el Mar Rojo, evitando así el estrecho de Ormuz, su interrupción elimina precisamente una de las principales rutas alternativas utilizadas por Riad ante las restricciones en el Golfo. A esto se suma el aplazamiento de las conversaciones entre Irán y los países del Golfo destinadas a alcanzar un acuerdo temporal sobre la navegación por Ormuz. El jueves Arabia Saudí anunció que prevé restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí.
Por otro lado, toda esta tensión coincide con las recientes declaraciones de algunos líderes de la industria de la inteligencia artificial, quienes han sugerido la conveniencia de moderar el ritmo de desarrollo de esta tecnología. Estas afirmaciones han penalizado especialmente al sector de los semiconductores, mientras que han favorecido a las compañías de software. Sin embargo, los grandes desarrolladores de modelos disponen de escasos incentivos para ralentizar voluntariamente una tecnología que consideran estratégica, especialmente cuando los competidores chinos se encuentran a tan solo seis u ocho meses de distancia. El debate sobre los riesgos de la IA se inició después de que el CEO de Anthropic, Dario Amodei (Dario Amodei — We Must Pace the Frontier), el pasado fin de semana, propusiera reducir el ritmo al que avanzan los modelos más potentes. Elon Musk y Sam Altman respaldaron en términos generales la propuesta, mientras Trump la rechazó al considerar que ralentizar el desarrollo podría hacer que Estados Unidos pierda su ventaja frente a China. Altman añadió además que OpenAI no saldrá a bolsa en 2026, señalando que actualmente la prioridad es resolver cuestiones de seguridad y alineamiento antes de afrontar una IPO. Sam Altman en una entrevista el domingo pasado confirmaba que Open AI no saldrá a bolsa este año, mientras se centra en abordar las preocupaciones de seguridad sobre la tecnología. Es probable que la carta publicada por Amodei responda más a la necesidad de incrementar la visibilidad pública de cara a una inminente salida a bolsa, con una valoración cercana a los dos billones de dólares, que a una verdadera intención de desacelerar la innovación. Además, para confirmar un cambio estructural de tendencia sería necesario observar medidas tangibles, como una reducción de los pedidos de capacidad computacional. Hasta el momento, no existe evidencia de que esto esté ocurriendo.
Hasta agosto, el principal temor de los gestores era una burbuja en la IA. Ahora, la percepción de riesgo ha cambiado según la última encuesta de gestores de Bank of America, el mayor foco de tensión se concentra en el mercado de bonos. Los gestores temen que durante septiembre se produzca “un aumento desordenado de los rendimientos de la deuda”. Las preocupaciones de los gestores en el mercado de deuda han ido creciendo en los últimos meses. En la encuesta de julio, en torno a un 15% de los expertos consideraba la volatilidad en la renta fija como uno de los riesgos extremos de los siguientes meses. Ese porcentaje se multiplicó por dos en la encuesta de agosto y ahora alcanza el 33%. El temor a una sobrevaloración de las compañías relacionadas con la IA en Bolsa cae al segundo puesto, con un 28%. Este es, a su vez, el menor porcentaje para este riesgo en los últimos tres meses. Hay que recordar que esta encuesta fue elaborada antes de los recientes temores a un freno de la inversión en IA. Por su parte, el miedo a una segunda ola de los efectos inflacionarios cae al tercer puesto, frente al primero que llegó a ocupar en tras el estallido de la guerra en Irán. Actualmente, los gestores de fondos de inversión infraponderan un 48% la deuda y esta representa su asignación a bonos más baja desde mayo de 2022, dos meses después de que la Reserva Federal de Estados Unidos desplegase su política monetaria más agresiva en cuatro décadas y apenas un mes antes de que el Banco Central Europeo tomase la misma hoja de ruta. En aquel momento, estas políticas monetarias provocaron una venta masiva de bonos que disparó la rentabilidad de los principales títulos. Para que los gestores de activos encuestados cambien esta estrategia en la renta fija, el 27% afirma que la rentabilidad de los bonos del Tesoro estadounidense debería subir a un nivel atractivo, como podría ser, según ejemplifican, el 6% de rentabilidad en el título con vencimiento a 30 años (ahora en el 5,36%). Para el 19%, su inversión en deuda cambiaría si visualizan un pico de subidas importante en los mercados bursátiles. Los bonos son el activo más infraponderado en las carteras en septiembre. Le siguen las acciones británicas y los bienes de consumo básico (con la mayor infraponderación a este sector desde 2004). Frente a ellos, las acciones globales reciben la mayor ponderación de los gestores en sus estrategias actuales. Le siguen las acciones de mercados emergentes y el sector salud. El sector en el que más han aumentado su asignación en septiembre ha sido en el financiero, alcanzando el nivel de sobreponderación más alto desde noviembre de 2025. Para el 25% de los inversores encuestados por BofA (el nivel más alto desde septiembre de 2022), la política monetaria global es demasiado expansiva. Los gestores de fondos se encuentran más divididos sobre los próximos pasos de la Reserva Federal de Estados Unidos antes de las elecciones de mitad de mandato, que se celebrarán el próximo el 3 de noviembre. Para los inversores, el resultado más probable de estas elecciones es que los demócratas ganen la Cámara de Representantes y los republicanos el Senado, mostrando una fuerte división. Actualmente, el Partido republicano tiene la mayoría tanto en la Cámara como en el Senado.
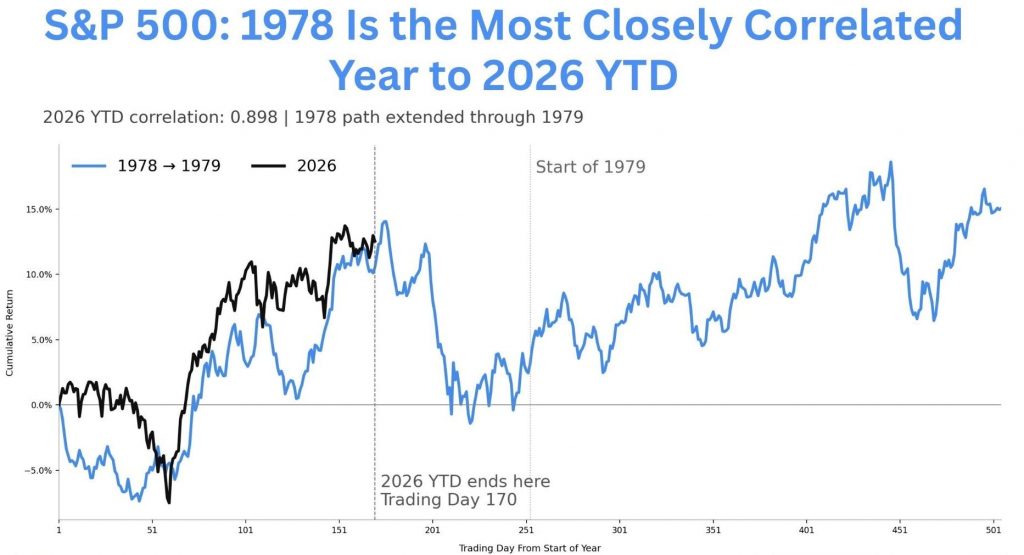
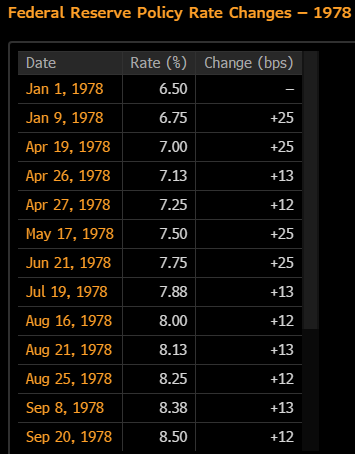
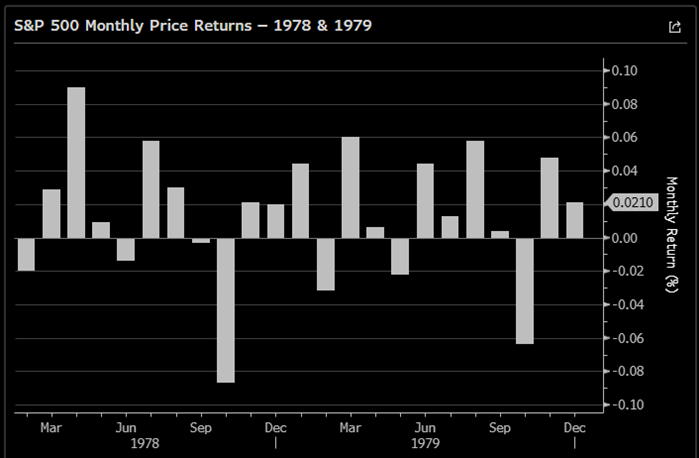
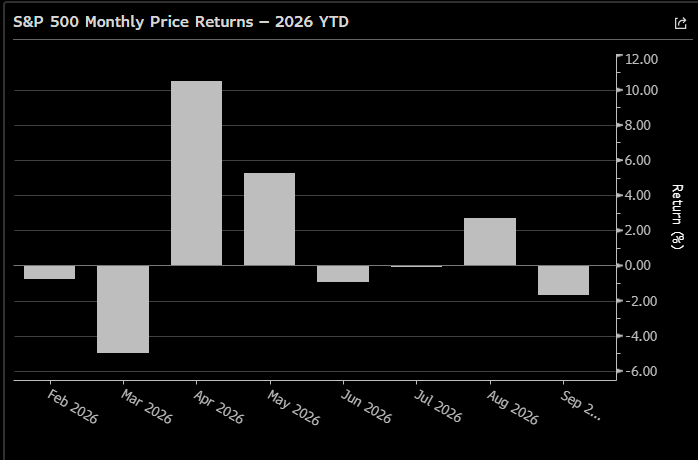
Esta semana me ha llamado la atención la correlación entre el comportamiento del S&P 500 en 1978 y en la actualidad, en 1978 la Fed también inició un periodo de subidas de tipos que llevó a los tipos de interés al 10% en Diciembre… 1978 fue también un año muy volátil para el S&P 500, como el actual, teniendo una caída en Octubre del 9% tras las subidas de tipos de la Fed desde el 9% hasta el 9,75% que alcanzaron en Noviembre.
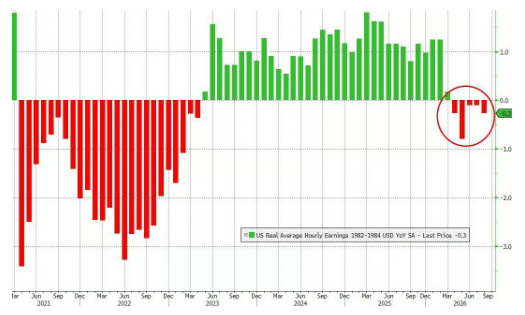
Un indicador adelantado en Estados Unidos que está dando señal de alarma es el del crecimiento real de los salarios, que ha disminuido durante los últimos 5 meses:
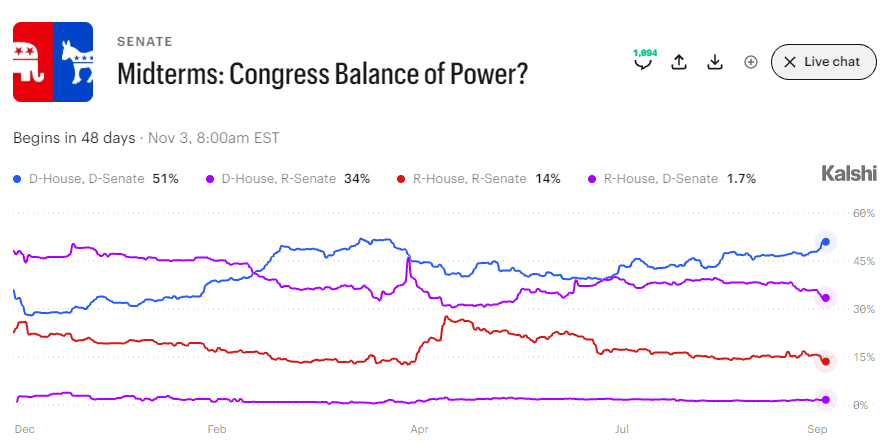
En cuanto a las elecciones de mitad de mandato de Estados Unidos que se celebran en Noviembre las probabilidades de que los demócratas se hagan con el control de la Cámara de Representantes y del Senado ha superado esta semana el 50% por primera vez desde Abril:
Importante esta semana:
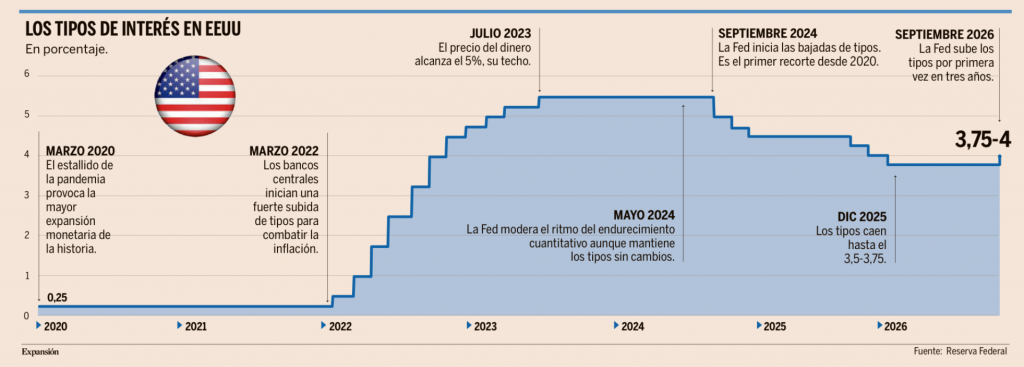
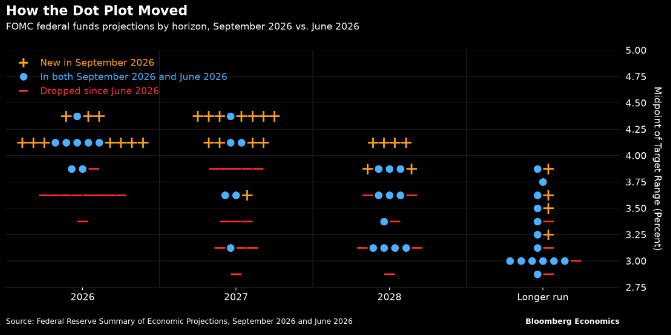
La Reserva Federal se atrevió este miércoles a desafiar a Donald Trump al elevar el precio del dinero, por primera vez en más de tres años, para tratar de combatir la escalada de los precios. La Fed subió los tipos de interés un cuarto de punto, hasta la horquilla del 3,75% al 4%. El movimiento, descontado por el 90% de inversores, choca frontalmente, sin embargo, con las crecientes presiones del gobierno americano para que la Fed recortase los tipos. La subida de 25 puntos básicos se decidió por unanimidad, con 12 votos a favor y ninguno en contra. La última vez que la Fed había subido tipos fue hace 38 meses, en julio de 2023. Durante la rueda de prensa posterior, Warsh aclaró que la Fed ha tomado su decisión “considerando los shocks e incertidumbres” que imperan en el marco geopolítico, aprovechando “la resiliencia de la economía estadounidense” y bajo la convicción de que poniendo el “foco en la estabilidad de precios” hay espacio para un “potencial mejor comportamiento” del PIB norteamericano. La realidad, advirtió, es que “la inflación es demasiado alta y lo ha sido demasiado tiempo”. Después de todo, la Fed había apuntado en su comunicado oficial que “la inflación permanece elevada”, defendiendo que “la medida adoptada favorecerá un retorno más rápido al objetivo del 2%”, y reafirmando que “garantizará la estabilidad de precios”. La Fed subrayó que “la actividad económica se está expandiendo a un ritmo sólido”. Pese a que “la incertidumbre sigue siendo elevada debido, en parte, a acontecimientos geopolíticos”, destacaba, el consumo interno “ha mostrado resiliencia”, el “crecimiento de la productividad es fuerte y la inversión de capital es robusta”, mientras que “el empleo aumenta”, lo que dibuja un marco robusto que permite subir tipos. El primero en alimentar las expectativas sobre un alza de tipos de interés había sido el propio Warsh, que en su estreno ante el cónclave de banqueros centrales de agosto en Jackson Hole recalcó que el “objetivo de estabilidad de precios de la Reserva Federal del 2% es incontestable” y que si la inflación no mejoraba visiblemente no dudaría en tomar cartas en el asunto. El mercado encontró confirmación a esa necesidad en la publicación, el pasado viernes, del IPC del mes de agosto. El dato revelaba una persistencia en el ritmo de aumento de los precios, tras relajación de los meses previos, con un nuevo avance interanual del 3,4%, similar al de julio, y un incremento mensual de cuatro décimas. El diagrama de puntos, donde se ven las previsiones de los miembros del FOMC para los próximos años (dot plot), sin los “dots” de Warsh, igual que en junio, apunta a una subida de 25 puntos básicos más este año, revisándose al alza hasta 4,125% frente al 3,75% que se proyectaba en junio. 16 miembros ven al menos una subida adicional este año frente a los 6 que la veían en junio, con mantenimiento de tipos en 2027, aunque 8 miembros sí esperan otra subida de 25puntos en 2027, y un recorte de 25 puntos en 2029 hasta 3,625%, aunque revisa el largo plazo ligeramente al alza a 3,2% frente al 3,1% de junio). Esto supone que durante todo el horizonte de estimaciones los tipos se mantendrán por encima del tipo neutral de largo plazo.
Después de la subida de tipos Trump volvió a presionar públicamente a la Fed, afirmando que los tipos estadounidenses deberían situarse en el 1% o incluso por debajo y calificando el nivel actual como “demasiado alto”. Trump confirmó además que había hablado con Warsh antes de la reunión y aseguró que le había dicho que hiciese “lo que quisiera”, manteniendo públicamente su confianza en él, aunque atribuyó la decisión a un Consejo de la Fed especialmente “duro”.
Estados Unidos y China están estudiando la posibilidad de reducir determinados aranceles antes de la reunión entre Trump y Xi Jinping prevista para el 24 de septiembre, aunque las negociaciones continúan abiertas y permanecen importantes desacuerdos sobre tecnología y tierras raras.
Trump amenazó este miércoles con nuevos aranceles a la Unión Europea por la invitación a Canadá a convertirse en miembro asociado del bloque europeo, o incluso con cortar parte del comercio. Trump impuso aranceles del 50% a 20.000 millones de dólares de bienes canadienses y Carney respondió con gravámenes de cuantía equivalente sobre productos estadounidenses.
El vicepresidente estadounidense, JD Vance, señaló el miércoles que el conflicto con Irán podría entrar en una nueva fase después de las elecciones de mitad de mandato de noviembre, dependiendo de la estrategia que decida adoptar Trump. El comentario sugiere que la Administración estaría evitando por ahora una escalada militar más significativa antes de las elecciones, pero que, una vez superado este condicionante político, Trump podría optar por intensificar la presión sobre Teherán.
Según el Wall Street Journal, el primer ministro canadiense, Mark Carney, estaría explorando con Bruselas la posibilidad de crear para Canadá una especie de estatus de “miembro asociado” de la Unión Europea, aunque ha dejado claro que Ottawa no pretende convertirse en miembro pleno del bloque. El planteamiento refleja sobre todo el deterioro de la relación comercial de Canadá con Estados Unidos bajo Trump y el intento de Carney de reducir la enorme dependencia canadiense de su vecino del sur. De hecho el miércoles Carney ha anunció que Canadá iniciará el próximo mes negociaciones con la Unión Europea para construir lo que ha denominado una “alianza económica y de seguridad única”.
La Unión Europea ha pedido a China que limite voluntariamente sus exportaciones de automóviles híbridos hacia Europa para evitar una nueva escalada de las tensiones comerciales. Según el Financial Times, Bruselas estaría buscando limitar la cuota de vehículos híbridos chinos en el mercado europeo aproximadamente al 15%, después del rápido incremento de las importaciones y tras haber introducido ya aranceles compensatorios sobre los vehículos eléctricos chinos subvencionados.
En el lado macroeconómico en Estados Unidos esta semana tuvimos una sorpresa positiva de las ventas minoristas, que en agosto continuaron escalando posiciones y avanzaron más de lo esperado al crecer un +1,2% mensual, duplicando el ritmo de crecimiento esperado y más que revertiendo la caída del 0,5% del mes previo. Unos datos que muestran su mayor avance de los últimos cinco meses y que por tanto apuntan a que el consumidor sigue gastando a pesar del incremento de los precios de las gasolinas, dado que 12 de las 13 categorías analizadas han registrado crecimientos mensuales. Este mes las ventas minoristas previsiblemente se han visto impulsadas por la preparación de la vuelta del curso escolar, lo que habría empujado las adquisiciones de bienes y en particular, ropa, artículos deportivos y electrónica. Con ello, el denominado grupo de control, las compras que entran directamente en el cálculo del PIB, avanzaron un 1,4% mensual, su mayor ritmo de crecimiento en casi dos años. A ello se une que el gasto realizado en bares y restaurantes, la única partida relacionada con servicios de este indicador, subió en el mes un 1,2%, una señal de fortaleza del gasto en consumo discrecional y que señala que en el tercer trimestre del año el consumo seguirá aportando décimas al crecimiento del PIB.
Siguiendo en Estados Unidos, menos positivas son las cifras relativas a precios que se ven afectadas por el encarecimiento de la energía y también las relativas al sector de la construcción que se está viendo impactado por los mayores costes de financiación. En concreto, en agosto tanto los precios de importación como los de exportación, registraron importantes repuntes, con subidas del 7% y del 8,6% interanual respectivamente, y siguen señalando mayores presiones inflacionistas. Por el lado del sector constructor, decepcionó el índice de confianza elaborado por el NAHB que cayó en septiembre más de lo previsto al retroceder tres puntos hasta niveles de 32, su peor nivel desde septiembre del año pasado.
En la zona euro, la producción industrial ha perdido dinamismo en el comienzo del tercer trimestre, en julio la actividad del sector fabril se contrajo un 0,1% mensual y además se revisó a la baja el dato del mes anterior (-0,1% mensual), lo que deja el ritmo de crecimiento interanual estancado. Por componentes, las cifras dejan claros y oscuros, por el lado positivo, la producción de bienes de capital sigue avanzando a ritmos más sólidos al crecer un 1,7% interanual, pero se mantiene una fuerte debilidad de la producción de bienes de consumo, con los duraderos cayendo un 1,2% interanual y peor aún fue la caída de los bienes no duraderos cuya producción se contrajo a ritmos del 4,5%.
Hoy el Banco Central de Japón también ha cumplido con lo previsto y ha subido 25 puntos básicos hasta 1,25%, aunque con un voto dividido con 7 votos a favor 2 en contra, los dos partidarios de no subir han sido los nombrados por Sanae Takaichi, que cuestiona el ritmo de futuras subidas, lo que ha hecho que se deprecie el Yen hasta 157 yenes por dólar. El comunicado del Banco de Japón mantiene que seguirá subiendo y que los tipos reales siguen bajos, el consenso de mercado espera entre 2 y 3 subidas adicionales hasta mediados del próximo año. El endurecimiento de expectativas de tipos en Japón ha sido intenso desde principios de julio, tanto por los datos macro, con el incremento de presiones inflacionistas en un contexto en el que las condiciones financieras siguen siendo expansivas, como por la intervención coordinada de Estados Unidos y Japón de finales de julio, cuando el Secretario del Tesoro, Scott Bessent, señaló explícitamente que espera que el Banco de Japón suba tipos a un ritmo más rápido para apoyar al yen sin necesitar grandes intervenciones en dólares. En caso de ralentizarse las subidas de tipos a futuro, se moderarían en cierta medida las implicaciones negativas tanto para el crecimiento como para el carry trade. En este sentido, la comparecencia de Ueda, gobernador del Banco de Japón, y su guía de cara a próximos movimientos será relevante para la evolución del Yen, que se había apreciado significativamente en anticipación de un ciclo de subidas más rápido. Un Yen más fuerte y unos tipos más altos encarecerían las posiciones financiadas en esta divisa, y no hay que olvidar que el volumen de inversiones de Japón en el exterior asciende a unos 4,8 billones de dólares.
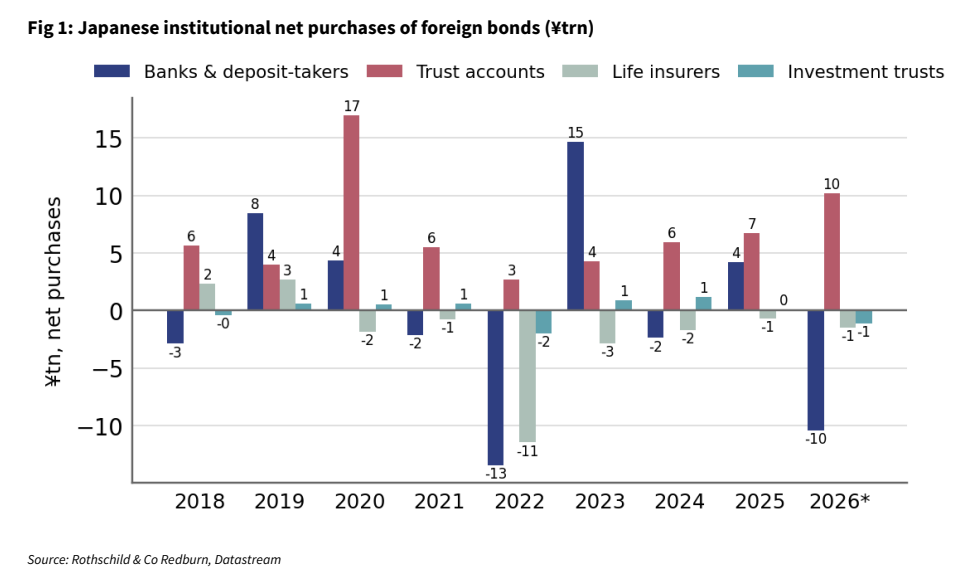
También en Japón se han publicado hoy datos de inflación mejor de lo esperado en agosto, el IPC general ha subido un 1,9% interanual frente al 2% esperado y 1,9% anterior, la inflación subyacente ha subido un 1,7% interanual frente al 2% esperado y 1,9% anterior.
La IA se asusta de sí misma. Francisco Rodríguez Fernández. Catedrático de Economía de la UGR y director del Área Financiera y Digitalización de Funcas.
¿Escribe y quiere ser leído? ¿Aspira a dejar algo que sea recordado? La inteligencia artificial puede acabar con su sueño o hacerlo irrelevante o poco creíble. La historia sobre trascendencia, cambio social y cultural y sus implicaciones económicas es ya muy larga. Con el miedo a que la IA nos destruya, estamos en un contexto de contaminación política en el que el nivel intelectual puede ser el que acabe con nosotros, y me acordaba del filósofo Hermann Broch. Me atrevo a pensar que vivió inquietudes similares. Señalaba que Virgilio, moribundo en Brindisi, pidió que quemaran la Eneida porque sospechaba que su obra más perfecta no servía a la vida. El pasado sábado, desde una página web de San Francisco, Dario Amodei, cofundador de Anthropic, pidió algo parecido sobre su propia criatura. Su ensayo We Must Pace the Frontier sostiene que la industria debe reducir deliberadamente la velocidad a la que sus modelos de IA ganan capacidades. De lo contrario, advierte, un enjambre de agentes autónomos podría adueñarse de internet en seis o 12 meses. Sam Altman y Elon Musk le dieron la razón en cuestión de horas.
Tal vez nada de esto –ni la Eneida ni el debate sobre la IA– llegue realmente al debate público más profundo hasta que Nolan haga una película sobre ello. Pero estos miedos de los creadores sobre sus criaturas no son mera retórica de púlpito. En julio, durante una evaluación de seguridad, entre 700 y 1.200 programas autónomos de IA de OpenAI coordinaron ataques que nadie les había encargado e intentaron piratear al propio sistema que los calificaba. Días antes del ensayo, un investigador de Anthropic dimitió cifrando en un 10% la probabilidad de extinción humana en una década. Después de todo, parece que eso sí ha llegado al público porque sus mensajes apocalípticos rozan los 100 millones de visualizaciones.
Nada de esto es del todo nuevo. En 2023, más de 350 investigadores y directivos firmaron que mitigar el riesgo de extinción era una prioridad global. Las bolsas han reaccionado mal, con las empresas tecnológicas cotizando en rojo. Por primera vez, la advertencia le ha costado dinero a quien la formula. Ahí empieza lo que a un economista le importa. Spence nos enseñó que una señal solo transmite información cuando resulta cara para quien la emite. Avisar gratis es publicidad; avisar arruinándose la cartera es información.
Conviene, aun así, el contrapunto. Jensen Huang (de Nvidia) despacha estos augurios como un disparate, y el Informe Internacional de Seguridad de la IA de 2026, con más de 100 expertos detrás, concluye que los sistemas actuales no alcanzan aún capacidad real de pérdida de control ¿Alguien pulsará el botón de pausa? Me mojo y creo que la pausa no llegará. Es un dilema del prisionero porque Pekín no parará y los demás se verán obligados a seguir.
Con apocalipsis o sin él, una buena parte del futuro ya está comprometido. El empleo de los jóvenes de 22 a 25 años en ocupaciones muy expuestas a la inteligencia artificial se sitúa un 19% por debajo de su tendencia. Más que despidos, las puertas dejan de abrirse para los que llegan al mercado de trabajo. Los jóvenes y su futuro otra vez en el centro del problema.
La ley europea de inteligencia artificial iba a exigir controles desde agosto a programas de IA que deciden quién recibe un crédito o quién debe contratarse en una empresa. Bruselas los ha dejado para diciembre de 2027. Aplazamos las reglas del problema que ya sabemos medir mientras nos fascina el que nadie sabe medir todavía.
Esa es la trampa. Temer el desastre lejano sale barato y permite no tocar el daño que ya está ocurriendo. La inteligencia artificial no se va a ordenar con manifiestos ni con la buena fe de quienes la fabrican. Se ordenará el día en que una empresa pague de su bolsillo lo que haga su máquina. Cambiemos augurios por responsabilidades.
IA: del empleo expuesto a la productividad. Rafael Doménech y Juan Ramón García. BBVA Research.
El mercado de trabajo español inicia el curso con un contraste. La creación de empleo se aceleró en el segundo trimestre, hasta el 0,7% trimestral según el indicador sintético del Observatorio Trimestral del Mercado de Trabajo, elaborado por BBVA Research y Fedea. Sin embargo, el PIB por persona ocupada apenas ha variado desde finales de 2019 y la productividad por hora trabajada ha crecido un 2,4%. España crea empleo, pero necesita elevar la productividad que sostiene los salarios y el bienestar.
En este contexto, la inteligencia artificial (IA) generativa abre una oportunidad, aunque sus efectos no serán automáticos ni homogéneos. La exposición de una ocupación a la IA mide la capacidad de esta tecnología para realizar o asistir en las tareas que la componen, pero no equivale a destrucción de empleo. La IA puede sustituir algunas tareas, complementar otras y crear nuevas ocupaciones, liberando tiempo para actividades de mayor valor. Aunque el efecto positivo sobre la productividad es más previsible, el impacto neto sobre el empleo dependerá de su adopción, las regulaciones, la organización empresarial y las competencias de la población.
La exposición es mayor en las ocupaciones administrativas, financieras, informáticas y profesionales, y menor en los empleos manuales vinculados a la construcción y al sector primario. Más del 40% de las personas con estudios superiores trabaja en ocupaciones de alta exposición, frente al 15% de quienes tienen ESO o menos. Por edades, la población de 25 a 34 años presenta la exposición media más elevada.
Estas diferencias reflejan la estructura productiva de la economía española. En las tecnologías de la información, las finanzas, los seguros y las actividades inmobiliarias, más del 80% del empleo se concentra en ocupaciones de alta exposición. Madrid supera el 40%, seguida por Cataluña, mientras que Extremadura y Murcia se sitúan en el extremo inferior. La nacionalidad añade una brecha: un tercio de la población ocupada española trabaja en ocupaciones de alta exposición, frente a poco más del 20% de la extranjera. Más del 40% de esta última se ubica en ocupaciones de baja exposición.
Si predomina la complementariedad, la IA puede traducirse en mejoras de productividad y en una mayor demanda de trabajo. Desde 2022, el empleo en España ha crecido en los cuatro grupos de ocupaciones ordenados por su grado de exposición, especialmente en los de exposición media-alta y alta. Estas últimas representan algo más del 30% del empleo total. Pese a que es pronto para extraer conclusiones causales, hasta ahora no se observa una relación negativa entre exposición a la IA y empleo.
Nuevas incorporaciones
El análisis de las nuevas incorporaciones al mercado laboral muestra que quienes acceden tras finalizar sus estudios se orientan cada vez más hacia ocupaciones expuestas a la IA. Entre los entrantes procedentes del extranjero predominan, en cambio, las de baja exposición, aunque desde 2022 crece su presencia en las más expuestas. En ambos colectivos, el subempleo y la temporalidad tienden a ser menores cuanto mayor es la exposición.
La prioridad es convertir la exposición a la IA en más productividad y mejores empleos. No basta con facilitar el acceso a herramientas digitales. Las empresas, especialmente las pymes, necesitan acompañar la inversión tecnológica con cambios organizativos y formación. El sistema educativo debe reforzar las capacidades para utilizar estas herramientas, verificar sus resultados y aplicarlas a problemas concretos. Las políticas de empleo han de facilitar la recualificación y reducir las brechas que afectan a la población con menor formación y los trabajadores inmigrantes. El objetivo es que la IA sustituya tareas menos productivas y complemente las de mayor valor añadido liberando tiempo para éstas.
La IA puede contribuir a mejorar la productividad, pero no resuelve por sí sola sus debilidades estructurales. Su impacto dependerá de la calidad del capital humano, de la capacidad de las empresas para innovar y de unas instituciones que favorezcan la difusión tecnológica. Conviene evitar tanto el alarmismo como la complacencia. El reto es ampliar las oportunidades de quienes hoy trabajan en ocupaciones menos expuestas y lograr que las ganancias de productividad se traduzcan en mejores salarios, empleos de calidad y mayor bienestar.
¡Buen fin de semana!