Buenas tardes,
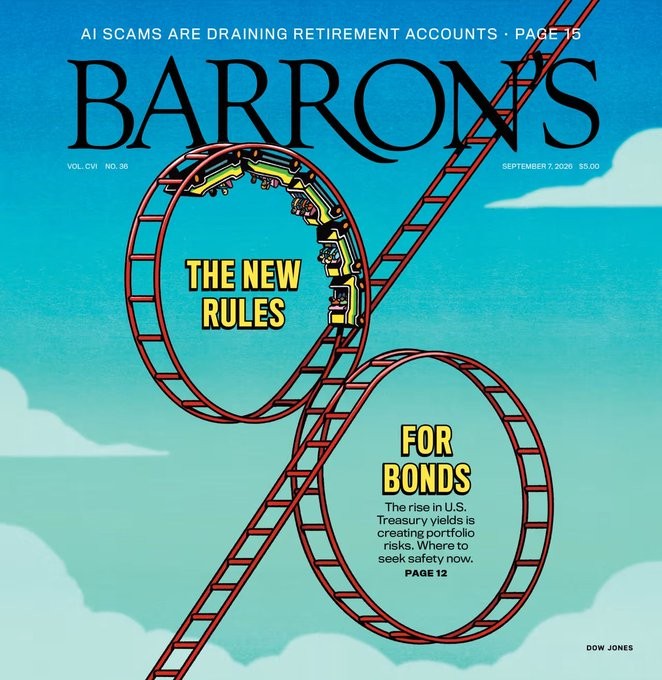
Rentabilidad del bono a 10 años de Estados Unidos (Actual: 4,95%) desde Septiembre del 2021:
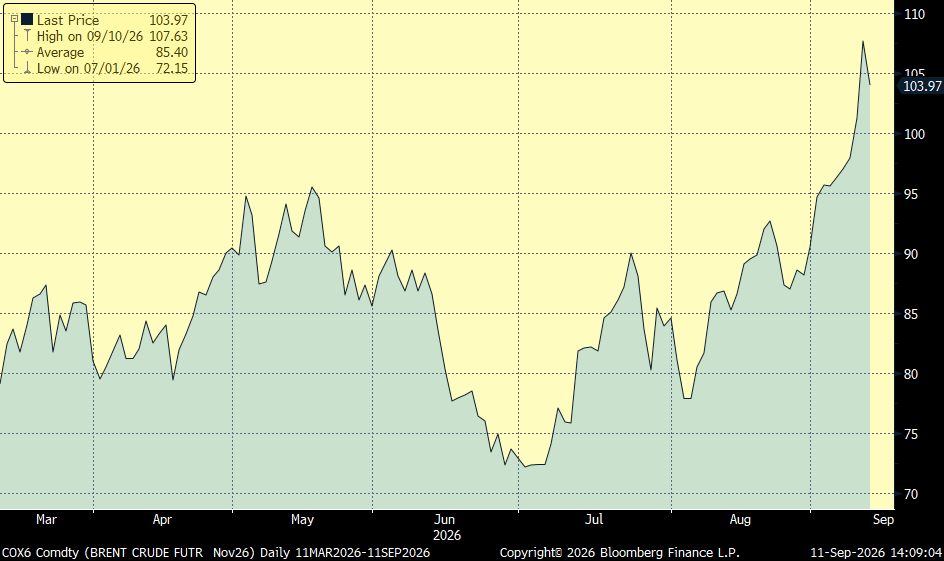
Ayer Trump volvió ayer a defender la fortaleza de la economía estadounidense, asegurando que los precios de la gasolina caerán por debajo de los 2 dólares por galón y que el petróleo se desplomará una vez celebradas las elecciones de mitad de mandato del próximo 3 de noviembre. Además, anunció que, si los republicanos mantienen el control tanto de la Cámara de Representantes como del Senado, entregará un “dividendo” de 5.000 dólares a cada ciudadano adulto, con la única condición de que el dinero se gaste dentro de Estados Unidos. Trump aseguró que la guerra con Irán terminará “inmediatamente” después de las elecciones de noviembre, argumentando que Teherán está intentando prolongar el conflicto para influir sobre el resultado electoral y que la presión económica estadounidense terminará obligándole a ceder. Sin embargo, según el Wall Street Journal, algunos de sus principales asesores, incluidos JD Vance y Marco Rubio, le han advertido en privado de que Irán podría resistir durante mucho más tiempo y que el conflicto podría incluso extenderse hasta el final de su mandato en enero de 2029. Por su parte, Teherán ha elevado nuevamente el tono, asegurando que está preparado para una guerra más intensa y advirtiendo que responderá de forma desproporcionada a nuevos ataques estadounidenses. De hecho, en las últimas horas la tensión en Oriente Próximo ha vuelto a aumentar por tres frentes diferentes, por un lado, los hutíes, respaldados por Irán, han conquistado el estratégico puerto yemení de Mocha, acercándose hasta unos 50 kilómetros del estrecho de Bab al-Mandeb, una de las principales rutas marítimas entre el océano Índico, el mar Rojo y el canal de Suez, al mismo tiempo, Irán y los países del Golfo preparan para el lunes una reunión en Omán con el objetivo de alcanzar algún tipo de acuerdo provisional que permita normalizar parcialmente el tráfico por Ormuz y finalmente, fuentes estadounidenses y regionales aseguran que Irán ha conseguido reanudar parcialmente la producción de misiles balísticos. Para el mercado energético, la combinación es especialmente preocupante porque ahora existen riesgos simultáneos sobre los dos grandes cuellos de botella marítimos de Oriente Próximo, Ormuz y Bab al-Mandeb, aunque las conversaciones del lunes introducen al menos una posible vía de desescalada. Toda esta tensión se ha trasladado al mercado y el precio del petróleo Brent alcanzó ayer los 107,63 dólares por barril (ahora cotiza a 104$).
Precio del barril de petróleo Brent durante los últimos meses:
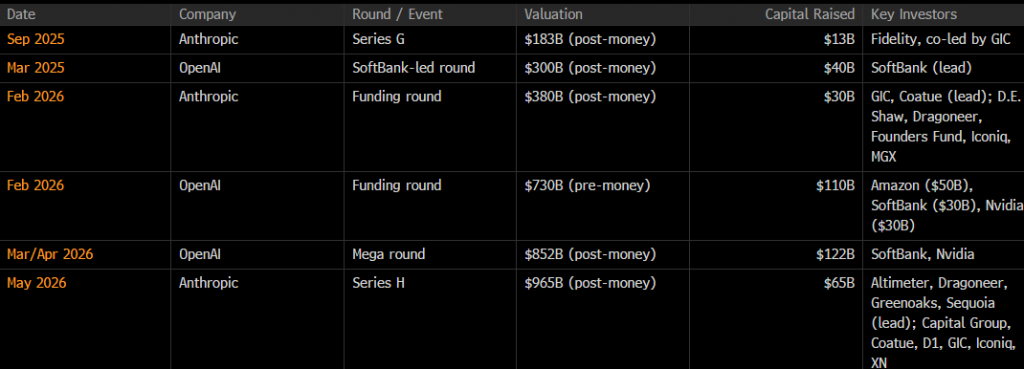
Según publicaba el Financial Times esta semana, los bancos que asesoran a Anthropic y OpenAI están tratando de convencer a las agencias de rating de que ambas compañías puedan obtener calificaciones investment grade una vez completen sus salidas a bolsa. La valoración más reciente de Anthropic se sitúa en 965 billones de dólares (Mayo del 2026), y muchos analistas hablan de una valoración de la compañía de 1,2 trillones de dólares en una futura salida a Bolsa. En el caso de OpenAI la valoración más reciente (Abril del 2026) cuando cerró una ronda de 122 billones de dólares, era de 852 billones de dólares.
Valuation History by Funding Round (Sep 2025 – Sep 2026).
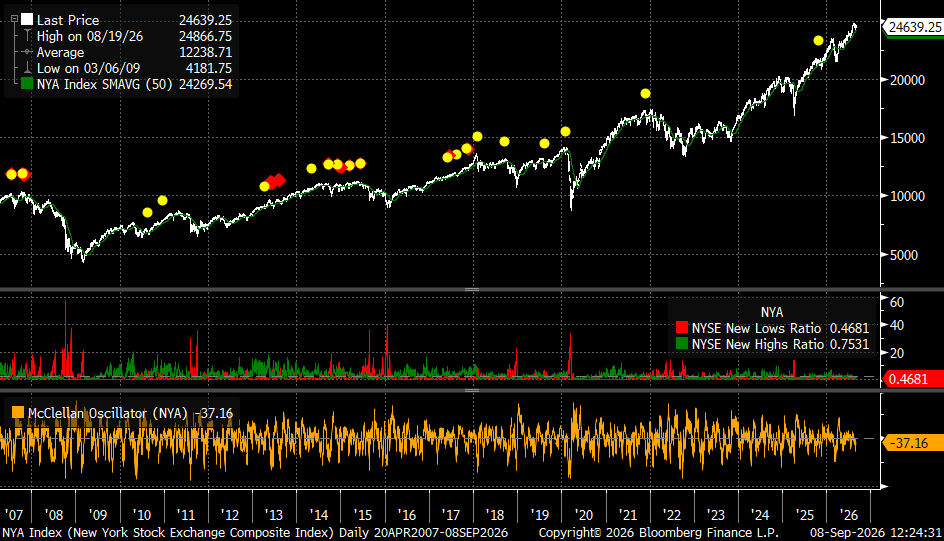
Como decía en el comentario de la semana pasada, Septiembre suele ser un mes complicado para los mercados, especialmente los años con elecciones legislativas en Estados Unidos. La combinación de señales técnicas contradictorias, volatilidad en el mercado de bonos y un sentimiento inversor dividido está alimentando la incertidumbre. El indicador técnico Hindenburg Omen, que refleja la divergencia creciente entre los valores que alcanzan simultáneamente máximos y mínimos preocupa a muchos analistas. Aunque este indicador no ha anticipado correctamente las últimas correcciones, como muestra el gráfico de abajo, sí sugiere un mercado dividido. Hasta la próxima temporada de resultados empresariales, los bancos centrales son la principal referencia para los inversores. En Estados Unidos, los sólidos datos de empleo han aumentado las probabilidades de una subida de tipos por parte de la Reserva Federal la semana que viene (probabilidad del 60%). El riesgo de una crisis de deuda sigue siendo limitado porque el aumento de las rentabilidades de los bonos soberanos se explica principalmente por una política monetaria más restrictiva.
Hindenburg Omen Study (puntos amarillos) del New York Stock Exchange desde el 2007:
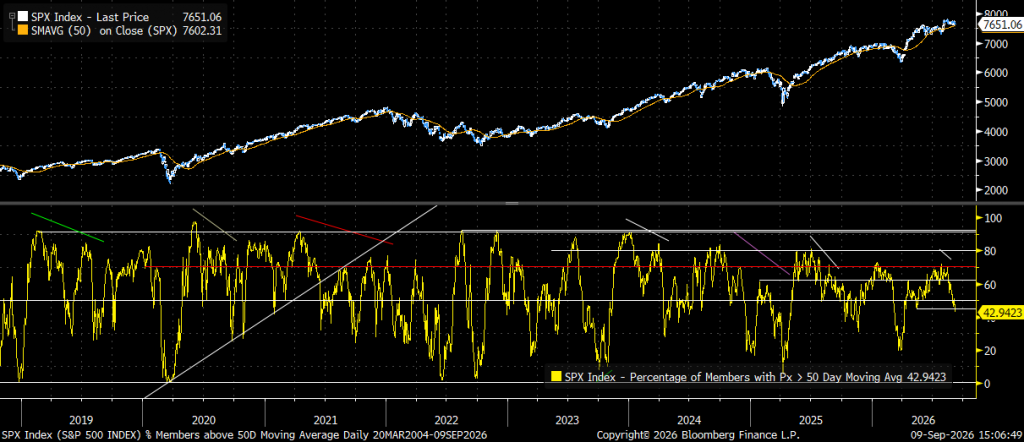
En el S&P 500 el porcentaje de compañías que están por encima de su media de 50 días es ahora del 43%, mínimo de los últimos 4 meses y señal de deterioro del índice:
En Estados Unidos los datos de empleo de agosto publicados la semana pasada sorprendieron positivamente y han reforzado las expectativas de una posible subida de tipos por parte de la Reserva Federal. La atención del mercado se concentra ahora en la evolución de la inflación, que será determinante para la decisión de septiembre. La inflación general sigue presionada por el encarecimiento de la energía y los combustibles, aunque la tendencia subyacente muestra una moderación gradual. Los miembros de la Fed han reiterado que una inflación cercana al 3,3% sigue siendo demasiado elevada respecto al objetivo del 2%. Aun así, algunos indicadores sugieren que la dinámica inflacionista está perdiendo intensidad. El crecimiento del empleo no parece generar presiones salariales excesivas porque el mercado laboral se encuentra relativamente equilibrado. La relación entre vacantes y desempleados ha vuelto a niveles cercanos a la normalidad. Por ello, el riesgo de una espiral salarios-precios continúa siendo reducido.
La Fed podría subir tipos la semana que viene, cuando la Reserva Federal americana sube tipos el comportamiento del S&P 500 en los siguientes meses depende del ciclo económico y de la velocidad del ciclo de subida de tipos de interés. Si es un ciclo lento de subidas de tipos o una única subida los inversores suelen ser alcistas y el S&P 500 sube por encima del 10% en el año siguiente.
El precio del gas europeo alcanzó esta semana nuevos máximos de tres años, y ayer superó los 80 euros por MWh (+149% desde el comienzo del conflicto entre Estados Unidos e Irán):
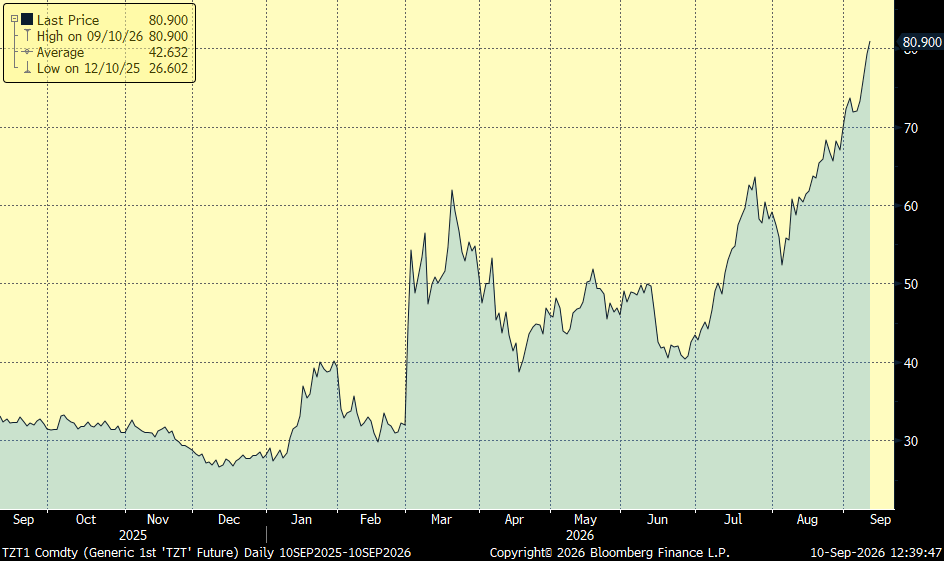
Según una encuesta publicada esta semana por Bloomberg, realizada entre 22 gestores de inversiones, los gestores de fondos europeos están ahora menos alcistas que a comienzo de año:
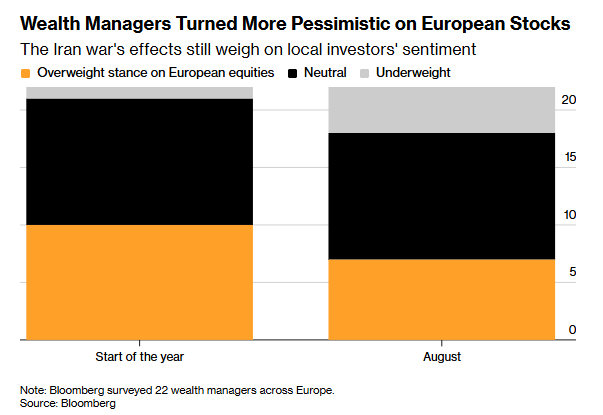
Columbia Threadneedle publicaba esta semana un análisis muy interesante señalando que el mercado de bonos chino, la rentabilidad del bono soberano chino a 10 años ofrece actualmente cerca de 315 puntos básicos menos que el Bono a 10 años estadounidense, un diferencial récord, a pesar del deterioro de las finanzas públicas, el elevado endeudamiento de los gobiernos locales y el desplome de los ingresos vinculados al sector inmobiliario. Sin embargo, esta situación no refleja necesariamente una mayor calidad crediticia de China. Más bien, pone de manifiesto las particularidades de la estructura de su mercado financiero. Mientras que los mercados de deuda occidentales dependen en gran medida de la demanda de inversores globales, el mercado chino se nutre de un enorme volumen de ahorro doméstico que permanece, en gran medida, dentro del país debido a los controles de capital. La caída de las rentabilidades en China no responde únicamente a un entorno de baja inflación, sino también a un fenómeno que algunos analistas describen como represión financiera, un exceso de ahorro doméstico compitiendo por un número limitado de activos considerados seguro. En las economías occidentales, los gobiernos deben competir por atraer capital internacional para financiar sus déficits. En China, por el contrario, los ahorradores disponen de muchas menos alternativas para invertir su patrimonio fuera del sistema doméstico.
Importante esta semana:
Las tensiones comerciales entre Estados Unidos y Canadá han vuelto a intensificarse después de que Trump amenazase con impedir que Bombardier venda sus aviones en territorio norteamericano si la compañía canadiense no traslada parte de su producción al país, coincidiendo con la entrada en vigor de las nuevas represalias comerciales canadienses este martes pasado. Ottawa ha impuesto aranceles de entre el 15% y el 50% sobre cerca de 20.000 millones de dólares de importaciones estadounidenses como respuesta a las medidas adoptadas anteriormente por Washington, mientras que Trump ha amenazado también con nuevas restricciones sobre vehículos canadienses.
El secretario del Tesoro americano Scott Bessent ayer volvió a intentar transmitir tranquilidad sobre el funcionamiento del mercado de Bonos de gobierno americano, asegurando que se encuentra en “muy buen estado” y señalando que la prima por plazo estaría en niveles muy reducidos en términos históricos. Respecto a las recompras, explicó que el Tesoro terminó comprando menos deuda de la inicialmente contemplada porque su objetivo no es intervenir a cualquier precio: “compramos barato”, es decir, aprovechan aquellas emisiones off-the-run que presentan descuentos o problemas de liquidez atractivos en lugar de utilizar las recompras como una herramienta mecánica para reducir las rentabilidades.
El Gobierno de Estados Unidos se ha comprometido a enviar 500 dólares a cerca de un millón de estadounidenses que, según la Casa Blanca, pagaron más de lo debido por sus seguros médicos de Obamacare. Los pagos comenzarán a distribuirse en octubre, apenas unas semanas antes de las elecciones legislativas de noviembre, en un contexto en el que el coste de la vida se ha convertido en una de las principales preocupaciones de los votantes. El anuncio llega, además, apenas un día después de que Donald Trump prometiera un pago de 5.000 dólares a cada ciudadano adulto si el Partido Republicano logra mantener el control de ambas cámaras del Congreso. Obamacare es el nombre por el que se conoce popularmente a la Ley de Cuidado de Salud Asequible (ACA). Dado que Estados Unidos carece de un sistema sanitario público universal, la reforma creó mercados de seguros médicos y un sistema de ayudas para reducir el coste de las primas, ampliando así el acceso a la cobertura sanitaria para millones de personas. La Casa Blanca justifica estos reembolsos prometidos por la existencia de un excedente de fondos acumulado a través de las denominadas «tasas de usuario». Estas son comisiones que las aseguradoras pagan por comercializar sus pólizas en la plataforma federal y que, en última instancia, suelen trasladarse al precio que pagan los asegurados. Como dichas tasas se fijan con antelación y el gasto efectivo en el mantenimiento del sistema habría sido inferior al previsto, se habría generado un superávit. Los pagos irán dirigidos principalmente a los usuarios que no reciben subvenciones para las primas y que, por tanto, asumen íntegramente el coste de su seguro médico. La medida resulta, sin embargo, paradójica. Durante este mandato, la Administración Trump respaldó el fin de las ayudas extraordinarias aprobadas durante la pandemia para reducir el coste de las primas de Obamacare. La desaparición de estas subvenciones provocó un fuerte aumento de los precios para numerosos asegurados y llevó a casi tres millones de estadounidenses a abandonar su cobertura médica al no poder asumir su coste.
En Alemania el domingo pasado el partido de ultraderecha Alternativa Para Alemania (AfD) obtuvo una arrolladora victoria con el 44% de los votos, más del doble que su resultado de 2021, en las elecciones de Sajonia-Anhalt, mientras la CDU se desplomó a cerca del 17,5%, su peor dato histórico en el estado, frente al 37,1% de 2021. AfD tiene 39 escaños de 84, pero necesita 42 para la mayoría absoluta, así que para gobernar necesitaría al menos un socio. El escenario más probable es que los partidos tradicionales formen una coalición sin la AfD aunque sea más compleja: CDU (18%) + SPD (9%) + Verdes (8,6%) + BSW (5,1%) sumarían aproximadamente el 40,7%, suficiente para una mayoría aunque frágil (ideologías incoherentes) y con cuatro partidos muy distintos. Si no se puede formar gobierno, la alternativa sería la repetición electoral, aunque parece poco probable.
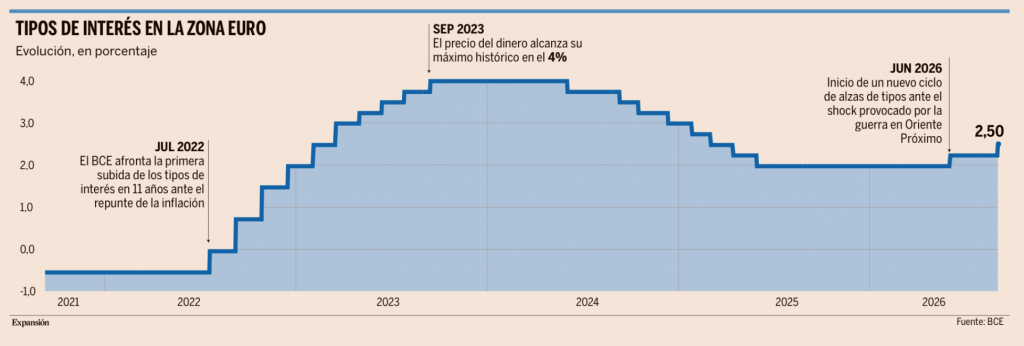
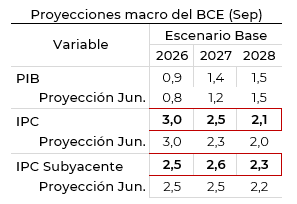
En Europa En línea con lo descontado por el mercado, el Consejo de Gobierno del Banco Central Europeo decidió ayer subir los tres tipos de interés oficiales en 25 puntos básicos, situando la facilidad de depósito en el 2,50%. La decisión responde a la persistencia de las presiones inflacionistas generadas por el conflicto en Oriente Próximo, en un contexto en el que el BCE espera que la inflación permanezca claramente por encima del objetivo durante un periodo prolongado. Lagarde reiteró que la institución mantiene su compromiso de devolver la inflación al 2% a medio plazo, aunque ha insistido nuevamente en que las futuras decisiones dependerán de los datos y se adoptarán reunión a reunión, sin comprometerse con una senda concreta de tipos. Las nuevas proyecciones del Banco Central Europeo confirman que el shock energético seguirá condicionando significativamente la inflación durante los próximos trimestres. El BCE mantiene su previsión de inflación general para 2026 en el 3,0%, pero eleva las estimaciones para 2027 y 2028 hasta el 2,5% y el 2,1%, respectivamente, mientras que la inflación subyacente se situaría en el 2,5%, 2,6% y 2,3%. Lagarde ha señalado además que la inflación general permanecerá claramente por encima del objetivo durante la primera mitad de 2027 y que la subyacente podría continuar aumentando hasta comienzos del próximo año, manteniéndose elevada durante buena parte de 2027 antes de moderarse en 2028. El BCE espera que el encarecimiento de la energía se vaya trasladando gradualmente a los alimentos y al resto de componentes subyacentes. En cuanto al crecimiento económico el BCE elevó sus previsiones de crecimiento hasta el 0,9% en 2026 y el 1,4% en 2027, destacando una resistencia de la economía superior a la esperada. Lagarde ha señalado que el crecimiento continúa siendo relativamente generalizado, con un buen comportamiento de las manufacturas apoyado por el aumento del gasto en defensa e infraestructuras, una recuperación del consumo y los servicios y un mayor dinamismo de la inversión asociada a la inteligencia artificial. No obstante, el balance de riesgos continúa claramente asimétrico, a la baja para el crecimiento y al alza para la inflación, fundamentalmente por la posibilidad de nuevas disrupciones energéticas y una transmisión más intensa del shock hacia precios y salarios. De cara a las próximas reuniones el BCE mantiene abiertas todas las posibilidades. Según fuentes de Bloomberg y Reuters, varios miembros del BCE consideran que el endurecimiento monetario probablemente tendrá que continuar durante los próximos meses y que incluso la reunión del 29 de octubre podría estar ya sobre la mesa para una nueva subida de tipos.
En Francia, Mélenchon, candidato de la izquierda radical a las presidenciales francesas, ha acusado al BCE de estar “llevándonos contra un muro”, en una nueva crítica al endurecimiento de la política monetaria europea. El comentario refleja que, cuanto más tiempo permanezcan elevados los tipos, mayor será la tensión entre política monetaria y política fiscal en economías con elevados niveles de deuda pública.
Siguiente en Europa este lunes conocimos el crecimiento de la zona euro que aguantó mejor de lo esperado y además en septiembre mejoró la confianza de los inversores. El Eurostat revisó al alza la cifra de crecimiento del PIB del Segundo Trimestre de la zona euro que avanzó un +0,6% trimestral, dos décimas por encima de la cifra preliminar y una clara aceleración tras el estancamiento registrado en el primer trimestre, situando este como el mejor trimestre de crecimiento desde 2022. Aunque gran parte de este dinamismo se debió a la revisión de los datos de Irlanda, cuyo PIB creció un +10,2% entre abril y junio, muy por encima del +3,9% estimado inicialmente, revirtiendo además la contracción del -7,8% registrada en el primer trimestre, unos datos distorsionados por el elevado peso que tienen en el país las multinacionales extranjeras, la publicación no deja de reflejar una notable resiliencia de la actividad en el conjunto de la eurozona. Y es que, pese a que la inflación se encuentra en máximos de los últimos tres años como consecuencia de las tensiones derivadas de la guerra de Irán, el crecimiento interanual del PIB regional se aceleró hasta el +1,2%, apoyado en el aumento de la inversión en defensa e infraestructuras, así como en el fuerte impulso de los proyectos vinculados a la inteligencia artificial. Alemania parece estar dejando atrás un prolongado ciclo recesivo de varios años, con su PIB acumulando tres trimestres de crecimiento positivo y acelerando el avance interanual hasta el +1%. Por el lado negativo, Francia se estancó en el segundo trimestre tras haber registrado una contracción del -0,2%. Además, el mismo lunes, se publicó el índice Sentix de confianza de los inversores que para la zona euro se elevó en septiembre hasta +5,1 desde el +0,9 previo y por encima del +1,7 previsto.
En China esta semana publicó que en agosto logró ampliar su superávit comercial hasta los 119.090 millones de dólares reflejando el elevado dinamismo de su sector exportador, impulsado significativamente por la demanda global asociada a la inteligencia artificial. El crecimiento de las exportaciones fue del +25%, impulsado por el papel de la tecnología, con las exportaciones de alta tecnología subiendo casi un +57% y las de circuitos integrados un +130%, empujados al alza además por el fuerte aumento de los precios de estos bienes. Datos que consolidan la posición de China en la cadena de valor tecnológica global. Por otro lado, también se elevaron las importaciones con un crecimiento del +28,2%. En el acumulado del año, el superávit comercial se elevó hasta los 806.000 millones de dólares, lo que apunta a que China se encamina a un récord de superávit externo, unas cifras que llegan a escasas semanas de una nueva reunión entre los lideres de Estados Unidos y China, donde una vez más la guerra comercial y los aranceles serán uno de los temas principales a tratar. Las exportaciones de China a Estados Unidos se incrementaron un +34% interanual, lo que deja el superávit comercial chino en los 29.000 millones de dólares, un crecimiento del +44% interanual y el mayor saldo positivo desde la vuelta de Trump a la Casa Blanca.
La situación empieza a cambiar en los mercados. Katie Martin. Financial Times.
Era evidente lo que sucedía. El presidente estadounidense estaba desmantelando alianzas geopolíticas con impuestos comerciales aparentemente arbitrarios. Buscaba doblegar el personal y las acciones de la Reserva Federal a su voluntad. Ya había despedido a Erika McEntarfer, directora de la Oficina de Estadísticas Laborales, porque no le gustaban las estadísticas. Seleccionaba ganadores y perdedores entre las acciones cotizadas mientras recibía generosos regalos de peces gordos de las grandes corporaciones que buscaban congraciarse con él. Y esto sin mencionar el sinsentido de las criptomonedas. Todo apestaba, socavaba el dominio de EEUU en los mercados globales, y todos lo sabían. Simplemente no lo decían en voz alta.
Bancos, casas de inversión, centros de estudios y todos los demás vivían con el temor de molestar a un presidente que parecía estar en la cúspide de su poder o a un secretario del Tesoro que aún era considerado una figura sabia y estabilizadora en una administración por lo demás desestabilizada. Las críticas directas a los colaboradores financieros de Donald Trump se mantenían en secreto.
En público, era mucho más fácil, y sinceramente racional, para los analistas e inversores actuar con cautela, hablar con cortesía si acaso, y dejar las valoraciones honestas para el público en general.
Pero algo ha cambiado en las últimas semanas, sobre todo desde que el Departamento del Tesoro de Scott Bessent empezó a intervenir en el mercado de bonos. No pretendo faltar al respeto a los especialistas en Bolsa, pero en la jerarquía de los mercados, las acciones no se consideran la disciplina más intelectual. Dado que la selección de acciones rara vez funciona, siempre es mucho mejor comprar un índice y mantenerlo durante algunos años.
Los inversores en bonos, sin embargo, suelen obtener rendimientos más modestos, pero se consideran a sí mismos (con razón o sin ella) en un plano intelectual superior, hablando sin parar de cosas como los diferenciales de swaps y la convexidad.
Así que cuando Trump interfirió con la libre determinación de precios en el mercado de valores —por ejemplo, cuando Intel “alcanzó un acuerdo histórico” para vender una participación de 9.000 millones de dólares a su administración— los inversores en acciones no le dieron importancia. El mercado seguía en general al alza, así que ¿a quién le importaba? Pero cuando el Departamento del Tesoro emprendió una serie de acciones en el mercado de bonos aparentemente diseñadas para reducir los costos de endeudamiento del país, provocó a una bestia: una bestia con un complejo de superioridad intelectual.
Lentamente, y a veces sutilmente, pero con seguridad, las voces que denuncian las incoherencias e irracionalidades de la administración se hacen oír con más fuerza. En parte, esto se debe a que ahora cuentan con el respaldo de Stan Druckenmiller, magnate de los fondos de inversión macroeconómicos y mentor de figuras como el propio Bessent y también del presidente de la Reserva Federal, Kevin Warsh.
En un artículo de opinión publicado en el Wall Street Journal , Druck, como se le conoce, criticó la decisión de Bessent de aumentar la recompra de bonos del gobierno estadounidense a largo plazo, abogando por que se permitiera a los mercados dar malas noticias a los responsables políticos. “Los gobiernos que defienden los precios en contra de los fundamentos siempre pierden”, escribió . “Dejen que el mercado de bonos hable”. ¡Vaya!
Más directos
En las páginas de noticias del FT, otros participantes del mercado también han sido más directos en sus críticas. Los esfuerzos apenas disimulados de Bessent por inflar los precios de los bonos son, según comentaron algunos a mis colegas, “caprichosos”, “contraproducentes” y un “tapón para un agujero de bala” que “reduce la credibilidad general”. Resulta muy difícil imaginar que se utilizara este tipo de lenguaje el año pasado, cuando el presidente pedía a los bancos que despidieran a los analistas que no le caían bien.
Ahora, los expertos en mercados detectan indirectas por doquier. Por ejemplo, los analistas de bonos leyeron entre líneas y se estremecieron ante una reciente publicación en el blog de Tobias Adrian, un alto funcionario de mercados del FMI, en su último día en el cargo. En la publicación, con el tono diplomático y generalmente sobrio del FMI, se discutían los desafíos de la comunicación de los bancos centrales en un mundo incierto. No se mencionaba a Bessent, ni a Warsh, ni a la Reserva Federal. Pero sí a la “función esencial de descubrimiento de precios” de los mercados y la necesidad de que los responsables políticos hablaran “con humildad”. Esto rápidamente se viralizó en los círculos del mercado de bonos, con reacciones como “¡ay!”.
¿La publicación del blog de Adrian criticaba a la Reserva Federal o al Departamento del Tesoro? En absoluto. Se trata de un análisis profundo de los desafíos globales que enfrentan los responsables políticos en todo el mundo. Sin embargo, algunos inversores en bonos lo interpretaron como una confirmación de su inquietud ante los mensajes confusos de la administración y sus manipulaciones en los mercados de deuda.
Cuando los políticos, por ejemplo, en Francia o el Reino Unido, se enredan con los mercados, los analistas financieros los critican duramente, un intercambio saludable que ayuda tanto a políticos como a votantes a comprender las ventajas y desventajas de las decisiones. Todavía no hemos llegado a ese punto de brutal honestidad con EEUU.
Pero por la razón que sea —ya sea porque los analistas presienten que hay sangre en el agua o porque están aprendiendo a convivir con el riesgo de intimidación— están aportando un matiz ligeramente más incisivo a sus análisis.
Por qué Estados Unidos e Irán siguen escalando el conflicto. Andrew England. Financial Times.
Al amparo de la oscuridad, miembros de la Guardia Revolucionaria iraní preparaban dos lanzacohetes para disparar minas marinas desde la pequeña isla de Larak hacia el estrecho de Ormuz. Antes de que pudieran completar su misión, fueron avistados por fuerzas estadounidenses, que destruyeron los lanzadores. Los ataques rompieron un mes de tregua en las hostilidades entre Estados Unidos e Irán, desencadenando una nueva ronda de ataques de represalia la semana pasada y poniendo de manifiesto los peligros de la situación de punto muerto, mientras ambas partes luchan por hacerse con el control del estrecho.
Durante semanas, los mediadores habían confiado en crear una vía para que las partes en conflicto volvieran al breve memorando de entendimiento de junio que debía abrir el Estrecho y reanudar las conversaciones para poner una solución definitiva a la guerra. Pero después de que este esfuerzo diplomático se prolongase, la Administración Trump les comunicó que no volvería al memorando de entendimiento, según fuentes cercanas a las conversaciones. En su lugar, ahora busca un acuerdo más integral que abarque no sólo el Estrecho, sino también el programa nuclear de Teherán, según explica un diplomático al tanto de la situación. “Estados Unidos quiere un acuerdo si Irán está dispuesto a aceptarlo, pero no tiene prisa. Tendría que ser un acuerdo nuevo; quieren algo sobre el tema nuclear”, explica el diplomático. “Su postura es: ‘Vamos a llegar a un acuerdo final sobre el programa nuclear y el Estrecho’”.
Corredor seguro
El presidente Donald Trump parece apostar a que Estados Unidos puede garantizar un flujo constante de petróleo a través del estrecho protegiendo el transporte marítimo, mientras utiliza un bloqueo naval y sanciones para asfixiar la maltrecha economía iraní. Pero los líderes de la república islámica han amenazado con tomar represalias militares por el bloqueo y han advertido que ningún otro productor del Golfo podrá exportar petróleo si Irán no puede hacerlo. Diplomáticos y analistas afirman que este estancamiento es insostenible y conlleva el riesgo de nuevas escaladas.
“Cada señal que le envían a Trump indica que… cuanto más éxito tenga Estados Unidos a la hora de estrangular su economía, más recurrirán los iraníes a la fuerza”, señala Ali Vaez, experto en Irán de Crisis Group. “Así que, si Trump cree que puede salirse con la suya sólo con la guerra económica, se equivoca. Los iraníes lo arrastrarán de nuevo a una guerra abierta”. La Casa Blanca declinó hacer comentarios sobre sus condiciones para un acuerdo con Irán. La semana pasada, Trump desestimó las informaciones de que estaba “intentando forzar a Irán a sentarse en la mesa de negociación”, afirmando que “no podía importarle menos que firmasen un acuerdo que, para ellos, no tenía valor”.
El endurecimiento de la postura del presidente se remonta al 22 de agosto, cuando el secretario de Energía de Estados Unidos, Chris Wright, afirmó que la media de siete días del petróleo que salía del estrecho superaba los 8 millones de barriles diarios. Si bien antes de la guerra salían del estrecho unos 20 millones de barriles diarios de crudo y productos refinados, esta cifra indicaba que Estados Unidos estaba debilitando el control iraní sobre la vía marítima. El almirante Brad Cooper, comandante del Comando Central de las Fuerzas Armadas de Estados Unidos, declaró hace dos semanas que Estados Unidos había retirado todas las minas marinas iraníes de las rutas marítimas internacionales del estrecho.
Dos días después, Estados Unidos atacó a las fuerzas iraníes en Larak, acusándolas de intentar volver a minar el estrecho, por donde transitaba aproximadamente una quinta parte del petróleo y el gas del mundo antes de que Estados Unidos e Israel iniciaran la guerra en febrero. El recrudecimiento de la tensión la semana pasada desencadenó dos días de ataques recíprocos en los que Irán respondió disparando contra bases que albergaban fuerzas estadounidenses en la región. Al menos dos petroleros también fueron atacados.
Funcionarios iraníes afirmaron que un ataque estadounidense alcanzó una celebración nupcial cerca de la ciudad de Sirik, en el sur de Irán, causando la muerte de cuatro personas y dejando decenas de heridos en lo que calificaron de crimen de guerra. Los líderes iraníes declararon la semana pasada que Teherán desea retomar el memorando de entendimiento de junio, al tiempo que amenazaron con “golpes demoledores” contra las fuerzas estadounidenses si continúan las hostilidades. Estados Unidos “pronto verá que la nueva estrategia de Irán en el campo de batalla, en la diplomacia y en la respuesta al bloqueo económico destruirá sus cimientos”, afirmó Mohsen Rezaei, máximo responsable de seguridad de Irán.
Desgaste
Sin embargo, los iraníes sufren cada vez más las consecuencias económicas del bloqueo. Dos semanas atrás, se formaron largas colas frente a las gasolineras de Teherán debido a la escasez de petróleo que sufre la República. La inflación galopante, en particular el aumento vertiginoso de los precios de los alimentos se ha convertido en el tema principal de conversación en la capital. Los estantes de los supermercados están bien surtidos, pero el precio de los productos sube casi a diario. No obstante, los analistas no esperan que el régimen, que durante décadas ha trabajado para sortear y resistir las sanciones occidentales, capitule. Por el contrario, afirman que Teherán luchará por mantener su influencia sobre el estrecho, que se ha convertido en su principal baza frente a Estados Unidos en lo que considera una batalla existencial.
A pesar de las afirmaciones de Estados Unidos sobre el aumento del flujo de petróleo a través del Estrecho de Ormuz, el presidente Donald Trump ha tenido hasta ahora poco éxito a la hora de conseguir rebajar los precios del combustible antes de las elecciones de mitad de mandato de noviembre. El crudo Brent ronda los 97 dólares el barril, mientras que el precio promedio del diésel en las gasolineras estadounidenses alcanzó los 5,78 dólares el galón el miércoles, superando el máximo de la guerra registrado en abril, según la Asociación Estadounidense del Automóvil.
Ya no hay conversaciones entre Estados Unidos e Irán. Sin embargo, los mediadores han mantenido abiertos canales de comunicación informales entre las partes en conflicto y están intentando crear un marco para negociar un posible nuevo acuerdo, según fuentes diplomáticas. Irán y Omán declararon hace dos semanas estar cerca de acordar una solución temporal para gestionar el transporte marítimo a través del Estrecho, algo que los diplomáticos confiaban en que abriese la puerta a retomar el memorando de entendimiento de junio.
Conversaciones
Si bien Estados Unidos inicialmente respaldó esas conversaciones, funcionarios de la Administración han comunicado a los mediadores que desean que el Estrecho permanezca abierto en su totalidad, independientemente de lo que acuerde Teherán y Mascate, según fuentes consultadas. “Tras haber sido informados de que Irán y Omán estaban haciendo progresos, [Estados Unidos] ha cambiado las reglas del juego”, afirma una de las fuentes.
Irán también modificó su postura durante las conversaciones con Omán, buscando reafirmar su control sobre el estrecho. Teherán insiste en que sólo reabrirá el estrecho una vez que Estados Unidos levante el bloqueo, restablezca una exención petrolera con la que pueda vender petróleo y le permita acceder a algunos de sus activos congelados en el extranjero, según explican personas familiarizadas con las conversaciones.
Estos temas se abordaron en el memorando de entendimiento, que debía extender durante 60 días un alto el fuego acordado abril y reabrir gradualmente el estrecho mientras se desarrollaban las negociaciones para un acuerdo final, que incluyese el programa nuclear iraní. Pero ese acuerdo se desmoronó rápidamente. Los analistas afirman que las posibilidades de alcanzar un acuerdo nuclear —que siempre se espera que sea el elemento más prolongado y complejo de cualquier negociación— son escasas, ya que la profunda desconfianza entre las partes no ha hecho más que agravarse durante la guerra.
“Nos encontramos en un prolongado punto muerto”, explica Sanam Vakil, de Chatham House, añadiendo que ninguna de las partes está dispuesta a ceder su influencia a menos que puedan reclamar una victoria sobre la otra. “El equipo de Trump cree ahora que puede usar la presión económica para estrangular lentamente a Irán y que haga concesiones”, afirma Vakil. “Pero no entienden que existe un margen de tiempo muy estrecho para que ambas partes lleguen a un acuerdo. De lo contrario, volveremos a una mayor escalada”.
Warsh aún podría ser un buen presidente de la Fed. Martin Wolf. Financial Times.
Es posible que Kevin Warsh se convierta en el banquero central que EEUU y el mundo necesitan? Tras su discurso en el simposio de Jackson Hole, soy menos pesimista al respecto. Se avecinan decisiones difíciles, tanto intelectual como políticamente. Pero su discurso En nuestro tiempo fue claro y sensato: claro en cuanto a objetivos de política monetaria y sensato en cuanto a cómo debe actuar la Fed. Esto es alentador. Y podría resultar de gran importancia en el futuro.
Como ya he señalado, Warsh ha sido una figura enigmática. En el pasado, se presentó como un defensor de la lucha contra la inflación, especialmente por su preocupación prematura ante los peligros de las políticas monetarias adoptadas tras la crisis financiera mundial. De hecho, ya expresó esta preocupación en marzo de 2010. Sin embargo, antes de su nombramiento como presidente de la Fed por Donald Trump, parecía ceder a la presión política para mostrarse optimista sobre las perspectivas de productividad e inflación. El temor era que fuera un títere político, cuyas decisiones dependieran de quién estuviera en el poder.
Sin embargo, desde que Warsh asumió la presidencia, la situación ha mejorado. Es cierto que, como señaló mi colega Chris Giles el 11 de agosto, Warsh no se ha involucrado de forma sustancial en el análisis del estado de la economía estadounidense. No obstante, la Fed, bajo su dirección, ha anunciado la creación de cinco grupos de trabajo para evaluar sus comunicaciones, la gestión de su balance, los datos que utiliza, las perspectivas de productividad y sus marcos de política monetaria, todos ellos integrados por figuras de reconocido prestigio. Espero que esta haya sido una estrategia inteligente para ganar credibilidad ante los desafíos que se avecinan.
El discurso de Jackson Hole, constaba de tres secciones principales: una reflexión sobre las implicaciones de la IA para la economía; una crítica a la orientación prospectiva; y una reafirmación de los objetivos fundamentales de la Fed. Todas son importantes.
Es fundamental evaluar las implicaciones de la IA para la economía y, por ende, para la política monetaria. Para ello, es crucial comprender la magnitud y la naturaleza de la incertidumbre.
La incertidumbre es el mayor problema de la orientación prospectiva. No se trata solo de que tengamos incertidumbre sobre cómo afectará la política monetaria a la economía. Va mucho más allá. Como argumentaron John Kay y Mervyn King en su excelente libro, Radical Uncertainty , hay muchísimas cosas que desconocemos. Nadie puede observar nuestros sistemas financieros y monetarios, la política nacional e internacional, el cambio climático, el repentino inicio de la pandemia de Covid y los cambios tecnológicos de las últimas décadas sin darse cuenta de la enorme incertidumbre que existe. La orientación prospectiva funciona bien si no hay grandes cambios. Pero los hay, una y otra vez.
Como señaló Warsh, la orientación prospectiva se introdujo como práctica habitual tras la crisis financiera. Esto se justificaba cuando existía una preocupación abrumadora que, previsiblemente, se prolongaría durante mucho tiempo, como de hecho ocurrió. Sin embargo, cabe destacar lo inútil que resultó esta forma de “orientación prospectiva” justo antes de la crisis, cuando la precisión era crucial. El entonces presidente de la Fed, Ben Bernanke, economista muy cualificado, declaró en marzo de 2007 que “parece probable que el impacto de los problemas del mercado de hipotecas subprime en la economía en general y en los mercados financieros esté contenido”. La declaración parecía razonable en aquel momento. Pero estaba completamente equivocada.
Otro ámbito en el que creo que la economía convencional ha demostrado ser engañosa es, como indicó Warsh en su discurso, al considerar que la cantidad de dinero es irrelevante. El aumento de precios tras la pandemia, tras la enorme expansión monetaria de 2020, es una muestra de que esta visión es errónea.
La cuestión radica, pues, en la incertidumbre generalizada sobre la economía. Una economía no es una máquina que puedan manipular tecnócratas según reglas predecibles. Además, la orientación prospectiva crea un “cuadro de espejos”: el banco central ve en los mercados, no juicios independientes, sino una imagen de sus propias declaraciones, a medida que los participantes pasan de invertir según su propio criterio a seguir las previsiones de la Fed. Incluso proporcionar una función de reacción excede las capacidades de los responsables políticos, sobre todo cuando hay grandes perturbaciones.
Esto no es una receta para la inactividad. Al contrario, como señala Warsh, existen algunos principios clave. Estos incluyen contar con datos precisos y actualizados; ser conscientes de que una baja inflación es condición necesaria para un bajo desempleo; depender de los tipos a corto plazo como principal instrumento de política monetaria; y, sobre todo, como él afirma, que “el objetivo de estabilidad de precios de la Fed del 2%… es una meta firme y fija”. Lograr este objetivo es vital. La mejor manera de hacerlo es demostrar por qué el banco central considera que su política de tipos es la adecuada para su objetivo.
Esto no es lo que cree el presidente de EEUU. El 4 de septiembre de 2026, en Truth Social , Trump ordenó: “BAJA LA TASA [de interés] O DEJARÉ DE COMERCIAR CON PAÍSES CON LOS QUE TENEMOS DÉFICIT”. No hace falta analizar la (i)lógica económica. Lo importante es su creencia de que “UN PAÍS FUERTE SIGNIFICA UNA TASA DE INTERÉS MÁS BAJA: ES UN MEJOR CRÉDITO… ¡Así de simple!”. La inflación, en su opinión, es irrelevante.
Eso no debe aplicarse a Warsh. Debe cumplir su objetivo, a pesar de los elevados déficits fiscales y la deuda, los tipos de interés reales y nominales estructuralmente más altas que en la década de 2010 y el cambio tecnológico. Para ello, debe demostrar la mayor claridad posible sobre la economía. Pero, sin duda, el requisito más importante es la valentía: debe esforzarse por cumplir con el deber de la Fed y, por lo tanto, lograr una baja inflación, al margen de las presiones políticas que reciba.
Se abrió una nueva era. Ana Palacio. (El Mundo de hoy).
Casi tres mil muertos. Las Torres Gemelas, simbólico corazón financiero de la potencia hegemónica mundial –artífice principal y referente del orden internacional basado en reglas–, orgullosamente enhiestas en el perfil de Manhattan, embestidas por sendos Boeing 767, derruidas, fundidas; escombro y cenizas. El Pentágono, cerebro del poder militar, golpeado con idéntico método. Autoría de Al Qaeda, una organización terrorista. Ése fue el balance urgente del 11 de septiembre de 2001. Hoy, cumple ir más allá y preguntarnos por sus consecuencias desde una perspectiva global, por lo que aquel ataque reveló la vulnerabilidad del sistema asentado sobre la primacía estadounidense que un discurso oficial compartido juzgaba sólidamente instalado. Por cómo se abrió una nueva era.
Quienes entonces teníamos edad suficiente para registrar lo que veíamos conservamos nítida la imagen de dónde estábamos y qué hacíamos en aquellas horas de incredulidades enlazadas. Yo salía de una cita médica en mi batalla con el cáncer y mantenía una conferencia telefónica con la mesa de la comisión del Parlamento Europeo que presidía. El secretario nos alertó del primer impacto. Me viene a mientes un gesto muy menor: interrumpimos nuestro diálogo, mientras todos presionábamos compulsivamente el botón refresh en el teclado del ordenador en busca de la última información. Recuerdo en particular el segundo impacto disipando cualquier posibilidad de accidente; luego el desplome de las torres y la congoja física ligada a un barrunto inmediato. El mundo acababa de cambiar.
Un cuarto de siglo parece distancia apropiada para volver sobre aquel día, distinguiendo lo que vimos de los procesos que se iniciaron o reforzaron, cuyo alcance y envergadura sólo conoceríamos mucho después.
En España llevábamos décadas combatiendo a ETA y tratando de convencer a nuestros socios del sinsentido de considerar el terrorismo como un mero problema doméstico de quienes lo padecíamos. También el Reino Unido sufría esa lacra. La construcción europea había avanzado más en la eliminación de las fronteras interiores que en la creación de instrumentos jurídicos y securitarios operativos en aquel área pendiente de balizar. El 11-S mudó esa percepción.
Con los maratonianos interludios de volar cada tres semanas a Houston para recibir la quimioterapia que, por formar parte de un protocolo de investigación, había de administrarse allí, los meses siguientes tuvieron Bruselas como centro, volcados en la actividad normativa desencadenada por los atentados. La lucha contra el terrorismo pasó a concernir a toda la Unión, en el marco del espacio de libertad, seguridad y justicia. Se aceleraron acuerdos hasta entonces impensables: la definición común del delito, la orden europea de detención y entrega, una cooperación policial y judicial más estrecha. Fue también el periodo previo a mi nombramiento como ministra de Asuntos Exteriores.
Desde el Gobierno, aquella realidad planteaba una cuestión diferente: ¿qué significaba ser aliado de Estados Unidos tras el ataque más grave de su historia? Afganistán obedecía a una lógica elemental. Una alianza no puede consistir en acogerse a sus ventajas cuando las necesitamos y descubrir sus límites cuando el compromiso tiene un coste. Los aliados se acreditan cuando estar junto al otro no reporta beneficios –ni siquiera es gratuito–. Después de la activación por primera vez del artículo 5 del Tratado de Washington, dejar solo a Estados Unidos frente a quienes habían organizado y amparado los atentados habría vaciado de sustancia la propia alianza.
Irak no era lo mismo, si bien reflejó esta filosofía. En mi memoria de los meses iniciales en el Gobierno, el 11 de septiembre de 2002 cobra un valor especial. Participé en Battery Park (contiguo a la zona cero) en una ceremonia de homenaje a las víctimas. Allí estaba The Sphere, la escultura de Fritz Koenig recuperada de los escombros, dañada. Aquella noche, con Colin Powell, hablamos de Afganistán. Y empezamos a hablar de Irak. Al día siguiente, George W. Bush compareció ante la Asamblea General de Naciones Unidas y situó el régimen de Saddam Hussein en el núcleo de la agenda multilateral.
La proximidad temporal terminaría embrollando ambas empresas bajo una rúbrica cajón de sastre: War on Terror. Afganistán era consecuencia directa del 11-S. Irak se sustentaba en argumentos distintos y reclamaba un juicio individualizado. Entre los europeos pesaba una pregunta que el relato posterior ha tendido a difuminar: ¿qué debía hacer un aliado si Estados Unidos decidía, en última instancia, lanzar una ofensiva que suscitaba dudas de calado? En la UE, las respuestas fueron dispares; sin embargo, una mayoría de Estados miembros apoyó –con un abanico de matices– al «Amigo Americano». Influyó, más de lo que hoy se admite, la voluntad de demostrar que el vínculo transatlántico conservaba contenido también cuando existían discrepancias, incluso profundas.
El 11-S transformó asimismo al país atacado. La excepcionalidad fue desplazando poder hacia el Ejecutivo, cambiando el contrato social entre el ciudadano y el Estado; ampliando en detrimento de las libertades públicas los mecanismos de vigilancia y seguridad –tendencia que entraría en resonancia con las capacidades tecnológicas que se desarrollaron–. La fuerza militar ganó terreno frente a la diplomacia, y operaciones nacidas de aquella agresión se prolongaron durante décadas, en escenarios cada vez más alejados y con recursos técnicos inéditos. Se erosionó la formidable solidaridad aliada que había cuajado en la extraordinaria unanimidad del Consejo Atlántico para defender precisamente a Estados Unidos. Millones de estadounidenses han alcanzado así la edad adulta sin conocer otra normalidad: lo excepcional acabó pareciendo ordinario.
Veinticinco años después es fácil ordenar las piezas y construir una explicación perfecta de lo que se debió ver, comprender y hacer. Es el espejismo de la mirada retrospectiva. Quienes toman decisiones no actúan desde el futuro, sino desde circunstancias concretas, con la información disponible, sus certezas y sus titubeos, ante problemas que exigen respuesta sin concederles el privilegio de atisbar el desenlace. Y acaso estas reconstrucciones ex post facto resulten aún más seductoras en momentos de debilidad. Cuando a una sociedad le falta aplomo y trabazón, postular que todo desastre es secuela de fallos identificables proporciona una ilusión de dominio sobre un presente que se le escapa.
Por eso, el ejercicio más útil no radica en inventariar carencias, oportunidades perdidas o errores, sino en analizar qué otras cosas estaban sucediendo en septiembre de 2001 cuya magnitud no podíamos captar.
El propio terrorismo cambió de escala e, incluso, de naturaleza. Hasta entonces, por devastadoras que fueran sus acciones, los golpes terroristas se abordaban desde el ámbito de la policía, la justicia o la inteligencia; estos grupos no eran considerados interlocutores en el sistema internacional. Gradualmente, esa frontera se hizo porosa y alguno llegó a controlar territorio, recaudar, administrar «justicia», mantener estructuras burocráticas y desempeñar funciones inherentes a la forma de Estado. Esa lógica culminó en la proclamación del califato por el Estado Islámico. Los talibanes recorrieron otro camino ligado también al terrorismo: desde régimen derrocado a insurgencia, de ésta a interlocutor en la negociación y, finalmente, autoridad de facto en Afganistán. En paralelo, los Estados han ido aceptando sentarse con entes anteriormente vistos únicamente como enemigos a batir. Sin tratar de legitimar, constatan que el poder efectivo ha dejado de coincidir siempre con las líneas nítidas del Estado clásico.
China estaba a punto de incorporarse a la Organización Mundial del Comercio. Su membresía se correspondía plenamente con el espíritu de una época que confiaba en la virtualidad transformadora de la globalización: integrar al gran país-civilización en las cadenas de valor mundiales significaría multiplicar los intereses concurrentes y, con el tiempo, favorecer su apertura política. No resultaba absurdo apreciarlo. Vivíamos todavía los años de la globalización feliz, cuando comercio, prosperidad y paz parecían avanzar en la misma dirección. El salto cualitativo chino y, sobre todo, nuestra percepción de sus consecuencias estratégicas vendrían después. China iría tomando conciencia de su peso; y la interdependencia, que estimábamos portadora de estabilidad, empezaría a revelar arsenalización y vulnerabilidad.
También Rusia era otra Rusia. Putin llevaba apenas un año como presidente. Su fulgurante ascenso había estado ligado a los atentados contra edificios residenciales de 1999 atribuidos a terroristas chechenos, a la segunda guerra de Chechenia y a la destrucción de Grozni. Enfrentar el terrorismo fue crucial en la consolidación de su figura de «hombre fuerte». Pero en septiembre de 2001 no había desvelado el proyecto revisionista e imperial que lamentablemente conocemos. Es más, tras el 11-S buscó la cooperación con Washington y se revistió de compañero de viaje en una lucha común. Georgia, Crimea y la invasión a sangre y fuego de Ucrania pertenecían aún al futuro.
La Unión Europea, entretanto, se afanaba en su robustecimiento interior. Y tenía buenas razones para ello. Estaba completando el mercado único, acababa de alumbrar el euro y preparaba la ambiciosa ampliación hacia el Este. Además, seguía empeñada en perfeccionar su aportación más original al orden nacido a partir de 1945: someter el poder al Derecho, sustituir la fuerza por reglas y hacer de la interdependencia un instrumento de paz. Podía consagrarse a esa misión porque su seguridad última descansaba sobre Estados Unidos. La pax americana permitía a los europeos concentrarse en construir un porvenir. Rusia podía ser socio y proveedor de energía; China, un enorme mercado; Estados Unidos, el garante estratégico. Hoy, ninguna de aquellas tres premisas puede darse ya por descontada.
Por fin, mientras cambiaba la distribución del poder, evolucionaba algo más íntimo: la manera en que nuestras sociedades elaboraban una visión compartida del mundo. Antes, la información llegaba en general a través de instituciones que seleccionaban, verificaban, jerarquizaban y transmitían hechos. La red modificó la velocidad de la noticia y la relación entre quien la producía y quien la recibía. Se propagaron los blogs; después, las redes sociales, los vídeos y los pódcast. La comunicación ganó inmediatez, horizontalidad y apariencia de trato personal. A diferencia de los medios «tradicionales», alguien, aparentemente sin intermediarios creaba una singular sensación de proximidad y verdad.
La inteligencia artificial –en la actualidad–ha llevado esa mutación un paso más allá: una voz, una imagen, una conversación, hasta sus vacilaciones pueden ser sintéticas. Aunque la comunicación parece más humana, ya no cabe dar por supuesto que haya una persona al otro lado. Y cuando proliferan versiones contradictorias y noticias falsas concebidas para manipular, se erosiona el acervo sobre el que una sociedad teje sus divergencias. Ahí recobran valor funciones esenciales de los medios «clásicos»: procedencia, comprobación y responsabilidad. Un profesional identificable que se responsabiliza de lo publicado.
Así, sería demasiado fácil afirmar ahora que el 11-S extravió el foco de Occidente. La amenaza era innegable, inminente, grave y exigía reacción. El terrorismo yihadista volvería a matar en Madrid, Londres, París, Bruselas y tantas otras ciudades. Europa progresó al convertir su combate en una tarea coordinada. La comunidad internacional hubo de aprender a encarar actores a los que hasta entonces no había otorgado una consideración estratégica. A la par, maduraban transformaciones más lentas destinadas a alterar aún más profundamente el orden que se creía afianzado y las sociedades que lo configuran.
La nueva era no trajo sólo una redistribución del poder. Alteró también la manera en que las sociedades perciben, organizan y comparten la realidad. Se desvanecieron anclajes externos y, al tiempo, se fragmentaron los consensos internos desde los que buscábamos interpretar el mundo. Aquella mañana neoyorquina vimos con toda claridad la brutalidad de lo que acababa de ocurrir, pero tardaríamos en comprender en toda su complejidad la nueva era que se abría.
¡Buen fin de semana!