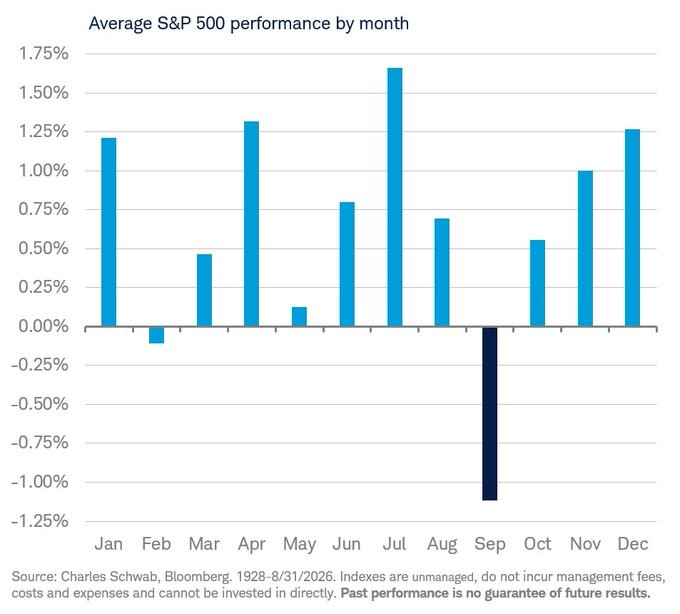
Esta semana hemos comenzado el mes de Septiembre, que históricamente es el mes más débil en la bolsa americana desde 1928, la segunda quincena es en la que peor comportamiento han tenido las Bolsas, además este mes las reuniones del BCE y principalmente de la Fed (16 de Septiembre) serán eventos que llevarán mucha volatilidad a los mercados de renta fija y de renta variable.
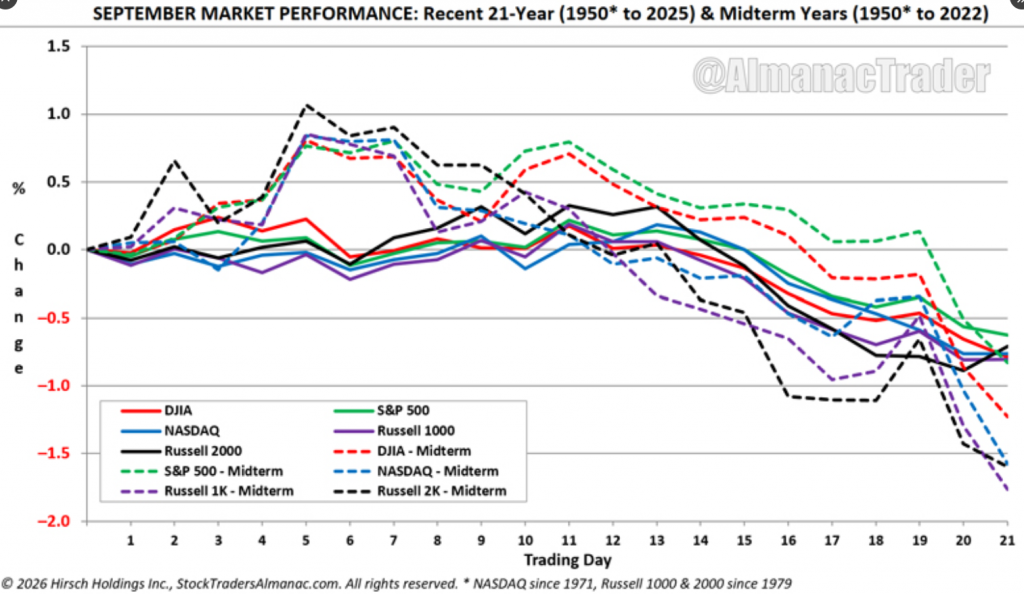
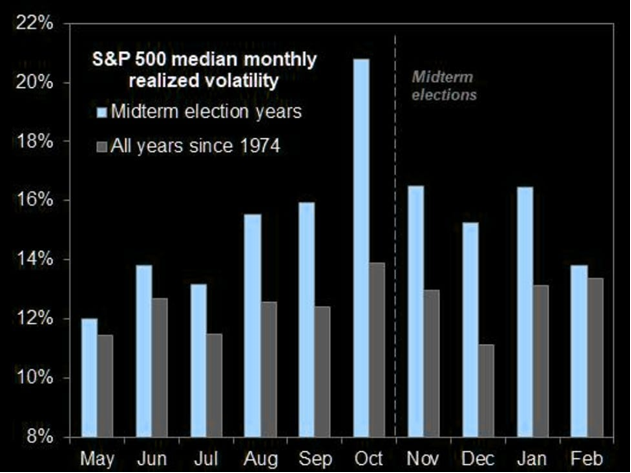
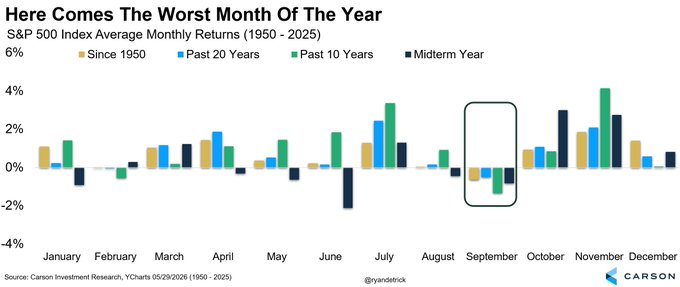
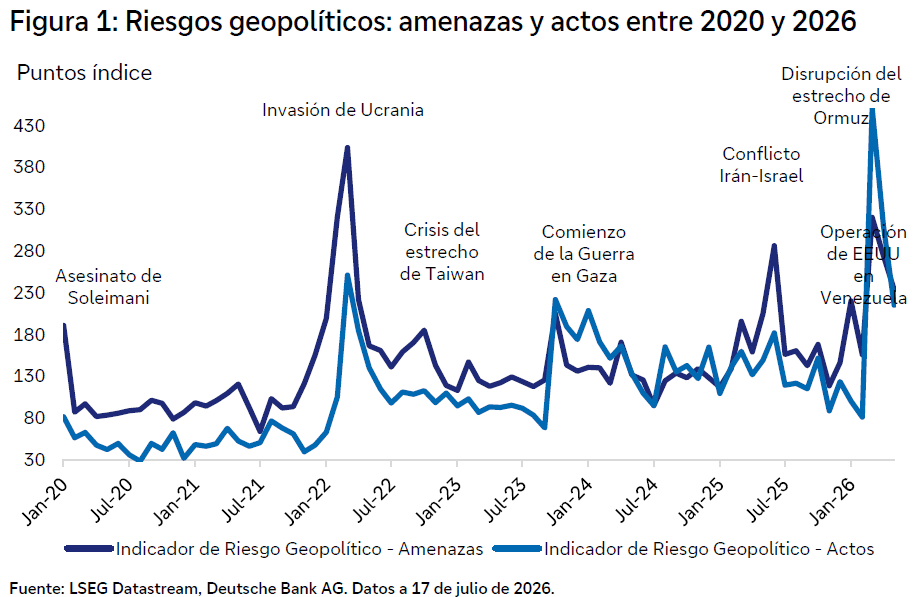
Terminamos el mes de Agosto como lo empezamos, con tensiones geopolíticas que no terminan de resolverse, las tensiones en Oriente Medio siguen suponiendo riesgos para el suministro energético global (el precio del Brent ha vuelto a los 95$ el barril). Los riesgos geopolíticos y macroeconómicos siguen aumentando, lo que unidos a la normalización de los tipos de interés en Japón, a las emisiones privada para financiar la IA y a la indisciplina fiscal, han hecho subir los rendimientos de los bonos a nivel mundial, mientras que los mercados de renta variable siguen situándose cerca de máximos históricos, impulsados por los valores tecnológicos que enmascaran la debilidad en otros sectores.
El impacto económico e inflacionista más limitado del shock de Ormuz no debe interpretarse como evidencia de un menor riesgo, el contexto macroeconómico significativamente diferente al de 2022 también ha jugado un papel importante, ya que el momento del ciclo económico es muy diferente el actual al del 2022. Mientras que el shock energético de 2022 obligó al BCE a un ciclo agresivo de endurecimiento que limitó significativamente el crecimiento, en 2026 la inflación parece ya estar controlada y los tipos de interés se mantienen cerca de niveles neutrales. Esto permite una respuesta más pausada, lo que implica que el impacto de crecimiento del shock de Ormuz, a través de los canales de política monetaria y transmisión crediticia, debería seguir siendo más limitado que en 2022. Al inicio de la guerra entre Rusia y Ucrania en 2022, la economía de la zona euro se caracterizaba por un marcado sobrepeso de demanda, respaldado por transferencias fiscales considerables y un mercado laboral excepcionalmente ajustado, ambos ejerciendo una presión al alza considerable sobre los precios al consumidor. La fuerte interrupción en el suministro energético tras el estallido de la guerra añadió un poderoso shock negativo de oferta, amplificando las presiones inflacionistas existentes. Esta semana el ministro iraní de Exteriores sostuvo que la única forma de salir del conflicto es que Estados Unidos vuelva a cumplir los compromisos recogidos en el memorando de entendimiento previo, mientras Trump ha advirtió que Washington podría volver a golpear con fuerza a Irán tras los últimos ataques.
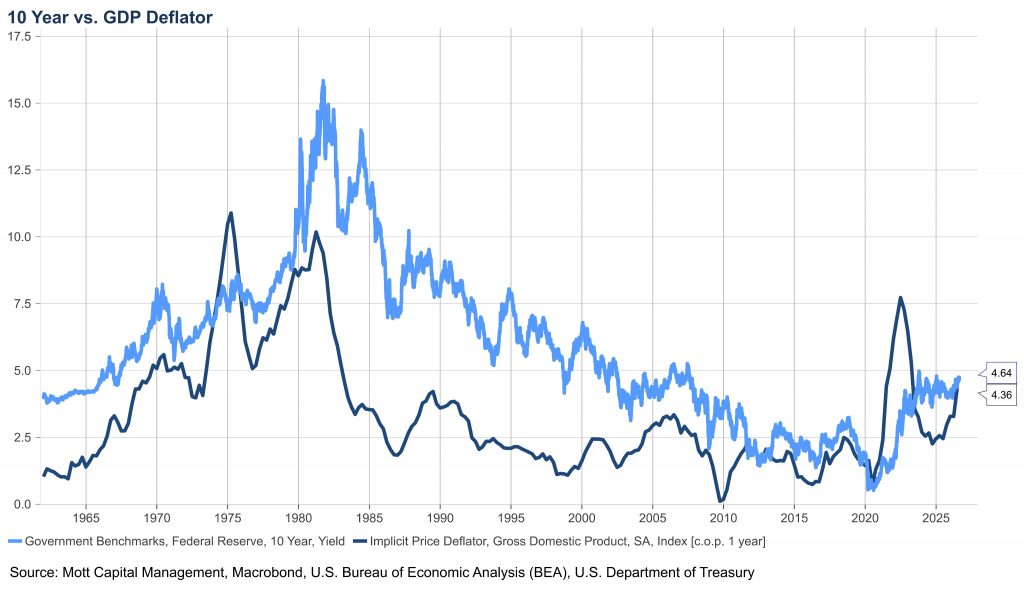
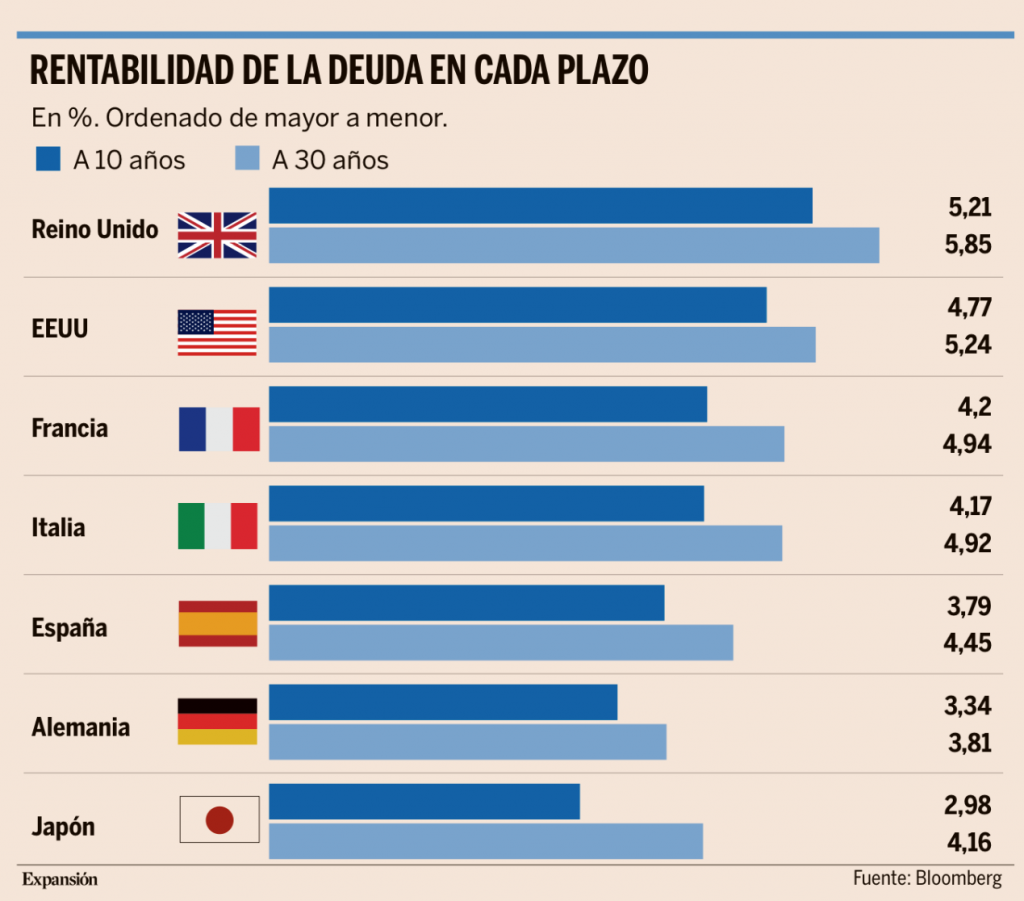
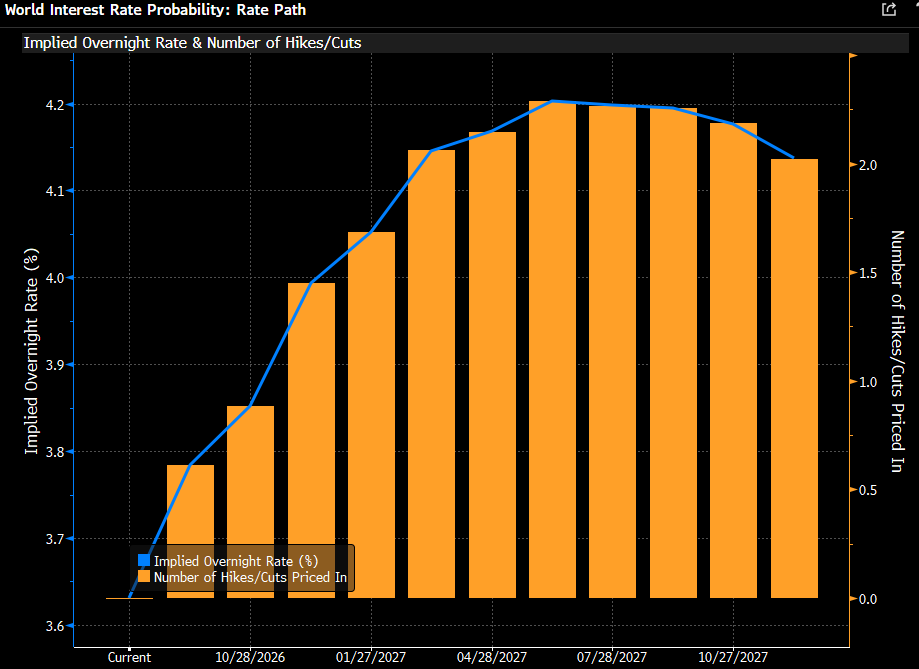
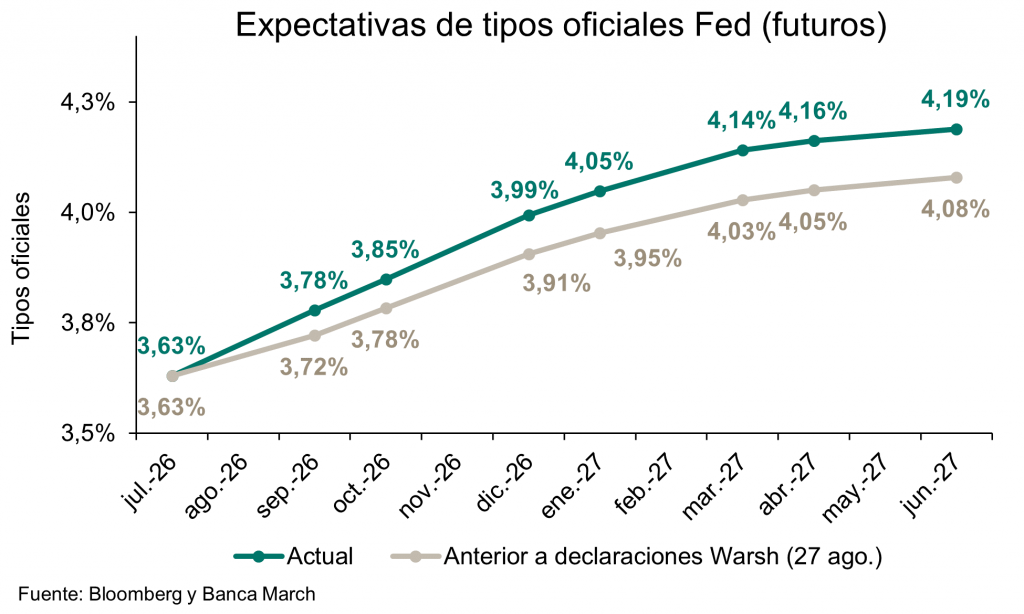
En resumen, este mes de Agosto ha sido muy bueno para las criptomonedas y el precio del oro. Las razones para esta evolución están en la debilidad de los datos de empleo americanos y una inflación de julio mejor de lo esperada que, como decía antes, más allá del shock energético no muestras síntomas de presiones inflacionistas relevantes. También han afectado las dudas sobre la deuda soberana, que fueron en aumento, sobre todo a raíz del anuncio de recompra de deuda por parte del Tesoro estadounidense poniendo en duda el rol del dólar a futuro. Con ello, donde más volatilidad hemos vivido es en los mercados de renta fija, que además se vieron condicionados el viernes pasado por el tono más restrictivo trasladado por el presidente de la Reserva Federal en Jackson Hole. Las declaraciones de Warsh, señalando que la Fed todavía tiene “trabajo por hacer” si la inflación no comienza a moderarse pronto, provocaron un fuerte tensionamiento de los tramos cortos de la curva estadounidense. Las probabilidades descontadas de una subida de 25 puntos básicos en Septiembre aumentaron desde aproximadamente el 35% hasta cerca del 60%. Como digo, Warsh confirmó el objetivo de inflación del 2%, rechazó que las condiciones financieras sean actualmente restrictivas y consideró que debe actuar para devolver la inflación a su objetivo, el comentario es relevante porque reduce todavía más el argumento para que la Fed tolere una inflación por encima del objetivo. Además este lunes Warsh señaló que la actividad económica de Estados Unidos parece haber ganado fortaleza, prolongando el tono hawkish que mostró en Jackson Hole. El bono a 10 años de Estados Unidos alcanza ya una rentabilidad del 4,78% (4,75% actual), mientras que el bono japonés a 10 años ha alcanzado el 3% por primera vez desde 1996. En este contexto, este lunes y martes se celebró la reunión de dos días de ministros de Finanzas y bancos centrales del G20 bajo presidencia estadounidense, con el foco puesto en la deuda soberana. El secretario del Tesoro, Scott Bessent, defendió el crecimiento y la desregulación como única vía para reducir los volúmenes de deuda, señalando como principales obstáculos las cargas regulatorias excesivas, los sistemas fiscales mal diseñados y la insuficiente inversión pública y privada. El mensaje llega con la deuda federal estadounidense superando por primera vez los 40 billones de dólares y las Rentabilidades de los bonos a 10 y 30 años en máximos de 19 y 25 años respectivamente. El Bono a 30 años de Reino Unido ha alcanzado su nivel más alto, en términos de rentabilidad, desde 1998.
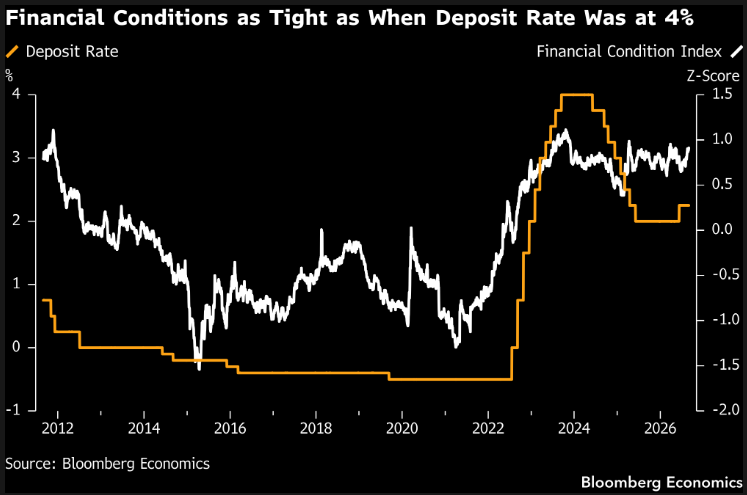
En cuanto a la posición del Banco Central Europeo hay cierta contradicción entre los mensajes procedentes de la Autoridad Monetaria. Un artículo publicado por técnicos del banco central sostiene que, dado que el actual repunte de la inflación procede casi exclusivamente de un shock de oferta energético, la respuesta monetaria debería ser relativamente gradual, algo que podría interpretarse como una señal más dovish justo antes del inicio del periodo de blackout del BCE de cara a la reunión del 11 de Septiembre. En contraposición, los mensajes de los miembros del Consejo de Gobierno continúan siendo mucho más firmes, incluso Rehn, Gobernador del Banco de Finlandia, tradicionalmente situado entre las posiciones más dovish, ha endurecido recientemente su discurso, mientras que Šimkus, Gobernador del Banco de Lituania, llegó a afirmar que una subida en septiembre podría no ser suficiente. De esta forma, el mercado continúa aumentando las expectativas de nuevas subidas de tipos pese al carácter inicialmente energético del shock inflacionista, ante el riesgo de que su persistencia termine generando efectos indirectos y de segunda ronda.
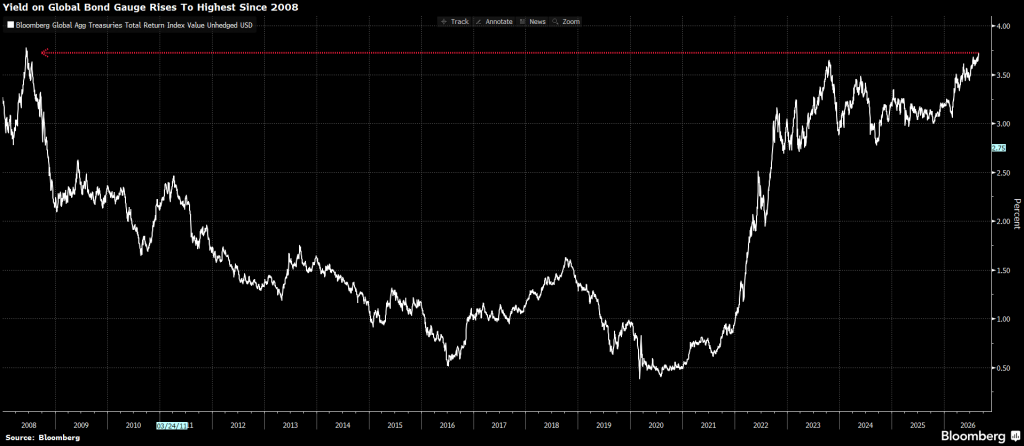
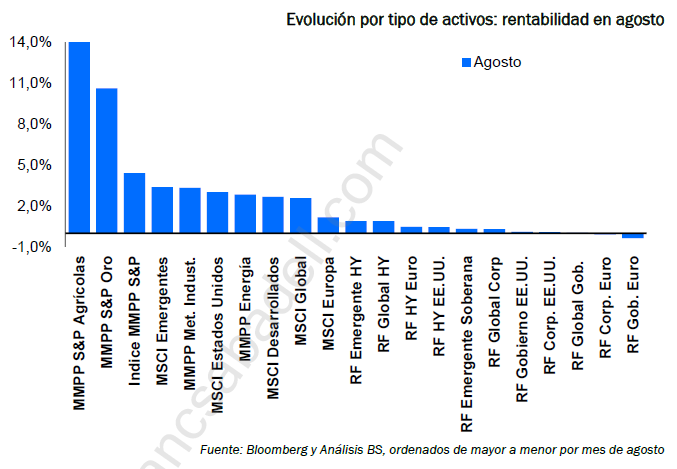
El incremento de las rentabilidades de la deuda pública vuelve a ser un factor clave para los inversores en bolsa, aunque los analistas consideran que el movimiento sigue estando controlado. Históricamente, los mercados bursátiles han tolerado aumentos graduales de los rendimientos sin comprometer la tendencia alcista. El riesgo aparecería si las rentabilidades aumentaran rápidamente por motivos políticos o fiscales. Actualmente, parte de la subida refleja una mayor prima de riesgo asociada a la incertidumbre fiscal y económica. Los beneficios empresariales siguen ofreciendo un importante soporte al mercado. La compañía media del S&P 500 está registrando crecimientos de beneficios cercanos al 12%, mientras Europa experimenta el ciclo más amplio de revisiones al alza de resultados en tres años. Los analistas creen que el aumento de las rentabilidades fomentará una rotación sectorial más que una corrección bursátil generalizada. Los sectores “value”, especialmente bancos y financieras, podrían beneficiarse de este entorno.
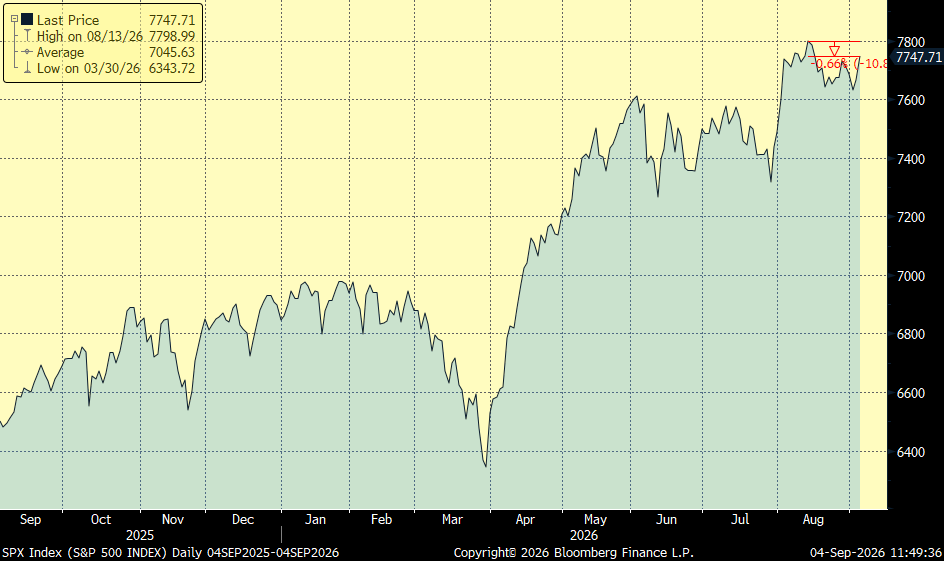
Ayer las bolsas americanas rebotaron y están a menos de un 1% de sus máximos históricos, después de las declaraciones del miembro del Consejo de la Reserva Federal, Christopher Waller, afirmando que estaría “inclinado” a mantener los tipos de interés sin cambios, lo que pone de manifiesto las divisiones entre los gobernadores del banco central estadounidense mientras se preparan para una votación crucial el próximo día 16. Waller afirma que las recientes señales de que la inflación vuelve a estar bajo control le inclinan a “apoyar el mantenimiento del objetivo para la tasa de los fondos federales en su nivel actual” si los datos seguían mostrando progreso en las próximas semanas. Las declaraciones de Waller se producen después de que el presidente de la Reserva Federal de Nueva York, John Williams, quien también es vicepresidente del Comité Federal de Mercado Abierto (FOMC), encargado de fijar las tasas de interés, destacara los recientes avances en el control de la inflación. La rentabilidad de los bonos del Tesoro a dos años, sensibles a las expectativas sobre los tipos de interés, cayó tras las declaraciones de Waller, situándose en el 4,33%, con un descenso del 0,05% en la jornada. El dólar bajó frente a las principales divisas, y el yen se sumó a las fuertes ganancias de la noche anterior, cotizando con una subida de casi el 2% a 155,60 yenes en el día. Los traders han reducido sus apuestas sobre una subida de los tipos de interés en la próxima reunión de la Reserva Federal , y ahora sitúan la probabilidad de un aumento en torno al 50%, en comparación con el 59% previo a los comentarios de Waller. Tres de los doce miembros del Comité Federal de Mercado Abierto (FOMC) respaldaron una subida de un cuarto de punto en los tipos de interés en la última reunión del banco central en julio, cuando los banqueros centrales acordaron mantener los costes de endeudamiento en el rango actual del 3,5% al 3,75%. El principal indicador de inflación que la Reserva Federal utiliza como objetivo el gasto en consumo personal es ahora del 3,7%, y ha superado el objetivo del 2% del banco central estadounidense durante cinco años y medio.
La cifra de la inflación de julio fue más débil de lo previsto, lo que llevó a Waller a concluir que “la inflación subyacente está teniendo un mejor desempeño de lo que sugieren las cifras principales”. Waller reconocía ayer que su voto en septiembre “estará muy influenciado por lo que sepamos sobre la inflación de agosto”. “Si seguimos avanzando hacia nuestro objetivo del 2%, estoy dispuesto a apoyar que el tipo de interés oficial se mantenga en su nivel actual”, declaró Waller. “Pero si la inflación se dispara, consideraría una subida de tipos”.
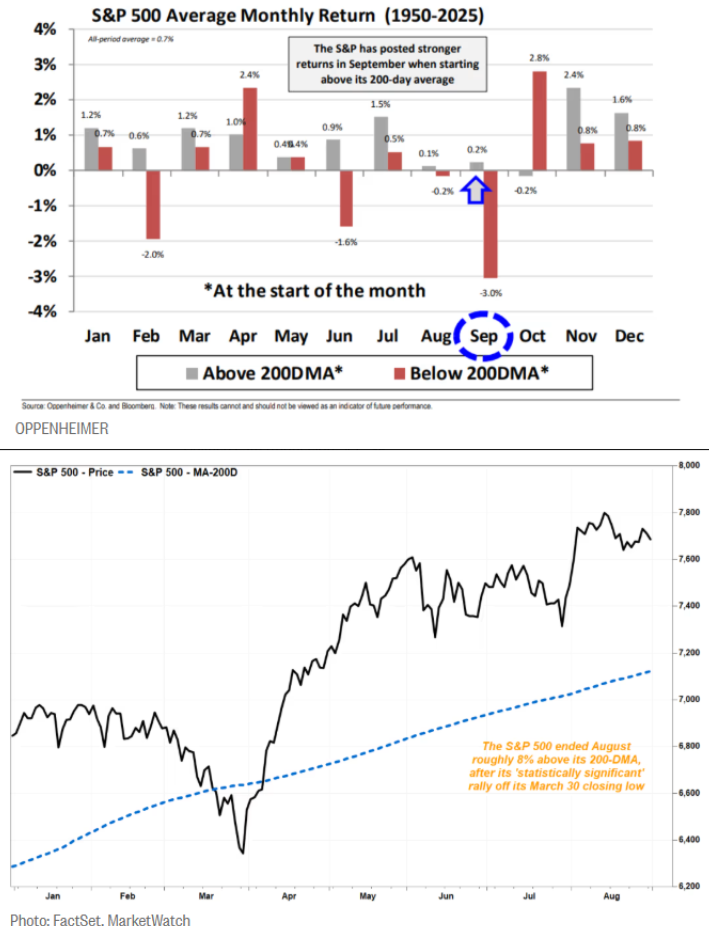
S&P 500 últimos 12 meses (a un 0,66% de sus máximos históricos:
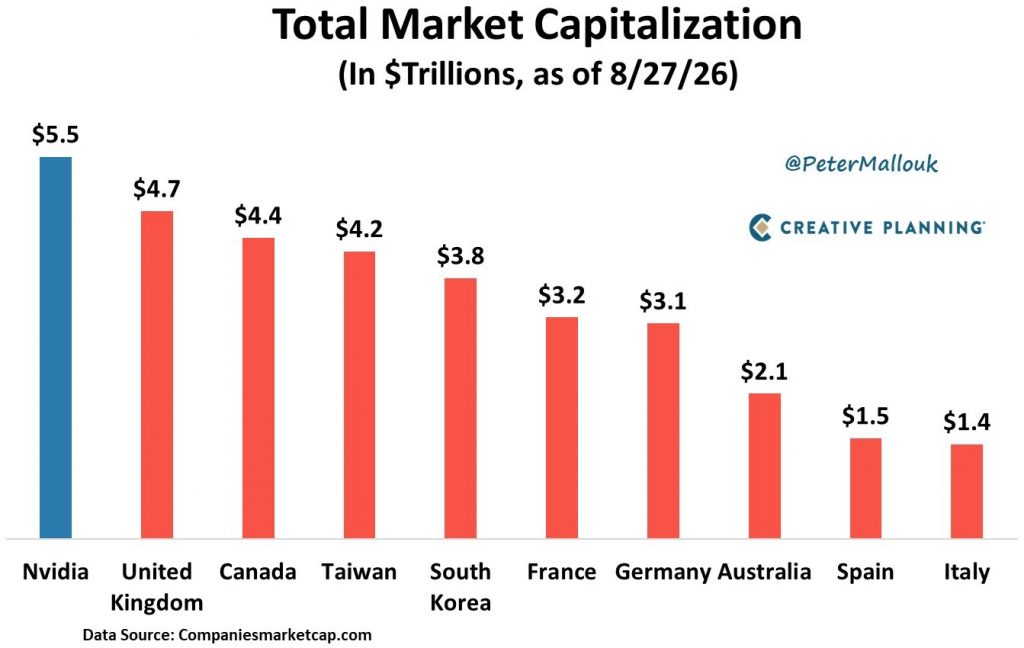
Lo más llamativo de finales de Agosto fueron los resultados de Nvidia que superaron las expectativas, con unos ingresos que alcanzaron los 96.221 millones de dólares en el trimestre y unos beneficios de 59.688 millones. En ambos casos, las cifras duplican las registradas en el mismo periodo del año anterior. Sin embargo, la principal noticia fueron las previsiones de la compañía, que apuntan a que la fortaleza del crecimiento de los ingresos se prolongará hasta 2028, ejercicio para el que esperan un incremento cercano al +70%. En conjunto, estos resultados representan un importante respaldo para el sector y contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la inteligencia artificial. La capitalización bursátil de Nvidia supera actualmente todo el mercado de valores alemán y el italiano juntos!!
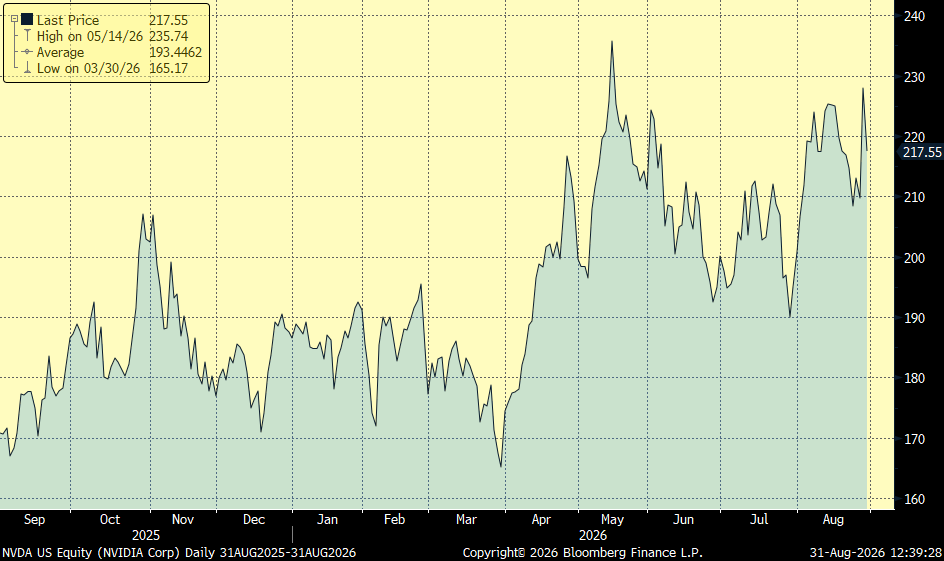
Acción de Nvidia últimos 12 meses (+27,39%):
La competencia en inteligencia artificial se está intensificando rápidamente, provocando una fuerte reducción de los precios. Desde mayo de 2026, el coste por token prácticamente se ha reducido a la mitad, retornando a niveles de 2025. Gran parte de esta presión proviene de los modelos abiertos desarrollados en China, especialmente DeepSeek y otros competidores. Estos sistemas ofrecen prestaciones cada vez más cercanas a las de los líderes estadounidenses, pero a costes considerablemente más bajos. Como respuesta, empresas como OpenAI y Anthropic han rebajado sus precios. Los usuarios están priorizando cada vez más la relación coste-rendimiento en lugar de diferencias marginales de calidad. Esta presión puede reducir la rentabilidad de algunos modelos de negocio dentro de la cadena de valor de la IA. Sin embargo, creemos que la caída de los precios tendrá un efecto positivo sobre la adopción general de estas tecnologías. Costes más bajos facilitan nuevos casos de uso y amplían el mercado potencial.
Importante esta semana:
El secretario del Tesoro estadounidense, Scott Bessent, anunció que instará a los demás miembros del G20 a revisar sus relaciones comerciales con China. El mensaje sugiere que Estados Unidos pretende ampliar la presión sobre Pekín y coordinar una respuesta más amplia frente a sus prácticas comerciales, en lugar de limitar el conflicto a una negociación bilateral. Bessent volvió a defender una visión muy optimista sobre el impacto económico de la IA, señalando que el fuerte volumen de inversión que se está realizando actualmente debería comenzar a traducirse en mejoras de productividad durante los próximos seis meses y que este proceso será, en última instancia, desinflacionista. Además, el miércoles Bessent volvió a explicar la estrategia del Tesoro estadounidense de recomprar bonos de largo plazo con poca liquidez, señalando que estas operaciones permiten retirar del mercado títulos difíciles de negociar, liberar capacidad en los balances de los bancos y dealers y facilitar que estos puedan absorber nuevas emisiones en las subastas del Tesoro. El objetivo, según Bessent, no sería fijar artificialmente un determinado nivel de rentabilidad, sino evitar episodios de dislocación en los que la falta de liquidez provoque movimientos excesivos de precios y devolver el mercado hacia un funcionamiento más equilibrado.
Ayer el vicepresidente estadounidense, J.D. Vance, volvió a aumentar la presión política sobre la Fed al afirmar que, en las actuales circunstancias, sería “apropiado y responsable” bajar tipos.
Según Axios, el director de la CIA, John Ratcliffe, planteó durante su visita a Moscú la posibilidad de celebrar una cumbre entre Donald Trump, Vladímir Putin y Volodímir Zelenski. La iniciativa apunta a un nuevo intento estadounidense de impulsar una negociación directa para poner fin a la guerra, aunque por el momento no existe confirmación de que las partes hayan aceptado el encuentro ni de que sus posiciones se hayan aproximado.
Putin reiteró el respaldo de Rusia a Irán y su “plena solidaridad” con Teherán durante una reunión con el presidente iraní. Paralelamente, según Financial Times, Rusia lleva varios años colaborando secretamente con Irán en el desarrollo de misiles de crucero supersónicos capaces de amenazar a buques estadounidenses desplegados en Oriente Próximo.
Trump aseguró que la nueva campaña militar contra Irán no debería prolongarse demasiado y volvió a defender que el precio del petróleo terminará cayendo, afirmando además que Estados Unidos “controla ahora” el estrecho de Ormuz. Sin embargo, estas declaraciones contrastan con informaciones del Wall Street Journal según las cuales Washington está ampliando discretamente el despliegue de tropas estadounidenses en Oriente Próximo hasta 2027, con unos 50.000 efectivos todavía en la región, lo que apunta a que el Pentágono se está preparando para un conflicto mucho más prolongado.
En el frente macro de Estados Unidos el miércoles se publicó el Libro Beige de la Reserva Federal que mostró una economía manteniendo un crecimiento moderado, apoyado principalmente por la fortaleza de la actividad manufacturera y el gasto de los hogares de mayor renta. Este informe, se elabora a partir de encuestas y contactos con empresas y otros agentes económicos en los doce distritos de la Fed. De ellos, diez de los distritos informaron de un crecimiento entre ligero y moderado. La manufactura siguió siendo un punto fuerte, con una aceleración de la actividad en la mayoría de los distritos. Asimismo, varias regiones señalaron la fortaleza de la industria de defensa y de la construcción no residencial, especialmente la relacionada con los centros de datos. En materia de precios, el informe apunta a que persisten algunas presiones inflacionarias. Las empresas siguen registrando aumentos en los costes de la energía, el transporte y las materias primas, particularmente en metales y productos petroquímicos.
Las declaraciones de varios miembros del Banco Central Europeo refuerzan la percepción de que el Consejo de Gobierno está preparando el terreno para una posible subida de tipos en septiembre. Kocher destacó que la economía europea está mostrando mayor resistencia y dinamismo de lo esperado. Mientras que Dolenc, aseguró que existen argumentos suficientes para elevar los tipos en septiembre y que el aumento de las rentabilidades de los bonos favorece la transmisión de la política monetaria.
La encuesta de Bloomberg entre economistas apunta a que el BCE llevará a cabo una última subida de 25 puntos básicos en la reunión de la próxima semana y que, a partir de ahí, mantendrá los tipos sin cambios durante todo 2027.
El fin de semana pasado los islandeses rechazaron en referéndum, por un 53% frente a un 47%, reabrir las negociaciones de adhesión a la Unión Europea. Islandia seguirá, por tanto, fuera de la UE, aunque continuará vinculada al mercado único europeo a través del Espacio Económico Europeo.
En China el presidente Xi aseguró durante su encuentro con Putin que las bases de la relación entre China y Rusia serán cada vez más sólidas y que sus perspectivas son positivas, confirmando que Pekín no tiene intención de distanciarse de Moscú pese a las presiones occidentales.
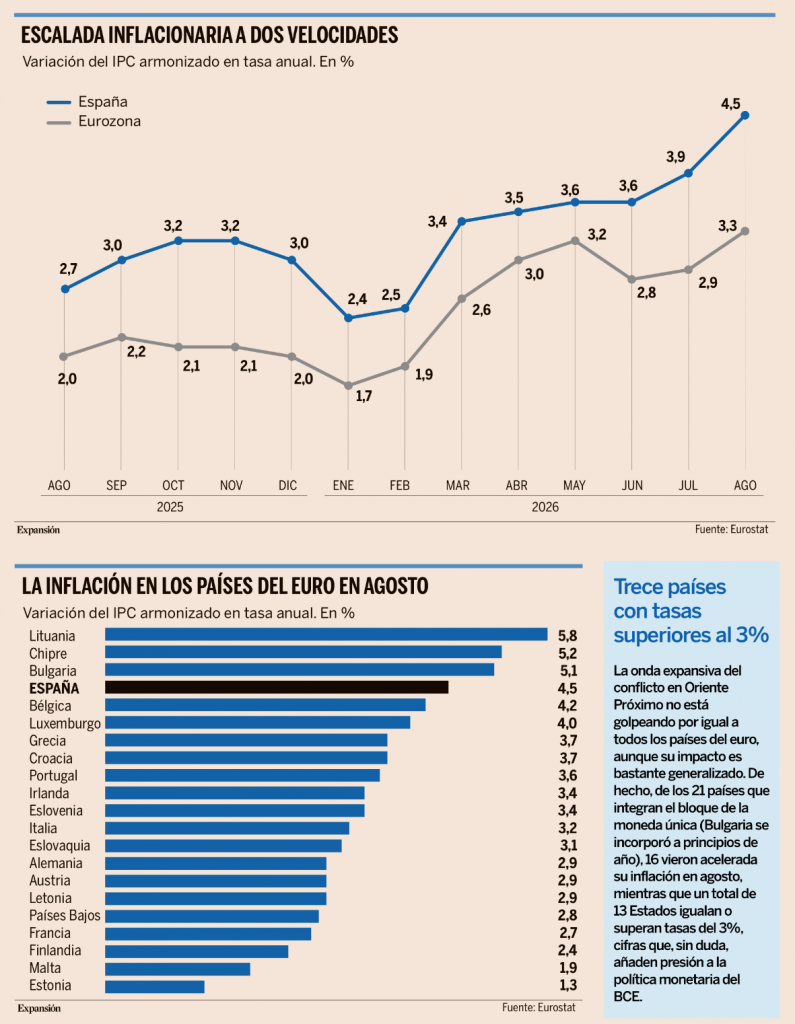
En Europa este martes se conoció el dato de inflación de la eurozona que en agosto subió un 3,3% interanual, cuatro décimas más que en julio, según el dato avanzado por Eurostat. Esa cifra está por encima de lo que preveía el consenso del mercado (en torno al 3%) y es la tasa más alta desde septiembre de 2023, cuando, en plena desescalada del anterior shock inflacionario, el IPC armonizado se situó en el 4,3%. Desde entonces, la tasa de inflación solo había tocado o rebasado la cota del 3% en contadas ocasiones y todas recientes, en abril y mayo de este año, y ahora en agosto. Estos datos ilustran la magnitud creciente de los estragos que la guerra en Oriente Próximo y el prolongado bloqueo del estrecho de Ormuz están provocando en el bloque comunitario por su impacto en los precios energéticos, cuyo persistente encarecimiento se está trasladando a la cesta de la compra cercenando el poder adquisitivo de las familias, obstaculizando la actividad económica y presionando al BCE para endurecer su política monetaria y atajar así el rebrote inflacionario. A mediados de agosto, el economista jefe del BCE, Philip Lane, dio por descontado que la inflación se mantendrá en el entorno del 3%, o por encima, en lo que queda de año, aunque alertó de que la situación podría empeorar “si tenemos una guerra indefinida en Oriente Próximo”, escenario de desgaste al que apuntan los últimos acontecimientos en la región y la reanudación de las hostilidades entre Estados Unidos e Irán. Lane también dejó claro que un IPC igual o superior al 3% está muy por encima del objetivo de estabilidad de precios de la institución (2%), alimentando las probabilidades de nuevas subidas de los tipos de interés. Tras el aumento de 25 puntos efectuado en junio, que dejó el precio del dinero en el 2,25%, y ante el fuerte avance de la inflación en agosto, pocos analistas dudan de que el BCE volverá a mover ficha en su reunión de la semana que viene (el 10 de septiembre). La mayoría de analistas apuestan por un alza de otro cuarto de punto, hasta el 2,5%, aunque también esperan que, a partir de ahí, ralentice sus pasos para no comprometer el todavía tambaleante crecimiento de la eurozona con un excesivo endurecimiento de las condiciones de financiación. Aunque eso dependerá de la evolución del conflicto en Oriente Próximo. La inflación subyacente (descontando la energía y los alimentos frescos) se moderó hasta el 2,1%, una décima menos que en julio, lo que evidencia que la subida de precios se concentra todavía en gran medida en los elementos más volátiles, especialmente en la energía, sin un gran impacto, de momento, en la parte más estructural de la cesta de la compra. Precisamente, el gran culpable del acelerón de los precios en la eurozona ha sido la energía, que se disparó un 14,3% en agosto, muy por encima del 10,3% de julio o del 8,5% de junio. Los alimentos frescos también subieron, aunque en mucha menor medida, se encarecieron un 2,7%, tres décimas más que el mes anterior, mientras que los bienes industriales no energéticos lo hicieron un 1,2%, frente al 0,9% de julio. Los servicios, por contra, se moderaron hasta el 3%, tres décimas menos que en julio, aunque persisten desde hace muchos meses en tasas elevadas.
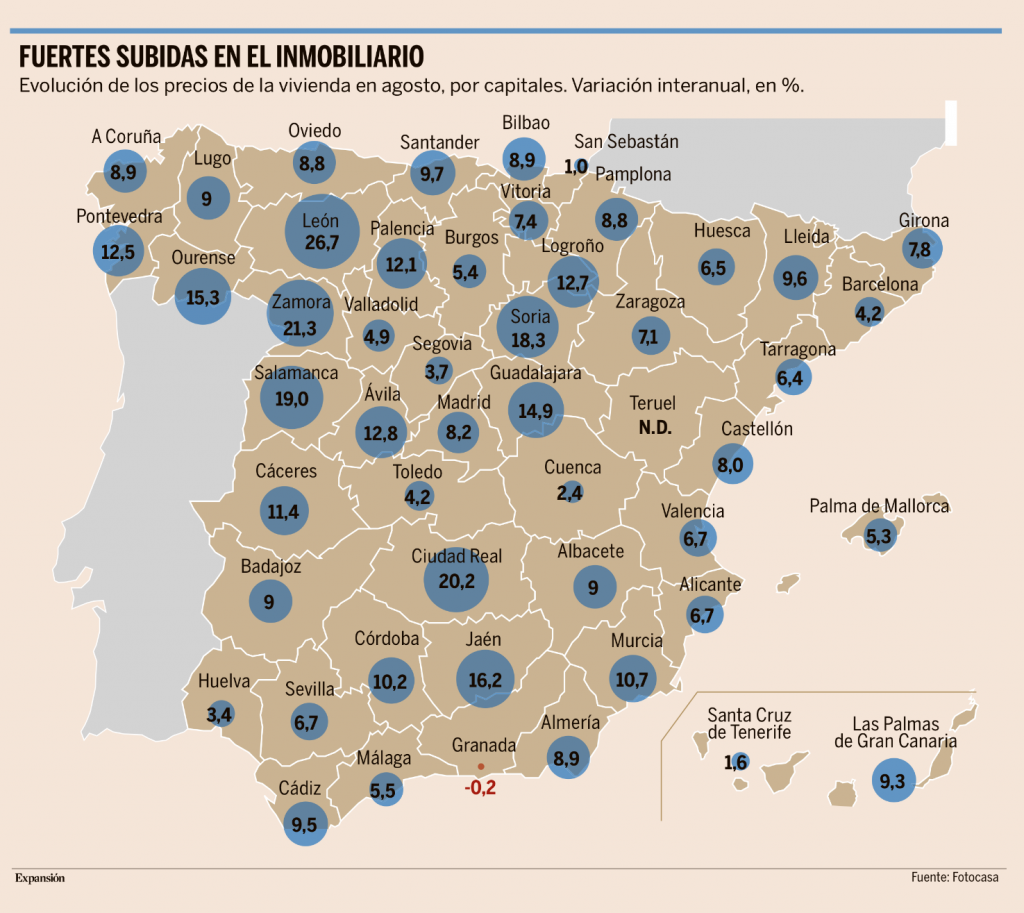
En España el mercado inmobiliario se encuentra sumido en una aparente disonancia, ya que los precios de compra siguen subiendo con mucha fuerza a pesar de la caída de la demanda. Los precios de la vivienda subieron un 15,6% interanual en agosto, de acuerdo con el portal inmobiliario Fotocasa, registrando su septuagésimo mes consecutivo al alza, en unas subidas que vinieron lideradas por numerosas capitales de la España Vaciada, como es el caso de León, Zamora, Ciudad Real, Salamanca, Soria, Jaén y Ourense. Sin embargo, aunque las grandes capitales siguen encareciéndose a un ritmo relativamente intenso, algo más débil que años anteriores, también hay algunas señales de agotamiento. Los precios de la vivienda de segunda mano subieron un 15,6% anual en agosto, hasta alcanzar los 3.166 euros por metro cuadrado, un 0,4% por encima de las cifras de julio. Aunque este incremento se ha ralentizado levemente en los últimos meses, al frenar del 21,9% de abril a la cifra actual, más de seis puntos por debajo, llama la atención que el mercado siga manteniendo subidas tan intensas en medio de la coyuntura actual, marcada por una caída de las compraventas del 2,6% anual en el primer semestre, según el Instituto Nacional de Estadística (INE). Esto se explica porque, aunque las subidas de precios de los últimos años, con un alza acumulada de alrededor del 60% desde 2021, han dejado fuera del mercado a buena parte de la demanda, algo que se ha visto agravado por la dificultad para ahorrar para la entrada hipotecaria resultado del encarecimiento de los alquileres y de la cesta de la compra y por el incremento de los tipos de interés, el mercado presenta una gran tensión entre la oferta y la demanda. De hecho, en el último lustro la creación de hogares triplica la construcción de vivienda de obra nueva en el mismo periodo.
En Japón el gobernador del Banco Central, Ueda, reforzó el martes las expectativas de una nueva subida de tipos en septiembre al señalar que el banco central debatirá en su próxima reunión los crecientes riesgos al alza para la inflación. Además, Takata, miembro del BoJ, volvió además a defender que las subidas deben realizarse de manera oportuna y restó importancia al fuerte repunte reciente de las rentabilidades de los bonos japoneses, al considerar que no existen circunstancias excepcionales que obliguen al BoJ a intervenir.
Cómo comprender el actual enigma de los bonos y las acciones. Matt King. Financial Times.
Los dos movimientos más notables en los mercados este año son la magnitud del aumento en los rendimientos de los bonos y la fuerza y amplitud del repunte bursátil. La mayor incógnita es por qué el primero no ha desestabilizado al segundo.
Los alcistas atribuyen ambos fenómenos a la misma causa: el notable aumento de los beneficios empresariales. Según esta interpretación, los mayores rendimientos son simplemente un reflejo de las mayores expectativas de crecimiento a largo plazo impulsadas por el auge de la inversión en IA. Si los beneficios se mantienen por encima de los niveles históricos, las acciones resultan baratas. Los más optimistas van más allá y anticipan que este crecimiento reducirá los déficits públicos futuros.
Esta narrativa tiene mérito, en la medida en que el movimiento de los bonos se ha producido en rendimientos reales, y no en expectativas de inflación reflejadas en los mercados. Pero falla en tres pruebas. No tiene en cuenta la tensión ya visible en los sectores de crédito que financian el auge de la IA. No explica por qué se ha producido simultáneamente un resurgimiento de las operaciones de devaluación, que apuestan por activos que pueden beneficien de un dólar más débil. Y al pasar por alto cómo se ha financiado el gasto, otorga permanencia a un acuerdo que dista mucho de serlo.
Los rendimientos reales, y su variante más lenta, el tipo de interés natural, siguen de forma aproximada el crecimiento. Sin embargo, sería más preciso decir que están impulsados por el deseo del sector privado de endeudarse. En ese sentido, los cambios de los últimos tres años han sido enormes.
Hay tres maneras de financiar un centro de datos. Se puede invertir dinero propio. Se puede prestar la propia solvencia para que alguien más obtenga un préstamo. O bien, se puede financiar uno mismo. Este auge ha utilizado las tres opciones, en ese orden, y tanto el orden como la magnitud explican la evolución de los precios en los mercados.
Poder financiar un auge de inversiones con el propio balance –por ejemplo, los 200.000 millones de dólares de efectivo disponible que Microsoft, Alphabet, Amazon y Meta habían acumulado en 2020, más los 650.000 millones de dólares anuales que generan con sus operaciones– tiene dos enormes ventajas.
En primer lugar, las decisiones sobre gastos de capital pueden tomarse con relativa independencia del coste de mercado del capital. Además, la economía puede disfrutar de todos los beneficios de ese gasto sin la presión alcista sobre los tipos de interés que normalmente resultaría de un gasto similar financiado mediante crédito.
Dado que el auge se traduce en un aumento de los ingresos de los proveedores e indirectamente en un incremento de la riqueza del resto de la economía, la tendencia natural de los inversores es extrapolar.
Estimo que el flujo de caja libre de las grandes empresas tecnológicas puede haber caído a cero, pero con una rentabilidad y unos balances aún sólidos, el cambio de la financiación en efectivo a la financiación basada en crédito para los inversores de capital parece una anécdota. Incluso ahora, a pesar de las importantes emisiones de bonos individuales, la magnitud de las emisiones tecnológicas sigue siendo insignificante en comparación con el endeudamiento público, lo que lleva a algunos a concluir que no tiene relevancia para los tipos de interés.
Pero lo que importa no es solo la magnitud, sino la sensibilidad al precio. Normalmente, la emisión corporativa disminuye a medida que aumentan los rendimientos. Pero la emisión tecnológica ha estado ocurriendo lo contrario. El endeudamiento a esta escala, indiferente al coste que implica, eleva los rendimientos para todos los demás –propietarios de viviendas e incluso gobiernos– y puede que continúe haciéndolo mientras la Bolsa lo siga validando.
Lo que acabará por frenarlo es un cambio del optimismo actual sobre la rentabilidad de la IA: ya sea por la preocupación por el exceso de capacidad y los márgenes, o por las consecuencias más amplias del aumento de los rendimientos.
Hasta entonces, es probable que el debate continúe. Pero inferir que el aumento de los rendimientos refleja una economía más fuerte que pagará el déficit es invertir la causalidad. Los déficits se agravan con tipos de interés más altos, incluso cuando se deben tanto al endeudamiento del sector privado como al despilfarro de los gobiernos. Esto no se soluciona recomprando bonos a largo plazo y financiando aún más bonos a corto plazo.
En los últimos ciclos, un aumento de esta magnitud en los rendimientos reales ha logrado poner fin al ciclo. Esta vez no ha sido así, al menos por ahora. Esto no indica un estancamiento en las ganancias, sino la extraordinaria manera en que, hasta hace poco, se estaba financiando el auge.
Cada burbuja se explica dos veces. Durante su desarrollo, se hace hincapié en lo que los inversores han estado comprando. Solo después la gente se da cuenta de que lo más importante es cómo se financió todo.
Warsh traza un camino con visión de futuro para la Fed en Jackson Hole. Mohamed El-Erian. Catedrático en Wharton School, asesor de Allianz y presidente de Gramercy.
Kevin Warsh pronunció su primer discurso en la conferencia anual de bancos centrales de Jackson Hole como nuevo presidente de la Reserva Federal (Fed), bajo la presión de unas expectativas extraordinariamente altas y muy diversas. Sin embargo, en una impactante presentación de media hora, logró disipar gran parte de las dudas al abordar con destreza cuestiones tanto a corto como a largo plazo. Esa es la buena noticia.
La mala noticia es que la atención inmediata de los medios y del mercado se ha centrado en la parte menos trascendental de su discurso. No debemos subestimar la difícil tarea que Warsh enfrentó en la preparación de su discurso del viernes (28 de agosto): encontrar el equilibrio adecuado al responder a las críticas sobre la falta de comprensión del mercado respecto a su denominada “función de reacción”, es decir, cómo respondería la Reserva Federal a los cambios en la economía bajo su gestión.
Al mismo tiempo, debía ceñirse al objetivo original del simposio (incluido el enfoque de este año en la innovación) al abordar cuestiones a largo plazo fundamentales para las perspectivas económicas y la eficacia de la política de la Reserva Federal.
A pesar del considerable volumen de escritos y testimonios de Warsh ante el Congreso, algunos analistas de Wall Street consideraban que no se conocía lo suficiente sobre su función de reacción. Querían no solo detalles al respecto, sino también su visión actual de la economía y algunas orientaciones sobre la política futura.
El hecho de que, en las últimas semanas, se haya centrado más la atención en la inflación, no ayudó en absoluto. Las críticas a la función de reacción y a la orientación prospectiva, si bien están mal dirigidas, son comprensibles.
Al fin y al cabo, durante años, el mercado ha estado condicionado por una Reserva Federal que se basaba en el mantra de la “dependencia de los datos” para sus decisiones políticas, hablaba con frecuencia y le encantaba emitir orientación prospectiva. El resultado es algo que Warsh y muchos otros, incluyéndome a mí, lamentamos: citando a Warsh, “un régimen de mercado que espera de la Reserva Federal su próxima operación” y, como tal, actúa como árbitro en lugar de como jugador.
Warsh tenía otros motivos para apegarse a las intenciones originales de Jackson Hole. Estamos viviendo un período de cambios históricos impulsados por la transformación basada en la innovación y el auge de los factores geopolíticos en la economía. Otras dos consideraciones también han impulsado la necesidad de reflexionar sobre cuestiones a largo plazo.
En primer lugar, el enfoque adoptado por el predecesor de Warsh, Jerome Powell, quien tendió a centrarse en cuestiones a corto plazo durante su mandato. En segundo lugar, la importancia de proporcionar una visión general que ayudara a unificar, con el tiempo, a un Comité Federal de Mercado Abierto muy dividido.
En respuesta a estas presiones, Warsh abordó la insistente demanda de su opinión sobre el estado actual de la economía, el equilibrio de riesgos para el doble mandato de la Reserva Federal en materia de empleo y estabilidad de precios, y su compromiso de utilizar el índice de Gasto en Consumo Personal como objetivo de inflación preferido del banco central. El tono resultante en esta sección, que ha atraído la mayor atención mediática, fue algo hawkish.
Warsh reiteró su opinión de que la orientación prospectiva ha quedado obsoleta y conlleva el riesgo del fenómeno del “salón de espejos”, donde la Reserva Federal y el mercado se envían las mismas señales mutuamente. Hizo referencia al grave error de política monetaria de la Reserva Federal en 2021-2022, en el que una orientación prospectiva previa incorrecta ralentizó la respuesta necesaria, permitiendo que la inflación de los precios al consumidor superara el 9%. El resultado fue un duro golpe para la asequibilidad, y sus efectos acumulativos aún se perciben hoy en día.
Reflexiones sobre la IA
La parte más importante de su discurso se centró en las cuestiones que la actual fase de innovación plantea para la economía y la eficacia de las políticas, incluyendo el papel de la IA como un “nuevo factor de producción”. Si bien ha recibido menos atención mediática, esta es la parte más interesante e importante de su discurso, ya que el tema tiene enormes implicaciones para el funcionamiento económico, la evolución de la política monetaria y los riesgos para la estabilidad financiera.
Es un área que requiere mucha más atención urgente. Warsh ofreció una lección magistral de comunicación bancaria en un momento crucial. Respondió a las demandas inmediatas del mercado sobre los detalles de su función de respuesta y, lo que es más importante, puso en primer plano las realidades seculares más amplias de la productividad y la IA.
Si los mercados logran ir más allá de los titulares a corto plazo y prestar más atención a los cambios estratégicos en curso, Jackson Hole 2026 podría recordarse como el momento en que la Fed volvió a liderar el debate económico, en lugar de limitarse a reaccionar ante los datos más recientes.
El activo libre de riesgo. Ignacio de la Torre. Economista jefe de Arcano.
El afamado fundador de Oaktree, Howard Marks, escribió: “La mayor fuente de riesgo en una inversión es la creencia de que no hay riesgo”. En el mundo de la economía y las finanzas se denomina activo “libre de riesgo” al bono a diez años del país que emite la divisa de reserva; en este caso el bono a diez años de Estados Unidos. Sin embargo, desde el pasado mes de febrero el precio de este activo “libre de riesgo” ha caído un 5%. Como los precios de los bonos se mueven inversamente a su rentabilidad, ésta ha pasado del 4% a finales de febrero al 4,7% en la actualidad. Si el bono gobierno ha caído de precio, se puede deducir que sí existe riesgo; luego la denominación “libre de riesgo” constituye un oxímoron parecido a “silencio atronador”.
¿Qué está ocurriendo? Un activo “libre de riesgo” se construye tradicionalmente cuando confluyen varias circunstancias. En primer lugar, el activo contiene un valor intrínseco (como el oro o la plata) o bien constituye un instrumento de crédito (como una letra o un bono) respaldado por la promesa de repago de una gran potencia soberana de enorme calidad crediticia. En segundo lugar, en el caso de que el activo carezca de valor intrínseco y exista dicha promesa de repago, el tipo de interés del instrumento deberá ser superior a la inflación, de forma que esta última no minore el valor del principal, cercenando así este “riesgo”. Por último, el activo presenta una elevada liquidez, dado que existe un mercado en el que participan compradores y vendedores en número suficiente.
Las “divisas de reserva” globales, desde el real de a ocho español hasta el dólar, pasando por el guilder holandés o la libra esterlina, han cumplido en general estas características, convirtiéndose, con pequeños matices, en activos “libres de riesgo”. El bono estadounidense ha presentado estas características desde la década de 1970, y por eso es el activo clave en la arquitectura financiera mundial. Una inmensa cantidad de préstamos se garantizan con este activo bajo la premisa de que es “libre de riesgo”. Si este axioma se cuestiona, se cuestiona también la estabilidad financiera mundial. Y está pasando.
Causas de fondo
¿Cuáles son los motivos? Primero, Estados Unidos lleva muchos años incurriendo en una gran irresponsabilidad fiscal. De hecho, hoy día paga más por su bono a diez años que Grecia. Su deuda pública en manos del público está cerca del 100% del PIB, próxima al máximo del 104% que alcanzó en 1945, al terminar la Segunda Guerra Mundial. Por otro lado, el país acumula ya veinte años con déficits fiscales medios de unos 6 puntos de PIB. El encarecimiento de la curva de tipos de EEUU fuerza a su Tesoro a emitir deuda con cada vez menor duración (letras), lo que aumenta su riesgo de refinanciación. Segundo, la inflación estadounidense lleva ya cinco años y medio por encima de los objetivos de la Fed. El dato más reciente de su indicador de inflación favorito (PCE) se sitúa en el 3,7%, y el de los últimos seis meses anualizados, en el 4,1%. Tercero, el tipo de interés del bono ha de compensar no solo por la inflación, sino también por su volatilidad; es decir, por el riesgo de no predecirla correctamente, y por el tipo de interés real, neto de inflación.
Ambos factores están aumentando. El primero lo hace porque la economía está sobrecalentada, y porque, si desde hace aproximadamente cuarenta años hemos contado con cierta capacidad para anticipar la inflación, los excesos de la última década nos han demostrado que ya no es así. Paralelamente, la nueva política de comunicación de la Fed, consistente en reducir sus comunicaciones, incrementa el riesgo de predecir la inflación futura. Además, Kevin Warsh, su presidente, es partidario de reducir balance, lo que agravaría la situación, ya que el principal activo de la Fed es el bono soberano. El segundo factor, el tipo de interés real, sube porque las inversiones en inteligencia artificial se han acelerado y, ante una misma masa de ahorro, un mayor nivel de inversión tensiona al alza el tipo real.
La consecuencia es que un inversor exige una retribución por los tres factores arriba apuntados y, como los tres van a peor, el precio del bono cae a pesar de “no tener riesgo”, de lo que resulta una mayor rentabilidad. La situación es tan preocupante que el Tesoro de EEUU, en una decisión inédita, comenzó a recomprar bonos en mercado, con el objetivo de intentar detener el alza de la curva de tipos. Intervenir artificialmente la curva de tipos para situarlos por debajo del precio de mercado se llama “represión financiera”. La historia nos enseña que estas intervenciones son fútiles si no se pone la casa en orden arreglando la situación fiscal. Y la situación política invita a pensar precisamente lo contrario.
Las grandes potencias acaban matando a los activos “libres de riesgo” a través de excesos fiscales. Así hizo Roma con el denario, Bizancio con el besante, Florencia con el florín, los restos del imperio español con el real de a ocho tras trescientos años de hegemonía monetaria, o Reino Unido con la libra esterlina.
Puede que estemos viviendo uno de los momentos más importantes de la historia de las finanzas: el final del activo libre de riesgo global sin una alternativa evidente. El activo libre de riesgo presenta riesgo.
El orden mundial de Trump se desmorona. Martin Wolf. Financial Times.
Donald Trump anunció el 16 de agosto una reducción sustancial de los ejercicios militares conjuntos con Corea del Sur. El 19 de agosto declaró que iba a ejecutar un plan llamado Operación Paria Económico contra Irán, con el fin de “cortar los canales de suministro económico que sustentan al régimen iraní”. El 21 de agosto, las negociaciones comerciales entre EEUU y Canadá fracasaron después de que los estadounidenses presentaran nuevas exigencias que limitarían la libertad de Canadá para firmar acuerdos comerciales con otros países. Y, el 28 de agosto, Trump anunció “¡EL MAYOR ACUERDO PETROLERO DE LA HISTORIA!”, que otorgaría a EEUU el 55% del control de la producción de petróleo de una nueva empresa venezolana que desarrollaría 17 yacimientos con un “potencial comprobado” de 65.000 millones de barriles.
Una actividad asombrosa en tan solo dos semanas. El comportamiento en sí no sorprende. Pero sí revela el tipo de mundo en el que cree Trump. Un mundo en el que EEUU no tiene aliados, sino satélites; un mundo en el que EEUU puede hacer lo que quiera, cuando quiera y a quien quiera; un mundo en el que solo importa el poder; y, sobre todo, un mundo en el que EEUU cree que solo él tiene el poder, un poder concentrado en manos de un solo hombre que es un matón.
En 1969, Dean Acheson, secretario de estado de Harry S. Truman entre 1949 y 1953, publicó un libro en el que exponía la lógica de la política estadounidense posterior a la Segunda Guerra Mundial: “Una historia de grandes ideas, grandes logros y algunos fracasos. Su héroe es el pueblo estadounidense, liderado por dos hombres excepcionales: el presidente Truman y el general Marshall. La tarea que tenían por delante era enorme: crear la mitad libre de un mundo a partir del caos, sin destruir el mundo entero en el proceso. Lo asombroso es todo lo que se logró”. Y sí, realmente fue así.
Gracias a lo que crearon, la entonces “mitad libre” ganó la Guerra Fría, la Unión Soviética se hundió y gran parte del mundo soñó con la paz y la prosperidad. Cuando Trump escriba su autobiografía, espero que la titule “Presente en la destrucción”, porque él está ahora dando muerte a esos sueños. Consideremos sus últimas cuatro acciones mencionadas anteriormente. Vivimos en un mundo sin ley e impredecible. Trump no es el creador de ese mundo, pero sin duda es su principal impulsor.
Comencemos con la guerra de Corea, que comenzó cuando Corea del Norte invadió Corea del Sur en 1950. El número total de muertes ascendió a unos cinco millones. EEUU perdió 37.000 soldados. El resultado es el armisticio actual, que no representa una paz verdadera.
Al justificar su decisión de reducir los ejercicios militares, Trump mencionó su “muy buena relación con Kim Jong-Un”, gobernante hereditario de un régimen comunista de un país que es el más totalitario del mundo. Corea del Sur, en cambio, es producto de uno de los mayores milagros económicos del mundo y una democracia que ahora Freedom House valora más que la de EEUU. Los ejercicios militares nunca provocaron una guerra, pero aislar a Corea del Sur sí podría hacerlo.
Ahora analicemos la guerra comercial contra Canadá. Se basa en tres creencias típicamente trumpistas: Canadá no es un país soberano; los superávits comerciales son perjudiciales; y los cambios constantes en las políticas comerciales no tienen coste alguno. El resultado de estas creencias es, inevitablemente, el desorden. Pero para Trump, el caos es una oportunidad, no un problema. Le encanta.
Comparemos esto con lo que Acheson elogiaba. Entre las grandes creaciones de la era Truman se encuentran el Plan Marshall y el Acuerdo General sobre Aranceles Aduaneros y Comercio (GATT). Pero para Trump estas son meras fantasías idealistas. ¿Funcionará su guerra comercial con Canadá? No. ¿Podría conducir a una guerra entre estos antiguos amigos y vecinos? Quién sabe.
Guerra con Irán
Luego está la siguiente etapa en la guerra con Irán. Con la reciente reanudación de las hostilidades, volvemos a preguntarnos qué vendrá después. Lo que está claro es que el resultado dista mucho del prometido cuando comenzó el conflicto en febrero. Cualquier reapertura del estrecho de Ormuz será frágil. Sigue siendo difícil vislumbrar un resultado positivo a largo plazo para EEUU o sus aliados del Golfo o de otros lugares. ¿Es probable que la “Operación Paria Económico” marque la diferencia? En mi opinión, no, por tres razones: el régimen iraní ha sobrevivido a una prolongada hostilidad y ahora a la guerra; sus líderes saben lo que probablemente les sucederá si pierden el poder; y cuando Trump canceló el acuerdo nuclear de Obama en 2018 prometió que su nuevo programa de “máxima presión” sería suficiente, pero no lo fue. ¿Logrará este nuevo plan algo mejor? Como argumenta Paul Krugman, es probable que China se asegure de que no.
Finalmente está el nuevo acuerdo con Venezuela. Estoy seguro de que muchos venezolanos se alegran de que Nicolás Maduro esté en una prisión estadounidense. Pero seguramente esperaban el derrocamiento de la dictadura, no un nuevo amo colonial que quiere hacerse con su petróleo. ¿Funcionará esto para EEUU? Lo dudo. ¿Quién puede garantizar la seguridad de los nuevos inversores privados? Al intentar comprender la visión del mundo de Trump, es imposible encontrar ideas o principios. Es la antítesis de lo que se creó después de la Segunda Guerra Mundial. El desorden actual es el regalo de Trump al mundo.
¿Cómo afectará al PIB y a la renta variable la caída global de los bonos? Nouriel Roubini. Estratega económico sénior de Hudson Bay Capital Management, profesor emérito de la Escuela de Negocios Stern de la Universidad de Nueva York.
El fuerte repunte de los rendimientos de los bonos en economías clave como Estados Unidos, Japón, Alemania, Reino Unido y Francia ha suscitado nuevos temores sobre los riesgos fiscales y financieros que se avecinan. Una opinión generalizada es que esta “caída” de los bonos podría presagiar graves alteraciones en el crecimiento económico y dificultades para los mercados bursátiles de Estados Unidos y del mundo.
Sin embargo, si bien es cierto que los rendimientos han subido a niveles no vistos en casi 20 años, la relación entre los rendimientos de los bonos, el crecimiento económico y los mercados bursátiles es más compleja de lo que da a entender esta visión simplista. Al fin y al cabo, la reciente subida de los rendimientos podría reflejar una serie de factores diferentes y contradictorios.
Consideremos algunos de los más evidentes. En primer lugar, una mayor inflación derivada de alteraciones de la oferta –el resurgimiento del proteccionismo comercial y las interrupciones en el flujo de petróleo provocadas por la guerra– podría empujar al alza los rendimientos nominales y tener un efecto estanflacionario, al reducir el crecimiento, aumentar la inflación y hacer caer los precios de las acciones.
En segundo lugar, los déficits fiscales insostenibles podrían provocar un aumento de los rendimientos si los mercados anticipan que los bancos centrales intervendrán para monetizarlos, provocando así una mayor inflación. Por otra parte, si no es probable que los déficits se moneticen, el aumento de los rendimientos podría deberse a un incremento de las primas de riesgo soberano, lo que podría desencadenar una crisis de deuda pública o frenar el gasto y el crecimiento del sector privado. En estos casos, una política fiscal insostenible efectivamente conlleva un menor crecimiento, posiblemente una inflación más elevada y rendimientos más altos que perjudican a los mercados bursátiles.
Inversión en IA
Pero existe un tercer factor: un auge de la inversión privada impulsado por el gasto de capital (capex) en IA, que está haciendo subir los rendimientos nominales al fomentar una mayor demanda de crédito, en lugar de anticipar mayores expectativas de inflación. En este caso, los mayores rendimientos de los bonos son la señal de un crecimiento futuro más sólido, lo que resulta un buen augurio para los precios de las acciones.
Este último factor ha sido uno de los principales motores de los rendimientos de los bonos y de los mercados bursátiles en los últimos años. Desde el lanzamiento de ChatGPT en 2022, los rendimientos de los bonos han subido (desde un mínimo del 1% en Estados Unidos durante la crisis del Covid-19 hasta los niveles actuales, en torno al 5% o más) mientras que las acciones estadounidenses (y algunas internacionales) registraban rendimientos de dos dígitos. Incluso hasta mediados de agosto, la subida de los rendimientos de los bonos estadounidenses coincidió con nuevos máximos históricos del principal índice bursátil estadounidense, el S&P 500.
Esto es lo que cabría esperar. Cuando el crecimiento es sólido y el apetito por el riesgo es alto, las acciones obtienen buenos resultados y los rendimientos de los bonos tienden a subir; del mismo modo, cuando el apetito por el riesgo es bajo y la economía está en recesión, las acciones arrojan malos resultados y los rendimientos de los bonos caen. Es por este motivo que los rendimientos más bajos de los bonos suelen ser un indicio de debilidad económica, lo que a su vez implica debilidad para los mercados bursátiles.
Por supuesto, esta correlación positiva entre los rendimientos de los bonos y la rentabilidad de las acciones puede volverse negativa –con un aumento de los rendimientos de los bonos en tanto los precios de las acciones caen– cuando las crisis inflacionarias provocan un endurecimiento de la política monetaria, o cuando existen preocupaciones serias sobre la sostenibilidad fiscal. Es lo que ocurrió en 2022, cuando el aumento de los déficits y la inflación posterior al Covid provocaron una fuerte alza de los rendimientos de los bonos y un mercado bajista para la renta variable estadounidense y global. Algo similar ocurrió tras el anuncio arancelario del presidente de Estados Unidos, Donald Trump, el 2 de abril de 2025, conocido como el Día de la Liberación, y de nuevo durante la crisis petrolera desencadenada por la guerra de este año con Irán, así como con la caída global más reciente de los bonos, provocada en parte por otro repunte de los precios del petróleo y por los temores fiscales.
Siempre que una corrección en los mercados de valores viene impulsada por los rendimientos de los bonos, los activos de larga duración, como las acciones tecnológicas (cuyos flujos de dividendos se sitúan más en el futuro), tienden a tener una mayor reacción ante una subida de los rendimientos de los bonos a largo plazo que los activos de menor duración (como las acciones de empresas más consolidadas). En consecuencia, durante la caída de los mercados de bonos en 2022, el S&P 500 cayó alrededor de un 15%, mientras que el Nasdaq, con gran peso tecnológico, cayó más de un 20%, y muchas acciones tecnológicas y de crecimiento registraron caídas superiores al 30%. Y durante la caída de los bonos de este mes, el fuerte repunte de los rendimientos globales ha perjudicado más a las acciones tecnológicas que a los demás índices generales del mercado.
Sin embargo, dadas las perspectivas positivas de crecimiento en los sectores impulsados por la tecnología, la rentabilidad de las empresas tecnológicas ha sido superior a la de las acciones tradicionales durante los últimos cinco años, a pesar de los mayores rendimientos de los bonos. Por lo tanto, cabe suponer que, en países altamente innovadores como Estados Unidos, la reciente subida de los rendimientos de los bonos se debe principalmente al aumento de los rendimientos reales y no a un incremento de las expectativas de inflación, que se mantienen bien ancladas ligeramente por encima del objetivo del 2%.
Una vez más, lo que cabría esperar es un aumento de los rendimientos reales, dado el enorme volumen de endeudamiento de las empresas tecnológicas y de los proveedores de nube a gran escala (hiperescaladores) para financiar la construcción de centros de datos y otras inversiones. Si bien el déficit fiscal de Estados Unidos es elevado, se ha estabilizado en torno al 6% del PIB y es probable que disminuya en los próximos años, gracias a un mayor crecimiento potencial y a algunos ingresos adicionales procedentes de los aranceles.
Perspectiva fiscal
No pretendo mostrarme panglosiano respecto a las perspectivas fiscales de Estados Unidos, que sin duda requieren serias medidas de austeridad y reformas de las prestaciones sociales en los próximos años. Pero sí quiero señalar que una economía estadounidense con un mayor crecimiento potencial –si las nuevas tecnologías vinculadas con la IA aumentan el crecimiento potencial de la producción del 2% al 3% o más– presenta una perspectiva fiscal a mediano plazo mejor que la de países como Japón o la zona euro, que se encuentran estancados con una tasa de crecimiento potencial del 1,2% en el caso de la zona euro y aún más baja en el de Japón.
En este sentido, tanto el aumento secular como el reciente de los rendimientos de los bonos a nivel global reflejan, en gran medida, factores estructurales como el fin del Gran Estancamiento posterior a 2008, un mayor potencial de crecimiento e inversión, así como rendimientos reales más elevados. Todos estos son factores positivos para la renta variable estadounidense y (en algunos casos) global.
Por supuesto, en las economías avanzadas que se encuentran estancadas y no innovan tanto como Estados Unidos, las preocupaciones sobre los grandes déficits fiscales, la acumulación de deuda pública y la futura monetización por parte de los bancos centrales están justificadas, al igual que los temores a grandes alteraciones negativas de la oferta agregada. También en este caso, mayores rendimientos de los bonos es precisamente lo que cabe esperar.
¡Buen fin de semana!