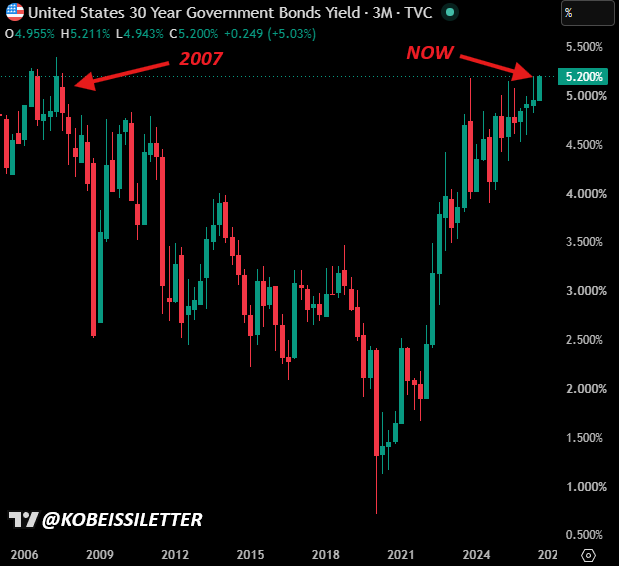
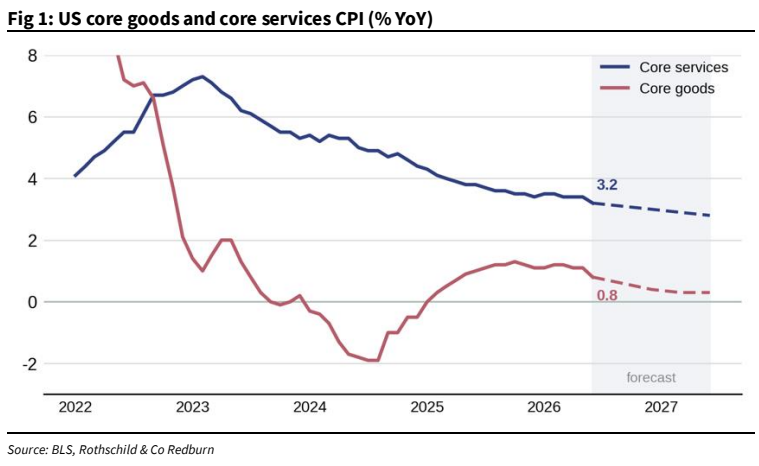
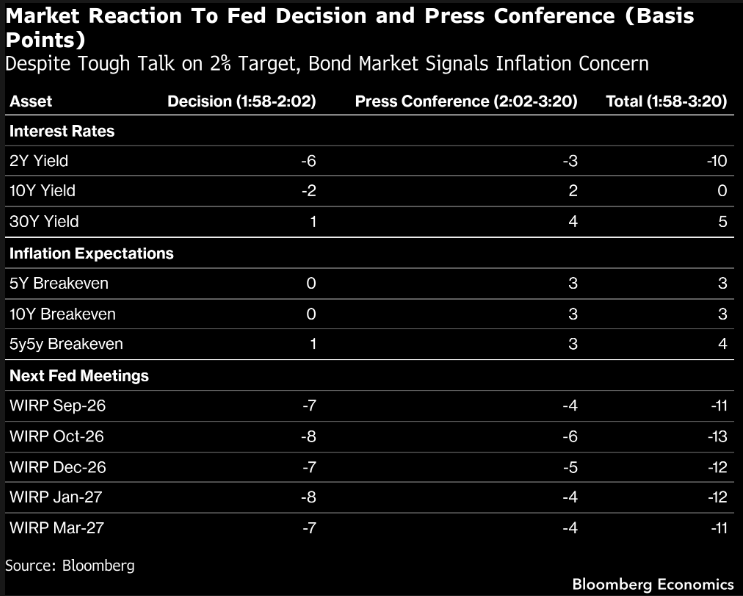
La reunión de la Reserva Federal de esta semana, en la que mantuvo los tipos de interés sin cambios, no consiguió calmar a los mercados de renta fija, el mensaje transmitido por Kevin Warsh estuvo lejos de interpretarse como dovish, pese a las reiteradas presiones del presidente Trump para favorecer una política monetaria más acomodaticia y el bono a 30 años americano se ha ido a niveles del 2007 en términos de rentabilidad movido por los fuertes flujos vendedores. Tres miembros de la Reserva Federal votaron a favor de una subida de 25 puntos básicos, reflejando una creciente preocupación dentro de la propia institución por la persistencia de la inflación. Además, Warsh volvió a evitar cualquier tipo de orientación sobre los próximos movimientos de la política monetaria, limitándose a reiterar que la Fed mantiene su compromiso con el objetivo de inflación del 2%. El mercado mantiene sus previsiones de una subida de 25 puntos básicos en Septiembre u Octubre y otros 25 adicionales en el primer trimestre del 2027. La próxima reunión del 16 de Septiembre incorporará la actualización del cuadro macro (PIB e inflación). Para Septiembre tendremos un par de datos más de inflación, que incorporarán la reciente tensión en Oriente Medio. Hasta entonces, la cita más relevante será la reunión de banqueros centrales en Jackson Hole del 27 al 29 de agosto, que será seguida con interés por los inversores, y donde Warsh podría ofrecer al mercado una actualización de los cinco grupos de trabajo constituidos para reformar la Fed y definir unas “nuevas reglas del juego”. La principal novedad del nuevo enfoque de Warsh es precisamente el abandono del forward guidance. A diferencia de etapas anteriores, en las que la Fed preparaba gradualmente al mercado para sus decisiones, el nuevo presidente defiende que los inversores deben reaccionar exclusivamente a la evolución de los datos económicos y no a las señales emitidas por el banco central. En este sentido, considera que el comportamiento reciente de las rentabilidades de mercado constituye una muestra de que los mercados están incorporando adecuadamente la información económica, dejando entrever que parte del endurecimiento de las condiciones financieras puede producirse sin necesidad de nuevas subidas oficiales de tipos.
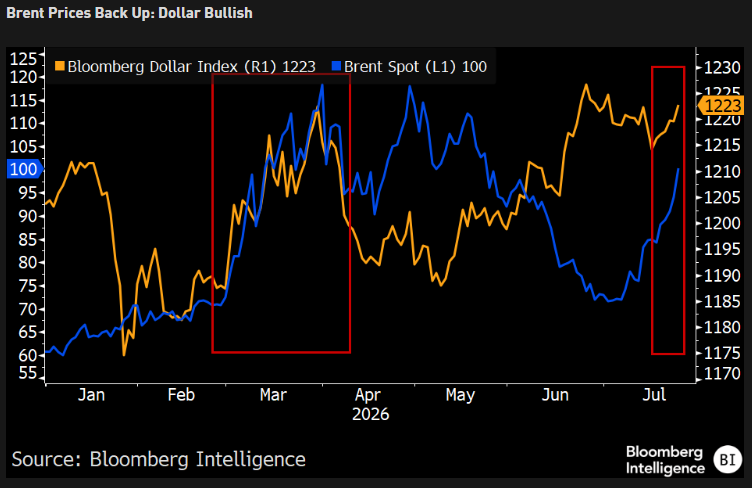
Esta semana hemos tenido subidas de los activos de riesgo con caída del precio del petróleo ante un alto el fuego en Oriente Próximo, aunque el alto el fuego no es definitivo y es complicado seguir el conflicto en tiempo real ya que todo depende del estado de ánimo del presidente de los Estados Unidos… Trump afirmaba estar “listo y cargado”. Por su parte, los hutíes mantienen los ataques a instalaciones vinculadas a Saudi Aramco en Jizan y Yanbu. Irán se reunirá de nuevo con Omán para discutir la situación del Estrecho de Ormuz. El martes destacaron las afirmaciones de Donald Trump apuntando que hay «muchas posibilidades» de alcanzar un acuerdo con Irán, mientras ambas partes habrían pausado sus ataques diarios como señal para dar otra oportunidad a un posible acuerdo. No obstante, Trump también ha advertido que la falta de un acercamiento de posturas daría lugar al reinicio de los ataques. El miércoles Irán lanzó un ataque por sorpresa con misiles balísticos contra bases militares de Estados Unidos en Jordania, aunque Washington aseguró haber interceptado todos los proyectiles sin que se produjeran daños significativos. Como respuesta, Estados Unidos y Arabia Saudí llevaron a cabo ataques conjuntos contra posiciones de milicias respaldadas por Irán en el este de Irak. Pese a todo, Trump afirmó que Teherán sigue interesado en alcanzar un acuerdo y se mostró convencido de que finalmente aceptará las condiciones estadounidenses, mientras que las autoridades iraníes negaron haber solicitado negociaciones durante las últimas semanas y rechazaron tanto la presión ejercida mediante el bloqueo naval estadounidense como la propuesta de Omán para gestionar el tráfico marítimo en el Estrecho de Ormuz, insistiendo en mantener el control total sobre la ruta de entrada. Según Reuters, Pekín ha mantenido contactos directos con los hutíes de Yemen con el objetivo de garantizar el paso seguro de los buques chinos por el Mar Rojo, después de que el grupo intensificara sus amenazas contra el tráfico marítimo vinculado a Arabia Saudí. Ayer y hoy el petróleo vuelve a subir después de que Trump afirmase que golpeará a Irán duramente tras el ataque a bases americanas en Jordania, lo que sigue alejando la posibilidad de que se reanuden los contactos diplomáticos y nos devuelve al modo escalada militar. Según informa The Guardian, Arabia Saudí estaría preparando una ofensiva marítima y posiblemente también terrestre contra los hutíes en Yemen. La operación buscaría reducir la capacidad del grupo para atacar embarcaciones en el mar Rojo, una de las principales rutas del comercio internacional
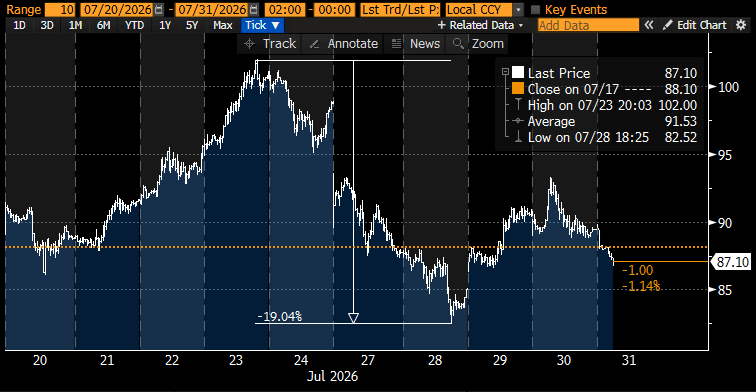
Precio del petróleo Brent durante los 10 últimos días (rango del 19% de máximo a mínimo):
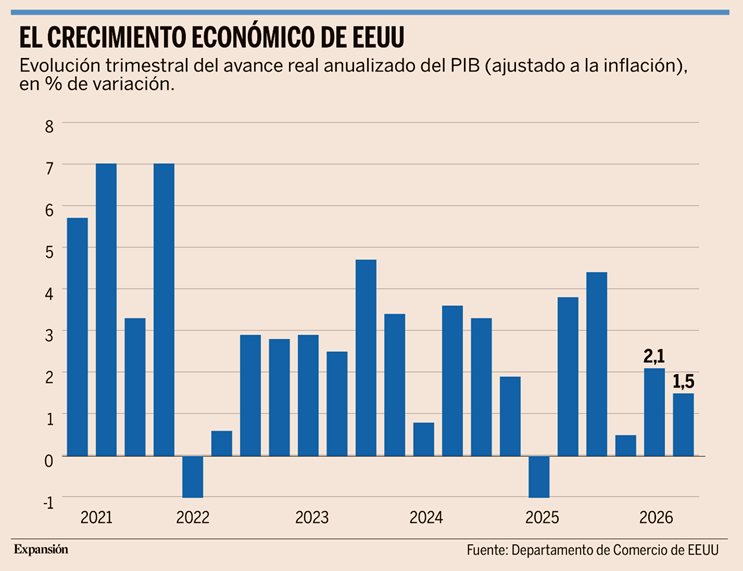
Estados Unidos activó el pasado 28 de febrero la operación Furia Épica, un ataque coordinado junto a Israel sobre Irán, llamado a erradicar su programa nuclear y a acabar con el régimen de los ayatolás que, tras unas primeras horas sin resultados definitivos, Donald Trump estimó que les llevaría “unas cuatro semanas” completar. Cinco meses después, lejos de terminar, el conflicto vuelve a recrudecerse mientras su impacto económico para Estados Unidos se hace patente en forma de menor crecimiento, alza de precios, encarecimiento de la financiación y una creciente factura militar y política. El fenómeno fue cuantificado ayer por la Oficina de Análisis Económico (BEA), dependiente del Departamento de Comercio de Estados Unidos, que registró un frenazo en el crecimiento económico del país. Los datos oficiales estiman, concretamente, que el crecimiento anualizado del PIB del país, una vez descontada la inflación, se redujo al 1,5% en el segundo trimestre de 2026, frente al 2,1% registrado tres meses antes. La cota no solo constata la desaceleración económica, sino que demuestra su gravedad es mayor de la esperada por los analistas, que preveían un avance del 1,8%. En términos trimestrales, la actividad económica de Estados Unidos avanzó un 0,4%, una décima menos. Obviando el freno del PIB, la portavoz de la Casa Blanca, Kush Desai, sostuvo que “los motores fundamentales del crecimiento económico siguen cobrando fuerza gracias a la agenda económica del presidente Trump”, y puso el foco en que el gasto en consumo, principal motor del país, avanzó un 3,2%, mientras la inversión empresarial creció un 8,4%, gracias al fuerte gasto de las grandes firmas tecnológicas en Inteligencia Artificial. La otra cara de esta moneda es, sin embargo, un fuerte incremento de importaciones destinadas a alimentar la construcción de grandes centros de datos y semiconductores que requiere esta tecnología.
A su vez, el Departamento de Comercio subrayó que el aumento de los precios se suavizó en junio a un incremento del 4,1% al 3,7%, coincidiendo con el respiro que supuso el alto el fuego pactado por Washington y Teherán. Sin embargo, este ha saltado por los aires en julio, dando paso a una nueva escalada de los precios del petróleo, el gas y los hidrocarburos. El galón de gasolina ha superado en el país los 4,2 dólares, siendo este uno de los termómetros más sensibles para el estadounidense medio de lo que es una escalada soportable de los precios, a las puertas de las vacaciones de verano. Por su parte, mientras el Gobierno federal recortaba el gasto público, el de Defensa creció un 2,4% en el segundo trimestre. El secretario de Defensa, Pete Hegseth, ha elevado de 29.000 a 37.500 millones de dólares coste de los cinco meses de guerra en Oriente Próximo. La cifra amenaza con seguir alimentando un déficit que ronda los dos billones de dólares, un volumen inédito desde el final de la Segunda Guerra Mundial. Un agujero que la Casa Blanca se ve obligada a costear emitiendo más deuda pública.
Sin embargo, la conjunción de factores mencionada ha venido elevando con fuerza el precio por el que los inversores están dispuestos a financiar a Estados Unidos. La curva de tipos de todas las emisiones del Tesoro estadounidense continúa en ascenso, hasta el punto de que los bonos a 30 años se pagan ya a su mayor coste desde 2007, en niveles propios del momento del estallido de la gran crisis financiera, por encima del 5,2%. El bono a 10 años, ronda un interés del 4,66%.
Pese a las crecientes tensiones, no hay salida a la vista para la guerra en Oriente Próximo. Estados Unidos bombardeó ayer objetivos iraníes en represalia por el ataque sorpresa emprendido por Teherán un día antes, dando al traste con la frágil tregua que habían abierto. Por su parte, Arabia Saudí impulsó ayer una alianza de defensa marítima frente a los ataques hutíes en el Mar Rojo y Egipto denunció dos ataques con drones a barcos en su territorio que amenazan con ampliar el conflicto.
La situación sigue minando la popularidad de Trump en un año marcado por las elecciones legislativas de medio mandato de noviembre (Midterm), que delimitarán su poder y su legado en la recta final de su mandato.
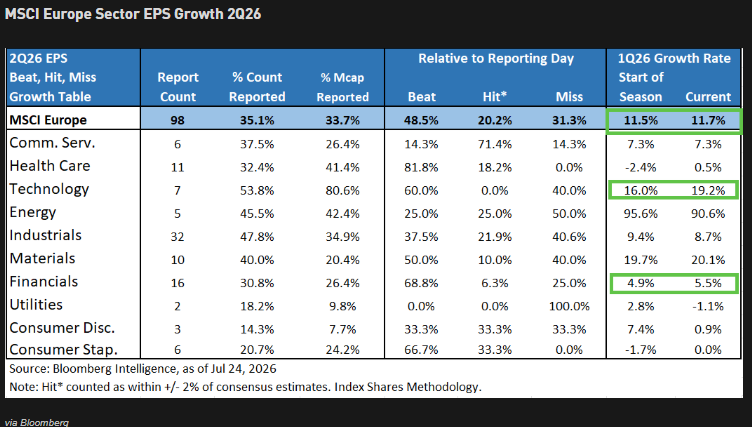
Esta semana ha sido muy intensa, tanto en reuniones de Bancos Centrales como desde el punto de vista empresarial con las presentaciones de resultados.
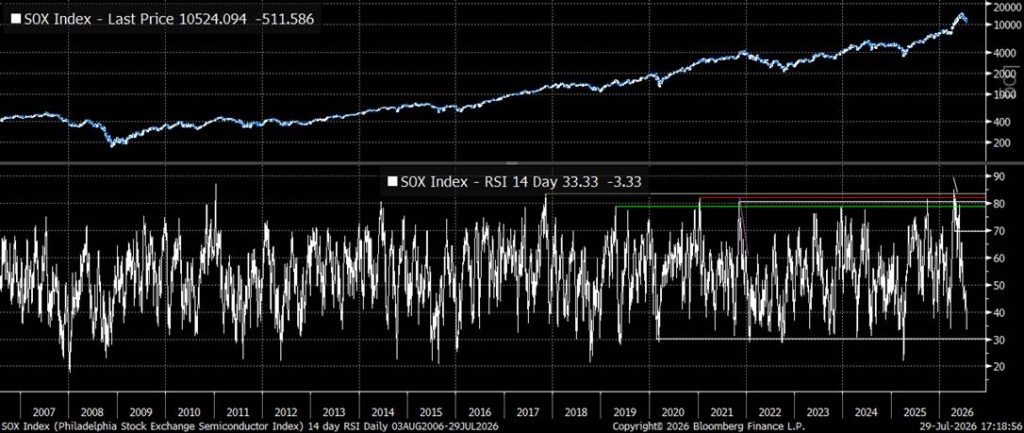
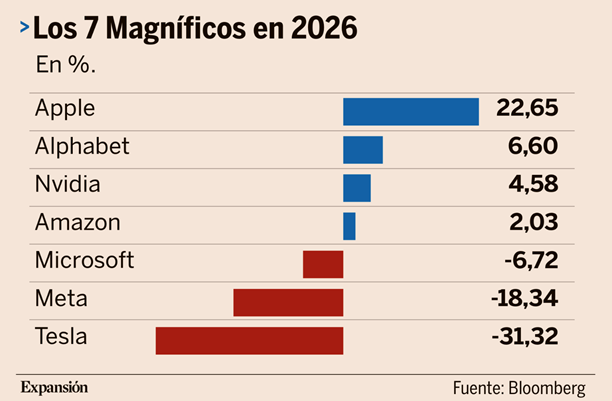
Las acciones de las compañías de semiconductores han corregido tras un fuerte rally impulsado por la inteligencia artificial. El índice SOX ha caído aproximadamente un 17% desde su máximo del 22 de junio (aunque lleva una subida de casi el 70% en lo que va de año, y ayer rebotó un 2,42% impulsado por compañías como Lam Research que subió un 16%), debido a las dudas de los inversores respecto a la demanda relacionada con la IA y sobre el gasto en infraestructuras. Sin embargo, la demanda y el impulso de beneficios continúan siendo excepcionalmente sólidos, los últimos resultados empresariales siguen mostrando una fuerte demanda de chips avanzados, mientras los analistas elevan sus previsiones de beneficios y de inversión en infraestructuras de IA. Aunque hay varios riesgos en torno al sector como son los posibles excesos de capacidad de computación entre los grandes proveedores de nube (hyperscalers), la aparición de modelos de IA open-source cada vez más potentes, nuevas capacidades de producción de semiconductores que podrían entrar en funcionamiento en los próximos años, y la incertidumbre persistente sobre la monetización de la IA. Además, el enorme flujo que había entrado en compañías relacionadas con la IA y el apalancamiento de muchas de estas inversiones han intensificado el movimiento de corrección del sector. El miércoles publicaron hiperescaladores con un tono mixto, donde las pruebas de monetización del elevado capex marcan la diferencia, Microsoft mostró una monetización real, con Azure +43% y con guía +45% para el trimestre actual, y con reducción de la guía de capex de 190.000 millones a 175.000 millones de dólares aunque por un ajuste contable por extensión de vida útil de activos de 25 a 40 años, mientras sólo un 7% del BPA se debe a revalorización de la participación en Anthropic, también publicó Meta que decepcionó con una guía de ingresos para el tercer trimestre ligeramente por debajo del consenso, pero sobre todo destacó negativamente la caída de la generación de caja libre a 784 millones de dólares, el nivel más bajo desde el tercer trimestre del 2022, como consecuencia directa del gasto masivo en capex de IA, que le lleva también a elevar ligeramente, +2%, el suelo de la guía de capex para el año hasta 130.000-145.000 millones. También publicó Samsung, con resultados récord aunque la acción cayó (como le sucedió a SK Hynix a comienzo de semana, que cayó un 10% en Bolsa pese a multiplicar por más de trece sus ganancias), buena prueba de que las expectativas son exigentes. La coreana prevé que la brecha entre demanda y oferta de memoria se ampliará en 2027 y afirma que los clientes están pidiendo contratos plurianuales a precios elevados. De los 7 Magníficos ayer publicaron Amazon y Apple después del cierre americano, con resultados mixtos, Amazon, que sube un 10% en mercados fuera de hora tras publicar fuertes ventas en cloud (AWS) que confirman la tesis de monetización que Alphabet y Microsoft ya habían validado (ayer Microsoft subió un 16%, en su mayor subida en más de un año), también publicó Apple que cae un 6% en mercados fuera de hora tras unas guías para el cuarto trimestre del 2026 de +9%/+11% por debajo del +12% que esperaba el consenso de analistas, por escasez de suministro, confirmando que la escasez de memoria por la demanda de centros de datos está afectando a los productos de consumo.
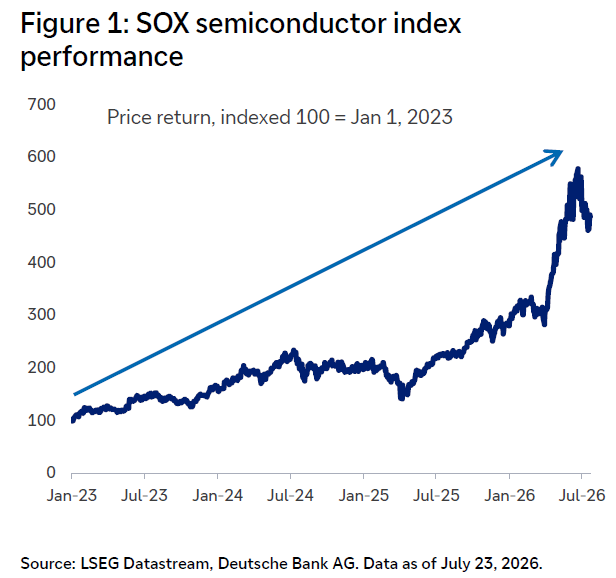
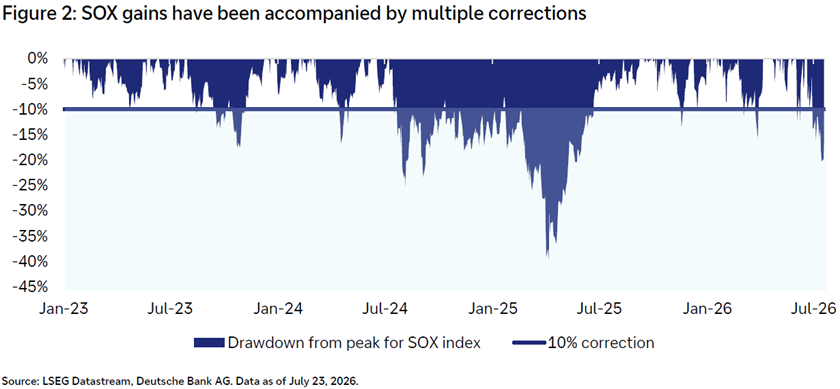
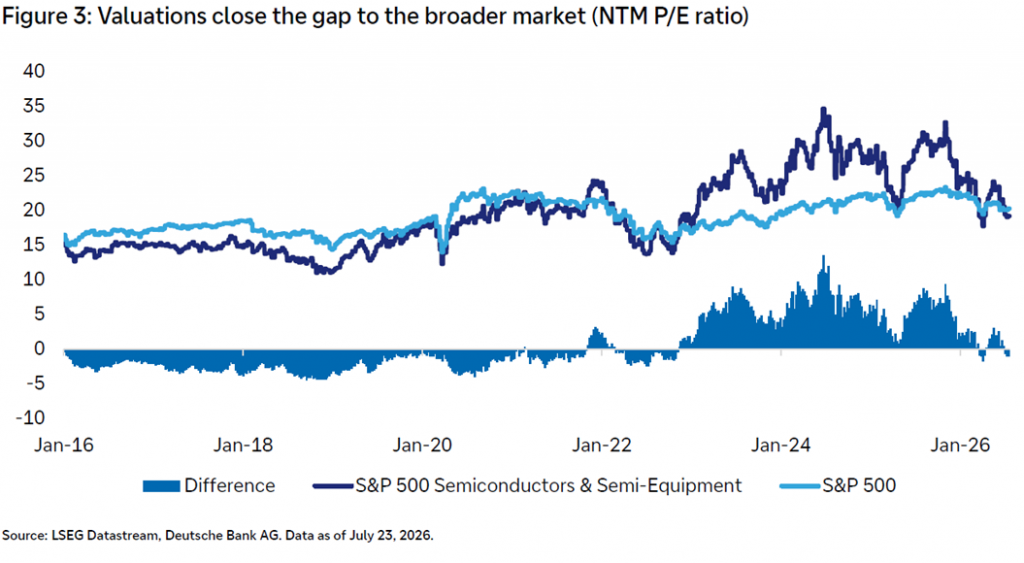
El índice SOX ha estado esta semana en niveles de sobreventa que no se veían desde el Covid, desde ahí rebotó ayer con fuerza:
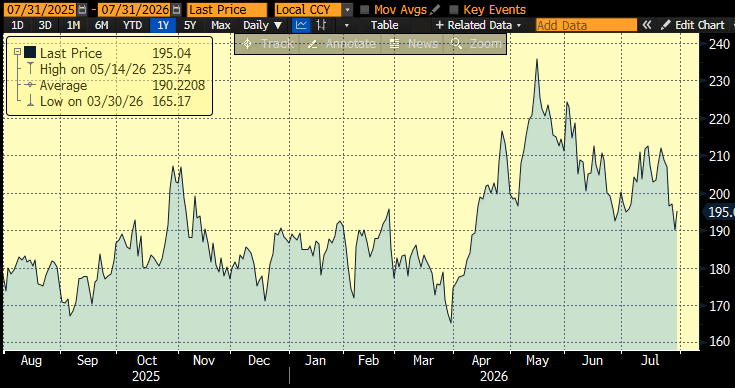
Entre los inversores preocupa la financiación circular de Nvidia. Nvidia está preparando una nueva ronda de acuerdos por valor de 750.000 millones de dólares. La mayoría de las empresas en las que invertirá Nvidia emplean sus chips o su gasto representa una parte significativa de sus ingresos. Firmas como Goldman Sachs o Michael Burry han advertido de la naturaleza circular de los acuerdos de la fabricante de semiconductores, Nvidia financia y adquiere participaciones en empresas y proyectos que utilizan sus chips. Los analistas temen que este tipo de transacciones distorsionen la demanda, propicien malas decisiones y magnifiquen las pérdidas si la IA no genera beneficios reales. De las inversiones que Nvidia realiza anualmente, el 37% se realiza en una única empresa, TSMC. La compañía taiwanesa es el principal productor de chips avanzados de la empresa estadounidense, que emplea estos chips para entrenar sus modelos de IA. La interrelación entre ambas compañías es tal que, sin el gasto de Nvidia, los ingresos anuales de TSMC serían un 19% inferiores. Un porcentaje que SK Hynix eleva hasta casi el 27%. La empresa surcoreana se encarga de proveer a Nvidia de HBM (memorias de alto ancho de banda), imprescindibles para el desarrollo de las GPU (unidades de procesamiento gráfico) de Nvidia, su producto estrella. La semana pasada, la firma estadounidense anunció una inversión de más de 500.000 millones de dólares en SK Hynix. Nvidia ha hecho inversiones milmillonarias en numerosas empresas que se encuentran entre sus principales proveedores y clientes, como Marvell y OpenAI, en un esfuerzo por impulsar la industria. La gigante estadounidense planea financiar 350.000 millones de dólares de las compras de chips de OpenAI, según informa Bloomberg. “Una empresa que tiene a uno de sus proveedores como accionista principal puede ser más probable que siga comprando sus productos, tenga o no sentido comercial. Eso aumenta el riesgo de gastar dinero para asegurar negocios que no se materializan. La circularidad puede ser más arriesgada cuando un puñado de compradores son responsables de una gran parte del mercado, como es el caso de la IA”, según señala un estudio de Bloomberg. “Nvidia quiere asegurarse de que el desarrollo continúe a este ritmo, es uno de sus principales riesgos. Si este intenso desarrollo y gasto se detienen, aunque sea por seis meses, a la empresa no le irá nada bien”, según Bloomberg Intelligence.
Acción de NVIDIA últimos 12 meses:
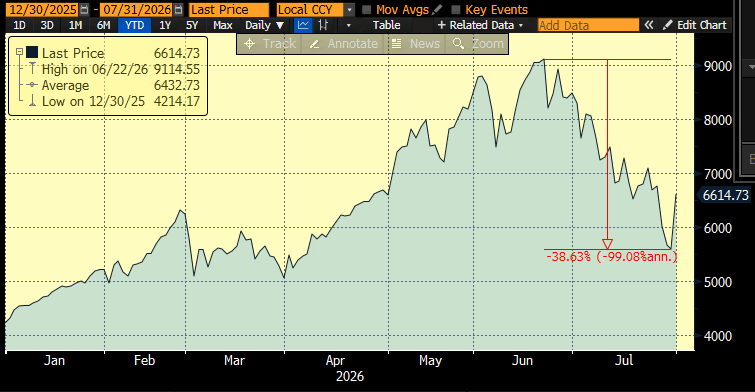
El índice surcoreano Kospi ha llegado a caer un 40% en el último mes, aunque hoy ha rebotado un 18%!!!. La caída de las Bolsas ha provocado que el gobierno de Corea del Sur haya anunciado un paquete de medidas de estabilización del mercado tras una reunión de emergencia, que incluirá limitaciones a la participación minorista en ETFs apalancados, estableciendo un límite de exposición como porcentaje de la cartera total del inversor y elevando los costes de negociación. Estas medidas se suman a las restricciones ya programadas para el 31 de Julio, como el mayor requisito mínimo de depósito en efectivo para inversores en ETFs apalancados sobre acciones individuales. Queda así de manifiesto que los ETFs apalancados sobre valores individuales en un mercado con alta concentración (Samsung y SK Hynix han llegado a suponer un 60% del Kospi a finales de Junio) y alta participación minorista son inherentemente inestables y requieren salvaguardas preventivas, no reactivas. Los ETFs sobre Samsung y SK Hynix han llegado a registrar pérdidas del -75%/-80%.
KOSPI Index durante el 2026:
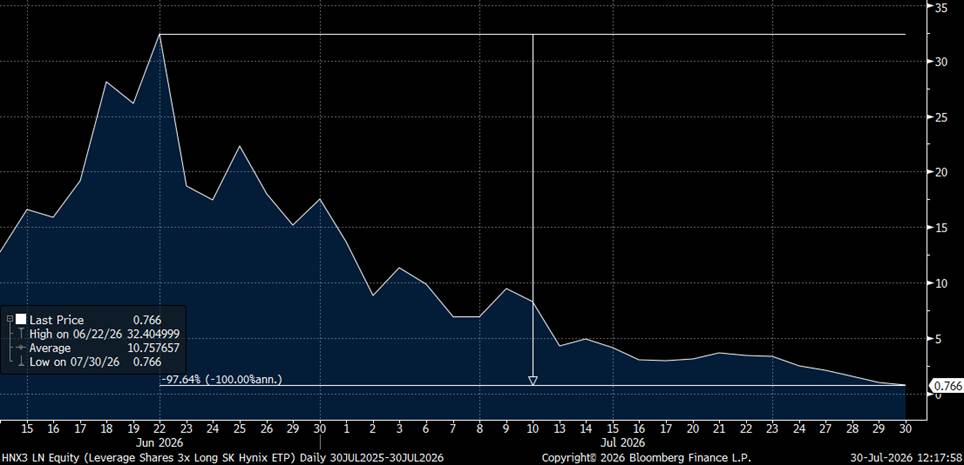
El ETF apalancado x3 de SK Hynix ha llegado a caer un -97% desde los máximos de Junio.
Leverage Shares 3x Long SK Hynix ETP
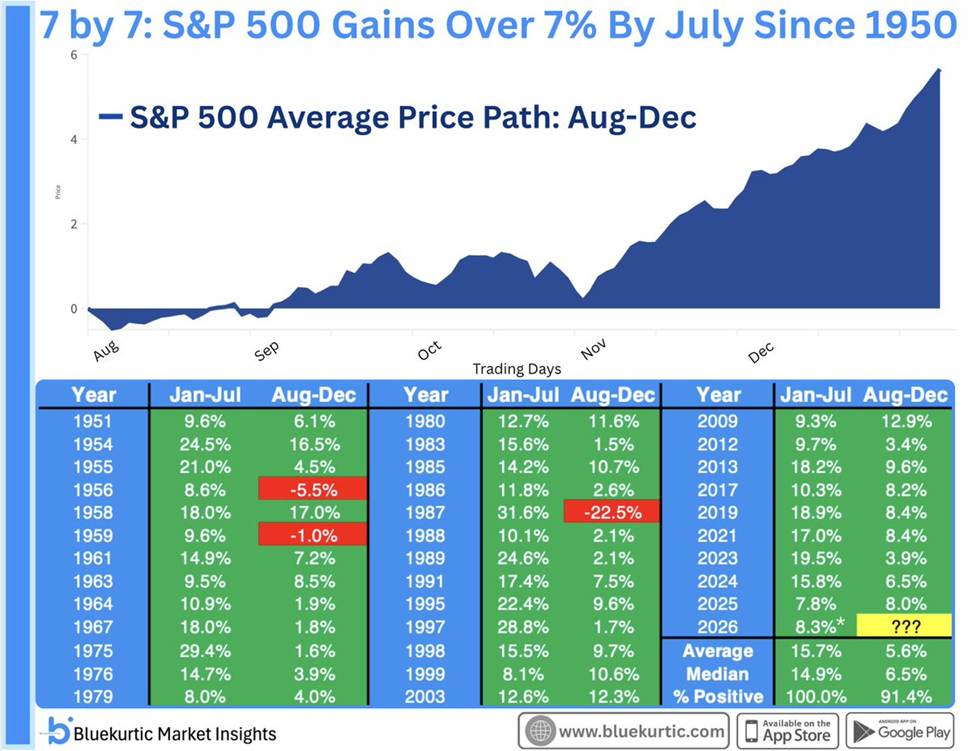
Cuando el S&P 500 ha terminado Julio con una subida del 7% o más ha terminado el año en niveles superiores a final de ese año el 91% de las veces desde 1950, actualmente el S&P 500 está +8,65% YTD, después de la subida del 1,66% de ayer.
Importante esta semana:
La Reserva Federal decidió mantener los tipos de interés en el rango del 3,50%-3,75%, tal y como esperaba el mercado. Sin embargo, la principal novedad fue que tres miembros del FOMC (Hammack, Kashkari y Logan) votaron a favor de una subida de 25 puntos básicos, reflejando un endurecimiento del debate interno sobre la inflación. Además, el comunicado apenas introdujo cambios respecto al de junio, insistiendo en que la inflación continúa siendo elevada debido, en parte, a los shocks de oferta, mientras que la economía mantiene un ritmo de crecimiento sólido y el mercado laboral continúa mostrando fortaleza. En la posterior rueda de prensa, el presidente de la Fed, Kevin Warsh, defendió que la economía estadounidense continúa mostrando una «resiliencia impresionante» y reiteró que la institución no dudará en actuar si la inflación permanece elevada. Además, volvió a justificar su decisión de reducir al mínimo el forward guidance, argumentando que prefiere que los mercados reaccionen a los datos económicos y no a las expectativas generadas por el propio banco central.
Trump volvió a presionar al Senado para que apruebe la resolución presupuestaria antes del receso parlamentario de agosto, con el objetivo de desbloquear la tramitación de su agenda fiscal mediante el procedimiento de reconciliación presupuestaria. Sin embargo, el líder republicano del Senado, John Thune, ha reiterado que la prioridad inmediata pasa por alcanzar un acuerdo bipartidista sobre una resolución temporal de financiación que evite un cierre parcial de la Administración cuando finalice el actual ejercicio fiscal el próximo 30 de septiembre, lo que mantiene la incertidumbre sobre el calendario legislativo en Estados Unidos.
La guerra comercial entre Estados Unidos y China continúa ampliándose al ámbito tecnológico. Un grupo de senadores estadounidenses pidió a Apple que deje de adquirir chips de memoria a fabricantes chinos por motivos de seguridad nacional, mientras que Pekín respondió acusando a Washington de discriminar a las empresas chinas mediante nuevas restricciones sobre equipos tecnológicos estratégicos, como los inversores para redes eléctricas y energías renovables, además de robots industriales.
Según Bloomberg, la Administración Trump estaría valorando imponer un pago de hasta 100.000 dólares a los estudiantes extranjeros que deseen permanecer trabajando en Estados Unidos tras finalizar sus estudios universitarios.
La estimación en tiempo real de crecimiento elaborada por la Reserva Federal de Nueva York elevó ligeramente su previsión para el PIB del segundo trimestre hasta el 2,82%, frente al 2,1% que espera el consenso, mientras que para el tercer trimestre proyecta un crecimiento del 2,62%. Estas estimaciones apuntan a que la economía estadounidense continúa mostrando una notable capacidad de resistencia a pesar del endurecimiento de las condiciones financieras y del incremento de la incertidumbre geopolítica.
Trump calificó como «muy positiva» su reunión con el presidente ucraniano, Zelenski, quien afirmó posteriormente que Estados Unidos aceptó conceder licencias para fabricar sistemas de defensa aérea Patriot en Ucrania.
En Europa Lane, Economista Jefe del Banco Central Europeo, señaló que la economía de la Zona Euro se enfrenta a un shock de magnitud «media» y que la respuesta de política monetaria no será ni excesiva ni insuficiente, insistiendo en un enfoque equilibrado y dependiente de los datos.
Siguiendo en Europa en Alemania, el canciller, Friedrich Merz, rechazó la propuesta de presupuesto plurianual de la Unión Europea, al considerar excesivo el incremento del gasto comunitario y defender que las nuevas prioridades, como la defensa o la competitividad, deben financiarse mediante una reasignación de recursos y no a través de un mayor presupuesto o de más deuda conjunta. La noticia anticipa unas negociaciones previsiblemente complejas entre los Estados miembros durante los próximos meses sobre el futuro marco fiscal de la UE.
En Reino Unido, distintas informaciones apuntan a que el Gobierno de Andy Burnham afronta un desfase presupuestario cercano a los 24.000 millones de libras debido al mayor impacto de la inflación sobre el gasto público. Esta situación vuelve a poner de manifiesto las dificultades que siguen afrontando las economías europeas para compatibilizar unas finanzas públicas sostenibles con el aumento del gasto derivado de la inflación, la defensa y la transición energética.
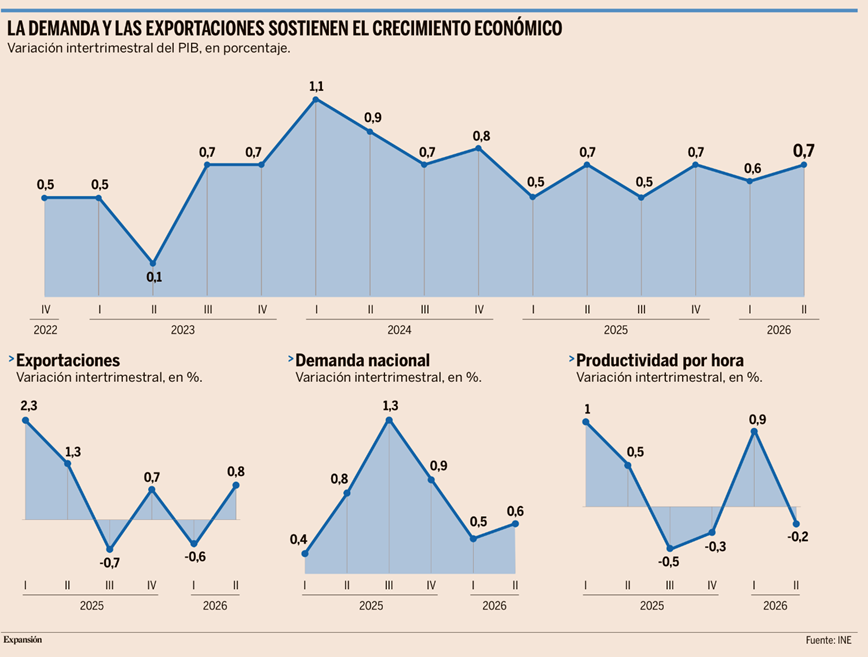
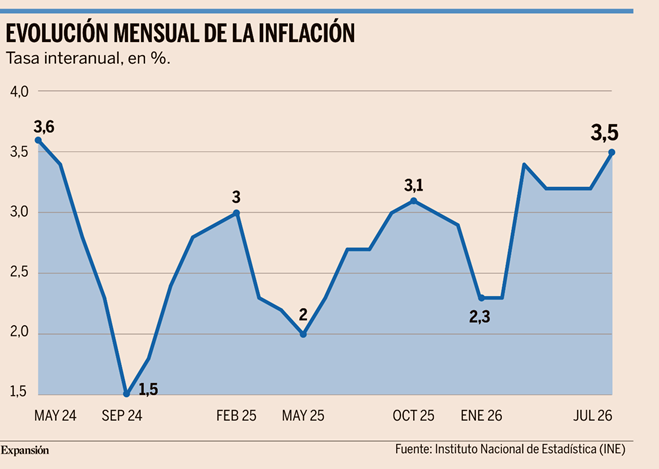
En España ayer conocimos datos de crecimiento que sorprendieron positivamente y volvieron a poner de manifiesto la fortaleza de la actividad española pese a la subida de los precios de la energía. El PIB creció un +2,7% interanual en el segundo trimestre, manteniendo el mismo ritmo por cuarto trimestre consecutivo y superando el +2,4% esperado. En términos trimestrales, la economía avanzó un +0,7%, una décima por encima de las expectativas. En el desglose de componentes de la tasa trimestral, el crecimiento siguió apoyándose en la fortaleza de la demanda interna, que aportó un 0,6% frente a la demanda externa (+0,1%). El mayor dinamismo vino por el lado del consumo (+0,7% trimestral) y la inversión (+0,5%). Desde la óptica de la oferta, todos los grandes sectores registraron crecimientos positivos. La industria lideró el avance con un incremento del +1,0% trimestral, seguida de los servicios, que crecieron un +0,8% y mantuvieron un ritmo similar al del trimestre anterior. Por su parte, la construcción aceleró hasta el +0,6%, ocho décimas más que en el trimestre precedente, mientras que las ramas primarias registraron un crecimiento más moderado del +0,2%. En cuanto a los precios, el dato preliminar de inflación correspondiente a julio mostró un nuevo repunte, al situarse en el +3,5% interanual, tres décimas por encima del +3,2% registrado en los tres meses anteriores y también por encima de lo esperado. A falta de conocer el desglose por componentes, el INE atribuyó esta aceleración principalmente al comportamiento de los precios de los carburantes y de la electricidad. Por su parte, la inflación subyacente, que excluye los elementos más volátiles, también volvió a aumentar hasta el +3%, frente al +2,9% del mes anterior y al +2,8% esperado.
Dentro de la semana intensa en reuniones de banco centrales el Banco de Japón, en línea con lo esperado, ha mantenido tipos en el 1% por 8 votos a 1, con un sesgo hawkish al señalar el Banco Central que es previsible que la inflación subyacente supere claramente el objetivo del 2% en la segunda mitad del año fiscal. Hoy hemos conocido el IPC de Tokio de julio, general 2% vs 1,8%e y 1,7% anterior y subyacente 2% vs 2%e y 1,9% anterior. El Banco Central de Japón revisó el balance de riesgos del crecimiento de «sesgado a la baja» a «equilibrado», reconociendo que el impacto de la guerra de Irán es menor de lo temido gracias al impulso global de la IA. El mercado descuenta una subida de 25 puntos básicos para octubre, especialmente tras la reciente recuperación del Yen, una recuperación que parece venir de una intervención de las autoridades japonesas, no confirmada oficialmente.
Ayer el Banco de Inglaterra mantuvo tipos sin cambios en 3,75% por quinta reunión consecutiva, por 6 votos a 3. Aunque se suma uno al lado hawkish, el tono general fue dovish al cerrar la puerta el gobernador Bailey a una subida inminente, lo que abre aún más la distancia entre ambos bandos. El mercado descuenta también una subida de 25 puntos básicos en el cuarto trimestre del 2026, y de otros 25 puntos en el primer trimestre del 2027, eliminado la tercera que empezaba a descontar.
En Australia la gobernadora del Banco de la Reserva de Australia, Michele Bullock, reiteró que el banco central sigue dispuesto a elevar el tipo de interés oficial si fuera necesario, con una inflación subyacente que continúa siendo demasiado elevada incluso si el reciente repunte de los precios del petróleo es temporal. Asimismo, advirtió de las señales que apuntan a que la demanda interna y las condiciones del mercado laboral han comenzado a moderarse, y persiste un débil crecimiento de la productividad que sigue siendo una limitación estructural para la economía.
Las posibles tormentas de este verano. Jesús Sánchez-Quiñones. Consejero de Renta 4 Banco.
Durante el mes de agosto, el volumen de negociación en los mercados financieros disminuye sustancialmente y ello provoca que las oscilaciones de precios se vean acentuadas, especialmente a la baja.
Este agosto son numerosos los factores que eventualmente pueden provocar volatilidad en los mercados : los resultados de SpaceX y el levantamiento parcial de la prohibición de venta de acciones; la evolución de las empresas relacionadas con la inteligencia artificial; el desarrollo de la guerra de Irán y de la guerra de Ucrania; la evolución del yen y posibles medidas en Japón que puedan afectar al apalancamiento en yenes de inversores internacionales; y las declaraciones de los bancos centrales en su reunión conjunta de agosto.
SpaceX publica resultados el 4 de agosto. Independientemente de la bondad de las cifras que se presenten, dicha publicación levanta parcialmente las restricciones de venta de 912 millones de acciones de la compañía a partir del 6 de agosto . Teniendo en cuenta que el número de acciones libremente cotizadas hasta ahora es de 640 millones y que ahora no se va a realizar una operación de colocación de acciones por parte de los principales bancos de inversión del mundo, como se hizo en el momento de su salida a bolsa, es previsible que la presión vendedora sobre las acciones de SpaceX sea extraordinaria.
La mayoría de los inversores que invirtieron en SpaceX en las rondas anteriores a su salida a bolsa tienen elevadísimas plusvalías latentes, por lo que es previsible que la corriente vendedora sea intensa, aunque la caída desde los máximos del 16 de junio sea ya superior al 50%. El riesgo es el contagio de esta eventual caída de SpaceX a otros valores tecnológicos especialmente relacionados con la economía espacial y la inteligencia artificial.
Respecto a las empresas relacionadas con la inteligencia artificial, los posibles eventos perturbadores de las cotizaciones son varios: no es descartable que vivamos algún momento “DeepSeek ”, con el anuncio de avances en el desarrollo de los modelos chinos, mucho más económicos, que puedan provocar bruscos movimientos en las cotizaciones; la elevadísima volatilidad de las empresas de semiconductores coreanas corre el riesgo de contagiarse a los fabricantes de semiconductores de otras áreas geográficas. El propio Gobierno surcoreano reconoce que la volatilidad extrema de las dos principales empresas de semiconductores del país, Samsung y SK Hynix, se debe al lanzamiento de ETF apalancados que han acentuado primero las subidas y ahora las caídas; el 26 de agosto se publicarán los resultados de Nvidia, que condicionarán las expectativas del sector de los semiconductores, tan castigado en las últimas semanas.
Aunque los mercados financieros llevan meses descontando una tregua definitiva en el golfo Pérsico, la realidad es que de momento no se atisba la posibilidad de un acuerdo definitivo. Las últimas declaraciones de Netanyahu, diciendo que la guerra no se acabará hasta la caída del régimen iraní o hasta la paralización completa de su programa nuclear, no ayudan. De momento, la incertidumbre ha vuelto a disparar el precio del crudo y de la energía en general, siendo una losa para las cifras de inflación de los próximos meses. Adicionalmente, la extensión de las hostilidades al estrecho de Bab el-Mandeb, que da acceso al mar Rojo, está provocando una distorsión adicional en las cadenas de suministro, especialmente las asiáticas.
Por su parte, la guerra de Ucrania, aunque haya quedado en un segundo plano, ha entrado en una fase que supone un peligro adicional para los mercados energéticos globales. El ataque con drones por parte de Ucrania a la infraestructura energética rusa, incluidos los llevados a cabo en el mar Negro, en el mar de Azov y en el mar Caspio, impactando incluso en plataformas offshore de extracción de petróleo y hasta en un barco iraní, añade un factor adicional de incertidumbre.
El último gran sobresalto en un mes de agosto se produjo en 2024 por una subida de tipos por parte del Banco de Japón, que motivó una rápida revalorización del yen, que a su vez provocó ventas en los principales mercados financieros para deshacer posiciones apalancadas en yenes. Ahora, el yen se encuentra en mínimos de 40 años respecto al dólar. No se puede descartar algún movimiento brusco en el yen que provoque otro episodio de desinversiones forzadas en las posiciones financiadas en yenes.
Como todos los años, a finales de agosto tendrá lugar la reunión de los principales banqueros centrales del mundo en Jackson Hole. En función de la evolución de los factores anteriormente comentados, su mensaje puede ser más o menos agresivo, pudiendo tener impacto en los mercados financieros.
Pese a todos los factores inquietantes comentados, la mayoría de las bolsas occidentales se encuentran cerca de los máximos. Motivo adicional para ser precavidos de cara a agosto.
Los ‘shocks’ del petróleo ya no sorprenden tanto. Nouriel Roubini. Estratega económico sénior en Hudson Bay Capital Management, es profesor emérito en la Escuela de Negocios Stern de la Universidad de Nueva York y autor de ‘Megamenazas’(2022).
El golfo Pérsico está en un desequilibrio inestable. No se produjo un acuerdo duradero para la reapertura del estrecho de Ormuz; Estados Unidos e Irán siguen manteniendo demandas muy contradictorias, con los iraníes en posición ventajosa respecto del presidente Donald Trump, que en noviembre enfrenta unas elecciones legislativas de medio mandato. La inexistencia de un acuerdo integral hacía muy probable el reinicio de las hostilidades, en el contexto de un riesgo creciente de volver a la guerra total.
En el momento de escribir este artículo, el impacto sobre la economía mundial (en términos de crecimiento e inflación) no ha sido muy grande; aunque estamos ante la mayor disrupción de la historia en el suministro mundial de petróleo, los shocks petroleros de los años setenta tuvieron más repercusiones.
La estrategia iraní sigue centrada en la instrumentalización agresiva del petróleo, práctica que ya tiene una larga historia.
Algunos historiadores sostienen que una de las razones de la derrota de Alemania en la Primera Guerra Mundial fue que el bloqueo marítimo de los Aliados la privó del acceso a petróleo. Asimismo, el imperio japonés tomó la fatídica decisión de atacar la flota estadounidense en Pearl Harbor en respuesta al embargo petrolero que le había impuesto el presidente Franklin Roosevelt por la invasión a China; y más tarde Stalin aseguró que los nazis perdieron la Segunda Guerra Mundial porque los soviéticos impidieron a las potencias del Eje la captura de los yacimientos petrolíferos del Cáucaso.
Después de la guerra, la Crisis de Suez (1956) afectó el suministro de petróleo desde Oriente Medio a Europa y llevó a Francia, el Reino Unido e Israel a lanzar una operación para capturar el canal de Suez, que Egipto había nacionalizado. Al final tuvieron que retirarse bajo presión de Estados Unidos, que quería evitar un conflicto que pudiera arrastrar a los soviéticos. Un decenio después, el detonante inmediato de la Guerra de los Seis Días entre Israel y varios Estados árabes fue el intento egipcio de bloquear el flujo de petróleo iraní a Israel a través del estrecho de Tirán.
Las perturbaciones geopolíticas de los setenta provocaron una década perdida de estanflación (varias recesiones con alta inflación), debilidad en las bolsas mundiales y rendimientos de los bonos que llegaron a dos dígitos.
Las consecuencias fueron tan graves que la década de 1970 todavía está muy presente en la memoria colectiva. Pero los shocks petroleros con causas políticas que vinieron después (tras la invasión iraquí de Kuwait en 1990, la crisis de precios del petróleo en 2000-01, la invasión estadounidense a Irak en 2003 y la guerra de doce días contra Irán el año pasado) tuvieron, lo mismo que la guerra de este año, efectos mucho más moderados en la economía y los mercados.
Hay varias razones que lo explican. La primera es que después de los setenta, los miembros de la OPEP se dieron cuenta de que la instrumentalización agresiva del petróleo puede resultar contraproducente. Un encarecimiento de esta materia prima que sea lo bastante grave como para provocar una estanflación mundial derivará tarde o temprano en un derrumbe de la demanda de petróleo y de sus precios, como ocurrió en 1981-82.
Por eso, algunos actores responsables (entre ellos Arabia Saudí y los Estados del Golfo) han mostrado voluntad (y capacidad) para aumentar la oferta frente a grandes subidas de precios del petróleo derivadas de perturbaciones geopolíticas. Además, después de los setenta, las mejoras de eficiencia energética han tendido a reducir la participación del petróleo importado en la producción y el consumo. Y el poder de mercado de la OPEP fue disminuyendo al anteponer sus miembros sus propios intereses a la necesidad de acción conjunta (el desertor más reciente fue Emiratos Árabes Unidos) y al entrar en funcionamiento nuevas fuentes de suministro, sobre todo en Estados Unidos tras la revolución del esquisto.
Reservas
Otro factor (que obró como importante fuente de resiliencia este año) fue que, tras las crisis de los setenta, los principales consumidores de petróleo (entre ellos Estados Unidos, Europa, China y Japón) acumularon reservas estratégicas para liberarlas en caso de grandes subidas de precios. Además, diversas alternativas al petróleo fueron ganando aceptación y cuota de mercado, entre ellas el gas natural, las energías renovables y los nuevos reactores nucleares modulares más seguros (con posibilidad de que en la próxima década se sume la energía de fusión).
De cara al futuro, una proporción creciente de la demanda de energía (para alimentar vehículos eléctricos y baterías) se cubrirá con electricidad que podrá producirse sin petróleo.
Al mismo tiempo, hubo una mejora de la respuesta estándar de la política macroeconómica (fiscal y monetaria) frente a perturbaciones del mercado del petróleo, y esto ayudó a evitar un desanclaje de las expectativas de inflación como el que hubo en los setenta. Y (en parte como consecuencia de estos factores) esas perturbaciones se han vuelto menos persistentes y duraderas que en los setenta, cuando se prolongaron por espacio de unos diez años. El shock petrolero de 1990-91 duró nueve meses, el de 2000-01 fue incluso más breve, y el que siguió a la guerra de doce días del año pasado duró unas pocas semanas.
El último y más importante aspecto que cabe destacar es que a diferencia de episodios anteriores, en los que una alteración del mercado del petróleo se convirtió en una perturbación negativa de la oferta agregada que llegó a dominar las tendencias macroeconómicas y de mercado, hoy tenemos una perturbación secular positiva de la oferta agregada, por el auge de inversión en inteligencia artificial.
Los vientos a favor del sector tecnológico están ayudando a muchos países y regiones a mantener un crecimiento más firme y menos inflación, lo que explica por qué la bolsa estadounidense alcanzó nuevos máximos.
Por supuesto, si las escaramuzas recientes dan paso a una escalada total, las consecuencias económicas y en los mercados pueden ser más graves, ya que un conflicto prolongado aumentaría el riesgo real de estanflación. No es el escenario más probable, pero, aun así, los últimos acontecimientos hacen pensar que los mercados financieros no están cotizando correctamente el riesgo de que se materialice.
¿Está ganando Trump las guerras arancelarias? Soumaya Keynes.
Puede que la mayor parte del mundo se haya cansado hace tiempo de las guerras arancelarias estadounidenses, pero la Administración Trump rebosa de energía. En las últimas semanas ha anunciado aranceles punitivos a las importaciones de Brasil, ha desplegado nuevas armas comerciales contra Canadá y ha preparado gravámenes sustitutivos de entre el 10% y el 12,5% para 60 socios comerciales. ¡Cuánta confrontación! ¿Está dando algún resultado?
Según algunos indicadores obvios, la verdad es que no. La opinión pública se muestra escéptica; alrededor de seis de cada diez estadounidenses desconfían de las decisiones en política comercial de Donald Trump. A pesar de algunos anuncios de inversión prometedores, el sector manufacturero no está en auge. El déficit comercial de bienes se ha reducido recientemente, pero sólo porque el año pasado se disparó cuando los importadores se apresuraron a adelantarse a la entrada en vigor de los aranceles. Si ignoramos esos meses distorsionados, apenas ha variado.
Los aranceles han generado algunos ingresos, aunque menos desde que el Tribunal Supremo declaró ilegales algunos de ellos. Sin contar los reembolsos, en junio recaudaron 24.000 millones de dólares (21.100 millones de euros), aproximadamente el 5% de los ingresos fiscales del Gobierno. Es cierto que esto coloca a Estados Unidos en una posición inusual. De los países de renta alta cuya recaudación depende en igual o mayor medida de los aranceles a las importaciones, muchos son pequeñas islas como Barbados o Bahamas, que los valoran por su conveniencia administrativa.
En otros indicadores, los resultados son más desiguales. Los aranceles claramente han arrancado concesiones a algunos socios comerciales, transmitiendo el mensaje de que la intimidación puede funcionar cuando tus intereses son limitados, tus objetivos dependen del mercado o cuando el temor a perder tu paraguas de seguridad es intenso. O también cuando tu objetivo parece grande, pero en realidad son 27 estados miembros enfrentados, envueltos en un mismo abrigo.
Los críticos argumentan que, dado que la Administración no está intentando negociar la reducción de los aranceles a cero —y los socios comerciales de Estados Unidos parecen haber aceptado un nuevo nivel base más alto—, el presidente está intentando perjudicar a otros países dando un puñetazo en la cara a los estadounidenses. Si bien en teoría los extranjeros podrían bajar sus precios para mantener el acceso al mercado estadounidense, los economistas han tenido dificultades para encontrar evidencias de ello.
Algunos estudios recientes han aportado matices importantes a esta perspectiva. Un informe publicado en febrero exponía que, de hecho, los exportadores a Estados Unidos han sufrido un duro golpe. Los aranceles impuestos por Trump en 2018 y 2019 durante su primer mandato hundieron los volúmenes y aumentaron los costes, lo que, en igualdad de condiciones, debería haber provocado una subida de los precios. El hecho de que no aumentasen significa que los exportadores soportaron alrededor del 60% de la carga arancelaria. Cabe aclarar que esto no implica que los estadounidenses salieran ganando, sino que los extranjeros también salieron perdiendo. (Para Trump, esto podría considerarse una victoria).
Otro estudio sobre los aranceles del año pasado confirmó que, cuando los importadores estadounidenses continuaron comprando los mismos artículos del mismo proveedor, los precios no variaron tras la entrada en vigor de los aranceles. Sin embargo, cuando los importadores cambiaron de proveedor, un aumento de los aranceles de 8 puntos porcentuales se asoció con una caída de aproximadamente el 5% en los precios de importación previos a la aplicación de los aranceles. De nuevo, esto no es necesariamente una victoria. Alrededor de la mitad de esa caída parece deberse a que los compradores optaron por productos de peor calidad. (Mi impresión personal es que una parte se debió al fraude).
¿Qué hay del objetivo de incentivar a los compradores estadounidenses a alejarse de un proveedor dominante y potencialmente hostil? Cuando el arancel relativo sobre las importaciones chinas alcanzó niveles estratosféricos la primavera pasada, las importaciones directas de China cayeron drásticamente. Luego, cuando la tasa arancelaria relativa sobre las importaciones chinas disminuyó, el cambio persistió. Mientras que la cuota de China en las importaciones estadounidenses fue del 13% en 2024, en los 12 meses hasta mayo de 2026, esa cuota fue inferior al 8%.
El cambio fue más pronunciado en artículos electrónicos como smartphones y ordenadores portátiles, aunque no está claro cuánto de la cadena de suministro relacionada también se trasladó. La experiencia demuestra que las operaciones de ensamblaje pueden moverse con relativa facilidad a Vietnam o México, pero la dependencia de los formidables ecosistemas manufactureros de China es más difícil de reemplazar.
Hay un último indicador que probablemente resulte desagradable para los importadores estadounidenses: la capacidad de presión. En este aspecto, Trump había ido obteniendo resultados cada vez peores. Incluso antes de que la Corte Suprema declarara ilegales sus aranceles del “día de la liberación”, el presidente ocasionalmente hacía declaraciones en redes sociales que nunca se concretaban. Posteriormente, las dudas sobre su autoridad legal hicieron que se pareciera cada vez más a un abuelo que agita el puño en el aire.
En efecto, el fallo judicial desplazó algo del poder del presidente a los perfiles más técnicos y jurídicos de la Oficina del Representante Comercial de Estados Unidos. Esto no significa que la Administración se haya vuelto más conciliadora. La política comercial como arma coercitiva llegó para quedarse. Pero se está volviendo más deliberada y probablemente más selectiva, lo que, por desgracia para los socios comerciales de Trump, significa que tendrá un mayor impacto.
Del bit al átomo: riesgo, regulación y convexidad. Ignacio Fuertes. Director de Inversiones de Miraltabank.
Si algo ha quedado de manifiesto desde la Crisis Financiera Global es que hemos entrado en un régimen de incertidumbre estructural –económica, fiscal, política, regulatoria, comercial, tecnológica y de seguridad– que no debe leerse como una sucesión de crisis aisladas, sino como el reflejo del agotamiento de un orden. Un entorno que hace muy difícil al inversor mantener la cabeza fría sin salir penalizado de lo que, en ocasiones, parece la crisis definitiva. Pero quizá el verdadero riesgo no sea la volatilidad de corto plazo, sino interpretar el presente con la visión de un mundo que está dejando de existir.
Como recordaba Eisenhower, los planes son inútiles, pero planificar es esencial. No podemos anticipar cada shock geopolítico o giro regulatorio, pero sí identificar cuándo el marco estructural cambia y qué activos tiende a premiar el nuevo régimen.
Tras la Crisis Financiera Global de 2008 y la pandemia, el péndulo de la historia regresa con fuerza desde la abstracción digital hacia la realidad física, llevando a los inversores a cuestionar procesos que dieron alegrías en el pasado, pero no cumplen expectativas en este nuevo orden mundial. A nuestro juicio, estamos entrando en una era neomercantilista –capitalismo de Estado, geoeconomía o era de la seguridad, según quién la nombre– en la que la eficiencia deja de ser la única función objetivo. Seguridad económica, autonomía estratégica y soberanía tecnológica vuelven a ocupar el centro de la política económica e industrial.
Muchos procesos de inversión corren el riesgo de quedar atrapados en lo que el filósofo Edmund Hus-serl llamó sedimentación: premisas útiles en un régimen anterior que, con el tiempo, se automatizan, se convierten en dogma y dejan de cuestionarse. El problema, por tanto, no es solo de mercado. Es cognitivo.
El paso del New Deal de Roosevelt al neoliberalismo de Reagan y Thatcher fue un viaje de lo tangible e industrial –fábricas, acero, ferrocarril– a lo intangible y financiarizado: la financiarización desplazó el valor hacia el diseño, la marca, la propiedad intelectual y el software, y nació la supremacía de Wall Street sobre el Rust Belt. El paso del neoliberalismo al neomercantilismo podría ser el viaje inverso: un regreso de lo intangible a lo tangible, del bit al átomo.
Durante décadas, una generación de inversores sufrió esa sedimentación. El ejemplo más influyente fue Benjamin Graham, que enseñó a anclar el valor en lo tangible: valor contable, activos liquidables, margen de seguridad. Funcionó hasta que el nuevo régimen empezó a premiar la marca, la propiedad intelectual y los balances ligeros: los viejos gigantes del acero se convirtieron en trampas de valor, y los compounders intangibles, descartados por caros, en grandes ganadores. Hoy el riesgo puede ser el inverso: quienes solo buscan ‘calidad’ en su definición más reciente –asset-light, altos retornos, poca deuda, predictibilidad de crecimiento de flujos– pueden estar extrapolando el paradigma anterior cuando el sistema empieza a premiar otra cosa: recursos críticos, capacidad industrial y seguridad energética.
El despliegue de la inteligencia artificial es la ironía perfecta de este cambio: parece el intangible definitivo, pero no hay IA sin cobre, centros de datos, semiconductores ni energía. La reindustrialización de Occidente, la carrera de la IA, la transición energética y el rearme global exigen un ciclo de CAPEX que no veíamos desde la posguerra; no tener exposición a activos reales implica quedar fuera de uno de los grandes motores de crecimiento de los próximos años. Esto no significa que los intangibles hayan dejado de importar: la clave está en combinar ambos mundos –activos reales escasos, tecnología diferencial, barreras regulatorias y exposición directa a las prioridades estratégicas de los Estados–.
La dependencia es vulnerabilidad
El comunicado del último G7 en Évian, la Estrategia de Seguridad Nacional de EEUU –publicada en diciembre de 2025– y el discurso del secretario del Tesoro, Scott Bessent, ante el Economic Club of New York en junio apuntan en la misma dirección: Bessent sentenciaba que la nación que depende de sus adversarios para obtener insumos críticos no es verdaderamente soberana. En otra intervención reciente resumía la misma idea con otras palabras: al reducir la economía al consumo, olvidamos la producción. El viejo manual asumía que bastaba la eficiencia global; el nuevo parte de otra premisa: la dependencia es vulnerabilidad, con un coste económico, político y estratégico.
La pregunta ya no es solo dónde reside el “valor”, sino qué variables explicarán el alfa estructural. Nuestra respuesta: riesgo y regulación. Los Estados dejan de ser una variable exógena –impuestos, tipos, déficit– para convertirse en fabricantes activos de convexidad. A través de subsidios, aranceles y compras públicas deciden qué sectores crecen y qué activos son estratégicos: la Critical Raw Materials Act, el Chips Act europeo, el CBAM o REPowerEU son ejemplos de esta arquitectura.
El valor de un negocio sigue siendo, como siempre, el valor presente de sus flujos de caja futuros. Lo que ha cambiado es dónde reside el edge: ya no está en la precisión del descuento, sino en anticipar qué flujos quiere fabricar el Estado, dónde el mercado todavía no ha actualizado sus supuestos y qué compañías están posicionadas para capturar esa nueva convexidad. Sin esa comprensión, el inversor es el reloj estropeado del viejo refrán: acertará, sí, pero por accidente, dos veces al día, y sin manera de saber cuándo. Con ella, da la hora.
Para el inversor, este cambio de régimen no es una hipótesis de cola: es el escenario central. En un mundo más fragmentado y volátil, los eventos de alto riesgo han dejado de ser excepciones; son la norma. Por eso los planes –estáticos por naturaleza– no valdrán de mucho, como advirtió Eisenhower. Pero planificar sí será esencial: para cuestionar el presente, evitar que viejas premisas se conviertan en dogma –esa sedimentación de la que hablaba Husserl– y construir una cartera capaz de sobrevivir a la próxima crisis y capturar la convexidad de un mundo donde la seguridad vuelve a pesar más que la eficiencia.
Que paséis un gran mes de agosto y que podáis descansar.