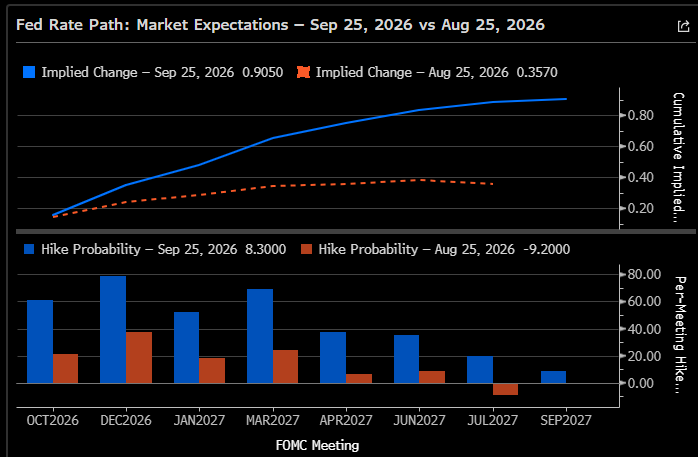
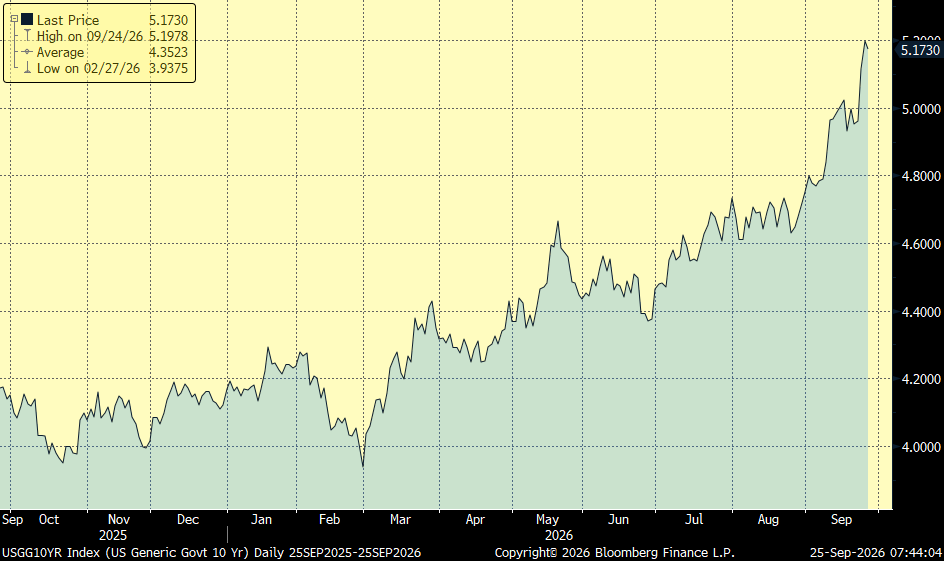
Esta semana ha continuado la fuerte subida de las rentabilidades de los bonos soberanos, con el bono a 10 años americano en el 5,18%, impulsado por dos detonantes claros, por una parte, unos datos de PMI americano mucho más fuertes de lo esperado y, por otra, una subasta del tesoro a cinco años especialmente débil, el Tesoro Americano colocó 70.000 millones de dólares al 5,033%, con una demanda inferior a la media reciente, reforzando la sensación de que el mercado está exigiendo una prima cada vez mayor para absorber duración. En Estados Unidos, el PMI compuesto alcanzó 58,4, máximo desde julio de 2021, impulsado por un fuerte repunte de los nuevos pedidos, que alcanzaron su nivel más alto desde marzo de 2022. El aumento de la demanda está generando acumulación de pedidos pendientes y mayores restricciones de capacidad, al tiempo que los costes de inputs aceleraron hasta su mayor ritmo en casi cuatro años, especialmente por el encarecimiento del combustible y el transporte. Los precios de venta también aumentaron, aunque en menor medida que durante el periodo de Marzo a Julio, sugiriendo que las empresas están trasladando parcialmente el incremento de costes a sus clientes. Las probabilidades de subidas de tipos por parte de la Fed en la próxima reunión del 28 de octubre se han incrementado hasta el 73%, frente al 55% de hace dos días y de solo un 8% hace un mes, con tres subidas adicionales hasta 2027, mientras para el Banco Central Europeo se esperan cuatro subidas adicionales.
La rápida subida de la rentabilidad del bono estadounidense con vencimiento a 10 años por encima del 5%, niveles no vistos en dos décadas, ha creado cierto debate en el mercado. Para algunos, el motivo real de ese incremento es la pujante actividad económica y el gran volumen de inversión en Estados Unidos.
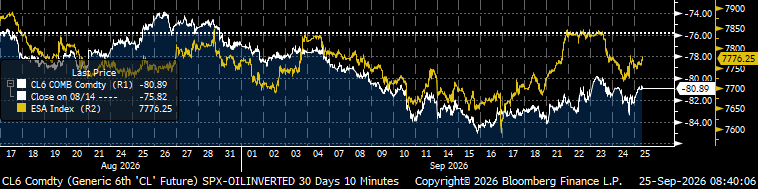
Otros lo achacan principalmente al incremento del precio del petróleo como consecuencia de la guerra en Irán. Ambos factores (crecimiento y crudo caro) empujan la inflación al alza, lo que obligará a más subidas de tipos de la Reserva Federal, lo que ya está anticipando el bono a 10 años con el aumento de su coste. Pero en el corto plazo, incluso un ferviente partidario de la política económica de Donald Trump, como David Zervos, estratega de Jefferies, admite que Irán pesa más. “Los movimientos en la deuda a 10 años parecen vinculados de cerca a los precios del petróleo. Espero que los tradicionales factores de los tipos a largo plazo reaparezcan cuando acabe el conflicto, pero por ahora las fluctuaciones del crudo son el primer factor”. En la misma línea, Steven Blitz, de TS Lombard, afirma que, en el corto plazo, el petróleo mueve los tipos. Su cálculo es que por cada dólar que sube el barril WTI (ahora en 94 dólares), el bono estadounidense a 10 años avanza 2 puntos básicos. No descarta que la rentabilidad de esta deuda llegue al 6% (ahora en el 5,17%). Para ello, el West Texas debería ir a los 140 dólares (y el Brent a 150). Tradicionalmente, se ha estima que un bono por encima del 5% empieza a pesar en Bolsa, al elevar el coste de financiación de las empresas. Su efecto también puede llegar a Europa, según los analistas de UBS. El banco suizo estima que por cada 10 puntos básicos que sube la deuda de Estados Unidos, la bolsa se deja un 1%. Pero esa relación se da principalmente cuando el encarecimiento de los bonos es muy rápido. “Por encima del 4,5%, el nivel por sí mismo es benigno; es el rápido aumento semanal el que provoca los daños”.
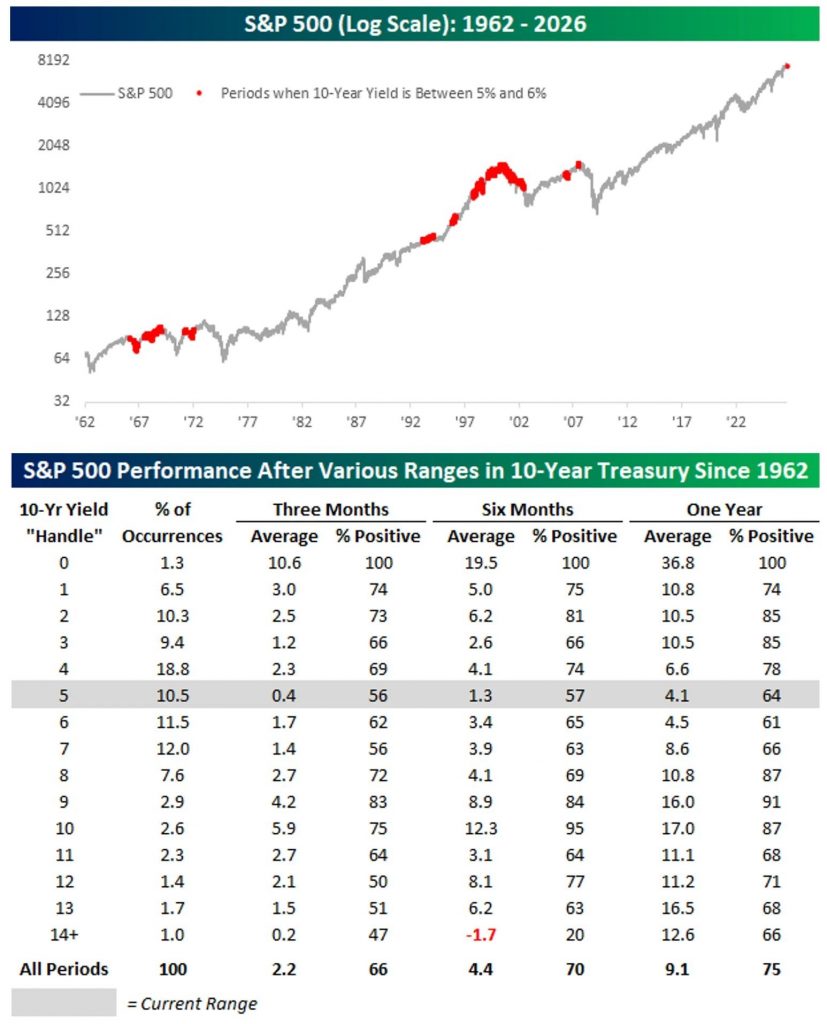
Los periodos en los que el Bono americano ha estado entre el 5% y el 6% han sido negativos para el S&P 500:
Rentabilidad del bono a 10 años americano últimos 12 meses:
Esta semana, representantes de Estados Unidos y China se reunieron como antesala del encuentro entre Donald Trump y Xi Jinping de ayer. En concreto, el secretario del Tesoro estadounidense, Scott Bessent, y el viceprimer ministro chino, He Lifeng, mantuvieron una reunión a escasos días de la cumbre de la ONU que se ha celebrado esta semana. Tras el viaje de Trump a Pekín a comienzos de este año, esta cita ha supuesto la primera visita de Xi a Estados Unidos desde 2015. La inteligencia artificial ha sido uno de los principales focos de la reunión. Estados Unidos ha acusado con anterioridad a diversas empresas chinas de replicar los modelos estadounidenses para acelerar el desarrollo de sus propios sistemas de IA. Pekín, por su parte, ha rechazado estas acusaciones, calificándolas de infundadas. En contraste con la última reunión, donde la cuestión comercial ocupó un lugar central, esta vez los asuntos comerciales han quedado en un segundo plano. La Administración estadounidense ha decidido posponer hasta después del encuentro el anuncio de nuevos aranceles vinculados a las acusaciones de exceso de capacidad manufacturera de algunos socios comerciales. Por ahora, ambas partes han valorado positivamente los contactos previos, mientras que los representantes chinos destacaron el «buen ambiente» de las conversaciones, Scott Bessent las calificó de «productivas» y «exitosas», reforzando las expectativas de avances durante la próxima reunión presidencial. De la reunión de ayer poca chica, mucha puesta en escena y poco contenido, más allá de la extensión de la tregua comercial en 2 meses, hasta el 10 de enero, menor de la esperada (6 meses), pero que elimina el riesgo de nuevos aranceles antes de fin de año, y por tanto evitando problemas de cara a las elecciones “midterm” del 3 de Noviembre y la temporada navideña. Aun así, obliga a retomar las negociaciones en 2027, además de que la reunión se ha saldado sin avances en temas relevantes, como los controles de exportación de semiconductores avanzados, tierras raras y minerales críticos, compras agrícolas, Taiwán, Irán.
El precio del barril de Brent subió un 7% en dos días por las hostilidades, verbales, entre Irán y Estados Unidos, como la amenaza de un alto cargo militar iraní de extender la guerra al Índico si vuelve a haber un ataque de Estados Unidos e Israel, y nuevos ataques hutíes a Arabia Saudí (puerto de Yanbu), hoy el barril de Brent cede ligeramente hasta los 105 dólares por barril ante rumores de que Estados Unidos e Irán estarían explorando un acuerdo por fases para reabrir el Estrecho de Ormuz al margen de la Asamblea de la ONU, aunque sin confirmación oficial y con la problemática de que sus condiciones serían muy similares a las del MoU firmado en junio y roto posteriormente. Según fuentes citadas por Bloomberg, Estados Unidos e Irán estarían explorando un acuerdo por fases que permitiría reabrir el estrecho de Ormuz, mientras Teherán habría planteado concretamente la posibilidad de restablecer el tráfico en seis días si Washington acepta determinadas condiciones. Las conversaciones, mediadas por Qatar, contemplarían una secuencia en la que Irán reabriría progresivamente el estrecho a cambio de que Estados Unidos relajase el bloqueo de los puertos iraníes y otras restricciones económicas.
S&P 500 y Precio del petróleo (invertido) desde Agosto:
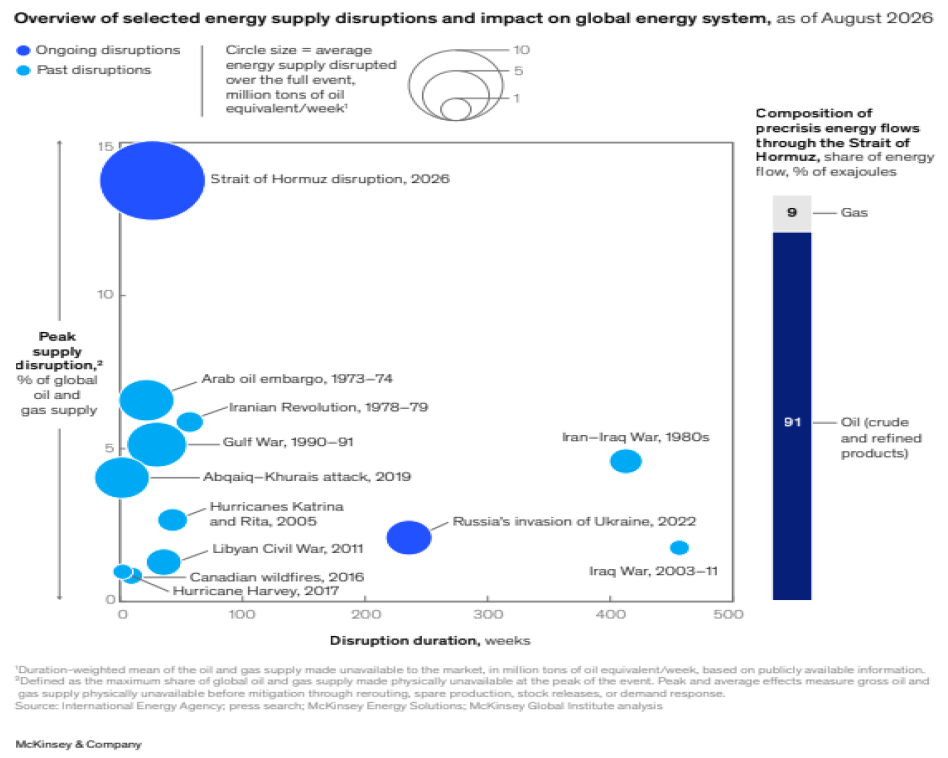
La crisis actual en Oriente Medio ha llevado a una disrupción en el suministro de petróleo no vista en la historia, sobre todo por el corto plazo en el que se ha producido, y sorprende a muchos analistas que el precio del petróleo no se haya ido más arriba. Muchos analistas, viendo la cantidad de barriles de petróleo drenado al mercado, hablaban de que el precio del Brent se iría por encima de los 150 dólares el barril.
El miércoles la OCDE publicó sus proyecciones económicas de septiembre en un informe donde identificó como como riesgos principales para el crecimiento y la inflación a nivel mundial, la incertidumbre persistente sobre el conflicto en Oriente Medio, los eventos meteorológicos extremos, el aumento de los rendimientos de los bonos soberanos a largo plazo o que los retornos de la inversión en IA no cumplan las expectativas, los cambios en políticas comerciales, y el posible reajuste de las condiciones financieros en el contexto actual. Las simulaciones sugieren que una combinación de estos choques a la baja (precios más altos de petróleo, gas y alimentos, condiciones financieras más estrictas y menor eficiencia técnica) podría reducir el crecimiento global en 0,7% y aumentar la inflación global en 1,1%en 2027. Respecto a las proyecciones de junio la OCDE ha revisado el PIB mundial en +0,1% para 2026 y -0,1% en 2027 hasta +2,9% y +3% respectivamente. También estima un mayor crecimiento en Estados Unidos para para 2026 (+0,2% hasta +2,2%) y 2027 (+0,3% hasta+2,1%). En la Eurozona espera un crecimiento del PIB del +1% para 2026 y 2027, lo que supone una revisión al alza de +0,2% y -0,2% respectivamente. Destaca el débil crecimiento esperado para Francia, -0,3% hasta +0,4% para el 2026 y -0,1% hasta +0,7% para el 2027. Asimismo, la OCDE revisó al alza de manera notable la inflación esperada para 2026 y 2027 tomando una senda para los precios del gas aproximadamente un 60% más alta que en el escenario de junio. Así, la inflación para 2026 y 2027 estimada en el Área euro aumenta +0,2% y +0,5% respectivamente hasta +3% y +2,9%, con incrementos sustanciales en Francia (+0,4% y +0,3%) y España (+0,4% y +0,5%). En Estados Unidos espera que la inflación se sitúe en +3,6% en 2026 y +2,6% en 2027 (-0,1% y +0,5%) y Brasil es el país con mayor aumento de la inflación esperada, +0,7% para los dos años hasta +5,1% y +4,3% respectivamente.
Esta semana ha seguido habiendo muchas novedades en torno a la Inteligencia Artificial que han impulsado las compañías tecnológicas, la noticia de la semana ha sido el éxito de Muse, el primer producto comercial de inteligencia artificial desarrollado por Meta, que ha supuesto un revulsivo para el sector tecnológico. En concreto, el nuevo agente de Meta ha sido diseñado para actuar como asistente personal en tareas cotidianas, como reservar entradas, gestionar agenda, redes sociales, elaborar planes de ejercicio y realizar compras por internet. Por el momento, sólo está disponible en Estados Unidos, pero su lanzamiento inicial ha sido un éxito, situándose entre las aplicaciones más descargadas en las tiendas de Apple y Google, superando las de otros competidores. Hasta ahora, las funciones básicas son gratuitas, aunque existirán versiones de pago con precios que oscilarán entre los 20 y 100 dólares al mes, ofreciendo capacidades más avanzadas y más capacidad de tokens.
Acción de Meta último mes (+35%):
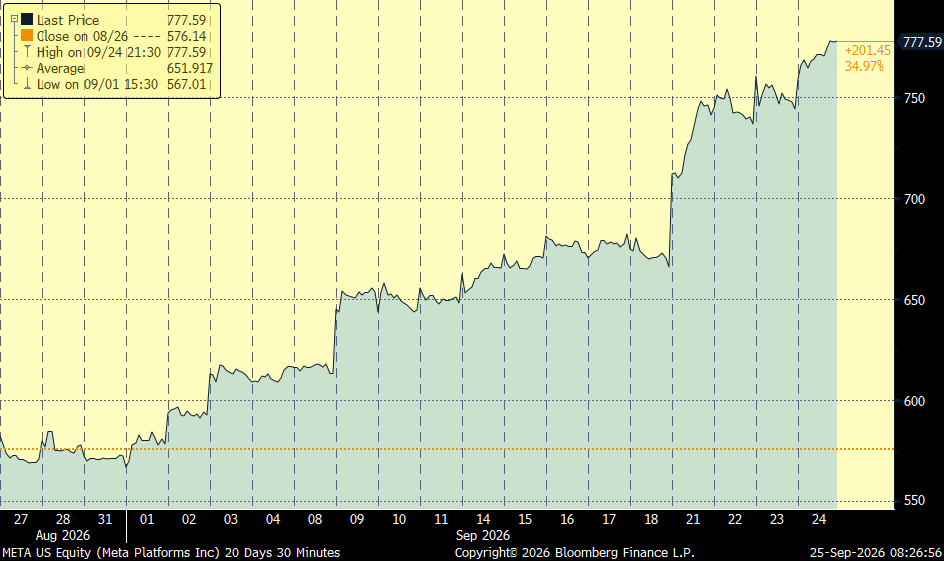
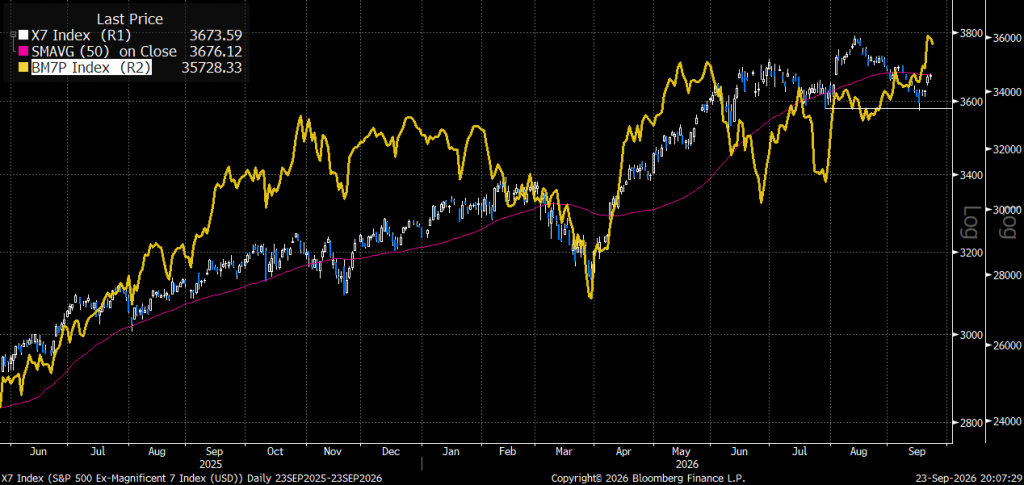
Debido a la fuerte subida de Meta esta semana el índice de los 7 Magníficos ha vuelto a máximos históricos.
Importante esta semana:
Trump aprovechó su intervención ante la Asamblea General de Naciones Unidas para rechazar cualquier intento de establecer un marco supranacional de supervisión de la IA, en respuesta a las propuestas de distintos gobiernos y del propio secretario general de Naciones Unidas para reforzar los mecanismos internacionales de seguridad y supervisión de esta tecnología. Trump defendió, por el contrario, una estrategia orientada a acelerar el desarrollo tecnológico estadounidense con una regulación limitada, llegando incluso a proponer que Estados Unidos denomine oficialmente la IA como “super intelligence”.
Trump calificó de “excelente” su reunión con Xi Jinping en Washington, en un encuentro que buscaba estabilizar las relaciones entre las dos mayores economías mundiales, aunque sin grandes anuncios concretos. Xi aprovechó la reunión para pedir formalmente a Estados Unidos que se oponga a la independencia de Taiwán y para reclamar una gestión prudente de la cuestión taiwanesa, al tiempo que ambos líderes mostraron disposición a aumentar la cooperación en materia de inteligencia artificial y mecanismos de seguridad asociados a esta tecnología.
Según publicaba este martes el Wall Street Journal, la Administración Trump propone aportar inicialmente 5.000 millones de dólares a un nuevo fondo destinado a reconstruir infraestructuras energéticas dañadas por el conflicto en Oriente Próximo y busca que ocho países de la región, Arabia Saudí, EAU, Qatar, Bahréin, Kuwait, Omán, Irak y Jordania, aporten otros 5.000 millones, elevando el vehículo hasta unos 10.000 millones. Uno de los objetivos sería aumentar la resiliencia de las exportaciones energéticas regionales y reducir la dependencia del estrecho de Ormuz, aunque su efectividad dependerá de que pueda alcanzarse una estabilización política duradera
El secretario del Tesoro, Scott Bessent, anunció que Washington y Pekín han acordado prolongar durante dos meses la actual tregua comercial, que vencía el 10 de noviembre, de modo que permanecerá vigente hasta el 10 de enero. La extensión permite ganar tiempo para negociar un acuerdo más amplio y reduce de momento el riesgo de una nueva escalada arancelaria, aunque es más corta de lo que aparentemente buscaba China, que habría defendido una prórroga considerablemente más larga.
Estados Unidos, Dinamarca y Groenlandia han alcanzado un acuerdo para reforzar la seguridad en el Ártico y el Atlántico Norte.
Según el Financial Times, la Fed y el Banco de Inglaterra han intensificado sus consultas a los grandes bancos sobre su exposición a importantes firmas de trading y market makers, después de las fuertes pérdidas sufridas recientemente por Jane Street vinculadas al hedge fund centrado en inteligencia artificial Situational Awareness.
Philip Lane, economista jefe del BCE, volvió a advertir de que el shock energético está resultando más persistente de lo previsto y que, como consecuencia, la inflación probablemente permanecerá elevada durante más tiempo. Lane explicó que, tras la primera oleada de subidas de los precios energéticos de marzo y abril y la posterior relajación durante el verano, se está produciendo una segunda oleada que afecta tanto al petróleo como al gas, mientras los riesgos geopolíticos han vuelto a aumentar. Señala que todavía no se observan efectos significativos sobre los servicios, pero sí espera una mayor presión sobre alimentos, electricidad y bienes, lo que podría retrasar la convergencia de la inflación hacia el objetivo hasta mediados de 2027
En cuanto a la IA, miembros del BCE, como el miembro del Consejo Fabio Panetta han advertido de que unas valoraciones excesivamente optimistas de las compañías tecnológicas podrían dejar a los mercados expuestos a fuertes correcciones. “Los precios actuales de los activos reflejan unas expectativas optimistas sobre la rentabilidad futura de la inteligencia artificial”. “Estas valoraciones permiten a las empresas tecnológicas captar capital y mantener sus inversiones, pero también dejan a los mercados vulnerables a fuertes correcciones cuando las expectativas no se cumplen, como ha puesto de manifiesto la reciente volatilidad de las acciones tecnológica”. Las preocupaciones sobre los riesgos asociados a la IA se han intensificado a medida que miles de millones de dólares fluyen hacia esta tecnología, alimentando el debate sobre si las valoraciones se han tensionado en exceso y sobre las consecuencias que una fuerte corrección de los mercados podría tener para la economía mundial. Los banqueros centrales europeos han insistido en repetidas ocasiones en que la región no puede quedarse atrás, y el presidente del Bundesbank, Joachim Nagel, afirmó a principios de este mes que la IA será una “prueba de fuego” para Europa. Sin embargo, dada la multitud de variables que intervienen, resulta difícil estimar el impacto total de la IA. Si la IA se centra en crear nuevas tareas y eleva las expectativas de ingresos laborales, los hogares podrían sentirse más ricos y confiar más en el futuro. Esto podría impulsar el consumo, sumándose al auge de la inversión, que a su vez podría provocar una inflación más persistente.
Ursula von der Leyen y el primer ministro australiano, Anthony Albanese, celebraron la conclusión de las negociaciones para un acuerdo de libre comercio entre la Unión Europea y Australia y manifestaron su intención de proceder a su firma lo antes posible. El acuerdo busca reducir las barreras comerciales y ampliar el acceso mutuo a los mercados, al tiempo que refuerza la cooperación europea con un proveedor estratégico de materias primas y minerales críticos.
El Gobierno francés asegura que su proyecto de Presupuestos para 2027 será compatible con las recomendaciones fiscales europeas y contempla un crecimiento de apenas el 0,7% del gasto primario neto, una métrica especialmente importante dentro del nuevo marco fiscal comunitario. En la práctica, un crecimiento nominal del gasto tan limitado exige un ajuste presupuestario significativo, sobre todo teniendo en cuenta las presiones sobre partidas como defensa, pensiones o costes financieros. El principal riesgo sigue siendo, por tanto, de ejecución, no tanto que el Gobierno no presente un presupuesto compatible con Bruselas, sino que la fragmentación política dificulte aprobarlo o cumplir posteriormente los objetivos.
El domingo pasado en Alemania se celebraron las elecciones regionales que supusieron un fuerte retroceso para la CDU de Friedrich Merz que reconoció el mal resultado pero afirmó que continuará al frente del Gobierno y defendiendo su agenda económica.
Continuando en Alemania, el Gobierno aprobó nuevas medidas para aliviar los elevados precios de los carburantes, con una reducción fiscal equivalente a alrededor de 17 céntimos por litro hasta final de año, con un coste aproximado de 2.500 millones de euros. Y esta semana se ha publicado datos macro en Alemania que reflejan el hecho de que los empresarios se muestran más optimistas mientras que la subida de la energía está mermando la confianza de los consumidores. Comenzando por el indicador adelantado más relevante de la economía germana, el índice IFO superó las expectativas en septiembre y se elevó en más de un punto hasta situarse en 89,9, su mayor nivel dese mayo de 2023 y una subida que vino liderada por el componente de expectativas que se alzó hasta 90,4. Por su lado, esta mañana se publicó la confianza de los consumidores que sigue deprimida. Según el índice realizado por GfK bajó hasta -30,6 desde el -26,8 previo y su peor nivel desde mayo de este año.
En el lado macro en Europa se publicaron datos de confianza de los consumidores de la zona euro, que decepcionaron, al tener una caída más pronunciada de lo esperado del sentimiento de los consumidores de la región al bajar el índice realizado por el Eurostat hasta niveles de -16,5 desde el -15,5 previo y por debajo del -16 previsto. Una caída empujada por el nuevo encarecimiento de los costes de la energía y que revierte parte de las subidas de meses previos, aunque este indicador sigue por encima de los mínimos del año que fueron vistos en abril (niveles de -20,5 registrados ese mes).
Merz se aferra al cargo pero ¿hasta cuándo aguantará? Ben Hall. Financial Times.
Friedrich Merz no se anduvo con rodeos. Las elecciones regionales del domingo pasado en Mecklemburgo-Pomerania Occidental fueron un “desastre” para su Unión Demócrata Cristiana (CDU), afirmó el canciller alemán. Merz hablaba mientras parecía que la CDU tendría una mínima presencia en el parlamento de este estado del noreste con el 5 % de los votos, de lejos su peor resultado regional desde la fundación de la República Federal en 1949. Los resultados preliminares posteriores mostraron que el partido había caído por debajo del 5% y no había conseguido representación parlamentaria, convirtiendo el desastre en una verdadera catástrofe.
También dice mucho de la crítica situación de la CDU el hecho de que Merz calificara de “respetable” el 19% de los votos obtenido por el partido en las elecciones regionales de Berlín. El porcentaje de voto de la CDU en la capital alemana cayó casi un 30% y es casi seguro que será expulsada del gobierno que lideraba allí desde 2023, siendo desplazada por la extrema izquierda.
Las dos elecciones regionales confirman el avance imparable del partido de extrema derecha Alternativa para Alemania (AfD), tras su sorprendente victoria en el estado de Sajonia-Anhalt hace dos semanas. En Mecklemburgo-Pomerania Occidental, la AfD cosechó otra victoria con el 38% de los votos –más del doble de su cuota anterior–, aunque no tiene posibilidad de formar una mayoría parlamentaria, a diferencia de lo ocurrido en Sajonia-Anhalt. En Berlín, donde no goza de tanto atractivo, la AfD obtuvo el 16%, siete puntos porcentuales más que en las elecciones de 2023. La valoración inmediata de Merz, realizada poco después de conocerse los sondeos a pie de urna el domingo por la tarde, parecía un intento de adelantarse a una posible rebelión interna en la CDU contra él. Insistió en que permanecería en el cargo y seguiría adelante con sus reformas económicas y del sistema de bienestar previstas, las cuales requerirían “determinación, firmeza y paciencia”.
El canciller alemán más impopular de la era moderna se aferra al puesto. Pero ¿cuánta paciencia le concederán su partido y la opinión pública alemana? Y, ¿qué puede lograr un canciller gravemente debilitado que lidera una coalición fracturada junto a los socialdemócratas de centroizquierda? La aplastante derrota de la CDU frente a una extrema derecha triunfante en Sajonia-Anhalt provocó rumores de rebelión entre las bases del partido, las juventudes y algunos diputados. Esto desató todo tipo de especulaciones sobre un posible Kanzlertausch, o relevo en la cancillería.
En los últimos días, los pesos pesados del partido han cerrado filas. Los jefes de gobierno regionales de la CDU han expresado su apoyo. Los dos rivales más probables de Merz son Hendrik Wüst y Markus Söder, los populares líderes regionales de Renania del Norte-Westfalia y Baviera, respectivamente.
La falta de consenso sobre quién debería tomar el relevo podría ser la mayor baza a favor de Merz. Wüst, un moderado, afronta sus propias elecciones regionales en abril de 2027. Söder, un conservador de carácter impetuoso, podría plantar cara a la AfD, pero algunos demócrata-cristianos se mostrarían reticentes a ceder la cancillería a su partido hermano menor de Baviera: la Unión Social Cristiana, que él lidera. En cualquier caso, cualquier sucesor de Merz se enfrentaría a los mismos problemas económicos y limitaciones políticas.
Al comprometerse a centrarse en las reformas, Merz intenta ganar tiempo frente a su propio partido. Destituirlo ahora podría distraer y desestabilizar a la coalición, además de poner en peligro un paquete de cambios moderadamente ambiciosos en materia de pensiones, subsidios de desempleo y normativa laboral cuya aprobación está prevista para los próximos meses. El canciller espera que estas medidas impulsen la confianza empresarial y ayuden a reactivar el crecimiento tras años de estancamiento económico. Otra cuestión muy distinta es si bastarán para revertir su situación política.
El Gobierno cuenta con una mayoría muy ajustada en el Bundestag. Los parlamentarios de la CDU muestran signos de inquietud; algunos acusan a Merz de hacer demasiadas concesiones a sus socios de coalición socialdemócratas, y el canciller no puede dar por sentado su respaldo.
El desplome de la popularidad de Merz, tras apenas 16 meses en el cargo, ha sido inusualmente pronunciado, teniendo en cuenta que ha adoptado medidas audaces y decisivas en materia de inversión en infraestructuras, gasto en Defensa y apoyo a Ucrania. El recorte de emergencia (y mal planteado) de los impuestos al combustible, aprobado precipitadamente por el Gobierno el viernes por la tarde, recuerda que Alemania aún dispone de un margen de maniobra fiscal del que carecen los gobiernos de países vecinos.
Sin embargo, la experiencia en otros lugares de Europa demuestra que, en la política actual, cuando un líder se vuelve tremendamente impopular –como el presidente francés Emmanuel Macron o el primer ministro británico Sir Keir Starmer–, resulta casi imposible recuperarse. Más aún cuando el descontento público se asocia a rasgos de carácter concretos: arrogancia en el caso de Macron e indecisión en el de Starmer. Merz se muestra altivo y torpe; necesitará mejores dotes políticas para sobrevivir a largo plazo.
Europa ya se enfrentaba a unos meses convulsos, con elecciones previstas en Francia, Italia, España, Polonia y Grecia. A este panorama se suma ahora la inestabilidad en la cúpula política alemana.
“en juego el futuro democrático”. Merz dijo el lunes que está decidido a “hacer frente a las tareas históricas que nuestro país tiene por delante. Lo que está en juego es el futuro democrático del país”.
Mayor inflación es inevitable. Jesús Sánchez-Quiñones. Director General de Renta 4 Banco.
Cuando comenzó la guerra de Irán, la mayoría de los análisis auguraban que si el conflicto duraba más de ocho semanas, los precios del petróleo se dispararían incluso por encima de 150 dólares el barril.
Más de seis meses después, sin que la guerra se haya solucionado, con un bloqueo de Estados Unidos a los puertos iraníes y con un cierre del tránsito por el estrecho por parte de Irán, no se ha producido la escalada tan intensa en los precios del petróleo que se auguraba.
El mundo se ha adaptado a la nueva situación. Por un lado, se han utilizado vías alternativas al estrecho de Ormuz para exportar, como el oleoducto este-oeste de Arabia Saudí o el oleoducto de Emiratos Árabes Unidos, que esquiva el paso por el estrecho;se han utilizado reservas estratégicas a nivel global; se ha incrementado la producción de forma significativa en países como Nigeria o Brasil; y se ha reducido el consumo, o al menos las importaciones, especialmente en China, que ha recurrido a sus inventarios, reduciendo las importaciones.
En las últimas semanas, el escenario energético se ha complicado notablemente por la entrada en la guerra de Irán de los hutíes de Yemen y por los ataques de Ucrania a las refinerías rusas a miles de kilómetros de la frontera.
Los hutíes han atacado el oleoducto por donde Arabia Saudí desviaba una parte relevante de sus exportaciones y, adicionalmente, se han hecho con el control del estrecho de Bab el-Mandeb, que da acceso al mar Rojo, anunciando un bloqueo marítimo sobre Arabia Saudí, evitando la carga y descarga de mercancías en sus puertos, incluyendo el petróleo y derivados.
Por su parte, Ucrania ha pasado a una nueva fase de la guerra con Rusia, realizando constantes ataques durante agosto y septiembre a las principales refinerías rusas en puntos muy alejados de la frontera común. Aunque las cifras del porcentaje de capacidad de refino que ha quedado fuera de servicio son inciertas, la realidad es que Rusia ha prolongado la prohibición de exportar derivados del petróleo. Dicha prohibición, previsiblemente, se volverá a extender hasta finales de octubre. Se revisa mes a mes.
El propio presidente Trump ha recriminado a Zelenski el ataque a estas infraestructuras energéticas rusas por el problema de desabastecimiento y el aumento de los precios de los productos refinados como el diésel a nivel global.
La pérdida combinada de oferta de diésel procedente de los países del golfo Pérsico y Rusia es de casi el 45% del comercio marítimo mundial de diésel, de acuerdo con la Agencia Internacional de la Energía.
Con la merma de capacidad de refino en los países del golfo Pérsico y con la prohibición de exportación de estos productos por parte de Rusia, el aumento de precios parece inevitable. Las refinerías de Estados Unidos están operando casi al máximo de su capacidad.
Adicionalmente, en Estados Unidos ya se debate un posible embargo a las exportaciones de diésel para conseguir rebajar los precios históricos de este combustible, actualmente en un impensable precio de 6,5 dólares por galón.
Ante este escenario, Europa se encuentra en una situación de máxima vulnerabilidad, en gran parte por sus propias decisiones de políticas energéticas de las últimas décadas. Con políticas que han primado la sostenibilidad de las fuentes energéticas sobre la disponibilidad y asequibilidad de las energías, se ha conseguido que desde 2009 hayan cerrado 30 grandes refinerías en Europa. En los últimos 25 años, la Unión Europea ha perdido más de un 15% de su capacidad de procesamiento de crudo.
El problema con el incremento del precio del diésel radica en que es un bien intermedio necesario para la producción de muchos bienes físicos y un coste esencial para sectores como el transporte, la agricultura o la industria. El verdadero cuello de botella en el mercado energético actual no se encuentra en la disponibilidad de petróleo, sino en la capacidad de refino de este para lograr los productos de uso común como la gasolina, el diésel o el queroseno para los aviones.
Las refinerías dañadas son más difíciles y costosas de reparar que los oleoductos o los depósitos. Hasta ahora, el mundo se había adaptado al cierre del estrecho de Ormuz, que teóricamente podía ocasionar un colapso en el mercado del petróleo. Ahora habrá que ver cómo el mundo se adapta a esta situación coyuntural de insuficiencia de capacidad de refino.
El aumento de los costes energéticos y de la inflación durante los próximos trimestres parece garantizado. La clave reside en cuánto tiempo durará esta situación tan anómala. Paradójicamente, mientras tanto, los datos de actividad industrial en Estados Unidos siguen mostrando una sorprendente fortaleza.
El desahucio de Maricarmen: Mucho buitre (político) y poco fondo. Iñaki Garay (Expansión de hoy).
Que vaya tomando nota Feijóo de lo que le espera si finalmente gana las elecciones generales el próximo año y llega a gobernar, porque lo del desahucio de Maricarmen es solo el aperitivo. La crisis de la vivienda va a ser a partir de ahora un campo de batalla político. Que sepa Feijóo que en la España que va como un cohete hay decenas de miles de dramas como el de esta abuelita que, en la antesala de las elecciones, van a ser usados como armas electorales.
Pareciera en las últimas horas que a Maricarmen la hubieran sacado de su casa a patadas el propio Feijóo ayudado por Abascal, Ayuso y Almeida y todo para saciar el apetito de un lobo, llámese fondo buitre, que en realidad resulta ser una pyme madrileña con ánimo de lucro. Lo cierto es que a Maricarmen la desahuciaron este miércoles 50 antidisturbios enviados por el delegado del Gobierno en Madrid, Francisco Martín Aguirre –hombre de total confianza de Pedro Sánchez–, para cumplir la sentencia emanada de dos leyes impulsadas y aprobadas por el Partido Socialista de Felipe González. La primera, el decreto de Miguel Boyer de 1985, que acabó con las prórrogas forzosas en los contratos de arrendamiento y, la segunda, la Ley de Arrendamientos promovida por Josep Borrell en 1994, cuyo objetivo era ir finiquitando aquellos contratos de renta antigua que instauró Franco y que ahora Irene Montero, sin atribuírselo al dictador por supuesto, toma como modelo universal. No se trata de criticar la ley de Boyer, ni la de Borrell, ambas socialistas, que lo único que pretendían era ir suprimiendo privilegios que creaban ciudadanos de primera y de segunda, sino la hipocresía de unos políticos que tres décadas después han hecho de la demagogia su forma de vida. Ayer el Gobierno estaba haciendo escorzos con tirabuzones para atribuirle la penuria de Maricarmen también a Franco, aunque es probable que ella en su fuero interno todavía le esté dando las gracias al dictador por haberla permitido gozar de un alquiler en muy buenas condiciones en la mejor zona de Madrid, ahorrándose el tremendo esfuerzo que supone para cualquier español medio comprarse una vivienda con su correspondiente hipoteca.
El bulo de la maldición franquista que pesaba sobre Maricarmen lo extendió con especial vehemencia la ministra de Igualdad y doctora en Derecho, Ana Redondo. Dijo la ministra que Maricarmen iba a ser desahuciada porque en 1956 las leyes machistas de Franco impedían a la mujer casada (no así a la soltera o viuda) firmar contratos de arrendamiento (cierto) y que eso había provocado que no hubiera una sino dos subrogaciones del contrato (una desde su padre hacia su madre y otra de su madre a ella), la segunda de las cuales dejaba a la inquilina a la intemperie. La segunda parte del argumento es un bulo porque Ana Redondo oculta que la Ley de Arrendamientos de 1994 establece que los hijos solo podrán subrogarse el contrato por dos años, y da igual que sea la primera o la segunda vez que esto ocurre, con lo que Maricarmen llevaba 32 años colgada de la brocha por una legislación impulsada no por Franco sino por el PSOE. La versión fake de Redondo fue repetida en Televisión Española en horario de máxima audiencia por David Broncano en su programa La Revuelta.
El Gobierno ha visto en el caso de Maricarmen una oportunidad para contrarrestar el problema que tiene en Ceuta por la ocupación de la ciudad llevada a cabo por 15.000 inmigrantes, por las joyas de Zapatero (ayer por fin el expresidente recordó después de cuatro meses que se las había regalado el difunto rey de Arabia Saudita) y por el juicio con jurado a Begoña Gómez, la esposa del presidente, por los presuntos delitos de malversación de caudales públicos y tráfico de influencias. En estas circunstancias Sánchez se ha lanzado con todo a pesar de las contradicciones que le persiguen, tales como que el PSOE se abstuviera recientemente cuando Sumar propuso prohibir a los fondos buitre comprar inmuebles. Lo hizo en un ataque de responsabilidad, porque Carlos Cuerpo le advirtió que una medida de este tipo ahuyentaría a los inversores que este país necesita para construir la vivienda que se necesita.
Tras lo ocurrido con Maricarmen, el PSOE ha desistido ya de buscar una solución real al problema de la vivienda y empieza a utilizarla como arma arrojadiza electoral, con la tentación de ahondar en esas medidas populistas que le proponen sus socios y que agravan el problema. Aprovechando el drama de Maricarmen, Sumar quiere recuperar la idea recientemente rechazada de topar los alquileres e incluso propone la expropiación del piso en el que vivía la abuela, retorciendo hasta el extremo la interpretación del artículo 33.3 de la Constitución, que precisamente lo que protege es la propiedad.
¿Por qué la empresa propietaria no ha querido que Maricarmen siguiera en el piso a pesar de que el pianista James Rhodes se había comprometido a pagar el alquiler a precio de mercado? Es una hipótesis incompleta porque no se conocen los detalles de la oferta real de Rhodes, pero la razón bien pudiera estar de nuevo en la regulación. El proteccionismo que dificulta echar a un vulnerable, cargando el coste no sobre el Estado sino sobre el propietario, provoca que a cualquier persona que esté en esas circunstancias le sea casi imposible alquilar un piso en cualquier ciudad de alta demanda. Y esto no se va a solucionar hasta que se ponga fin al problema real, que no es otro que un déficit estructural que el Banco de España cifra en 750.000 viviendas.
El caso de Maricarmen no es ni único ni mucho menos el más sangrante. De hecho, tanto la Comunidad de Madrid como el propio Ayuntamiento de la capital le han ofrecido alternativas habitacionales que pueden parecer razonables. De ahí que de nuevo la vehemencia y el altavoz que ha tenido el drama de Maricarmen apunte a una representación política perfectamente orquestada. No se explica de otra manera porque cada año se practican en España más de 25.000 desahucios, de los cuales casi 7.000 son en Cataluña, frente a 2.119 en la Comunidad de Madrid. ¿Por qué entonces esta batalla ha empezado precisamente por Maricarmen y en Madrid? La guerra sucia se ha desatado de cara a las elecciones.
¡Buen fin de semana!